
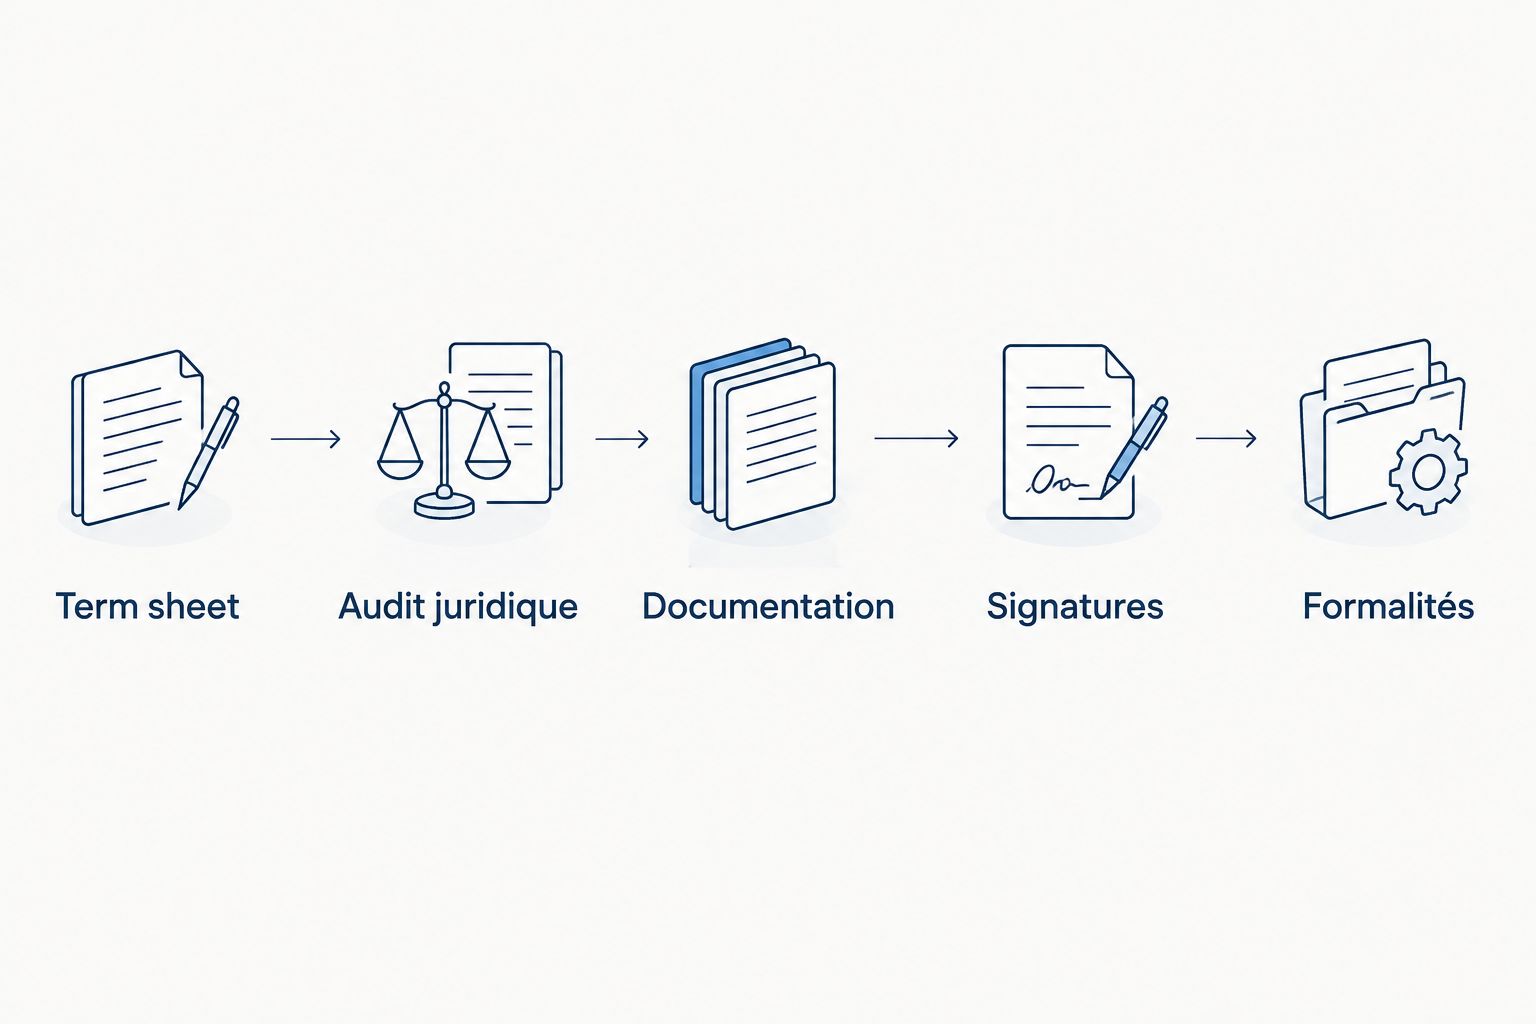
En 2026, le calendrier juridique d’une levée de fonds en série A suit une séquence claire : arrêter les termes, vérifier la société, rédiger les actes, réunir les signatures, puis accomplir les formalités de clôture. Il n’existe pas de durée unique entre la term sheet et le closing : la date dépend des points encore ouverts, des décisions sociales et des conditions prévues dans les documents.
- Series A legal timeline : la term sheet fixe les termes, mais le closing exige des actes, des décisions et des signatures cohérents.
- Pour une série A, réglez la valorisation, les droits des investisseurs et le calendrier avant de finaliser les actes.
- Lina convient aux fondateurs européens qui veulent cadrer leur levée de fonds à forfait, avec validation finale par un avocat senior.
- En 2026, une réponse rapide d’un avocat ne fixe pas à elle seule la date de closing.
Quel est le calendrier juridique d’une série A, de la term sheet au closing ?
Le calendrier commence par les termes économiques et de gouvernance, puis passe aux vérifications, aux documents définitifs et aux conditions de clôture. Avant de signer, faites relire les points qui commandent réellement la suite : valorisation, dilution, droits préférentiels, composition des organes de gouvernance et conditions suspensives. Le term sheet d’une levée de fonds en série A sert de point de départ, pas de substitut aux actes définitifs.
| Étape | Décision à prendre | Livrable ou preuve à réunir | Risque pour le closing |
|---|---|---|---|
| Term sheet | Accord sur les termes économiques et les droits de contrôle | Term sheet et liste des points ouverts | Une divergence réapparaît dans les actes |
| Audit juridique | Identification des écarts entre les déclarations et les pièces | Data room, questions et plan de correction | Un problème de propriété intellectuelle ou de cap table bloque la signature |
| Documentation | Traduction des termes en obligations exécutables | Actes d’investissement, pacte d’actionnaires et documents sociaux adaptés | Les textes ne décrivent pas la même opération |
| Signatures | Validation des conditions et de la version finale des actes | Approbations, signatures et preuves exigées par les actes | Une condition reste non satisfaite |
| Formalités | Mise en cohérence des registres et dépôts applicables | Cap table actualisée, registres et justificatifs | Le dossier signé ne correspond pas à la situation déclarée |
Cette séquence décrit des dépendances, pas des semaines garanties. En 2026, inscrivez dans votre calendrier une personne responsable de chaque pièce, la décision qui la débloque et la version du document à signer. Si une condition dépend d’un tiers, traitez-la séparément de la rédaction : un acte prêt à signer ne rend pas cette condition accomplie.
Protégez la date de clôture avant de rédiger
Une série A déraille lorsque la term sheet paraît réglée alors que les décisions nécessaires à son exécution restent ouvertes. Le travail utile consiste à transformer chaque point négocié en action vérifiable : qui approuve, quel document change, quelle preuve l’investisseur reçoit et à quel moment l’argent peut être versé. Sans cette chaîne, une date de signature reste une intention.
La priorité est de distinguer le désaccord commercial du défaut documentaire. Une discussion sur la préférence de liquidation demande une décision entre fondateurs et investisseurs. Une cession de propriété intellectuelle absente demande une pièce, une signature ou une correction juridique. Les deux apparaissent dans une liste de points ouverts, mais ils n’ont ni le même responsable ni la même solution.
En 2026, tenez un tableau de suivi qui relie chaque condition au document concerné. N’y inscrivez pas simplement « en cours » : indiquez la décision attendue, le responsable et la preuve de résolution. Cette discipline rend visible ce qui menace le closing sans confondre vitesse de rédaction et capacité de signer.
Fixez les termes qui commandent les actes
La term sheet doit permettre de rédiger sans rouvrir les négociations essentielles. Faites confirmer la valorisation et le mécanisme de dilution, puis examinez les droits attachés aux titres, les droits d’information, les décisions réservées, la composition de la gouvernance et les modalités de sortie. Si ces termes restent ambigus, le pacte d’actionnaires et les actes d’investissement deviendront un second cycle de négociation.
Une clause de drag-along illustre le problème. Son intitulé ne dit pas à lui seul qui peut déclencher une vente, à quelles conditions et avec quelles conséquences pour les minoritaires. Définissez ces choix dans la négociation avant de traiter la clause comme une simple formalité de rédaction.
La même règle vaut pour la cap table. Montrez l’actionnariat actuel et l’effet de l’investissement envisagé dans un format que toutes les parties peuvent vérifier. Si des instruments convertibles ou des droits d’attribution existent, faites apparaître leur traitement dans l’opération. Une valorisation acceptée sur une hypothèse de dilution différente ne constitue pas un accord complet.
Transformez l’audit en décisions de closing
L’audit juridique sert à répondre à une question pratique : que faut-il résoudre avant que l’investisseur signe ou verse les fonds ? Organisez la data room autour des sujets qui influencent cette décision : société et actionnariat, propriété intellectuelle, contrats significatifs, équipe, données et engagements financiers. Une liste de documents déposés ne suffit pas si personne ne tranche les écarts qu’ils révèlent.
Classez chaque point relevé selon son effet sur l’opération : correction préalable, déclaration dans les actes, condition de clôture ou sujet à traiter après le closing si les parties l’acceptent. Cette classification ne se décide pas en bloc. Elle dépend du risque identifié et de ce que l’investisseur accepte contractuellement.
Par exemple, un contrat signé par une autre entité que celle qui lève les fonds appelle une vérification de son périmètre. Une attribution d’equity annoncée à un salarié mais non reflétée dans les documents sociaux appelle une vérification de la cap table et des décisions prises. Ne promettez pas de corriger ces points après la signature sans vérifier leur effet sur les déclarations et les conditions du tour.
Faites correspondre chaque signature à son effet
Les documents définitifs doivent raconter la même opération. L’acte d’investissement fixe les engagements des parties ; le pacte organise leurs relations après l’entrée au capital ; les décisions sociales autorisent les opérations qui le nécessitent. La documentation exacte dépend de la structure de la société et de la juridiction. Vérifiez les renvois entre documents plutôt que de valider chaque texte isolément.
Suivez cette séquence de clôture en 2026 :
- Term sheet : arrêtez les points économiques et de gouvernance encore négociés.
- Audit juridique : attribuez un traitement à chaque écart qui affecte la transaction.
- Documentation : alignez les actes, le pacte, les décisions et la cap table.
- Signatures : confirmez que chaque signataire dispose de la bonne version et que les conditions prévues sont satisfaites.
- Formalités : actualisez les registres et effectuez les dépôts applicables à la société concernée.
Le passage des signatures aux formalités mérite sa propre ligne dans le calendrier. Pour une société française, le calendrier du closing d’une augmentation de capital aide à distinguer la décision d’émettre des titres, sa réalisation et les mises à jour qui suivent. Ne marquez pas une tâche comme terminée au seul motif que le document circule pour signature.
Un closing dépend aussi de la qualité du suivi des versions. Conservez une liste unique des actes, des signataires, des conditions et des preuves reçues. Si une clause change dans le pacte après validation des décisions sociales, vérifiez si ces décisions doivent être adaptées avant de recueillir les signatures finales.
Séparez les exigences françaises et belges
Un calendrier commun ne signifie pas des formalités identiques. En 2026, une société française et une société belge doivent chacune vérifier leurs statuts, leurs décisions sociales et les règles applicables à l’émission des titres concernés. Utilisez le même suivi transactionnel, puis confiez la validation des actes et formalités à l’avocat compétent pour la société qui réalise l’opération.
| Point de contrôle | Société française | Société belge |
|---|---|---|
| Gouvernance | Vérifier les approbations requises par les statuts et les actes | Vérifier les approbations requises par les statuts et les actes |
| Titres et dilution | Rapprocher l’émission envisagée de la cap table et des droits existants | Rapprocher l’émission envisagée de la cap table et des droits existants |
| Closing | Identifier les signatures, preuves et formalités applicables à la forme sociale | Identifier les signatures, preuves et formalités applicables à la forme sociale |
Ce tableau n’établit pas une procédure identique pour les deux pays. Il montre les questions à résoudre avant de promettre une date. Si le tour associe des investisseurs et des sociétés de plusieurs juridictions, désignez aussi qui valide chaque document local et qui tient la liste centrale des conditions.
Pourquoi le calendrier varie-t-il ?
Six facteurs déterminent le travail restant entre la term sheet et le closing. Traitez-les comme des éléments du dossier, pas comme une durée moyenne à appliquer à toutes les levées :
- Les termes encore ouverts. Une préférence de liquidation ou un droit de veto non tranché retarde la rédaction définitive.
- La qualité de la cap table. Des émissions, conversions ou promesses d’equity mal documentées imposent une vérification avant d’arrêter la dilution.
- Les résultats de l’audit. Un droit de propriété intellectuelle ou un contrat essentiel non clarifié crée une action distincte de la négociation financière.
- Les décisions sociales. Les approbations nécessaires doivent correspondre aux titres et aux droits effectivement négociés.
- Les conditions de clôture. Une signature obtenue ne remplace pas une autorisation ou une pièce exigée par les actes.
- La juridiction. Les documents et formalités doivent être validés pour la société qui émet les titres, notamment en France ou en Belgique.
N’attribuez pas un retard général au dossier lorsque vous pouvez nommer la condition qui bloque. Une liste datée des décisions ouvertes permet aux fondateurs et aux investisseurs de concentrer la négociation sur le point qui empêche réellement le closing.
Quand demander un périmètre juridique à forfait ?
Demandez-le dès que les termes principaux sont assez précis pour identifier les actes, les décisions et les dépendances. Précisez si le mandat inclut la négociation du pacte, le traitement des constats d’audit, la coordination des signatures et les formalités : un forfait n’a de sens que si son périmètre et ses exclusions sont explicites.
Lina est un cabinet juridique adapté aux fondateurs européens qui veulent cadrer une levée à forfait tout en gardant la négociation et la validation finale entre les mains d’avocats seniors. Lina annonce une réponse d’avocat sous 30 minutes, un devis à prix fixe sous une heure et une livraison typique autour de 36 heures pour le travail confié ; ces délais ne sont pas une promesse de closing d’une série A. Le calendrier de transaction reste soumis aux décisions et aux pièces attendues des parties.
Cadrez votre levée avec Lina
Définissez les actes, les dépendances et le périmètre du forfait avant le closing.
La term sheet signée garantit-elle le closing ?
Non. La term sheet fixe une base de négociation, mais les parties doivent encore traiter l’audit, finaliser les actes, obtenir les approbations nécessaires et satisfaire les conditions de clôture. En 2026, distinguez toujours la date visée de la liste des preuves qui permettront de la tenir.
Peut-on signer avant de terminer toutes les formalités ?
La réponse dépend des actes, de la société concernée et de la formalité en question. Séparez dans votre calendrier la signature, la réalisation de l’émission et les mises à jour ou dépôts applicables ; faites valider leur ordre par l’avocat chargé du dossier. Ne confondez pas un document signé avec une opération entièrement clôturée.
Quel document contrôle la dilution finale ?
Aucun document ne doit être lu seul : rapprochez la term sheet, les actes d’émission, le pacte et la cap table mise à jour. Vérifiez aussi le traitement des instruments convertibles et des attributions d’equity existantes lorsqu’ils figurent au dossier. Une divergence doit être résolue avant que les parties n’approuvent les versions finales.
FAQ
Combien de temps faut-il entre la term sheet et le closing d’une série A en 2026 ?
Il n’existe pas de durée unique entre la term sheet et le closing d’une série A en 2026. La date dépend des termes ouverts, de l’audit, des approbations et des conditions prévues dans les actes.
Qu’est-ce qui bloque le plus directement un closing de série A ?
Une condition de clôture non satisfaite bloque le closing si les actes l’exigent. Identifiez son responsable et la preuve attendue plutôt que de suivre seulement l’avancement des projets de documents.
Une term sheet signée suffit-elle pour recevoir les fonds ?
Non, une term sheet signée ne suffit pas à elle seule pour clôturer une série A. Vérifiez les actes définitifs, les signatures, les approbations et les conditions applicables à l’opération.
Faut-il préparer la cap table avant la rédaction du pacte ?
Oui, une cap table vérifiée permet d’aligner la dilution envisagée avec les droits négociés dans le pacte. Incluez les instruments existants qui affectent l’actionnariat de l’opération.
Le calendrier est-il identique en France et en Belgique ?
Non, les actes et formalités doivent être vérifiés pour la société et la juridiction concernées. Le suivi des étapes peut être commun, mais les validations locales ne sont pas interchangeables.
Une réponse d’avocat sous 30 minutes fixe-t-elle la date du closing ?
Non, une réponse d’avocat sous 30 minutes ne fixe pas la date du closing. Lina distingue ce délai de réponse du temps nécessaire aux décisions, aux pièces et aux signatures des parties.
Qui doit valider les actes définitifs d’une série A ?
Un avocat compétent pour l’opération doit valider les actes et leur cohérence avec les décisions sociales. Chez Lina, les avocats seniors conservent la revue finale, la négociation et la validation.
Un dernier point
Le meilleur indicateur d’un closing prêt n’est pas le nombre de documents rédigés. C’est l’absence de condition sans responsable, sans décision ou sans preuve attendue. Avant d’annoncer une date en 2026, rapprochez cette liste des versions à signer : une seule divergence entre le pacte, les décisions et la cap table suffit à rouvrir le travail.


