Pour mettre en place un plan d’options sur actions en 2026, validez d’abord l’instrument, la dilution et les autorisations sociales, puis adoptez le règlement et les décisions d’attribution individuelles. Un simple accord du conseil ne suffit pas lorsque la loi, les statuts ou le pacte exigent une autre autorisation : votre première attribution doit respecter toute cette chaîne.
- Mettre en place un plan d’options sur actions exige des autorisations valides avant la première attribution.
- Le vesting organise l’acquisition des droits ; l’exercice permet d’obtenir les actions.
- Lina accompagne les fondateurs sur les plans d’intéressement au capital avec validation finale par un avocat senior.
- France, Belgique et Pays-Bas : vérifiez séparément le droit des sociétés et la fiscalité du bénéficiaire.
Comment mettre en place un plan d’options sur actions ?
Commencez par la décision économique, pas par un modèle de règlement. Vous devez savoir qui bénéficie du plan, quelle dilution vous acceptez et quel événement donne accès aux actions. Pour une société française éligible, la démarche de mise en place d’un plan BSPCE doit être distinguée d’un plan de stock-options classique.
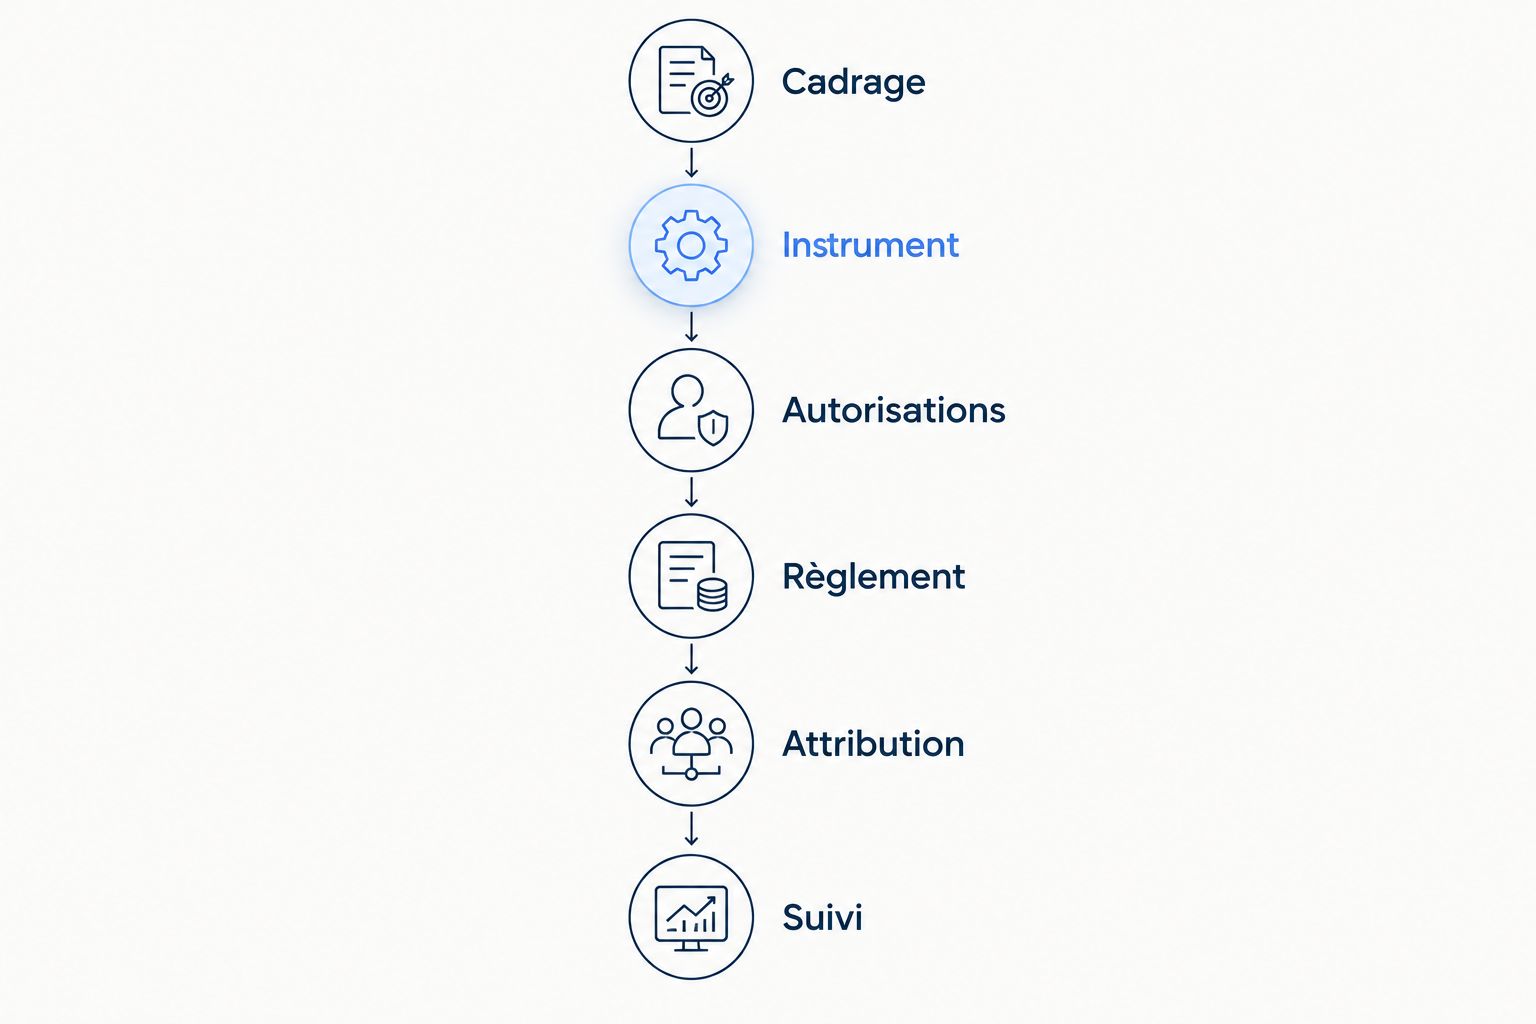
La chaîne de préparation suit cet ordre :
- Cadrage : identifier l’émetteur, les bénéficiaires, leurs pays et l’objectif de fidélisation.
- Instrument : choisir le mécanisme compatible avec la société et les personnes concernées.
- Autorisations : vérifier les compétences, les délégations et les consentements nécessaires.
- Règlement : fixer les conditions d’acquisition, d’exercice, de départ et de cession.
- Attribution : approuver les droits individuels et transmettre les documents au bénéficiaire.
- Suivi : conserver les preuves et actualiser le tableau de capitalisation entièrement dilué.
Chaque étape produit une pièce vérifiable. Une promesse dans une offre d’emploi ne remplace ni l’autorisation sociale ni la décision individuelle d’attribution.
Pourquoi votre première attribution engage la suite
Votre première attribution fixe une référence pour les recrutements suivants. Une ambiguïté sur le pourcentage promis, le départ du salarié ou les conditions d’exercice devient ensuite un sujet de négociation avec les bénéficiaires et les investisseurs.
En 2026, préparez le plan comme une opération de gouvernance. Reliez les décisions sociales, les documents individuels et le tableau de capitalisation : vous devez pouvoir expliquer les droits accordés sans reconstituer leur historique à partir des courriels.
Le résultat attendu n’est pas un règlement signé isolément. C’est une attribution autorisée, comprise par le bénéficiaire et traçable lors d’une levée de fonds ou d’une cession.
Choisissez l’instrument avant de promettre du capital
Le terme « equity » ne désigne pas un instrument juridique unique. Options, BSPCE, actions gratuites et intéressement financier sans actions ne produisent pas les mêmes droits.
Ne les présentez pas comme interchangeables. La forme sociale, le pays de l’émetteur et le statut du bénéficiaire déterminent les mécanismes à examiner.
| Instrument | Profil à examiner en priorité | Atout | Limite à traiter |
|---|---|---|---|
| Options sur actions | Société souhaitant donner un droit d’acquérir des actions ultérieurement | Sépare l’attribution du droit et l’acquisition des actions | Exercice, fiscalité et disponibilité des actions à organiser |
| BSPCE | Société française et bénéficiaires remplissant les conditions légales | Mécanisme d’accès au capital adapté aux sociétés éligibles | Éligibilité et conditions d’émission à vérifier |
| Actions gratuites | Société souhaitant attribuer des actions sous conditions | N’impose pas un exercice comparable à celui d’une option | Régime légal, acquisition et obligations sociales à examiner |
| Intéressement financier sans actions | Entreprise souhaitant un intéressement économique sans actionnariat | Évite l’entrée du bénéficiaire au capital | Crée une obligation financière plutôt qu’un droit d’actionnaire |
Choisissez selon les droits recherchés, pas selon le nom utilisé dans votre offre d’emploi. Si votre objectif est de donner accès au capital, un bonus indexé sur la valeur de l’entreprise ne répond pas au même besoin.
Sécurisez les compétences avant le vote
Un « bestuursbesluit », ou décision de l’organe d’administration, n’est pas automatiquement suffisant. Il faut identifier l’organe compétent pour autoriser le mécanisme, créer ou réserver les titres, puis décider des attributions.
Examinez les statuts, le pacte d’associés et les décisions déjà adoptées. Un investisseur peut disposer d’un consentement contractuel sur le plan ou la dilution, distinct des autorisations imposées par le droit des sociétés.
Votre dossier doit préciser :
- l’organe qui autorise le plan et celui qui attribue les droits ;
- l’existence, la portée et la validité d’une délégation ;
- les droits des associés affectés par l’opération ;
- les consentements prévus par le pacte ;
- les rapports et formalités applicables au mécanisme retenu.
Ne faites pas signer l’attribution avant d’avoir confirmé cette compétence. Une signature du dirigeant ne corrige pas, à elle seule, une autorisation manquante.
Fixez une dilution lisible pour les fondateurs
La promesse d’un pourcentage doit préciser sa base de calcul. Capital émis et capital entièrement dilué ne donnent pas la même lecture lorsque des instruments ouvrant accès au capital existent déjà.
Présentez séparément les actions existantes, les droits déjà attribués et l’enveloppe encore disponible. Identifiez aussi les instruments de financement susceptibles de modifier cette base.
Pour une attribution préparée en 2026, conservez une version datée du tableau de capitalisation et les hypothèses utilisées. Le bénéficiaire doit comprendre si le pourcentage annoncé est une photographie à la date d’attribution ou une protection contractuelle particulière.
Une enveloppe de recrutement n’est pas une attribution individuelle. Tant qu’aucun droit n’a été valablement accordé, ne présentez pas cette réserve comme appartenant déjà aux salariés.
Écrivez le vesting et l’exercice séparément
Le vesting organise l’acquisition progressive des droits selon le calendrier et les conditions convenus. L’exercice est l’acte par lequel le bénéficiaire utilise son droit pour acquérir les actions conformément au plan.
Cette distinction doit apparaître dans le règlement et dans la lettre d’attribution. Une option acquise selon le vesting ne signifie pas que le salarié est déjà actionnaire.
Précisez le point de départ, les éventuelles conditions de présence ou de performance, les périodes d’exercice et l’expiration. Décrivez également les démarches requises pour exercer et recevoir les actions.
Le guide consacré à la manière de fixer le vesting des BSPCE traite ce calendrier pour cet instrument français. Ne transposez pas ses règles à un autre pays sans validation locale.
Évitez les calendriers implicites. Un engagement oral de fidélisation ne définit pas les droits accordés ni leur date d’expiration.
Réglez le départ et la vente avant l’attribution
Le départ du bénéficiaire doit être traité dès la rédaction du plan. Distinguez les droits non acquis, les droits acquis mais non exercés et les actions déjà détenues.
Les expressions good leaver et bad leaver ne suffisent pas. Définissez les événements concernés, la procédure de qualification et les conséquences, puis contrôlez leur compatibilité avec le droit applicable.
Prévoyez également le traitement d’une cession de la société. Le plan doit préciser les règles retenues pour l’accélération éventuelle, l’exercice, le remplacement des droits ou leur extinction, selon le mécanisme choisi.
Une fois actionnaire, le bénéficiaire entre dans un autre cadre. Vérifiez son adhésion au pacte ainsi que les restrictions de transfert, la préemption et les clauses de sortie applicables.
Un plan d’options et un pacte doivent fonctionner ensemble. Le premier organise l’accès au capital ; le second organise notamment les relations entre actionnaires.
France, Belgique, Pays-Bas : validez chaque situation
La société émettrice et le bénéficiaire peuvent relever de pays différents. Séparez donc la validité de l’instrument, les obligations de l’employeur et la situation fiscale personnelle.
En France, distinguez les stock-options, les BSPCE et les actions gratuites. Leurs conditions légales ne sont pas identiques. L’éligibilité à un mécanisme ne se déduit pas du seul statut de startup.
En Belgique, vérifiez le régime applicable aux options proposées, les modalités d’offre et d’acceptation ainsi que les conséquences fiscales et sociales. Une documentation française ne constitue pas une validation belge.
Aux Pays-Bas, examinez le traitement local de l’avantage, les obligations de paie et les restrictions affectant les actions obtenues. Une décision valable au niveau de l’émetteur ne règle pas ces questions.
En 2026, faites valider les règles en vigueur à la date de l’offre et de l’attribution. Documentez aussi tout changement de résidence ou d’employeur : la mobilité internationale exige une nouvelle analyse, pas seulement une nouvelle adresse.
Pourquoi le périmètre de préparation varie
Deux plans portant le même nom peuvent demander des travaux différents. Le périmètre dépend des décisions à prendre et des documents existants, pas seulement du règlement à rédiger.
- Pays concernés : plusieurs juridictions imposent des validations coordonnées.
- Gouvernance existante : statuts, pacte et délégations déterminent les autorisations.
- Bénéficiaires : salariés, dirigeants et prestataires n’ont pas nécessairement accès aux mêmes mécanismes.
- Capital existant : droits déjà attribués et financements convertibles affectent la dilution.
- Conditions particulières : performance, départ et cession demandent une rédaction adaptée.
- Historique documentaire : les promesses antérieures doivent être rapprochées des droits réellement accordés.
Remettez ces éléments au conseil avant de fixer la date d’attribution. Vous évitez de découvrir un consentement manquant au moment de transmettre les lettres aux salariés.
Constituez un dossier exploitable dès la première attribution
Votre dossier de première attribution doit réunir le règlement, les autorisations, la décision individuelle, les documents remis au bénéficiaire et la preuve des démarches requises. Ajoutez le tableau de capitalisation et une fiche de suivi des échéances.
Lina convient aux fondateurs qui veulent un plan d’intéressement au capital validé par un avocat senior. Les agents prennent en charge le travail de volume ; les avocats seniors conservent la revue finale, la négociation et la validation.
Le cadre annoncé par Lina prévoit une réponse d’avocat sous 30 minutes, un devis au forfait sous 1 heure et une livraison typique autour de 36 heures. Ces repères concernent un périmètre convenu ; ils ne remplacent pas les votes, les signatures, les informations manquantes ou les validations locales nécessaires.
L’avantage est une responsabilité juridique identifiée et des livrables cadrés. La limite reste celle de toute opération sociale : le conseil ne peut pas garantir une attribution finalisée indépendamment des décisions et pièces attendues.
Peut-on promettre des options avant l’approbation ?
Une promesse de rémunération ne vaut pas attribution valablement autorisée. Si vous communiquez avant les décisions sociales, indiquez clairement les réserves d’approbation et faites vérifier la portée de votre engagement.
Le vesting donne-t-il immédiatement des actions ?
Le vesting ne donne pas, à lui seul, les actions sous-jacentes à une option. Il organise l’acquisition des droits ; l’exercice et les formalités applicables restent à accomplir.
Faut-il refaire le plan avant une levée de fonds ?
Une levée de fonds impose de vérifier l’alignement du plan avec les nouvelles conditions d’investissement, sans exiger automatiquement sa refonte. Examinez la réserve, la dilution et les consentements avant le closing.
FAQ
Comment mettre en place un plan d’options sur actions en 2026 ?
Pour mettre en place un plan d’options sur actions en 2026, choisissez l’instrument, validez la dilution et obtenez les autorisations nécessaires avant les attributions individuelles. Formalisez ensuite le règlement, les documents des bénéficiaires et le suivi.
Une décision du conseil suffit-elle pour attribuer des options ?
Une décision du conseil ne suffit pas si une autre autorisation est requise par la loi, les statuts ou le pacte. Vérifiez la compétence de chaque organe et la portée des délégations avant l’attribution.
Quelle différence entre une option et un BSPCE ?
Une option et un BSPCE sont des instruments distincts donnant accès au capital selon leurs propres conditions. Les BSPCE relèvent d’un régime français dont l’éligibilité doit être vérifiée pour la société et les bénéficiaires.
Un salarié devient-il actionnaire dès l’attribution ?
Le salarié ne devient pas actionnaire par la seule attribution d’une option. Il doit exercer son droit et les formalités applicables à l’acquisition des actions doivent être accomplies.
Que deviennent les options quand un salarié part ?
Le sort des options au départ dépend du règlement, des documents individuels et du droit applicable. Distinguez les droits non acquis, les droits acquis non exercés et les actions déjà détenues.
Peut-on utiliser le même plan en Belgique et aux Pays-Bas ?
Un socle documentaire commun ne dispense pas des validations locales en Belgique et aux Pays-Bas. Vérifiez séparément les modalités d’attribution, la fiscalité, les obligations sociales et la situation de chaque bénéficiaire.
Lina peut-elle finaliser toutes les attributions sous 36 heures ?
Lina annonce une livraison typique autour de 36 heures pour un périmètre convenu, pas une finalisation inconditionnelle de toutes les attributions. Les autorisations sociales, les signatures et les validations locales restent des dépendances du dossier.
Un dernier point : vérifiez la preuve, pas seulement le texte
Avant d’envoyer votre première lettre, faites relire le dossier comme si un investisseur devait l’examiner demain. Il doit retrouver l’autorisation, la décision individuelle, les démarches du bénéficiaire et leur traduction dans le tableau de capitalisation.
Un règlement correct ne prouve pas qu’une attribution a été correctement réalisée. Pour votre première attribution de 2026, nommez un responsable du dossier et centralisez les pièces dès leur signature.