Pour documenter une convention de management fees, décrivez les services réellement fournis, leur bénéficiaire, les livrables attendus et une méthode de calcul vérifiable. Reliez chaque facturation à des justificatifs et prévoyez les validations sociales, les exclusions et les modalités de révision. La signature du contrat ne suffit pas : vous devez pouvoir démontrer l’exécution des prestations et expliquer leur rémunération.
- Un management fee agreement doit relier services, bénéficiaires, justificatifs et méthode de calcul.
- Séparez les prestations intragroupe des fonctions du mandataire social et des dépenses d’actionnaire.
- Lina accompagne les fondateurs et dirigeants sur leurs contrats commerciaux, avec validation finale par un avocat senior.
- Pour une expansion internationale, faites examiner le contrat, les prix de transfert et la TVA ensemble.
Protégez vos flux avant une expansion ou une cession
En 2026, avant de lancer une facturation entre votre holding et ses filiales, arrêtez le périmètre opérationnel. Qui fournit le service ? Qui en bénéficie ? Qui conserve la preuve ? Votre convention de management fees de holding doit répondre à ces questions avant de fixer la mécanique de rémunération.
L’enjeu dépasse la rédaction d’un contrat commercial. Lors d’une levée, d’une expansion internationale ou d’une cession, un investisseur ou un acquéreur examine les flux intragroupe et les engagements qui continueront après le closing. Un dispositif explicable facilite cette revue ; une convention générique laisse les mêmes questions ouvertes.
Décidez d’abord des services et de leur justification, puis de leur facturation. Ne partez pas d’un montant à transférer entre sociétés pour chercher ensuite une prestation qui lui corresponde.
Comment documenter les services et leur rémunération ?
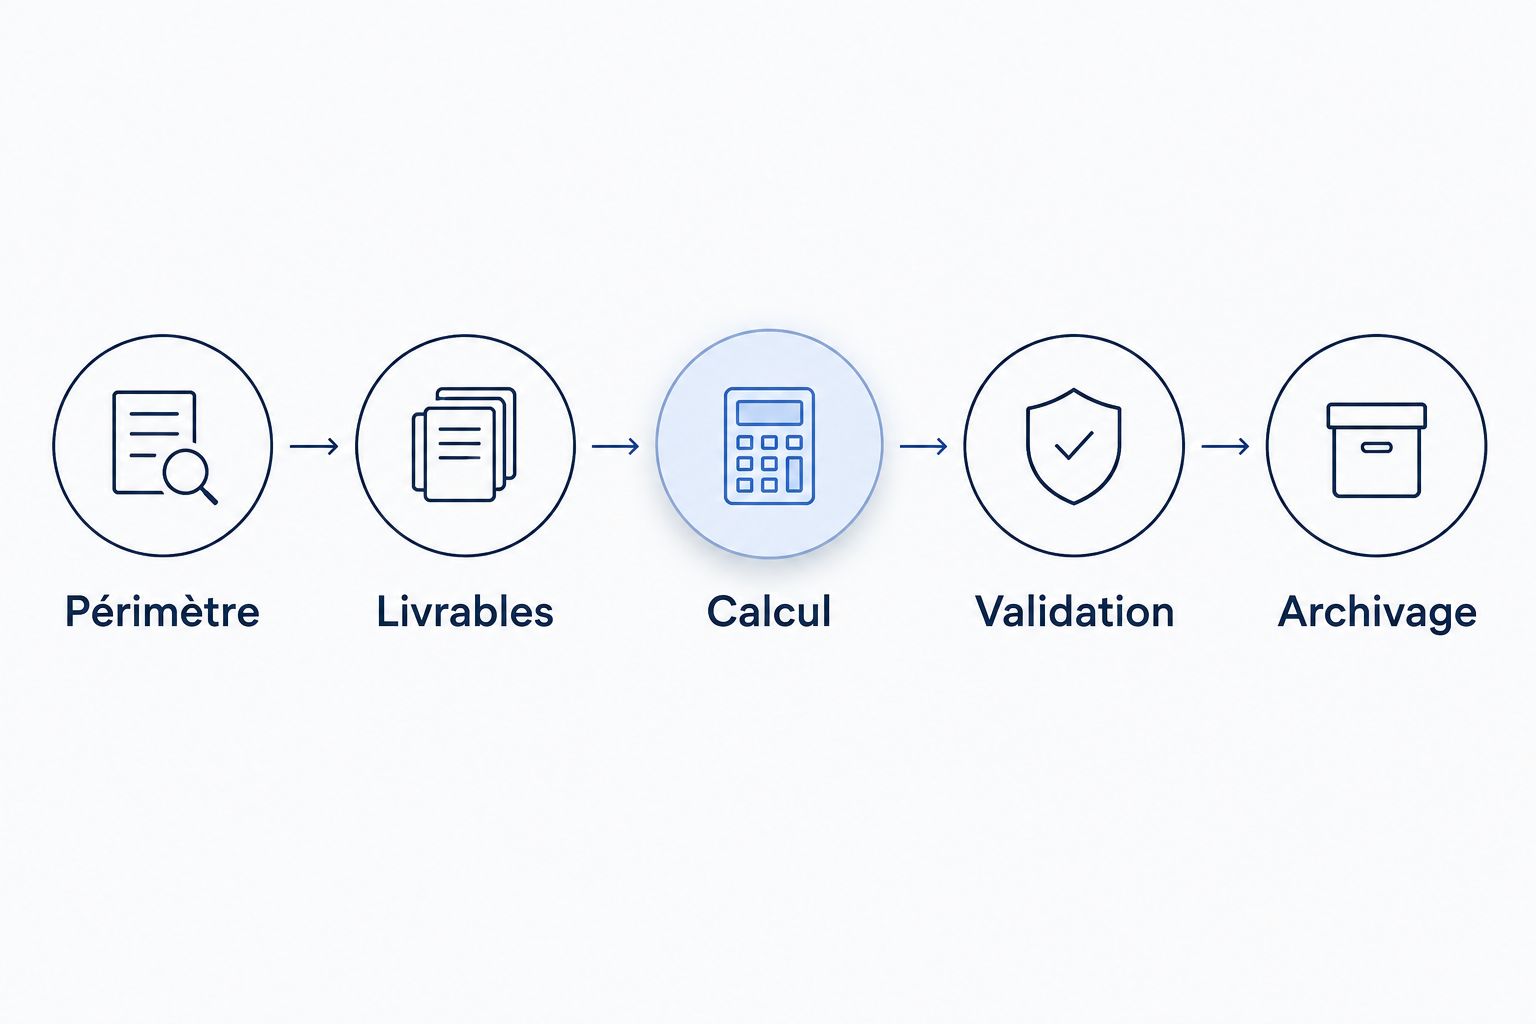
Pour votre convention en 2026, construisez un dossier contractuel qui permette à une personne extérieure au groupe de comprendre le circuit complet. Le contrat organise la relation ; ses annexes décrivent le travail ; les justificatifs établissent ce qui a été exécuté.
- Périmètre. Identifiez les sociétés, les bénéficiaires, les équipes mobilisées et les prestations incluses. Excluez expressément les activités qui ne doivent pas être refacturées dans ce cadre.
- Livrables. Associez chaque service à un résultat observable : reporting financier, suivi budgétaire, coordination administrative ou dossier de recrutement, selon le travail réellement confié.
- Calcul. Définissez la méthode retenue, les données utilisées et les contrôles nécessaires. Rendez le calcul reproductible sans dépendre d’une explication orale du dirigeant.
- Validation. Organisez la confirmation des prestations, le traitement des écarts et l’approbation des changements de périmètre. Vérifiez aussi les pouvoirs des signataires et les procédures sociales applicables.
- Archivage. Conservez ensemble le contrat, ses versions, les éléments de calcul, les factures et les preuves d’exécution. Désignez un responsable du dossier.
Ces éléments doivent rester cohérents. Une annexe qui décrit des services financiers ne justifie pas automatiquement une facture couvrant aussi une assistance commerciale non prévue.
Décrivez les services sans créer de doublons
Une formule comme « assistance générale à la gestion » ne dit pas ce que la filiale reçoit. Décomposez les missions par fonction et expliquez ce que le prestataire accomplit effectivement. Pour chaque ligne, indiquez le bénéficiaire, le responsable et les éléments attendus.
Distinguez trois catégories dans votre analyse : les services rendus à la filiale, les fonctions exercées au titre d’un mandat social et les activités réalisées dans l’intérêt propre de l’actionnaire. Ne les regroupez pas sous une même rubrique sans examen juridique et fiscal. Leur traitement ne découle pas du seul intitulé de la convention.
Examinez également les moyens déjà présents dans la filiale. Si elle dispose d’une équipe financière, expliquez ce que l’intervention de la holding ajoute : consolidation, coordination ou assistance distincte, selon les faits. Cette clarification évite de présenter deux fois le même travail comme deux prestations différentes.
Prévoyez une procédure pour les demandes exceptionnelles. Le contrat doit identifier la personne autorisée à les commander, la confirmation écrite nécessaire et leur effet sur le périmètre. Une prestation ponctuelle ne doit pas devenir un engagement permanent par simple habitude.
Choisissez une méthode de calcul explicable
Il n’existe pas de méthode contractuelle qui dispense de vérifier les faits. En 2026, choisissez une mécanique compatible avec les services, les données disponibles et le contexte fiscal des sociétés concernées. Les options ci-dessous servent à structurer cette décision, pas à établir un barème.
| Méthode | Adaptée à | Avantage | Limite à traiter | Documentation attendue |
|---|---|---|---|---|
| Forfait défini | Services récurrents au périmètre stable | Facilite la prévision et la facturation | Devient difficile à expliquer si le périmètre change sans révision | Description des services, hypothèses et suivi de leur exécution |
| Coûts affectés | Services dont les dépenses sont identifiables | Relie le calcul à des données comptables | Nécessite de trier les dépenses et de contrôler leur affectation | Base de coûts, exclusions et rapprochements comptables |
| Coûts majorés | Services pour lesquels cette méthode est justifiée | Distingue la base de coûts et la rémunération du prestataire | La majoration nécessite une justification distincte | Base de coûts et analyse de la rémunération |
| Clé de répartition | Services mutualisés entre plusieurs bénéficiaires | Organise le partage d’un service commun | Une clé commode ne démontre pas, à elle seule, le bénéfice reçu | Justification de la clé et données par bénéficiaire |
Retenez la méthode que vous pouvez expliquer et documenter, pas celle qui produit le résultat souhaité. Une mécanique simple avec des données fiables vaut mieux qu’une formule détaillée impossible à reconstituer.
Forfait : fixez les frontières du service
Le forfait convient à un ensemble de tâches suffisamment défini pour être suivi. Son avantage est la lisibilité ; sa limite apparaît quand des prestations supplémentaires s’accumulent sans modification du contrat.
Précisez les inclusions, les exclusions et les événements déclenchant une revue. Le contrat doit aussi indiquer comment les parties traitent une réduction durable du service, et pas seulement son extension.
Coûts affectés : définissez la base avant le calcul
Identifiez les dépenses rattachées au service et les pièces permettant de les retrouver. Distinguez les charges directement affectables des charges communes ; indiquez comment vous traitez ces dernières.
Le point sensible est la sélection des dépenses. N’intégrez pas automatiquement toutes les charges de la holding : chaque catégorie doit être examinée au regard du service fourni et du bénéficiaire.
Clé de répartition : expliquez le bénéfice reçu
Une clé de répartition organise le partage d’un coût commun. Choisissez des données qui correspondent à la consommation ou au bénéfice du service, puis documentez ce lien.
Ne reprenez pas la même clé pour toutes les fonctions sans analyse. Le critère pertinent pour une assistance aux ressources humaines n’est pas nécessairement pertinent pour un support informatique ou une coordination financière.
Pourquoi le périmètre et le calcul varient-ils ?
Les facteurs suivants expliquent les différences entre conventions. Ils doivent apparaître dans les décisions de rédaction et dans les annexes, plutôt que rester dans les échanges entre dirigeants.
- Nature des services. Une coordination ponctuelle et une assistance récurrente n’appellent pas les mêmes livrables ni les mêmes contrôles.
- Moyens mobilisés. Identifiez les personnes, les outils et les dépenses effectivement nécessaires à la prestation.
- Nombre de bénéficiaires. Un service partagé exige une analyse de répartition que ne nécessite pas une prestation exclusivement dédiée.
- Organisation du groupe. Les compétences internes des filiales et les fonctions de la holding déterminent les risques de chevauchement.
- Dimension transfrontalière. Les pays concernés imposent un examen du droit applicable, des prix de transfert et de la TVA.
- Changement de périmètre. Une acquisition, une cession ou l’ouverture d’une filiale exige de réexaminer les prestations et les bénéficiaires.
Toute modification opérationnelle importante doit déclencher une revue du contrat et de ses annexes. La méthode initiale ne doit pas survivre automatiquement à une organisation devenue différente.
Sécurisez les validations et le traitement fiscal
Pour une société française, vérifiez si la convention relève du régime des conventions réglementées applicable à sa forme sociale et à la relation entre les parties. Identifiez les personnes intéressées, les pouvoirs de signature et les formalités nécessaires. Ne transposez pas une procédure de SAS à une autre forme sociale sans vérification.
Sur le plan fiscal, distinguez la réalité du service, l’intérêt pour la société bénéficiaire et la justification de la rémunération. En France, l’article 39 du Code général des impôts constitue une référence pour l’analyse de la déductibilité des charges ; l’article 57 concerne les transferts indirects de bénéfices à l’étranger entre entreprises dépendantes. Ces références ne remplacent pas l’analyse du dossier.
Pour une convention transfrontalière examinée en 2026, faites préciser les obligations documentaires effectivement applicables aux entités concernées. Traitez aussi la TVA selon la nature du service, les parties et leur localisation, sans recopier un taux ou une formule d’autoliquidation par défaut.
La rédaction juridique et l’analyse fiscale doivent se rejoindre. Demandez que les réserves, les documents complémentaires attendus et les responsables de validation soient identifiés avant la signature.
Préparez un dossier utilisable en due diligence
Lors d’une cession, l’acquéreur doit comprendre les services dont la cible dépend et ce qu’il faudra remplacer après le closing. Une convention intragroupe ne suffit pas à organiser cette transition. Documentez les fonctions critiques, les accès nécessaires et les modalités de fin de prestation.
Réunissez dans la data room la convention signée, les annexes applicables, les validations sociales, les éléments de calcul et les preuves d’exécution. Ajoutez une explication des changements intervenus pendant la période examinée. Le lecteur doit pouvoir rapprocher les documents sans reconstituer lui-même l’organisation du groupe.
Évitez de répondre à une question de diligence en modifiant rétroactivement la description des services. Expliquez l’écart, rassemblez les pièces existantes et faites examiner la correction nécessaire. Une régularisation documentaire ne crée pas une prestation qui n’a pas été exécutée.
Confiez un périmètre précis à votre avocat
Lina s’adresse aux fondateurs et dirigeants européens qui doivent sécuriser leurs contrats commerciaux et leurs opérations intragroupe. Pour cette convention, le mandat doit préciser les entités, les services, les annexes, les validations attendues et l’articulation avec l’examen fiscal.
Chez Lina, les avocats seniors conservent la revue finale, la négociation et la validation. Le cadre annoncé comprend une réponse d’avocat sous 30 minutes, une proposition de forfait sous une heure et une livraison habituelle autour de 36 heures. Pour votre dossier en 2026, faites confirmer le périmètre, les pièces nécessaires et la date convenue : ces repères ne garantissent pas l’achèvement d’une analyse fiscale transfrontalière ou d’approbations dépendant de tiers.
L’intérêt est une responsabilité juridique identifiée et des livrables cadrés. La limite à gérer reste le périmètre du mandat : ne supposez pas que toutes les juridictions, toutes les négociations ou tous les examens fiscaux sont inclus sans confirmation.
Peut-on signer avant d’avoir tous les justificatifs ?
Vous pouvez organiser les prestations futures avant leur exécution, mais la signature ne prouve pas les services passés. Pour les périodes déjà facturées, rassemblez les pièces contemporaines disponibles et faites examiner les écarts. Ne présentez pas une annexe nouvelle comme un justificatif historique.
La même convention peut-elle couvrir plusieurs filiales ?
Une convention commune peut organiser plusieurs bénéficiaires si elle précise leurs engagements et la répartition des services. Prévoyez des annexes distinctes lorsque les périmètres diffèrent. La mutualisation du contrat ne dispense pas d’identifier ce que chaque filiale reçoit.
Faut-il revoir la convention avant une vente ?
Oui, examinez la convention avant une vente pour identifier les prestations qui cessent ou continuent après le closing. Distinguez la résiliation des services historiques de l’organisation d’une assistance transitoire. Coordonnez ces décisions avec le SPA et les engagements de transition.
FAQ
Qu’est-ce qu’une convention de management fees doit contenir ?
Une convention de management fees doit préciser les parties, les services, les bénéficiaires, les livrables et la méthode de calcul. Elle doit aussi organiser les justificatifs, les validations, les changements de périmètre et la fin des prestations.
Est-ce qu’une facture suffit à justifier les management fees ?
Une facture seule ne démontre pas l’exécution et l’intérêt des services facturés. Conservez les livrables, les éléments de calcul et les pièces permettant de relier la facturation aux prestations.
Peut-on choisir une rémunération forfaitaire ?
Une rémunération forfaitaire est une option à examiner pour des services récurrents dont le périmètre est défini. Documentez ses hypothèses et prévoyez une revue lorsque les services changent.
Comment éviter de facturer deux fois les mêmes fonctions ?
Comparez les services prévus avec les fonctions du mandataire social et les moyens déjà présents dans la filiale. Décrivez l’apport distinct du prestataire et faites examiner les chevauchements.
Une convention française fonctionne-t-elle pour une filiale belge ?
Une convention française ne règle pas à elle seule les exigences applicables à une filiale belge. Faites examiner les pouvoirs, les validations sociales, les prix de transfert et la TVA dans les juridictions concernées.
Lina peut-elle accompagner la rédaction du contrat ?
Lina accompagne les entreprises européennes sur leurs contrats commerciaux et leur documentation transfrontalière, avec revue finale par un avocat senior. Faites préciser le périmètre de rédaction, les annexes et la coordination fiscale attendue.
Le dernier contrôle : testez le contrat sans son auteur
Avant de signer, demandez à une personne qui n’a pas participé à la rédaction de suivre une prestation depuis sa description jusqu’à son justificatif et à son calcul. Si elle doit appeler le dirigeant pour comprendre la facture, le dossier reste incomplet.
Votre objectif pour 2026 : une convention que votre équipe peut appliquer et qu’un investisseur peut comprendre sans explication improvisée. Corrigez d’abord les annexes et les responsabilités ; la formule de rémunération vient ensuite.