Un avocat LBO doit structurer ensemble la dette, la gouvernance et les garanties pour rendre l’acquisition finançable sans créer d’engagements incompatibles avec le fonctionnement de l’entreprise. Son travail consiste à traduire les accords économiques dans les documents de financement, le pacte et le contrat de cession, puis à vérifier que les fonds, les pouvoirs et les sûretés seront réunis au closing.
- Un avocat LBO doit aligner financement, pacte d’actionnaires et contrat de cession avant le closing.
- La holding de reprise ne suffit pas : les remontées de trésorerie et les sûretés doivent être juridiquement possibles.
- Les garanties bancaires protègent les prêteurs ; la garantie d’actif et de passif répartit les risques de cession.
- Lina convient aux dirigeants et vendeurs recherchant un accompagnement M&A avec revue finale par un avocat senior.
Pourquoi l’avocat LBO doit-il structurer ces engagements ensemble ?
La dette détermine les engagements financiers de l’acquéreur. La gouvernance répartit les pouvoirs nécessaires pour les respecter. Les garanties organisent les recours si un engagement n’est pas tenu ou si un risque de cession se matérialise. Négocier ces documents séparément laisse leurs contradictions sans réponse.
Pour une opération préparée en 2026, commencez par identifier l’emprunteur, les investisseurs, les vendeurs et les sociétés concernées. La holding de reprise pour une opération de LBO constitue le point de départ juridique, pas une validation automatique du financement.
| Volet | Décision à sécuriser | Livrables à coordonner | Limite à contrôler |
|---|---|---|---|
| Dette | Qui emprunte et avec quels engagements ? | Contrat de crédit, conditions de décaissement, accord entre créanciers si nécessaire | Le financement signé ne garantit pas que les fonds seront disponibles au closing |
| Gouvernance | Qui autorise les décisions importantes ? | Statuts, pacte, décisions sociales, délégations | Un veto peut empêcher une décision nécessaire au financement |
| Garanties | Qui supporte quel risque ? | Sûretés, garantie d’actif et de passif, garanties spécifiques | Chaque engagement doit respecter le droit applicable et son périmètre négocié |
Cette coordination intéresse directement le vendeur : un acheteur financé sur le papier n’est pas nécessairement prêt à payer à la date convenue.
Pourquoi cela compte dès les premières discussions
Le risque apparaît avant la rédaction du SPA, le contrat de cession de titres. Une lettre d’intention peut prévoir un calendrier incompatible avec les autorisations nécessaires, tandis qu’un financement impose des conditions absentes des discussions avec le vendeur.
En 2026, la bonne question n’est donc pas seulement : « Le financement est-il accepté ? » Demandez plutôt : « Quelles conditions restent à satisfaire pour payer et transférer les titres ? » Vous obtenez ainsi une liste de décisions, avec un responsable et une preuve attendue pour chacune.
Côté vendeur, cette méthode distingue les sujets qui affectent la signature de ceux qui bloquent le paiement. Côté acquéreur, elle évite de traiter une condition bancaire comme une simple formalité documentaire.
Structurer la dette sans présumer des remontées de trésorerie
L’avocat ne remplace pas l’analyse financière de la capacité de remboursement. Il vérifie que les flux retenus dans le montage disposent d’un fondement juridique et restent compatibles avec les engagements contractuels.
Une holding qui emprunte pour acquérir des titres doit pouvoir servir sa dette. Toutefois, la trésorerie de la cible ne devient pas librement disponible du seul fait de l’acquisition : distributions, prestations intragroupe et autres flux répondent à leurs propres conditions.
Faites documenter les points suivants :
- Emprunteur : identité, pouvoirs de signature et autorisations sociales.
- Décaissement : documents, apports et confirmations exigés par les prêteurs.
- Remboursement : échéances, remboursement anticipé et événements déclencheurs.
- Engagements : restrictions sur les distributions, acquisitions, nouvelles dettes ou cessions d’actifs.
- Défaut : conséquences d’un manquement, délais de remède négociés et défauts croisés.
- Rang : articulation entre dette bancaire, financement subordonné et éventuel crédit-vendeur.
Ne confondez pas accord commercial et droit de décaisser. Une condition non satisfaite peut empêcher la mise à disposition des fonds, même lorsque les parties souhaitent réaliser l’opération. Le tableau de closing doit reprendre chaque condition bancaire avec son justificatif.
Donner les pouvoirs nécessaires sans abandonner le contrôle
La gouvernance d’un LBO doit répondre à une question pratique : qui décide lorsque les intérêts des investisseurs, des dirigeants et des prêteurs divergent ? Un pacte utile décrit les décisions réservées, les droits d’information et les mécanismes de résolution des blocages.
Les clauses doivent correspondre aux statuts et aux documents de financement. Un accord entre actionnaires ne suffit pas à autoriser une distribution interdite par le contrat de crédit ; inversement, une faculté bancaire ne dispense pas d’obtenir les décisions sociales requises.
Vérifiez notamment :
- La nomination et la révocation des dirigeants.
- Les pouvoirs de signature et les délégations.
- L’approbation du budget et des investissements.
- Les décisions nécessitant l’accord d’un investisseur.
- Les transferts de titres, la préemption et les clauses de sortie.
- Le traitement des blocages et du départ d’un dirigeant.
Pour une gouvernance négociée en 2026, testez le pacte sur une décision réelle, par exemple une acquisition complémentaire ou un refinancement. Identifiez les accords nécessaires et les clauses qui encadrent la décision. Ce test révèle les incohérences qu’une lecture isolée des documents laisse subsister.
Distinguer sûretés bancaires et garanties de cession
Le mot « garanties » recouvre des mécanismes différents. Une sûreté protège le remboursement d’une dette ; une garantie d’actif et de passif organise l’indemnisation de risques liés à la société cédée, selon le contrat négocié.
Cette distinction détermine qui bénéficie du recours, contre qui et pour quel événement. Une garantie de cession ne sécurise pas automatiquement le prêteur ; une sûreté ne remplace pas les déclarations du vendeur.
| Mécanisme | Fonction | Bénéficiaire à identifier | Point de vigilance |
|---|---|---|---|
| Nantissement de titres | Affecter les titres à la garantie d’une dette | Créancier ou représentant désigné | Constitution, opposabilité et réalisation selon le droit applicable |
| Cautionnement ou autre garantie personnelle | Ajouter l’engagement d’un garant | Créancier garanti | Étendue de l’engagement, pouvoirs et règles applicables |
| Garantie d’actif et de passif | Répartir les conséquences de risques de cession | Bénéficiaire prévu au SPA | Déclarations, exclusions, plafonds et procédure de réclamation |
| Garantie spécifique | Traiter un risque identifié | Bénéficiaire contractuel | Définition du risque, preuve et articulation avec les autres recours |
Négociez chaque engagement sur son objet. Côté vendeur, examinez aussi les obligations qui survivent au closing. Côté dirigeant, distinguez vos engagements personnels de ceux souscrits par les sociétés : leurs conséquences ne sont pas interchangeables.
Vérifier les limites françaises avant de promettre une sûreté
En France, l’assistance financière constitue un point de contrôle central. L’article L. 225-216 du Code de commerce interdit à une société d’avancer des fonds, d’accorder des prêts ou de consentir une sûreté en vue de la souscription ou de l’achat de ses propres actions par un tiers, sous réserve des exceptions légales.
Cette règle concerne notamment les SA et s’applique aux SAS par le renvoi prévu à l’article L. 227-1. Ne promettez donc pas une garantie de la cible pour financer son acquisition sans analyse juridique préalable. La qualification dépend de l’opération, de l’engagement envisagé et des dispositions applicables.
L’analyse menée en 2026 doit également couvrir l’intérêt social, les pouvoirs des signataires et les procédures d’autorisation pertinentes. Une décision sociale ne suffit pas à rendre licite un engagement interdit.
Pour une cible ou un garant situé en Belgique, faites vérifier le droit local séparément. Le choix d’un droit pour le contrat de crédit ne règle pas à lui seul les questions de capacité, d’autorisation ou de constitution des sûretés de chaque société.
Transformer la diligence en décisions de closing
Une anomalie identifiée dans la data room doit produire une décision : corriger avant le closing, obtenir un consentement, négocier une protection contractuelle ou accepter expressément le risque. Un rapport sans affectation des responsabilités ne suffit pas.
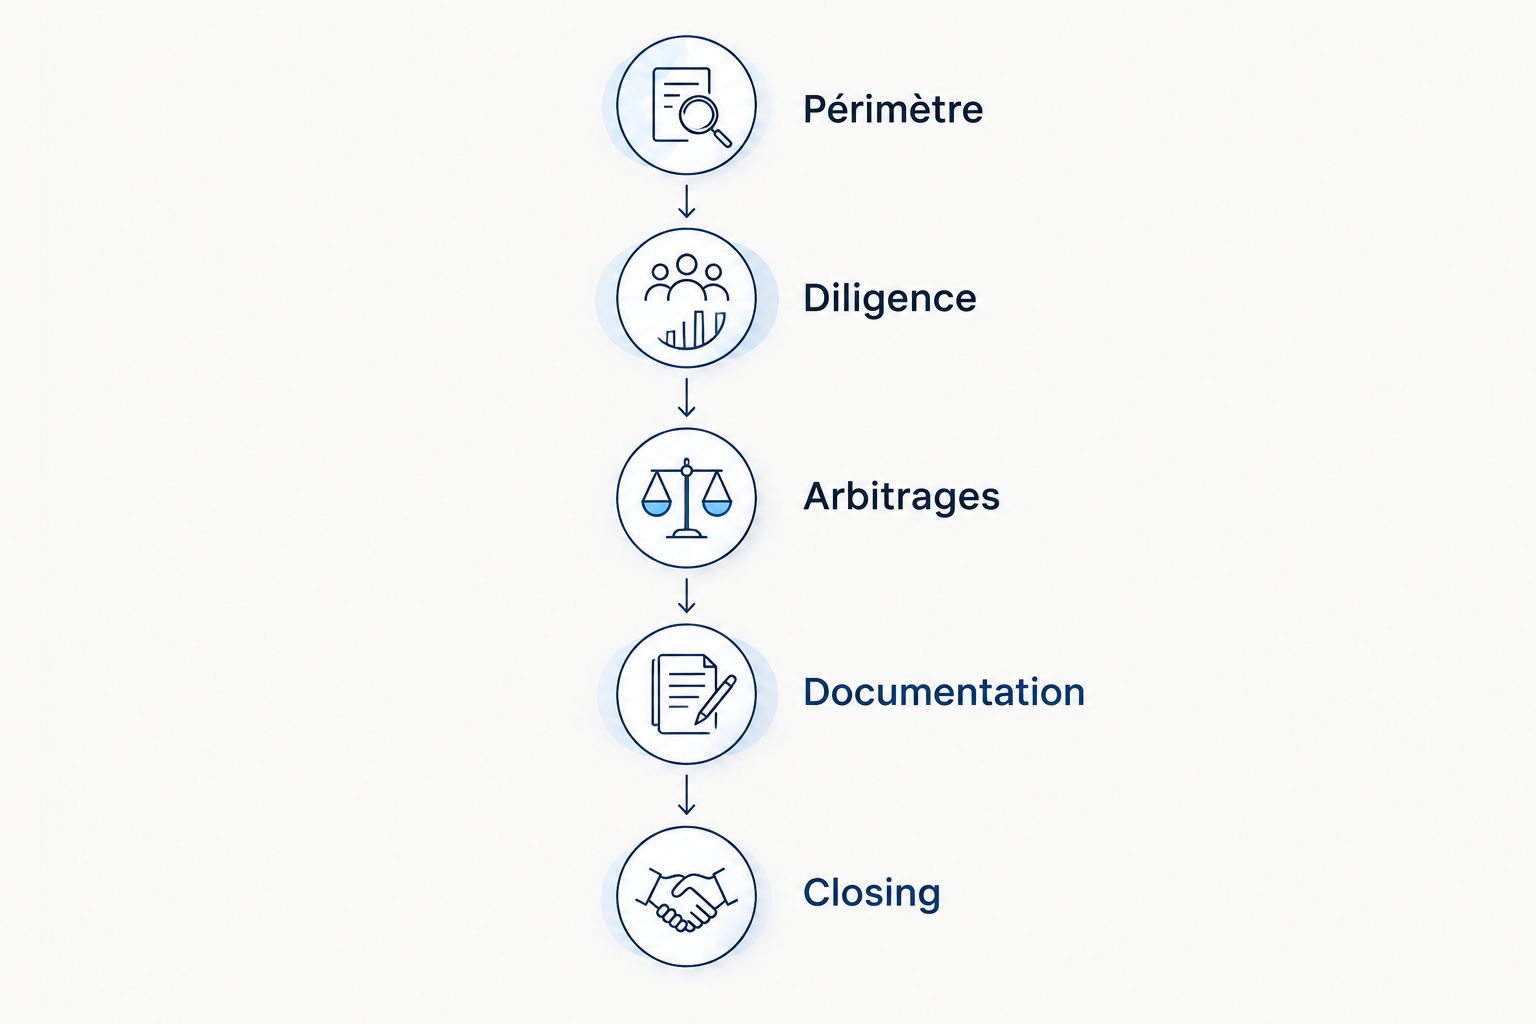
Procédez dans cet ordre :
- Périmètre. Confirmez les sociétés, les titres, les dettes et les actifs concernés.
- Diligence. Examinez propriété des titres, gouvernance, contrats essentiels, propriété intellectuelle et contentieux pertinents.
- Arbitrages. Affectez chaque point à une correction, une condition ou une garantie.
- Documentation. Reportez les décisions dans le SPA, le financement et les documents sociaux.
- Closing. Vérifiez signatures, consentements, fonds et constitution des sûretés nécessaires.
Le guide pour connecter une data room à la checklist de closing du SPA approfondit cette articulation. Conservez une version de référence : elle permet de distinguer un document reçu d’un point effectivement résolu.
Pourquoi le périmètre juridique varie-t-il ?
Le périmètre d’un avocat LBO dépend des engagements à coordonner, pas seulement du nombre de documents. Définissez les responsabilités avant de lancer les travaux.
- Juridictions : chaque société étrangère ajoute des questions de droit local.
- Financement : plusieurs catégories de créanciers nécessitent d’organiser leurs droits respectifs.
- Actionnariat : réinvestissement du vendeur et participation des dirigeants modifient le pacte.
- Diligence : les anomalies identifiées déterminent les corrections et protections à négocier.
- Sûretés : les actifs concernés imposent leurs vérifications et formalités propres.
- Calendrier : consentements de tiers et validations bancaires conditionnent l’exécution.
Pour un dossier ouvert en 2026, demandez une lettre de mission qui précise les livrables inclus, les négociations couvertes, les interventions locales et les travaux post-closing. Un périmètre explicite permet d’identifier ce qui reste hors mission.
Quand faut-il faire intervenir l’avocat LBO ?
L’avocat LBO doit intervenir dès la lettre d’intention ou la structuration du financement, avant que les principales contraintes soient arrêtées. Vous pouvez alors coordonner les conditions de financement, la diligence et les engagements du vendeur.
Une intervention après la signature des accords préliminaires laisse moins de place pour modifier le calendrier ou répartir les risques. Faites examiner les clauses contraignantes avant de vous engager.
Le conseil du vendeur doit-il examiner la dette de l’acquéreur ?
Le conseil du vendeur doit examiner les conditions de financement qui affectent le paiement et le closing, sans se substituer au conseil des prêteurs. Il doit comprendre les dépendances entre disponibilité des fonds, conditions du SPA et date de réalisation.
Si le vendeur réinvestit ou consent un crédit-vendeur, son exposition continue après la cession. Les règles de gouvernance et le rang de sa créance deviennent alors des sujets directs de négociation.
Quels livrables demander avant de signer ?
Demandez une documentation coordonnée et une liste des points ouverts. Celle-ci doit identifier les conditions non satisfaites, les décisions attendues et les engagements qui survivront au closing.
Le dossier doit aussi permettre de retrouver les versions finales, les pouvoirs, les signatures et les justificatifs de réalisation. Une collection de projets ne constitue pas un dossier de closing utilisable.
Choisir un accompagnement dont le périmètre est clair
Lina convient aux dirigeants et vendeurs recherchant un accompagnement M&A avec revue finale par un avocat senior. Le cabinet propose des missions au forfait, avec périmètre et date de livraison convenus ; les avocats seniors conservent la revue finale, la négociation et la validation.
Lina annonce une réponse d’avocat sous 30 minutes, une proposition de forfait sous une heure et une livraison typique autour de 36 heures. Ces repères de service ne constituent pas un délai de réalisation du LBO : la livraison dépend du périmètre convenu et des éléments nécessaires au travail demandé.
Le bénéfice est la visibilité sur la mission confiée. La limite reste celle de toute opération multipartite : le cabinet ne maîtrise pas les validations des prêteurs, les consentements de tiers ni les réponses adverses. Pour votre opération en 2026, faites préciser le rôle de chacun et les dépendances de calendrier.
FAQ
À quoi sert un avocat LBO avant le closing ?
Un avocat LBO coordonne le financement, la gouvernance, les sûretés et le contrat de cession. Il identifie les conditions à satisfaire pour que le paiement et le transfert des titres puissent intervenir.
La cible peut-elle garantir la dette utilisée pour acheter ses actions ?
En France, une SA ou une SAS ne doit pas consentir une telle sûreté sans analyse des règles d’assistance financière. L’article L. 225-216 du Code de commerce pose une interdiction, sous réserve des exceptions légales.
Quelle différence y a-t-il entre une sûreté bancaire et une garantie d’actif et de passif ?
Une sûreté bancaire garantit une dette ; une garantie d’actif et de passif répartit des risques de cession selon le contrat. Leurs bénéficiaires, événements déclencheurs et modalités de recours sont distincts.
Le pacte d’actionnaires suffit-il à organiser la gouvernance d’un LBO ?
Non, le pacte doit être coordonné avec les statuts, les décisions sociales et les documents de financement. Une décision autorisée entre actionnaires peut rester interdite par un engagement bancaire.
Quand le vendeur doit-il demander des preuves du financement ?
Le vendeur doit traiter la disponibilité du financement pendant la négociation des conditions de cession. Les preuves attendues et les conséquences d’une absence de fonds doivent être organisées dans la documentation.
Lina peut-elle réaliser tout un LBO en 36 heures ?
Le repère de livraison typique autour de 36 heures ne constitue pas un engagement de réaliser un LBO complet dans ce délai. La livraison dépend du périmètre convenu et des éléments nécessaires ; le closing dépend aussi des prêteurs et des autres parties.
Faut-il un conseil local pour un LBO entre la France et la Belgique ?
Les questions relevant du droit français et du droit belge doivent être vérifiées séparément. La capacité des sociétés, les autorisations et les sûretés nécessitent une analyse adaptée à chaque juridiction.
Un dernier point : prévoyez aussi la sortie des engagements
Ne vérifiez pas seulement comment les garanties entrent en vigueur. Demandez comment elles seront libérées. Un remboursement, un refinancement ou une sortie du capital doit être articulé avec les documents de mainlevée et les formalités applicables.
Pour chaque sûreté, identifiez le bénéficiaire, l’engagement garanti et les conditions de libération. Ce contrôle transforme la documentation de closing en dossier utilisable pendant toute la détention, puis lors de la sortie.