
En 2026, le calendrier d’une augmentation de capital va du term sheet au closing en passant par la vérification du cap table, la négociation des actes, les décisions sociales, la souscription et les formalités. Aucune durée unique ne couvre toutes ces étapes : la date de closing dépend des accords à obtenir, des conditions prévues et du droit applicable. La signature du term sheet ne crée pas, à elle seule, les nouvelles actions.
- Augmentation de capital calendrier : fixez en 2026 les décisions, signatures, versements et formalités avant d’annoncer un closing.
- Le term sheet cadre les conditions du tour ; il ne remplace ni les décisions sociales ni les actes définitifs.
- Lina convient aux fondateurs européens qui veulent coordonner les documents du tour et la revue finale par un avocat senior.
- Un calendrier de closing doit nommer le responsable et la pièce attendue pour chaque condition.
Pourquoi ce calendrier compte
Un investisseur peut être prêt à signer alors que les fondateurs négocient encore les droits attachés aux actions. Vous risquez alors de promettre une date que les décisions sociales, les versements ou la documentation ne permettent pas de tenir. Pour cadrer les points commerciaux avant la rédaction, commencez par verrouiller les points du term sheet.
Le bon calendrier distingue l’accord sur les conditions, la signature des actes et la réalisation juridique de l’opération. Ces événements ne coïncident pas nécessairement. En 2026, une date annoncée aux investisseurs doit donc être rattachée à des pièces et à des responsables, pas seulement à une intention commune de conclure.
Quel est le calendrier d’une augmentation de capital du term sheet au closing ?
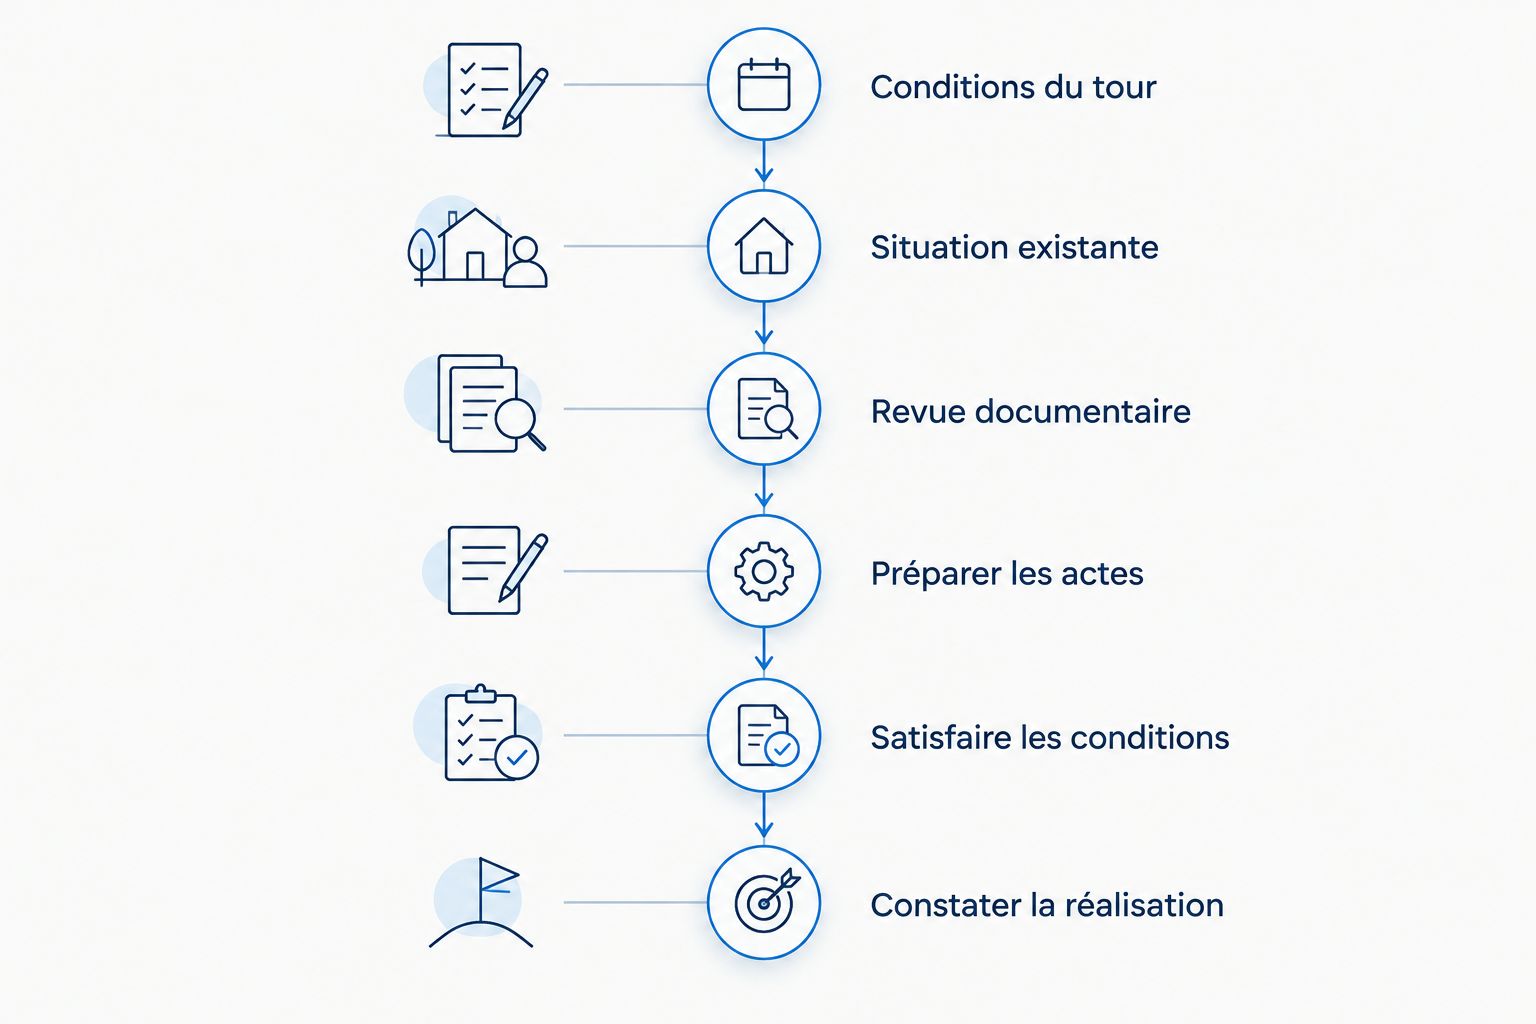
Pour une levée de fonds par émission d’actions, construisez le calendrier à rebours de la date de closing souhaitée. La séquence ci-dessous est un plan de travail, pas un délai légal uniforme. Chaque étape doit produire une décision ou un document identifiable avant de passer à la suivante.
- Arrêter les conditions du tour. Le term sheet fixe les points à traduire dans les actes : valorisation, montant souscrit, droits des investisseurs, gouvernance et conditions de closing. Notez séparément les sujets encore ouverts ; une mention vague dans le term sheet ne résout pas un désaccord sur la liquidation préférentielle ou l’anti-dilution.
- Vérifier la situation existante. Rapprochez le cap table des statuts, du pacte, des décisions antérieures et des instruments donnant accès au capital. Identifiez les droits de souscription, autorisations, conversions ou accords contractuels qui affectent l’opération envisagée.
- Faire la revue documentaire. Les questions soulevées par la due diligence doivent déboucher sur une correction, une information dans les actes ou une condition à satisfaire avant closing. Une liste de documents reçus ne suffit pas : il faut décider ce qui bloque réellement la signature ou la réalisation.
- Négocier et préparer les actes. Selon la structure retenue, le dossier comprend les décisions sociales, les documents de souscription, les statuts mis à jour et un pacte ou un avenant. Le terme exact, le signataire et l’ordre de signature dépendent de la société et de l’opération.
- Obtenir les décisions et satisfaire les conditions. Organisez les approbations requises, les signatures, les versements et les justificatifs prévus par les actes. Une condition laissée ouverte doit avoir un responsable et une preuve de réalisation.
- Constater la réalisation et traiter les suites. Confirmez que les conditions sont remplies et que l’augmentation peut être constatée. Mettez ensuite en cohérence les registres, le cap table, les statuts et les formalités applicables.
La checklist de closing est le lien entre ces étapes. Pour chaque ligne, indiquez le document, la personne chargée de l’obtenir, le signataire et le statut. Un projet d’acte prêt à circuler n’est pas une signature ; une signature n’est pas une preuve de versement ; un versement ne dispense pas de constater et documenter l’opération.
Fixez la date de closing sur les conditions, pas sur le term sheet
Le term sheet sert à aligner les parties sur les paramètres du financement. Il faut ensuite vérifier si ces paramètres sont compatibles avec les droits déjà accordés et avec les décisions que la société doit prendre. Le calendrier de closing commence à devenir fiable quand les points ouverts ont un traitement précis : négociation, modification d’acte, approbation ou abandon.
Classez les conditions dans la checklist selon leur rôle. Les conditions préalables doivent être satisfaites avant la réalisation si les actes l’exigent ; les formalités consécutives viennent après. Ne déplacez pas une difficulté juridique dans la colonne des tâches ultérieures pour préserver artificiellement une date de signature. Si les parties veulent signer avant que certaines conditions soient levées, les actes doivent décrire clairement ce qui reste à accomplir avant la réalisation.
Pour chaque condition, demandez quelle pièce prouve qu’elle est remplie. Il peut s’agir d’une décision sociale signée, d’un acte négocié dans sa version définitive ou d’un justificatif de versement, selon le dossier. Cette question simple évite qu’une réunion de closing se transforme en recherche de documents. Elle permet aussi d’expliquer à l’investisseur pourquoi une date change, sans confondre retard de négociation et attente d’une formalité.
Souscription nouvelle ou conversion : quel ordre de travail ?
Ces mécanismes ne produisent pas le même dossier. Une souscription d’actions nouvelles exige de traiter les conditions d’émission et de souscription. Une conversion d’un instrument existant exige d’abord de relire cet instrument et son mécanisme de conversion. Ne placez pas les deux dans un même calendrier sans vérifier leurs conditions propres.
| Mécanisme | À vérifier avant les actes | Point de closing à documenter |
|---|---|---|
| Souscription d’actions nouvelles | Droits existants, décisions nécessaires, conditions d’émission et texte des documents de souscription | Souscriptions, versements et constatation de l’opération selon les actes applicables |
| Conversion d’un instrument existant | Conditions de conversion, événements déclencheurs et effet sur le cap table | Application du mécanisme convenu et mise à jour cohérente des titres et registres |
La souscription est adaptée à l’entrée d’un investisseur contre l’émission de nouvelles actions. Son avantage est de rendre visibles les conditions du tour dans les actes de souscription. Sa contrainte est de coordonner les décisions sociales, les signatures et les versements. La conversion est adaptée à un instrument déjà émis dont les conditions prévoient l’accès au capital. Elle s’appuie sur un mécanisme contractuel existant, mais ajoute une lecture indispensable de cet instrument avant de finaliser le cap table du tour.
Si un tour combine souscriptions et conversions, préparez un cap table qui montre les effets de chaque opération dans le bon ordre. Une différence entre le cap table présenté à l’investisseur et les droits issus des actes est un problème de closing, pas une simple question de présentation. Faites valider le résultat avant de figer les décisions sociales.
Pourquoi le calendrier d’une augmentation de capital varie
En 2026, le calendrier juridique dépend des caractéristiques du dossier. Les facteurs suivants changent les pièces à préparer ou l’ordre des décisions ; aucun ne justifie, à lui seul, une durée standard :
- La forme sociale et le droit applicable. Une SAS française et une société belge ne suivent pas une liste interchangeable de décisions et de formalités. Vérifiez le véhicule concerné avant de reprendre une checklist utilisée sur un autre tour.
- Les droits des associés existants. Statuts, pacte et décisions antérieures déterminent les vérifications à effectuer avant d’émettre ou d’attribuer des titres. Un accord commercial entre fondateurs et investisseur ne règle pas automatiquement ces droits.
- Les instruments en circulation. Obligations convertibles ou autres droits d’accès au capital changent la lecture du cap table et peuvent imposer des documents propres à leur conversion.
- Les conditions négociées par l’investisseur. Gouvernance, droits économiques et informations demandées doivent être traduits dans les bons actes. Un point encore contesté empêche de considérer la documentation comme définitive.
- Les résultats de la due diligence. Une pièce manquante ou une incohérence identifiée doit recevoir une décision : corriger avant closing, documenter dans les actes ou revoir la condition prévue.
- La disponibilité des signataires et des justificatifs. Une décision approuvée mais non signée, ou un versement attendu sans preuve, laisse la checklist ouverte.
Ces facteurs appellent une date assortie d’hypothèses explicites. Écrivez ce qui doit être reçu pour maintenir le closing, puis réévaluez la date dès qu’une condition change. Cela donne aux fondateurs et à l’investisseur une réponse exploitable, plutôt qu’une estimation détachée du dossier.
Faites correspondre chaque livrable à une décision
Le dossier de closing ne doit pas être un empilement de fichiers. Chaque livrable sert une décision précise : qui détient quoi, quels droits s’appliquent, qui a autorisé l’émission et à quel moment l’opération est réalisée. Avant la circulation pour signature, rapprochez les versions des actes ; une modification du pacte peut imposer de reprendre les décisions ou le cap table.
Pour une levée de fonds, Lina intervient sur les term sheets, les pactes d’associés et le travail juridique de financement. Lina est adaptée aux fondateurs européens qui veulent cadrer les conditions du tour, les actes et la revue finale par un avocat senior. Les agents prennent en charge le travail de volume ; les avocats seniors conservent la revue, la négociation et la validation finale. Le périmètre, le forfait et la date de livraison se définissent pour le dossier concerné.
La distinction entre livraison des documents et closing de la levée est essentielle. Un projet livré ne signifie pas que l’investisseur a signé, que les conditions sont levées ou que l’opération est constatée. Lorsque vous fixez un calendrier avec Lina, rattachez donc chaque livraison aux validations et aux pièces attendues des autres parties.
Cadrez votre calendrier de closing
Définissez les actes, les conditions et le périmètre juridique de votre levée de fonds.
Les questions à trancher avant d’annoncer une date
Peut-on fixer le closing dès le term sheet ? Vous pouvez fixer une date cible en 2026, mais elle doit rester liée aux conditions à remplir et aux validations nécessaires. Séparez dans vos échanges la date envisagée pour signer les actes et celle à laquelle l’opération sera effectivement réalisée.
Que faire si la due diligence révèle un problème ? Inscrivez le problème dans la checklist et choisissez son traitement avant de diffuser les versions finales. La réponse peut modifier une condition, un acte ou la date cible ; laisser le sujet dans un échange de courriels ne sécurise pas le closing.
Quand mettre à jour le cap table ? Préparez une version prévisionnelle pendant la négociation, puis vérifiez-la contre les décisions et actes signés avant de retenir la version issue de l’opération. Distinguez clairement les titres déjà émis, ceux à émettre et ceux issus d’une conversion prévue.
FAQ
Combien de temps prend une augmentation de capital après le term sheet en 2026 ?
Il n’existe pas de durée unique entre le term sheet et le closing en 2026. Le calendrier dépend des négociations, des décisions sociales, des conditions de souscription et des pièces nécessaires à la réalisation.
Le term sheet suffit-il pour réaliser une augmentation de capital ?
Non, le term sheet ne suffit pas à réaliser une augmentation de capital. Les décisions, actes, souscriptions et formalités applicables doivent être traités selon la structure du tour.
Peut-on signer les actes avant que toutes les conditions soient remplies ?
La signature et la réalisation peuvent être distinctes si les actes organisent des conditions à satisfaire avant le closing. La checklist doit alors préciser chaque condition, sa preuve et son responsable.
Quand faut-il préparer le pacte d’associés pendant une levée de fonds ?
Préparez le pacte pendant la négociation des actes définitifs, après avoir identifié les droits convenus dans le term sheet. Vérifiez sa cohérence avec les statuts, les décisions sociales et le cap table avant signature.
Une conversion d’obligations suit-elle le même calendrier qu’une souscription nouvelle ?
Non, une conversion exige de vérifier les conditions de l’instrument existant avant de fixer les étapes du closing. Une souscription nouvelle appelle une vérification propre des conditions d’émission, de souscription et de versement.
Une levée de fonds française et une levée belge utilisent-elles la même checklist ?
Non, la checklist doit être adaptée à la forme sociale et au droit applicable. Les accords commerciaux du tour peuvent se ressembler, mais les décisions et formalités ne doivent pas être copiées d’un dossier à l’autre.
Lina peut-elle garantir la date de closing d’une levée de fonds ?
Non, la date de closing dépend aussi des investisseurs, des signataires et de la satisfaction des conditions. Lina peut cadrer le périmètre et la livraison de son travail juridique, avec revue, négociation et validation finale par des avocats seniors.
Dernier point : définissez le closing par sa preuve
En 2026, ne terminez pas votre calendrier par une case « signature » cochée. Terminez-le par une liste des preuves qui établissent que les conditions ont été satisfaites, que l’opération a été constatée et que les documents de la société concordent. Si personne ne peut nommer la dernière pièce attendue, la date de closing n’est pas encore maîtrisée.


