
Non, un term sheet n’est pas, en principe, obligatoire pour réaliser une levée de fonds privée en France ou en Belgique en 2026 : vous pouvez négocier puis signer directement les documents d’investissement. Son absence ne dispense toutefois ni des autorisations sociales et formalités applicables, ni du respect des engagements déjà pris ; inversement, un term sheet signé peut imposer des obligations sans garantir le financement.
- Term sheet obligatoire en levée de fonds : non en principe, mais certaines clauses engagent les signataires.
- Distinguez l’accord économique, les clauses contraignantes et les documents nécessaires au closing.
- Une exclusivité signée ne garantit pas que l’investisseur versera les fonds.
- Lina accompagne les fondateurs européens en levée de fonds avec une validation finale par des avocats seniors.
Un term sheet est-il obligatoire pour lever des fonds ?
Non : l’obligation de réaliser les actes nécessaires à l’investissement ne crée pas une obligation générale de signer un term sheet préalable. En France, pour une augmentation de capital de SAS, les décisions sociales, la souscription et les formalités pertinentes restent nécessaires. Le term sheet ne les remplace pas.
Le titre du document ne détermine pas, à lui seul, ses effets. Une lettre d’intention, une offre d’investissement et un term sheet doivent être examinés selon leur contenu, les réserves exprimées et le droit applicable. Vérifiez notamment les clauses qui rendent un term sheet contraignant.
| Parcours | Le plus adapté à | Avantage | Limite |
|---|---|---|---|
| Term sheet avant les contrats | Tour avec négociation économique et gouvernance à organiser | Fixe une base commune avant la rédaction détaillée | Ajoute une étape et peut contenir des engagements immédiats |
| Signature directe des contrats | Opération dont les paramètres sont déjà suffisamment définis | Évite un document intermédiaire | Déplace toute la négociation dans les actes définitifs |
| Instrument convertible avec documentation adaptée | Financement dont la conversion interviendra selon des conditions convenues | Permet de définir les mécanismes d’investissement et de conversion | Exige de traiter précisément les événements de conversion et la dilution |
Aucun de ces parcours ne supprime la vérification des pouvoirs, des droits des associés existants ou des conditions de réalisation.
Pourquoi cette distinction protège votre closing
Au stade de la levée, votre décision n’est pas seulement de signer une synthèse. Vous décidez aussi quand arrêter les discussions avec d’autres investisseurs, ouvrir la data room et engager la négociation des actes définitifs.
Le risque est de concéder une exclusivité ferme contre une intention d’investir encore conditionnelle. Un document présenté comme non contraignant mérite donc une lecture clause par clause. L’asymétrie entre vos obligations et celles de l’investisseur compte davantage que sa longueur.
Pour une levée préparée en 2026, séparez clairement l’accord commercial, les engagements immédiatement applicables et les conditions nécessaires au versement. Cette séparation évite de confondre avancée des négociations et financement acquis.
Tour en capital : fixez les droits avant les actes
Pour un tour en capital, le term sheet sert à cadrer la valorisation, la participation attendue et les droits attachés à l’investissement. Son intérêt augmente lorsque plusieurs sujets restent interdépendants : préférence de liquidation, gouvernance, droits de veto, information et mécanismes de sortie.
La valorisation ne suffit pas à apprécier l’accord. Une préférence de liquidation organise la répartition du produit de sortie ; un droit de veto encadre certaines décisions. Ces effets doivent être compris avant leur transcription dans le pacte et, selon le sujet, dans les statuts.
Demandez une cap table avant et après l’opération, avec les hypothèses de dilution explicites. Le traitement du plan d’intéressement et des instruments existants doit correspondre aux termes négociés.
Recommandation : utilisez un term sheet lorsque l’accord économique reste à construire, plutôt que de découvrir les désaccords dans les projets définitifs. Sa limite demeure claire : même détaillé, il ne réalise pas l’augmentation de capital.
Financement convertible : ne reportez pas les points décisifs
Un financement convertible ne rend pas un term sheet automatiquement obligatoire. Vous pouvez passer directement à la documentation de l’instrument si ses conditions sont suffisamment définies et si les décisions nécessaires sont organisées.
L’absence de valorisation définitive à la signature ne signifie pas l’absence de négociation économique. Le mécanisme de conversion, les événements déclencheurs, l’échéance éventuelle et les droits accordés entre investissement et conversion restent déterminants.
Pour une opération française, distinguez notamment les obligations convertibles des BSA AIR. Ces instruments ne reposent pas sur une mécanique juridique identique. Un modèle étranger ne suffit pas à valider leur émission ou leurs effets.
Recommandation : choisissez la documentation selon l’instrument, pas selon le souhait de raccourcir le dossier. La signature directe évite une étape ; elle impose néanmoins de régler les points décisifs dès les actes d’investissement.
Quelles clauses vous engagent avant le financement ?
Un term sheet peut réserver le caractère non contraignant des principaux termes de l’investissement tout en rendant certaines clauses obligatoires. Il faut identifier précisément lesquelles et vérifier la cohérence de cette distinction dans tout le document.
Examinez en priorité :
- Confidentialité : informations couvertes, destinataires autorisés et exceptions, notamment pour vos conseils.
- Exclusivité : opérations interdites, personnes concernées, durée et conditions de sortie.
- Frais : dépenses supportées par chaque partie et conséquences d’un abandon de l’opération.
- Droit applicable et litiges : règles retenues et juridiction ou mécanisme de règlement prévu.
- Communication : possibilité d’annoncer les discussions, l’investissement envisagé ou la signature.
En France, l’article 1103 du Code civil pose la force obligatoire des contrats légalement formés. L’article 1112 encadre les négociations précontractuelles par l’exigence de bonne foi, et l’article 1112-2 traite de l’utilisation ou de la divulgation non autorisée d’informations confidentielles obtenues pendant les négociations. Ces références éclairent l’analyse française en 2026 ; elles ne remplacent pas l’examen du texte signé.
Ne signez pas une exclusivité sans comprendre comment elle prend fin. Une date de closing envisagée n’est pas nécessairement une date d’expiration de vos obligations.
Pourquoi le besoin d’un term sheet varie
Le bon critère est le nombre de décisions encore ouvertes, pas uniquement le stade annoncé du tour. Une opération seed avec des droits particuliers exige une analyse différente d’un investissement reprenant des termes déjà négociés.
- Structure du financement : capital, obligations convertibles et BSA AIR appellent des documents et décisions distincts.
- Nombre d’investisseurs : la coordination entre investisseur principal et co-investisseurs doit être organisée.
- Droits demandés : gouvernance, préférence de liquidation et protection contre la dilution influencent l’équilibre du tour.
- Documentation existante : statuts, pacte et instruments antérieurs peuvent imposer des consentements ou adaptations.
- Dimension transfrontalière : droit de la société, droit des contrats et modalités locales d’exécution doivent être articulés.
- Conditions préalables : audit, validation interne de l’investisseur et régularisations modifient le chemin vers le closing.
Un term sheet utile rend ces décisions visibles. Un term sheet incomplet peut au contraire donner l’impression d’un accord tout en laissant ouverts les points qui déterminent réellement la participation et le contrôle.
Passez de l’accord de principe au versement
Pour organiser un closing en 2026, attribuez un responsable à chaque condition et rattachez chaque livrable à une décision. La signature du term sheet n’est qu’un jalon éventuel de ce parcours.
- Accord économique : consignez les paramètres acceptés, les réserves et les sujets restant à négocier.
- Vérifications juridiques : contrôlez la cap table, les pouvoirs, les droits existants et les éléments pertinents de la data room.
- Actes définitifs : préparez les contrats d’investissement, le pacte et les adaptations statutaires nécessaires à l’opération.
- Autorisations sociales : obtenez les décisions et consentements requis selon la société, l’instrument et les documents existants.
- Closing et formalités : vérifiez la réalisation des conditions, organisez les flux et accomplissez les inscriptions et formalités applicables.
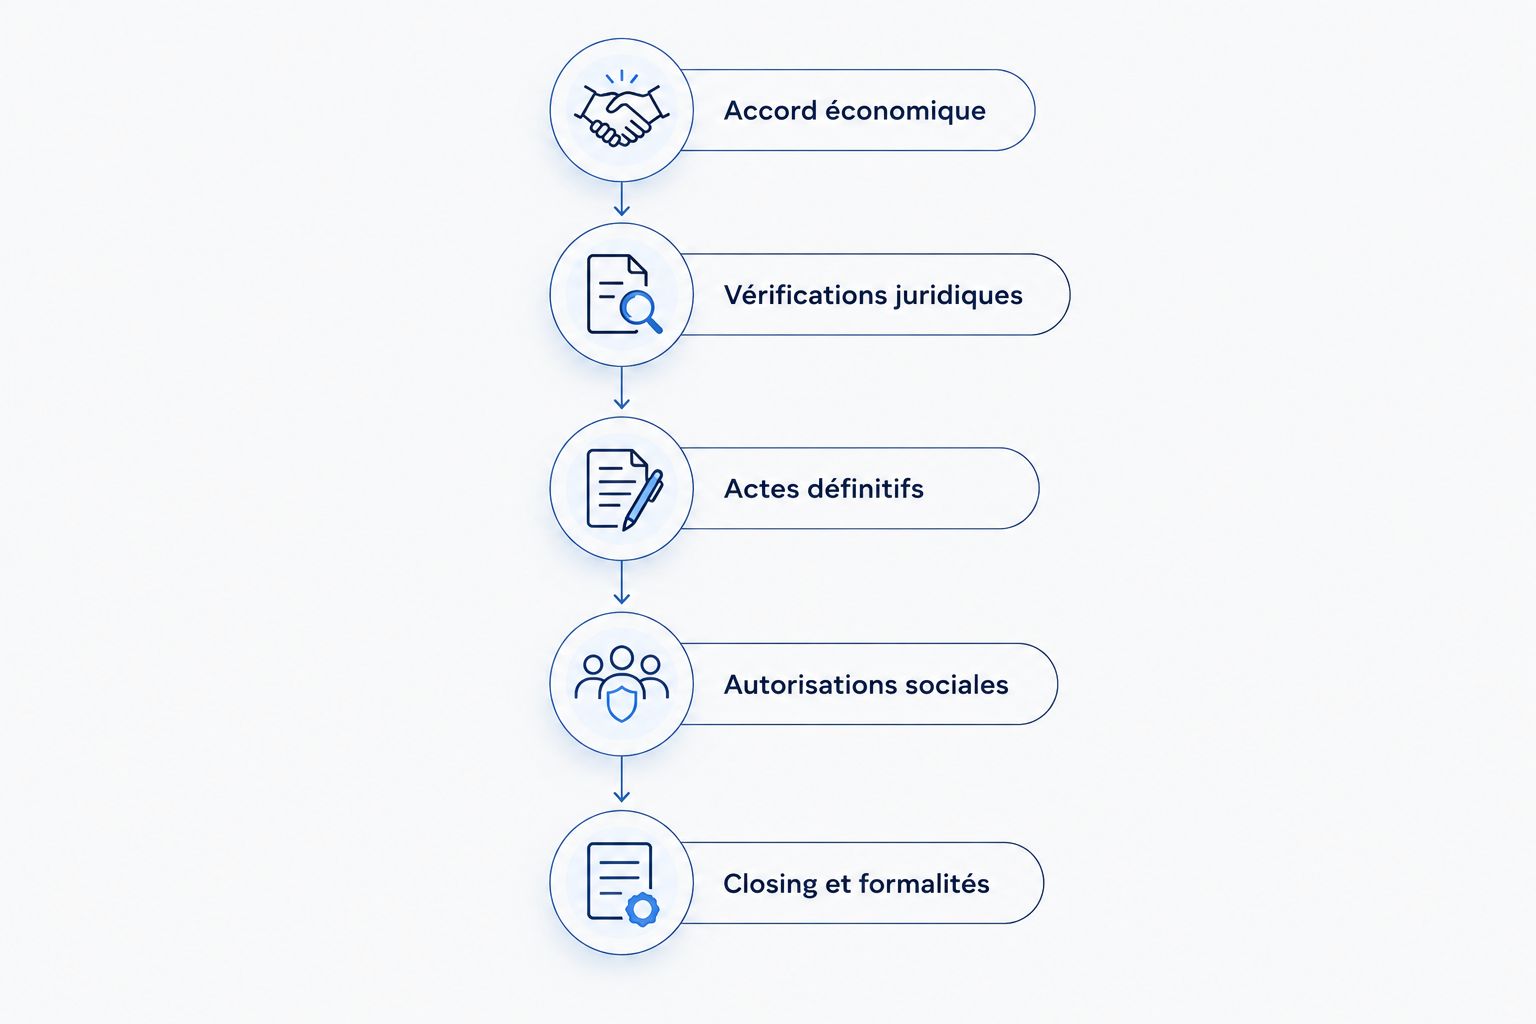
Le séquencement exact dépend de l’opération. Certaines décisions précèdent la souscription ; certaines obligations subsistent après le versement. Faites apparaître ces dépendances dans la checklist plutôt que de retenir une seule date de signature pour tout le dossier.
Le livrable final doit permettre de retrouver les versions signées, les décisions, les justificatifs et la répartition du capital mise à jour. Un dossier signé mais incohérent avec les registres laisse un problème pour le prochain tour.
France et Belgique : vérifiez le droit de la société
Un term sheet rédigé en anglais ne transforme pas une société française ou belge en société soumise aux mécanismes d’un modèle étranger. La langue de négociation ne détermine ni les compétences des organes sociaux ni les formalités d’émission.
En France, l’analyse dépend notamment de la forme sociale et des statuts. En Belgique, les règles applicables à la société et à l’émission doivent être vérifiées séparément. Ne transposez pas automatiquement une checklist de SAS à une société belge.
Pour un tour transfrontalier en 2026, identifiez le droit retenu pour chaque contrat et les règles impératives applicables à la société. Faites aussi correspondre les droits promis dans le term sheet avec les documents capables de les mettre effectivement en œuvre.
Faites cadrer la négociation avant l’exclusivité
Lina s’adresse aux fondateurs européens qui veulent faire encadrer leur levée de fonds par des avocats seniors. Le périmètre pertinent couvre la lecture des engagements immédiats, la négociation des termes et leur traduction dans les actes nécessaires au closing.
Chez Lina, les avocats seniors conservent la revue finale, la négociation et la validation. Les agents prennent en charge le travail de volume. Ce fonctionnement ne dispense ni de fournir une cap table exacte ni de signaler les engagements antérieurs.
Lina annonce une réponse d’avocat sous 30 minutes, une proposition de forfait sous 1 heure et une livraison typique autour de 36 heures pour un périmètre défini. Ces délais ne constituent pas une promesse de closing : le périmètre, les pièces disponibles, les validations des parties et les dépendances doivent être précisés avant l’engagement.
L’intérêt est d’avoir un responsable juridique et des livrables définis. La limite est celle de toute opération négociée : votre conseil ne contrôle ni la décision d’investissement ni la vitesse des réponses adverses.
Peut-on lever des fonds sans signer de term sheet ?
Oui, vous pouvez signer directement les documents d’investissement. Cette voie convient lorsque les paramètres sont suffisamment définis ; elle ne supprime pas la négociation, les autorisations ou les formalités nécessaires.
Un term sheet signé oblige-t-il l’investisseur à investir ?
Non, pas automatiquement : cela dépend de ses stipulations et du droit applicable. Une réserve d’audit satisfaisant, d’approbation interne ou de signature des actes définitifs doit être distinguée d’un véritable engagement ferme.
Peut-on abandonner la levée après un term sheet ?
Oui, lorsque les engagements pris le permettent, mais l’abandon ne neutralise pas les clauses déjà obligatoires. Vérifiez l’exclusivité, la confidentialité, les frais et les règles applicables à la rupture des négociations avant d’annoncer votre décision.
FAQ
Est-ce qu’un term sheet est obligatoire pour une levée seed en 2026 ?
Non, un term sheet n’est pas en principe obligatoire pour une levée seed privée en France ou en Belgique. Les actes, autorisations et formalités nécessaires dépendent toutefois de la société et de l’instrument choisi.
Un accord par courriel peut-il m’engager avant le term sheet ?
Oui, des échanges par courriel peuvent créer des engagements selon leur contenu et le droit applicable. Examinez les termes acceptés, les réserves exprimées et les pouvoirs de leurs auteurs.
Faut-il signer un NDA avant de transmettre la data room ?
Un NDA n’est pas une condition générale de validité d’une levée de fonds. Définissez néanmoins les obligations de confidentialité et les accès avant de partager les informations sensibles.
Peut-on modifier un term sheet après sa signature ?
Oui, les parties peuvent convenir de modifications. Formalisez leur accord et vérifiez séparément le sort des clauses contraignantes déjà applicables.
Le term sheet remplace-t-il le pacte d’associés ?
Non, un term sheet ne remplace pas automatiquement le pacte d’associés. Le pacte organise les droits et obligations convenus entre ses signataires dans une documentation distincte.
Un investisseur peut-il exiger un term sheet avant son audit ?
Oui, un investisseur peut en faire une condition de son processus de négociation. Cette exigence commerciale ne crée pas une obligation légale générale pour toutes les levées.
Lina peut-elle accompagner la négociation puis le closing ?
Lina propose un accompagnement juridique en financement venture comprenant les term sheets et les pactes d’associés. Le périmètre de la mission, les livrables et les dépendances doivent être convenus pour votre opération.
Le dernier point à vérifier
Avant de signer, demandez une lecture séparée des obligations qui survivent à l’échec du financement. Confidentialité, frais et règlement des litiges peuvent rester pertinents alors même que l’investissement n’a jamais lieu.
Votre contrôle final : que devez-vous encore respecter si aucun fonds n’est versé ? Cette question révèle les engagements réels du document mieux qu’une mention générale de caractère non contraignant.


