
Un term sheet contraignant n’oblige pas nécessairement l’investisseur à financer la société : il engage les parties sur les clauses que le texte rend obligatoires, notamment la confidentialité ou l’exclusivité, et peut aussi engager sur l’opération si ses termes expriment un accord ferme et suffisamment précis. En 2026, la mention « non contraignant » ne neutralise pas une clause expressément obligatoire. Avant de signer, séparez donc les engagements immédiats des conditions qui restent à négocier jusqu’au closing.
- Un term sheet contraignant peut obliger sur la confidentialité et l’exclusivité sans obliger l’investisseur à financer le tour.
- La mention non contraignant ne suffit pas : chaque clause et la formulation de l’engagement comptent.
- Lina est adaptée aux fondateurs qui veulent fixer les clauses engageantes avant de signer un term sheet de levée.
- En France et en Belgique, vérifiez le droit applicable avant de reprendre un modèle rédigé pour une autre juridiction.
Un term sheet contraignant : quelles clauses engagent vraiment les parties ?
La réponse se lit clause par clause. Un fondateur qui signe en 2026 doit distinguer ce qui prend effet à la signature, ce qui dépend de la documentation définitive et ce qui reste une hypothèse de négociation. Pour replacer cette vérification dans l’ensemble du tour, consultez les points à verrouiller dans un term sheet de levée.
| Élément du term sheet | Quand peut-il engager ? | Décision à prendre avant signature |
|---|---|---|
| Confidentialité | Si le texte impose de protéger les informations échangées, même lorsque le financement reste à négocier. | Définir les informations couvertes, les destinataires autorisés et la durée. |
| Exclusivité | Si la société s’interdit expressément de solliciter ou de négocier avec d’autres investisseurs. | Fixer le périmètre, la durée et les événements qui mettent fin à la restriction. |
| Frais de transaction | Si une clause attribue clairement les frais ou prévoit leur remboursement. | Identifier les dépenses concernées et les conditions de prise en charge. |
| Valorisation et montant envisagé | Si la rédaction dépasse l’intention de négocier et constitue un engagement ferme, suffisamment précis. | Dire explicitement si ces termes restent soumis aux contrats définitifs et aux autorisations requises. |
| Gouvernance et droits des investisseurs | Si une stipulation crée un engagement autonome ; sinon, ces points restent à documenter. | Réserver leur mise en œuvre au pacte, aux statuts ou aux actes de l’opération. |
| Droit applicable et règlement des différends | Si les parties conviennent expressément des règles applicables à leurs engagements. | Vérifier la cohérence avec les sociétés, investisseurs et documents concernés. |
La distinction décisive n’est pas entre term sheet signé et non signé : elle est entre clause obligatoire et condition encore ouverte. Une signature prouve l’accord sur le document. Elle ne transforme pas automatiquement chaque projection de cap table ou de calendrier en obligation de réaliser l’investissement.
Pourquoi cela compte avant le closing
Vous pouvez perdre une autre piste de financement en acceptant une exclusivité, même si l’investisseur n’a aucune obligation définitive de souscrire. Le risque est asymétrique : votre interdiction de négocier peut commencer immédiatement, tandis que la décision d’investir reste soumise à la due diligence, aux approbations et à la documentation finale.
En 2026, traitez le term sheet comme une décision de calendrier autant que de valorisation. Vérifiez qui porte le risque d’un retard : une exclusivité sans terme précis immobilise la société ; des conditions de closing mal définies laissent ouvertes les raisons de ne pas signer. Protégez votre capacité à poursuivre le tour pendant que les documents définitifs se préparent.
Protéger la confidentialité sans bloquer les échanges utiles
Une clause de confidentialité contraignante doit permettre les échanges nécessaires à la levée tout en contrôlant la circulation des données. Décrivez les informations protégées, les personnes qui peuvent les recevoir et l’usage autorisé. Prévoyez aussi le traitement des informations déjà publiques ou obtenues licitement par ailleurs, selon le droit applicable.
Cette rédaction compte dès que vous ouvrez la data room. Un investisseur peut avoir besoin de transmettre certains documents à ses conseils ou à ses instances de décision ; la clause doit encadrer cette transmission, pas l’empêcher par accident. Si un NDA distinct est déjà signé, comparez ses définitions et ses durées avec celles du term sheet. Deux textes contradictoires compliquent la gestion d’une divulgation.
En France, la confidentialité des informations obtenues pendant les négociations peut aussi être protégée par les règles précontractuelles. Cela ne dispense pas de rédiger une clause adaptée aux informations sensibles de votre tour. Pour une opération transfrontalière, faites vérifier quel texte et quel droit gouvernent effectivement chaque échange.
Encadrer l’exclusivité pour préserver le tour
L’exclusivité mérite une lecture plus stricte que les autres clauses de procédure : elle vous interdit potentiellement de discuter avec un investisseur concurrent alors que le tour n’est pas encore sécurisé. En 2026, refusez toute formule qui ne permet pas d’identifier quand la restriction commence et quand elle s’arrête.
- Périmètre : la clause interdit-elle de solliciter de nouveaux investisseurs, de poursuivre des discussions existantes ou de signer une autre opération ? Ce ne sont pas les mêmes contraintes.
- Parties concernées : vérifiez si l’engagement vise seulement la société ou également certains fondateurs ou actionnaires signataires.
- Durée : indiquez un terme identifiable plutôt qu’une référence vague à la fin des négociations.
- Conditions de sortie : précisez ce qui se passe si l’investisseur interrompt la due diligence, modifie les termes essentiels ou ne respecte pas les étapes convenues.
- Échanges permis : identifiez les discussions qui doivent continuer, notamment avec les investisseurs déjà présents au capital, lorsque cela correspond à l’opération.
Une exclusivité n’est pas une obligation d’investir. N’accordez pas un blocage du marché sans obtenir un processus de diligence, des décisions à prendre et une fin clairement définis. Les engagements des deux côtés doivent être lisibles dans le même document.
Vérifier si les termes économiques restent à négocier
La valorisation, le montant du tour, la liquidation préférentielle et les droits de gouvernance orientent la négociation. Leur présence dans un term sheet ne signifie pas, à elle seule, que la levée est conclue. À l’inverse, une formule qui exprime un accord ferme sur des éléments suffisamment précis crée un risque que la simple étiquette « indicatif » ne règle pas.
Pour chaque terme économique, posez la même question : s’agit-il d’un objectif de rédaction, d’un accord sous conditions ou d’une obligation immédiate ? Indiquez les conditions encore ouvertes. La due diligence, l’approbation des organes compétents et la signature des actes définitifs doivent être décrites comme des étapes réelles si elles conditionnent l’opération.
La cohérence entre documents est tout aussi importante. Une promesse de siège au conseil ou de droit de veto dans le term sheet doit être traduite dans les actes appropriés, avec ses conditions d’exercice. Une clause de liquidation préférentielle doit être confrontée à la structure des titres et aux décisions sociales prévues. Le term sheet fixe la négociation ; le pacte, les statuts et les actes de souscription exécutent l’opération selon leur contenu.
Séparer les engagements immédiats des conditions du closing
Relisez le projet dans l’ordre où les risques apparaissent. Ce contrôle évite de consacrer toute la négociation à la valorisation et de découvrir, après signature, une restriction de recherche de financement ou une répartition des frais non voulue.
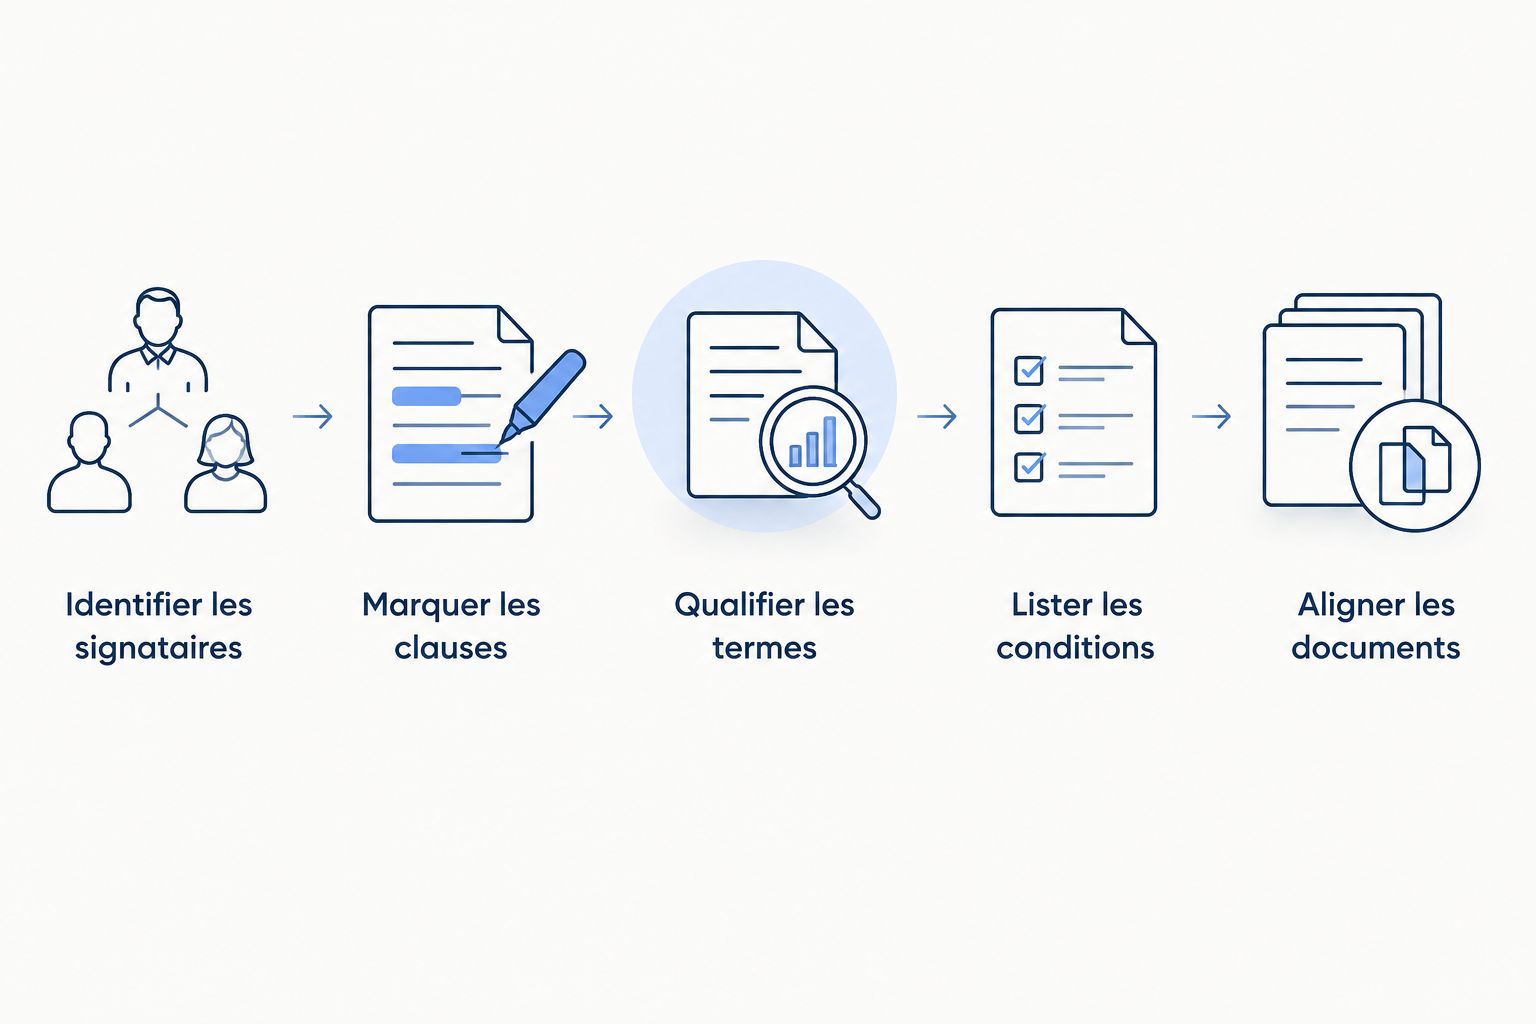
- Identifier les signataires. Vérifiez quelle société, quel fonds et quelles personnes physiques sont effectivement parties au document. Ne supposez pas qu’un fonds non signataire porte l’engagement d’une autre entité.
- Marquer les clauses obligatoires. Regroupez confidentialité, exclusivité, frais et règlement des différends dans une section dont le statut est explicite.
- Qualifier les termes économiques. Dites si les paramètres du tour sont indicatifs, conditionnels ou déjà arrêtés. Évitez les formulations contradictoires entre les sections.
- Lister les conditions du closing. Identifiez les vérifications, approbations et documents encore nécessaires, sans présenter leur achèvement comme acquis.
- Aligner les documents finaux. Reprenez les décisions convenues dans le pacte d’actionnaires, les actes de souscription et les documents sociaux concernés.
Ce contrôle doit porter sur la version réellement signée, annexes comprises. Si une condition figure dans un échange de courriels mais pas dans le texte final, ne comptez pas sur le souvenir des négociations pour résoudre une ambiguïté. Faites apparaître les réserves au bon endroit, avant la signature.
Vérifier le droit applicable en France et en Belgique
Un tour impliquant une société française et un investisseur belge ne se règle pas par la seule langue du term sheet. Identifiez le droit choisi pour les obligations du document, la juridiction prévue pour les différends et le droit des sociétés applicable aux titres émis. Ces questions sont liées, mais elles ne se confondent pas.
En droit français, les négociations sont libres, sous réserve notamment de la bonne foi ; leur rupture fautive peut engager une responsabilité sans équivaloir automatiquement à l’exécution forcée du financement envisagé. La portée d’une clause signée dépend ensuite de sa rédaction et de la qualification de l’accord. En Belgique aussi, le libellé des engagements et les règles applicables aux négociations précontractuelles imposent une lecture propre au dossier. N’importez pas une conclusion française dans un tour belge sans vérifier les actes et le droit choisis.
Pour une levée transfrontalière en 2026, vérifiez également que la société dont les titres seront émis, l’entité qui investit et les décideurs mentionnés dans le calendrier sont correctement identifiés. Le term sheet doit conduire vers un jeu de documents exécutable dans les juridictions concernées, pas seulement vers un accord commercial sur les grands principes.
Faire relire la version qui sera signée
Lina convient aux fondateurs européens qui veulent sécuriser les clauses engageantes d’un term sheet de levée avant de fixer leur calendrier de closing. La revue doit produire une liste de décisions : ce qui oblige dès la signature, ce qui reste conditionnel et ce qui devra figurer dans la documentation définitive. Ce n’est pas une simple correction de forme.
Lina intervient sur les term sheets et les pactes d’actionnaires avec revue, négociation et validation finale par des juristes seniors. Les agents traitent le travail de volume ; ils ne remplacent pas ce jugement. Lina indique une réponse d’un juriste sous 30 minutes et un devis forfaitaire sous une heure. La livraison typique d’environ 36 heures dépend du périmètre convenu, des documents disponibles et des échanges nécessaires : ne confondez pas ce délai avec une date de closing garantie.
L’avantage du forfait est la visibilité sur le travail commandé. Sa limite est tout aussi concrète : une modification majeure du tour, une due diligence nouvelle ou des négociations supplémentaires exigent de redéfinir le périmètre. Faites donc préciser les livrables et les dépendances avant de lancer la revue avec Lina.
Faites vérifier le term sheet
Clarifiez les clauses engageantes, les livrables et le périmètre de la revue avant signature.
Un term sheet signé oblige-t-il l’investisseur à financer la société ?
Non, pas automatiquement. Un term sheet signé peut engager l’investisseur sur certaines clauses sans constituer une obligation définitive de financer ; tout dépend de la rédaction des termes d’investissement, des conditions prévues et du droit applicable. En 2026, vérifiez la portée de chaque engagement avant d’annoncer le tour comme acquis.
Une clause d’exclusivité reste-t-elle valable si la levée échoue ?
Elle peut rester applicable jusqu’au terme prévu, même si l’investissement n’aboutit pas, selon sa rédaction et le droit applicable. Vérifiez sa durée, ses conditions de fin et les obligations de chaque partie avant de suspendre d’autres discussions.
Peut-on renégocier un term sheet après signature ?
Oui, par accord des parties, mais la renégociation ne suspend pas automatiquement les clauses déjà obligatoires. En 2026, formalisez toute modification de l’exclusivité, de la confidentialité ou du calendrier plutôt que de vous fier à un échange informel.
FAQ
Un term sheet est-il toujours non contraignant ?
Non. Un term sheet peut contenir des clauses obligatoires, notamment sur la confidentialité ou l’exclusivité, même si les termes de l’investissement restent non contraignants.
Quelles clauses faut-il vérifier avant de signer un term sheet de levée ?
Vérifiez d’abord la confidentialité, l’exclusivité, les frais, le droit applicable et les conditions du closing. Relisez ensuite les termes économiques pour déterminer s’ils sont indicatifs, conditionnels ou formulés comme des engagements fermes.
La mention non contraignant protège-t-elle toutes les parties ?
Non. Une mention générale ne supprime pas nécessairement les obligations que d’autres clauses rendent expressément applicables dès la signature. La cohérence du document entier compte.
Peut-on continuer à parler à d’autres investisseurs après la signature ?
Oui si aucune exclusivité applicable ne l’interdit. Si une clause d’exclusivité est signée, vérifiez son périmètre, sa durée et les discussions qu’elle autorise encore.
Faut-il signer un NDA en plus du term sheet ?
Un NDA distinct n’est pas systématiquement nécessaire si la confidentialité est correctement traitée dans les documents signés. Comparez les textes existants avant d’ouvrir la data room afin d’éviter des obligations contradictoires.
Un term sheet français fonctionne-t-il tel quel pour un investisseur belge ?
Non, il faut vérifier les parties, le droit applicable et les documents nécessaires à l’opération. La langue du term sheet ne détermine pas à elle seule la portée des engagements en France ou en Belgique.
Qui doit relire un term sheet contraignant avant signature ?
Un juriste qui traite les levées et les juridictions concernées doit vérifier les clauses obligatoires, les conditions du closing et leur traduction dans les actes définitifs. La revue doit porter sur la version qui sera signée.
Un dernier point avant la signature
Le risque le moins visible n’est pas toujours une clause présentée comme obligatoire. C’est la combinaison d’une exclusivité immédiatement applicable et d’un investissement encore soumis à plusieurs décisions. Avant de signer en 2026, exigez que la durée de votre restriction et les conditions du closing soient aussi claires que la valorisation affichée.


