Oui, vous pouvez investir dans une startup sans pacte d’associés en 2026 : en France, ce document n’est pas une condition générale de validité d’une souscription ou d’un achat d’actions. Mais les droits prévus par la loi, les statuts et vos titres ne remplacent pas automatiquement les protections négociées sur l’information, la gouvernance, la dilution ou la sortie : sécurisez les droits décisifs avant de libérer les fonds.
- Investir sans pacte d’associés reste possible, mais les protections négociées ne naissent pas du seul investissement.
- Les statuts, la catégorie de titres et les documents signés déterminent vos droits réels.
- Une term sheet ne remplace pas automatiquement un pacte d’associés signé.
- Lina accompagne les investisseurs européens sur leur documentation d’investissement, avec validation finale par un avocat senior.
Pourquoi régler ces droits avant le closing
Au moment d’investir, vous négociez davantage qu’une valorisation. Vous décidez aussi quelles informations recevoir, quelles décisions encadrer et comment sortir du capital. Après le versement, obtenir de nouveaux engagements exige encore l’accord des personnes concernées.
Le risque n’est pas de devenir actionnaire sans aucun droit. C’est de financer une opération sans les protections qui ont motivé votre décision. Pour structurer ces engagements côté investisseur, le guide du pacte d’associés pour business angels et investisseurs précise le cadre documentaire à examiner.
Peut-on investir sans pacte d’associés et quels droits sont en jeu ?
Oui. L’absence de pacte ne supprime ni les droits légaux de l’actionnaire ni ceux attachés aux titres acquis. Elle laisse toutefois sans support contractuel les engagements qui ne figurent dans aucun autre document valable.
Comparez les protections effectivement écrites, pas seulement les intitulés des documents.
| Configuration | Adaptée à qui ? | Atout | Limite à vérifier |
|---|---|---|---|
| Investissement sans pacte | Investisseur acceptant les droits légaux et statutaires existants | Pas de convention supplémentaire à négocier | Aucun engagement supplémentaire ne doit être présumé |
| Investissement avec pacte existant | Nouvel investisseur dont les besoins correspondent au dispositif en place | Adhésion à un cadre déjà négocié | Tous les droits ne bénéficient pas nécessairement aux nouveaux entrants |
| Investissement avec pacte négocié | Investisseur demandant des protections spécifiques | Information, gouvernance et sortie organisées contractuellement | Négociation, suivi et articulation avec les statuts nécessaires |
Un pacte signé n’est pas une garantie générale contre les pertes. Sa portée dépend de ses clauses, de ses signataires, de sa durée et des sanctions applicables.
Conservez vos droits légaux, sans les surestimer
En France, l’article 1844 du Code civil pose le droit de tout associé à participer aux décisions collectives. Les droits d’information, de vote et les droits financiers se précisent ensuite selon la forme sociale, les statuts et les caractéristiques des titres, sous réserve des règles impératives.
Pour une SAS, lisez les règles statutaires de décision avant d’interpréter votre pourcentage au capital. Une participation minoritaire ne donne pas, à elle seule, un veto sur le budget, une acquisition ou un nouvel endettement.
Votre contrôle en 2026 doit donc porter sur les documents applicables à l’opération. Ni une présentation commerciale ni une ancienne version des statuts ne suffit pour établir vos droits au closing.
Protégez l’information nécessaire à vos décisions
Un accès légal à certains documents sociaux n’équivaut pas à un reporting contractuel régulier. Si votre décision d’investissement suppose de suivre la trésorerie, le budget ou les indicateurs opérationnels, décrivez précisément cette obligation.
Le pacte peut organiser les documents à transmettre, leur périodicité, leurs destinataires et les engagements de confidentialité. Vérifiez aussi qui doit produire ces informations : la société, les dirigeants ou certains associés.
Demandez un droit d’information utilisable, pas une formule générale. Un reporting sans responsable identifié ni échéance précise laisse ouverte la question de son exécution. À l’inverse, une obligation disproportionnée impose à la société une charge de suivi inutile.
Distinguez participation au capital et pouvoir de décision
Un siège dans un organe de gouvernance, un poste d’observateur et un droit d’accord préalable ne donnent pas les mêmes pouvoirs. Le premier implique une fonction dans l’organe concerné ; le deuxième n’accorde pas automatiquement de vote ; le troisième vise des décisions définies.
Identifiez les décisions qui justifient réellement votre consentement : émission de titres, modification de certains droits, cession d’actifs essentiels ou opération avec une partie liée. Définissez ensuite le titulaire du droit, son périmètre et sa durée.
Un veto trop large crée un risque de blocage. Un veto trop étroit laisse passer la décision que vous vouliez encadrer. Négociez la liste des décisions réservées à partir du risque économique, puis vérifiez son articulation avec les compétences des organes sociaux.
Ne confondez pas dilution et perte de protection économique
La dilution réduit votre pourcentage de détention lorsqu’une émission augmente le nombre de titres sans participation proportionnelle de votre part. Un droit de participer aux émissions futures et une clause d’anti-dilution répondent à des objectifs distincts.
Le premier organise une possibilité de réinvestir. La seconde traite, selon sa rédaction et son mécanisme juridique, certaines conséquences d’une émission à une valorisation inférieure. Aucun de ces dispositifs ne constitue une assurance contre toute baisse de valeur.
Vérifiez les instruments concernés, les exceptions et les formalités nécessaires. Intégrez également les titres donnant accès au capital dans la cap table pleinement diluée : le pourcentage affiché immédiatement après votre entrée ne décrit pas nécessairement votre exposition future.
Organisez la sortie sans promettre de liquidité
Sans dispositif applicable, la vente des titres d’un fondateur ne vous donne pas automatiquement le droit de vendre les vôtres au même acquéreur. Une clause de sortie conjointe, ou tag-along, organise ce droit selon ses conditions.
La sortie forcée, ou drag-along, poursuit un autre objectif : permettre d’imposer une cession aux associés concernés lorsque les conditions convenues sont réunies. Elle facilite une vente globale, mais réduit la liberté individuelle de refuser cette vente.
Examinez le déclenchement, les bénéficiaires, les conditions de prix et les garanties demandées aux vendeurs. Le guide de la clause de sortie conjointe détaille ce mécanisme. Une clause de sortie organise une transaction éventuelle ; elle ne crée pas un acheteur.
Articulez pacte, statuts et contrat d’investissement
Ces documents remplissent des fonctions différentes. Les statuts organisent la société ; le contrat d’investissement encadre l’entrée au capital ; le pacte organise des engagements entre ses parties, parfois avec la société elle-même.
En droit français, l’article 1199 du Code civil pose le principe de l’effet relatif du contrat : il ne crée d’obligations qu’entre les parties. Ne présumez donc pas qu’un futur actionnaire sera tenu par un pacte auquel il n’a pas adhéré.
Pour une opération franco-belge en 2026, distinguez le droit applicable à la société de celui choisi pour les engagements contractuels. Une clause inspirée d’une SAS française n’a pas nécessairement la même portée dans une SRL belge. La validité, l’opposabilité et les sanctions exigent une vérification locale.
Pourquoi le niveau de risque varie
L’absence de pacte ne produit pas le même résultat dans chaque investissement. Votre exposition dépend de facteurs identifiables :
- Forme sociale et juridiction : elles déterminent les règles impératives et les mécanismes disponibles.
- Statuts et catégorie de titres : certaines protections y figurent déjà ; d’autres non.
- Répartition du capital : elle détermine votre poids dans les décisions selon les règles de vote applicables.
- Pacte existant : son champ, ses bénéficiaires et ses modalités d’adhésion conditionnent votre couverture.
- Instrument souscrit : actions, obligations convertibles et autres instruments n’accordent pas immédiatement les mêmes droits.
- Scénario de sortie : vente majoritaire, cession isolée et nouveau financement ne mobilisent pas les mêmes clauses.
Sécurisez votre investissement avant le virement
Pour préparer un closing en 2026, transformez chaque protection attendue en document, en signature et en condition vérifiable. La revue doit aboutir à une décision : signer, corriger un point précis ou suspendre le versement.
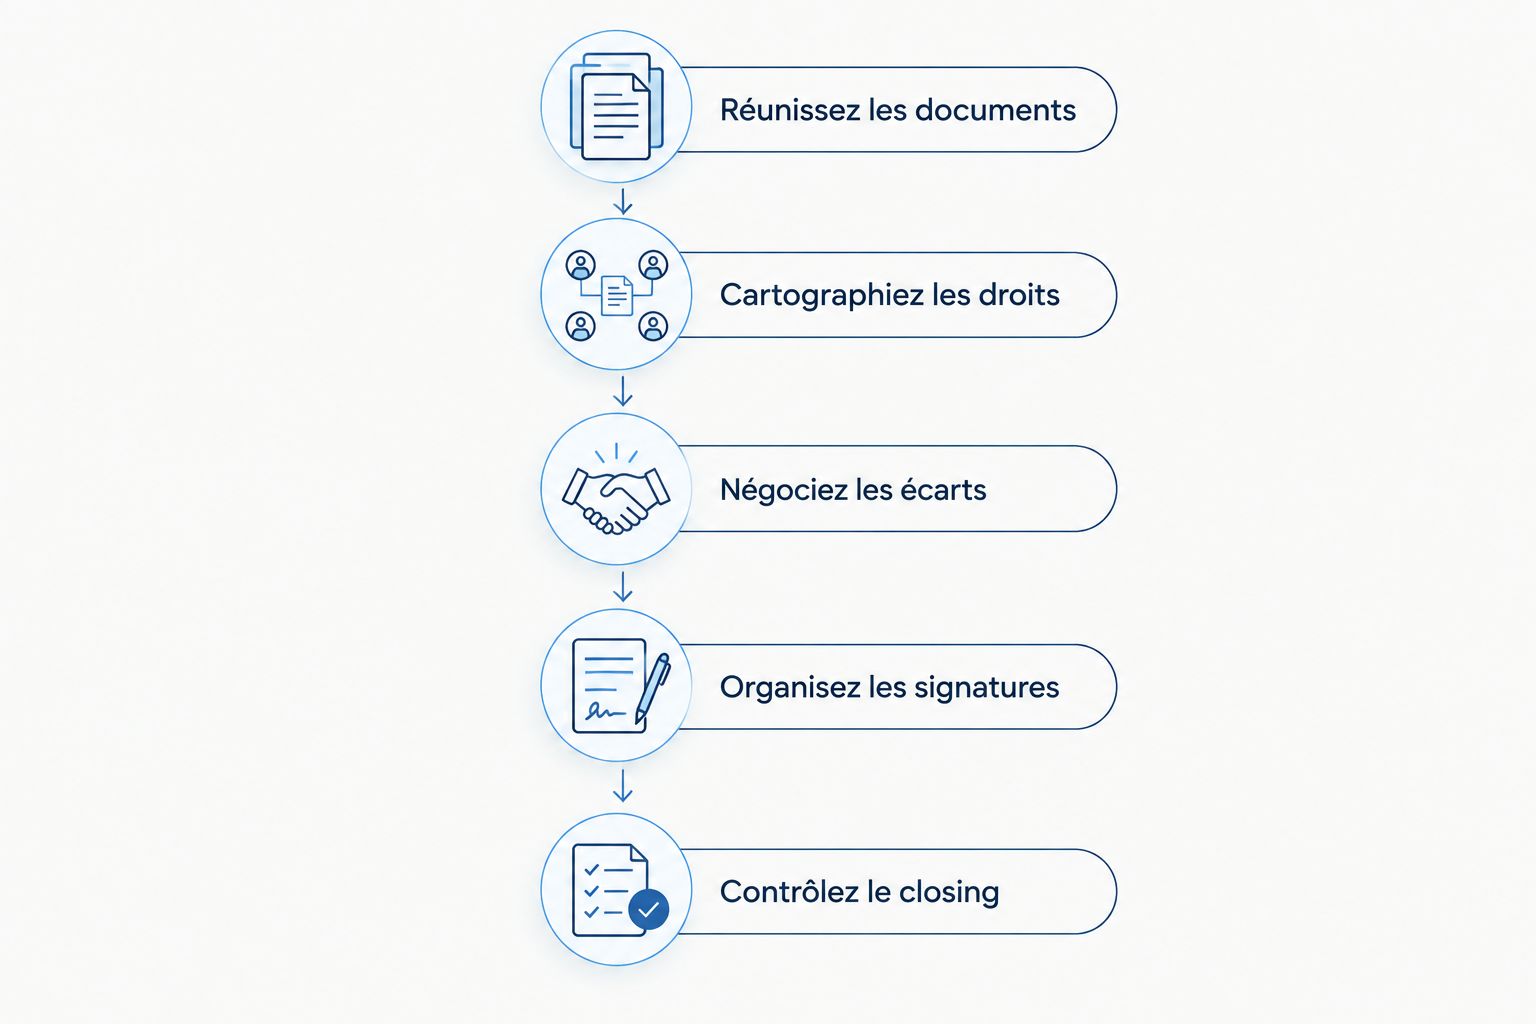
Réunissez les documents
Obtenez les statuts à jour, la cap table, les décisions sociales pertinentes, les caractéristiques des titres et les accords existants. Demandez aussi les documents relatifs aux instruments donnant accès au capital.
Ne traitez pas une cap table comme une preuve suffisante de propriété. Rapprochez-la des registres et des actes applicables à la société concernée.
Cartographiez les droits
Classez chaque droit attendu : information, gouvernance, participation aux émissions, protection économique et sortie. Pour chacun, indiquez le document qui le prévoit, son bénéficiaire et la personne tenue de l’exécuter.
Une promesse sans support documentaire devient un point à résoudre. Un droit réservé à une autre catégorie d’investisseurs n’est pas votre droit.
Négociez les écarts
Concentrez la négociation sur ce qui change votre décision d’investissement. Définissez les concessions acceptables et les points qui conditionnent votre accord.
Demandez un mécanisme applicable plutôt qu’une clause impressionnante. Une protection incompatible avec les statuts ou les règles impératives ne remplit pas son objectif.
Organisez les signatures
Identifiez les parties requises, les autorisations sociales et les actes d’adhésion. Coordonnez leur prise d’effet avec la souscription ou l’acquisition.
Si un pacte existe déjà, vérifiez que votre adhésion vous attribue bien les droits négociés. Une signature ne corrige pas une définition qui vous exclut des bénéficiaires.
Contrôlez le closing
Vérifiez les conditions prévues avant le décaissement, puis réunissez les versions signées et les justificatifs dans le dossier de closing. Attribuez ensuite la responsabilité du suivi des engagements.
Le contrôle ne s’arrête pas à la signature. Les notifications, le reporting et les adhésions futures nécessitent une organisation après l’investissement.
Une term sheet suffit-elle pour protéger mon investissement ?
Une term sheet ne remplace pas automatiquement un pacte d’associés. Sa force obligatoire dépend de sa rédaction : certaines stipulations engagent les parties, tandis que d’autres décrivent une négociation encore à finaliser.
Comparez les documents définitifs aux termes convenus. Une protection annoncée dans la term sheet mais absente des actes signés exige une clarification avant le closing.
Puis-je demander un pacte après avoir investi ?
Vous pouvez proposer un pacte après votre investissement, mais vous ne pouvez pas imposer un accord nouveau sans fondement applicable. Les personnes dont l’engagement est nécessaire doivent accepter les obligations proposées.
Si les fonds sont déjà versés, commencez par établir les droits existants. Priorisez ensuite les lacunes qui affectent concrètement l’information, les décisions ou la sortie.
Confiez la revue à un avocat responsable du dossier
Lina convient aux investisseurs européens qui veulent sécuriser leur entrée au capital avec une documentation d’investissement validée par un avocat senior. Le travail doit relier valorisation, préférence de liquidation, anti-dilution, information et gouvernance, plutôt que traiter chaque clause isolément.
Lina propose une réponse d’avocat sous 30 minutes et un devis au forfait sous une heure. Le périmètre, les honoraires et la date de livraison sont convenus avant le démarrage ; la livraison habituelle autour de 36 heures dépend du travail convenu, des documents disponibles et des échanges nécessaires.
Ces délais ne constituent pas une promesse de closing en 2026 : les signatures des parties et les formalités restent déterminantes. Les agents d’IA traitent le travail de volume ; les avocats seniors assurent la revue finale, la négociation et la validation. Le forfait apporte un cadre budgétaire, pas un résultat juridique garanti.
Sécurisez vos droits avant d’investir
Faites cadrer la revue de vos documents, les livrables et les points à négocier avant le closing.
FAQ
Est-ce légal d’investir sans pacte d’associés en France ?
Oui, un pacte d’associés n’est pas une condition générale de validité d’un investissement en France. Les conditions propres à la souscription ou à la cession, les autorisations et les règles statutaires restent applicables.
Est-ce que je perds mon droit de vote sans pacte ?
Non, l’absence de pacte ne supprime pas les droits de vote attachés à vos titres. Vérifiez leur catégorie, les statuts et les règles impératives applicables à la société.
Ai-je automatiquement un droit de veto si je suis minoritaire ?
Non, une participation minoritaire n’accorde pas automatiquement un veto sur les décisions opérationnelles. Un pouvoir de blocage dépend des règles de majorité applicables ou d’un droit spécifique valablement organisé.
Suis-je protégé contre la dilution sans pacte ?
Pas automatiquement contre toutes les formes de dilution. Examinez les droits légaux, statutaires et contractuels applicables : la possibilité de participer à une émission et l’anti-dilution sont des mécanismes distincts.
Dois-je signer le pacte déjà conclu entre les fondateurs ?
Vous devez vérifier si votre entrée exige une adhésion au pacte existant et quels droits cette adhésion vous donne. Ne présumez pas que toutes les protections des fondateurs bénéficient aux nouveaux investisseurs.
Une obligation convertible me donne-t-elle les droits d’un actionnaire ?
Une obligation convertible ne vous donne pas, par elle-même, tous les droits attachés aux actions futures. Avant la conversion, vos droits résultent notamment de l’instrument et des règles applicables aux obligataires.
Qui valide les documents d’investissement chez Lina ?
Un avocat senior assure la revue finale, la négociation et la validation des documents d’investissement chez Lina. Les agents d’IA prennent en charge le travail de volume, sans remplacer cette responsabilité juridique.
Un dernier point : vérifiez qui doit signer
Avant votre closing en 2026, posez cette question pour chaque protection : qui s’engage envers moi, dans quel document, et à partir de quand ? Un pacte détaillé ne suffit pas si le détenteur des titres concernés n’y est pas partie ou si votre droit n’a pas encore pris effet.
Demandez une matrice des droits et des signatures avec les documents définitifs. Elle rend visibles les engagements manquants avant que l’argent ne parte.