Oui, vous pouvez renégocier un term sheet signé avec l’accord de l’autre partie, sans pouvoir lui imposer de nouvelles conditions. En 2026, la première vérification porte sur les engagements déjà contraignants : exclusivité, confidentialité, frais ou obligation de réaliser l’investissement selon la rédaction. Une renégociation ne suspend pas ces engagements et doit déboucher sur un écrit clair avant le closing.
- Renégocier un term sheet signé exige de distinguer les conditions indicatives des engagements contraignants.
- Une exclusivité reste applicable selon ses termes pendant la renégociation de la levée de fonds.
- Documentez les modifications et leur effet sur le pacte d’associés, la dilution et le closing.
- Lina accompagne les fondateurs dans leurs financements avec revue finale et négociation par des avocats seniors.
Peut-on renégocier un term sheet déjà signé ?
La signature n’interdit pas une modification convenue ; elle interdit de traiter les engagements existants comme inexistants. Le titre du document ne suffit pas à déterminer sa portée. Il faut lire ses clauses, leur articulation, le droit applicable et les réserves entourant la réalisation de l’investissement.
Pour une opération soumise au droit français, l’article 1193 du Code civil pose le principe de modification des contrats par consentement mutuel, sous réserve des causes autorisées par la loi. L’article 1112 encadre la conduite et la rupture des négociations par l’exigence de bonne foi. Ces règles répondent à deux questions différentes : modifier un engagement et poursuivre les discussions.
Commencez par identifier les clauses contraignantes du term sheet, puis procédez dans cet ordre :
- Qualifier les engagements. Séparez les conditions envisagées pour l’investissement des obligations immédiatement applicables.
- Définir la modification. Nommez la clause concernée, le motif et le résultat recherché.
- Mesurer les conséquences. Vérifiez dilution, préférence de liquidation, gouvernance et calendrier.
- Obtenir les accords. Identifiez les signataires et les autres validations nécessaires.
- Formaliser puis répercuter. Faites signer l’écrit adapté et alignez les documents définitifs.
Pourquoi cette distinction protège votre financement
Après la signature, vous passez des intentions aux documents qui organisent réellement l’entrée au capital. Une divergence laissée ouverte à ce stade se retrouve dans le contrat d’investissement, le pacte d’associés ou les statuts. Elle devient alors un désaccord sur la substance de l’opération, pas une simple correction rédactionnelle.
Votre objectif n’est donc pas seulement d’obtenir un meilleur terme. Il consiste à préserver un ensemble cohérent : montant investi, participation acquise, droits attachés aux titres et conditions de réalisation. Une concession sur la valorisation ne se mesure pas isolément d’une préférence de liquidation ou d’un droit de veto.
Avant de rouvrir les discussions, écrivez votre résultat minimal acceptable. Distinguez ce qui bloque la levée, ce qui mérite une contrepartie et ce qui relève seulement de la mise en forme.
Conditions indicatives : rouvrir sans confondre liberté et absence de risque
Lorsque le term sheet réserve expressément l’engagement d’investir à la signature des documents définitifs, les conditions économiques restent à négocier dans ce cadre. Vérifiez toutefois qu’aucune autre clause ne crée déjà une obligation plus précise. Une mention générale de caractère non contraignant ne remplace pas cette lecture.
Vous pouvez proposer une nouvelle valorisation, un autre montant ou une gouvernance différente. L’investisseur reste libre de refuser votre proposition, sous réserve de ses engagements existants et des règles applicables aux négociations.
Le bon livrable est une proposition motivée, pas une nouvelle version envoyée sans explication. Indiquez le fait déclencheur, la clause touchée et l’effet attendu. Présentez aussi les éléments que vous souhaitez maintenir pour éviter de rouvrir tout l’accord.
Clauses contraignantes : obtenir un accord avant de changer la règle
Une exclusivité, une confidentialité ou une clause de prise en charge des frais exige une analyse distincte. Sa portée dépend de son texte : bénéficiaires, durée, exceptions, conditions d’expiration et conséquences d’un manquement. Ne présumez pas que la renégociation efface ces obligations.
Si vous souhaitez contacter un autre investisseur, vérifiez d’abord si l’exclusivité interdit cette démarche. Le besoin commercial de trouver une solution de financement ne constitue pas, à lui seul, une autorisation contractuelle.
Demandez une levée, une exception ou une modification écrite lorsque la situation l’exige. Précisez également le sort des informations déjà transmises : modifier le financement ne signifie pas autoriser leur diffusion.
Choisissez le bon écrit pour sécuriser les changements
L’avenant, le term sheet de remplacement et la modification intégrée aux documents définitifs ne répondent pas au même besoin. Choisissez selon l’étendue du changement et les engagements qui doivent survivre. Chaque solution exige une vérification de sa cohérence avec le dossier signé.
| Solution | À privilégier pour | Avantage | Limite à traiter |
|---|---|---|---|
| Avenant ciblé | Une modification circonscrite | Conserve le cadre existant | Doit identifier précisément les clauses modifiées |
| Term sheet de remplacement | Une révision globale des conditions | Réunit les nouveaux termes dans un document lisible | Doit préciser le sort du précédent document |
| Accord dans les documents définitifs | Des changements stabilisés à l’approche de la signature | Aligne directement les actes de réalisation | Laisse un décalage tant que ces actes ne sont pas signés |
Un avenant ciblé devient difficile à lire si chaque point renvoie à une autre exception. Dans ce cas, une version de remplacement clarifie l’ensemble, à condition d’indiquer quelles obligations antérieures continuent de produire effet.
À l’inverse, remplacer tout le document pour une correction isolée crée une nouvelle surface de négociation. Faites correspondre l’outil au besoin réel. Conservez dans tous les cas une version comparée et l’historique des accords.
Pourquoi la renégociation varie selon le dossier
La difficulté dépend moins du nom de la clause que de son effet sur l’équilibre du financement. Pour une levée préparée en 2026, examinez notamment les facteurs suivants avant d’annoncer une nouvelle date de closing :
- Droit applicable. Une société française et un investisseur étranger ne suffisent pas à identifier le droit régissant le term sheet.
- Étendue des engagements. Une condition indicative et une obligation contractuelle ne se modifient pas selon la même logique.
- Avancement des documents. Un changement déjà répercuté dans plusieurs actes exige une mise en cohérence plus large.
- Résultats de diligence. Un problème de propriété intellectuelle ou de cap table appelle une réponse liée au risque identifié.
- Nombre de parties. Un accord avec l’investisseur principal ne vaut pas nécessairement accord de tous les investisseurs concernés.
- Contraintes de réalisation. Approbations sociales, conditions suspensives et disponibilité des signataires influencent le calendrier.
Préparez un dossier de décision avant de négocier
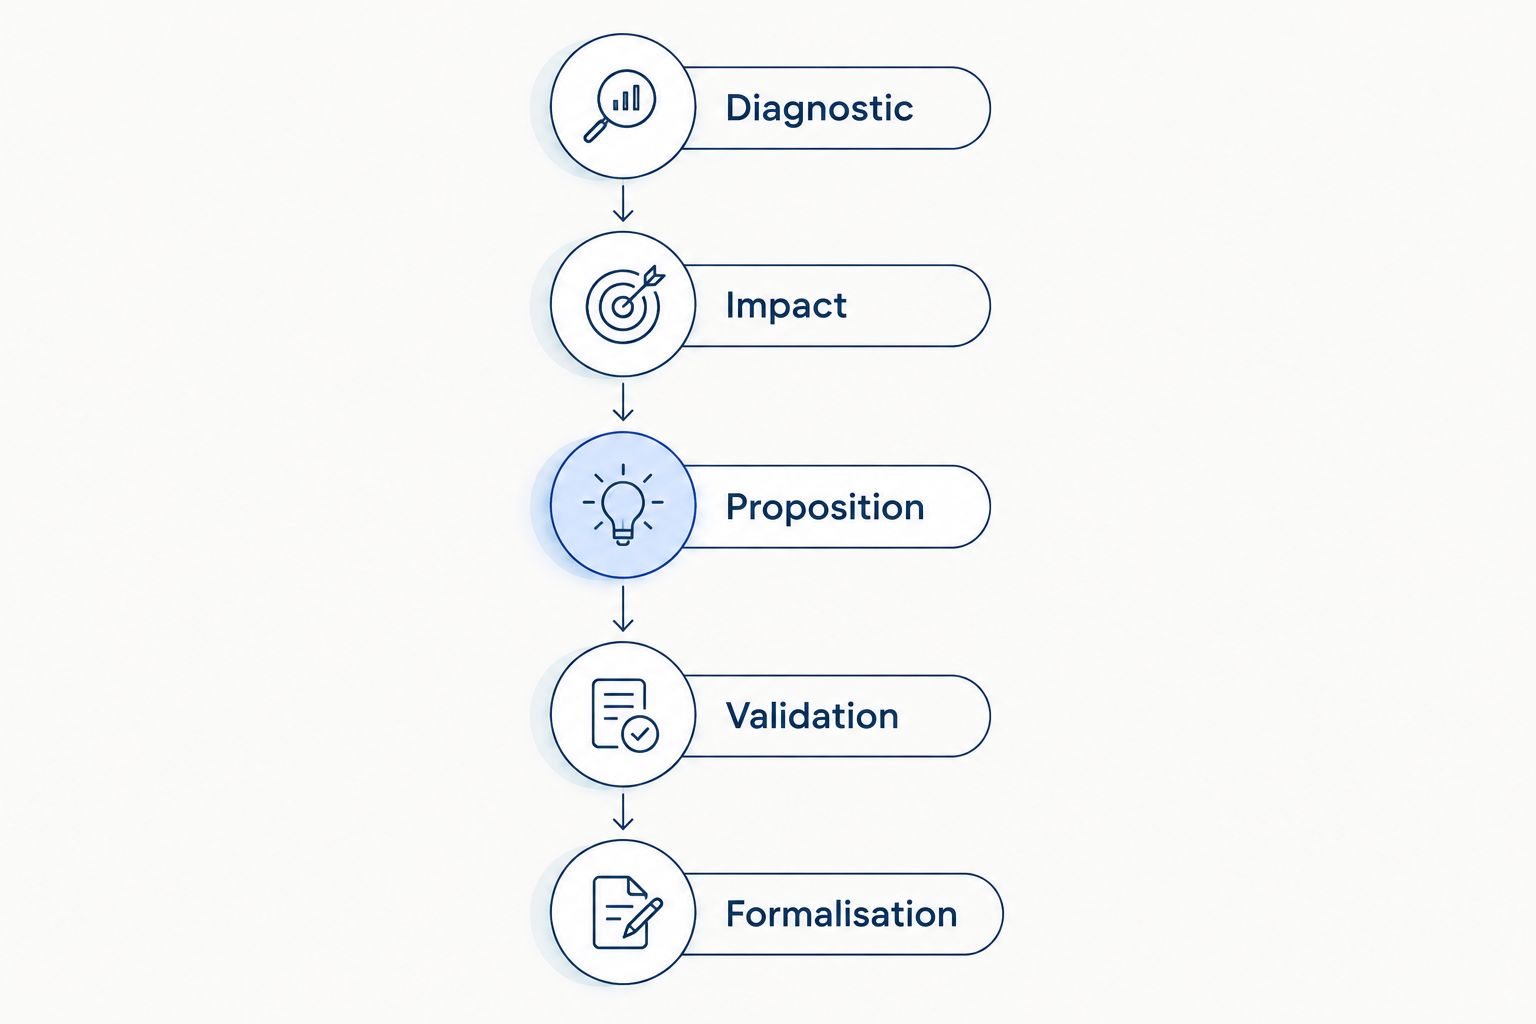
Ne commencez pas par réécrire tout le term sheet. Construisez un dossier court permettant à chaque partie de comprendre le problème, d’évaluer la solution et de donner ses instructions. Pour votre dossier 2026, organisez le travail autour des étapes suivantes.
Diagnostic
Réunissez le document signé, ses annexes, les échanges pertinents et les versions des actes en cours. Identifiez qui a signé et en quelle qualité. Vérifiez aussi les mécanismes de notification et de modification prévus par le texte.
Impact
Rattachez la demande à un fait documenté : anomalie du cap table, conversion d’un instrument existant, risque révélé en diligence ou désaccord sur un droit de gouvernance. Distinguez une correction objective d’une nouvelle préférence commerciale. Cette distinction rend la demande intelligible sans prétendre la rendre obligatoire.
Proposition
Préparez la rédaction souhaitée et expliquez sa contrepartie éventuelle. Une baisse de valorisation ne décrit pas à elle seule le nouvel équilibre si les droits économiques changent aussi. Faites apparaître les conséquences sur les fondateurs, les salariés titulaires d’instruments et les investisseurs existants.
Validation
Vérifiez les accords requis auprès des personnes concernées et les autorisations sociales nécessaires à l’opération. Demandez qui valide côté investisseur et si un nouveau passage devant son comité d’investissement est nécessaire. Ne confondez pas l’accord de votre interlocuteur avec l’autorisation de signer.
Formalisation
Faites préciser la date d’effet, les clauses remplacées et celles qui restent applicables. Mettez ensuite à jour les documents définitifs et la liste des conditions de closing. Chaque modification doit avoir un responsable et une version de référence.
Protégez ensemble valorisation, dilution et gouvernance
Un term sheet se renégocie comme un ensemble de droits. Si la valorisation change, actualisez le cap table sur la base de calcul convenue et vérifiez le traitement des instruments convertibles ainsi que de la réserve destinée aux salariés. Le pourcentage affiché sans ces hypothèses ne suffit pas à décider.
Relisez ensuite la préférence de liquidation, l’anti-dilution et les droits de gouvernance. Une modification économique appelle une lecture croisée de ces clauses ; elle ne justifie pas automatiquement de les modifier toutes.
Demandez une synthèse exposant, pour chaque changement, la rédaction initiale, la rédaction proposée et son effet commercial. Décidez sur les conséquences, pas sur le seul nombre de modifications. Une courte clause de veto mérite parfois davantage d’attention qu’une longue correction de procédure.
Gardez le closing sous contrôle après l’accord
L’accord sur les nouveaux termes ne réalise pas l’investissement. Il faut encore vérifier les documents à signer, les décisions sociales, les conditions suspensives et les modalités de versement. Mettez à jour la liste de réalisation dès qu’une modification est acceptée.
Pour une société française, contrôlez la cohérence avec les statuts et les décisions nécessaires à l’émission des titres. Pour une société belge ou une opération transfrontalière, faites vérifier les formalités locales et le droit applicable à chaque acte. Un modèle français ne règle pas ces questions par défaut.
Conservez aussi un suivi des sujets non résolus. Une mention vague de résolution ultérieure n’équivaut pas à un accord sur la clause. N’annoncez une date ferme qu’après identification des dépendances et validation par les personnes chargées de les lever.
Quand confier la renégociation à un avocat ?
Lina accompagne les fondateurs qui renégocient leur financement avec un avocat senior responsable de la revue finale et de la négociation. L’intervention est particulièrement pertinente lorsque les changements touchent simultanément le cap table, les droits économiques et la gouvernance.
Pour une mission de financement en 2026, faites définir le périmètre : revue du term sheet signé, analyse des engagements, proposition de rédaction, échanges avec l’investisseur et mise à jour des actes. Le forfait et la date de livraison doivent correspondre à ces livrables, avec les dépendances identifiées.
Lina annonce une réponse d’avocat sous 30 minutes, un devis à forfait sous une heure et une livraison typique autour de 36 heures. Cette livraison dépend du périmètre convenu, des pièces disponibles et des validations nécessaires ; elle ne constitue pas une promesse de closing. Les agents traitent le travail de volume, tandis que les avocats seniors assurent la revue, la négociation et la validation finales.
La limite est nette : aucun conseil ne remplace le consentement de l’investisseur ni ses autorisations internes. L’avocat sécurise votre position et les documents ; il ne garantit pas l’acceptation des nouvelles conditions.
L’investisseur peut-il modifier les conditions après la diligence ?
L’investisseur peut proposer des modifications après la diligence, mais leur acceptation dépend des engagements déjà souscrits. Demandez quel constat justifie chaque changement et pourquoi la réponse proposée correspond au risque identifié. Une anomalie documentaire ne justifie pas automatiquement une révision générale de l’économie du tour.
Peut-on abandonner la levée si la renégociation échoue ?
L’abandon dépend du document signé, du droit applicable et des circonstances de la rupture. Vérifiez les engagements d’investissement éventuels, les clauses de sortie, les frais et les obligations qui survivent. En droit français, la liberté de rompre les pourparlers reste encadrée par la bonne foi.
FAQ
Est-ce qu’un term sheet signé oblige toujours à investir ?
Non, un term sheet signé n’oblige pas toujours à investir. Sa portée dépend de sa rédaction, du droit applicable et des réserves prévues avant la signature des documents définitifs.
Peut-on renégocier un term sheet signé en 2026 sans avenant ?
Une renégociation exige une formalisation adaptée, mais pas nécessairement un document intitulé avenant. Une version de remplacement ou les documents définitifs peuvent constater l’accord, sous réserve des exigences applicables et des clauses existantes.
L’exclusivité s’arrête-t-elle pendant la renégociation ?
Non, la renégociation ne suspend pas automatiquement l’exclusivité. Vérifiez son échéance, ses exceptions et ses modalités de modification avant de contacter d’autres investisseurs.
Faut-il recalculer le cap table si la valorisation change ?
Oui, une modification de valorisation exige de vérifier son effet sur le cap table. Utilisez les hypothèses convenues concernant les instruments convertibles et la réserve destinée aux salariés.
Un accord par courriel suffit-il pour changer les conditions ?
Un courriel ne suffit pas automatiquement à sécuriser toutes les modifications. Vérifiez les exigences de forme, le pouvoir de son auteur et les modalités de modification prévues dans le document signé.
Lina garantit-elle une renégociation terminée en 36 heures ?
Non, la livraison typique annoncée autour de 36 heures ne garantit pas une renégociation achevée. Le délai dépend du périmètre, des pièces et des validations ; l’accord de l’investisseur reste nécessaire.
Un dernier point : ne laissez pas deux accords concurrents
Avant de signer la nouvelle version, demandez une réponse explicite : quelles dispositions du premier term sheet restent applicables ? La question concerne notamment la confidentialité, l’exclusivité, les frais et le règlement des différends. Une clause de remplacement imprécise laisse une incertitude là où la renégociation devait apporter une décision claire.