Une levée seed en France n’a pas de durée fixe : son calendrier dépend de l’engagement des investisseurs, de la préparation juridique et des conditions de versement des fonds. Pour fixer une date de closing en 2026, distinguez la recherche de financement, la négociation du term sheet et l’exécution juridique ; la signature des documents ne suffit pas à rendre les fonds disponibles.
- La durée d’une levée seed en France dépend des décisions investisseurs et des conditions de closing.
- Un term sheet signé ne garantit ni la réalisation du tour ni la disponibilité des fonds.
- Préparez la cap table, la data room et les autorisations avant la négociation finale.
- Lina accompagne les fondateurs qui veulent encadrer juridiquement leur levée seed au forfait.
Combien de temps prend une levée seed en France ?
Le délai utile se mesure entre un point de départ précis et un résultat vérifiable. Commencez-vous à contacter des investisseurs, avez-vous un investisseur chef de file, ou négociez-vous déjà les documents définitifs ? Ces situations ne correspondent pas au même travail restant.
Pour piloter votre trésorerie, retenez la disponibilité effective des fonds comme point d’arrivée. Le calendrier d’augmentation de capital et de closing doit distinguer les signatures, les souscriptions, le dépôt des fonds et les opérations nécessaires à leur déblocage.
| Phase | Résultat attendu | Point qui empêche de passer à la suite |
|---|---|---|
| Recherche d’investisseurs | Intérêt confirmé et processus de décision identifié | Aucun engagement sur les conditions du tour |
| Term sheet | Accord sur les principaux termes économiques et de gouvernance | Valorisation, dilution ou droits encore ouverts |
| Due diligence | Risques identifiés et traitement convenu | Pièces manquantes ou régularisations non réalisées |
| Documentation | Textes définitifs cohérents et approuvés | Désaccord entre pacte, statuts et souscriptions |
| Closing | Conditions satisfaites, signatures et versements exécutés | Autorisation, contrôle bancaire ou virement manquant |
Ne transformez pas ce tableau en succession entièrement linéaire. La préparation de la data room, la vérification du capital et certains projets documentaires peuvent avancer en parallèle. En revanche, un sujet économique non arbitré reste un sujet économique, même si les contrats sont déjà rédigés.
Pourquoi ce calendrier protège votre trésorerie
Votre entreprise finance ses dépenses avec des fonds utilisables, pas avec une intention d’investissement. Une date annoncée sans conditions explicites expose donc votre plan de trésorerie à un décalage entre l’accord commercial et l’encaissement.
Pour une levée préparée en 2026, rattachez chaque engagement de dépense à son financement réel. Distinguez les recrutements déjà engagés, les dépenses reportables et celles qui dépendent du closing. Vous pourrez alors décider sans traiter un tour encore conditionnel comme de la trésorerie acquise.
Le bon outil est un calendrier partagé indiquant, pour chaque tâche, le responsable, le livrable et la dépendance. Une date isolée ne permet pas cet arbitrage. Elle masque le travail nécessaire pour l’atteindre.
Fixez le départ avant d’annoncer l’arrivée
Avant le term sheet : obtenez un processus de décision clair
La recherche de capitaux comprend des décisions que votre avocat ne maîtrise pas : intérêt de l’investisseur, analyse du dossier, validation interne et constitution du syndicat. Demandez à chaque investisseur qui décide, quelles validations restent nécessaires et quels éléments sont attendus.
Vous devez obtenir une réponse exploitable. Une discussion avancée sans décideur identifié ne constitue pas un calendrier de financement.
Après le term sheet : convertissez les termes en obligations précises
Le term sheet cadre la négociation, mais ses effets dépendent de sa rédaction. Certaines clauses, notamment de confidentialité ou d’exclusivité, peuvent être contraignantes alors que l’investissement reste soumis à la documentation définitive et à des conditions.
Reprenez les sujets qui déterminent réellement le tour : valorisation, montant investi, préférence de liquidation, gouvernance, droits d’information et traitement des instruments existants. Un point laissé ouvert dans le term sheet ne disparaît pas au stade du pacte.
À l’approche du closing : vérifiez les preuves d’exécution
Une mention « validé » ne remplace pas une pièce signée, une autorisation obtenue ou une confirmation bancaire. Définissez la preuve attendue pour chaque condition.
Séparez aussi les formalités préalables à l’opération des formalités consécutives. Leur ordre dépend du montage et des documents ; faites confirmer cette séquence pour votre société plutôt que de reprendre un calendrier générique.
Préparez les documents qui conditionnent le tour
Rendez la cap table vérifiable
Votre tableau de capitalisation doit correspondre aux actes et aux registres. Rassemblez les statuts à jour, les décisions sociales, les mouvements de titres et les documents relatifs aux instruments donnant accès au capital.
Présentez le capital existant et la dilution projetée selon des hypothèses explicites. Si un BSA AIR, des obligations convertibles ou un plan d’intéressement affectent le calcul, identifiez leur traitement avant de négocier la répartition finale.
Reliez chaque risque à une pièce
Organisez la data room autour des questions de l’investisseur : qui détient les titres, qui possède les actifs essentiels, quels engagements limitent l’activité et quels contentieux existent ? Déposer des fichiers sans classement ne répond pas à ces questions.
Pour la propriété intellectuelle, vérifiez notamment la chaîne de droits sur les développements réalisés par les fondateurs, salariés et prestataires. Le traitement juridique varie selon le droit concerné et la relation contractuelle ; ne présumez pas qu’une facture transfère tous les droits.
Préparez les décisions sociales
Identifiez les organes compétents, les règles de consultation et les droits existants à prendre en compte. Pour une SAS française, les statuts et les accords en vigueur structurent cette analyse.
Rassemblez les coordonnées des signataires et vérifiez leurs pouvoirs. Si un investisseur signe par l’intermédiaire d’une personne morale, demandez les justificatifs nécessaires avant l’envoi du dossier final.
Construisez un chemin jusqu’aux fonds disponibles
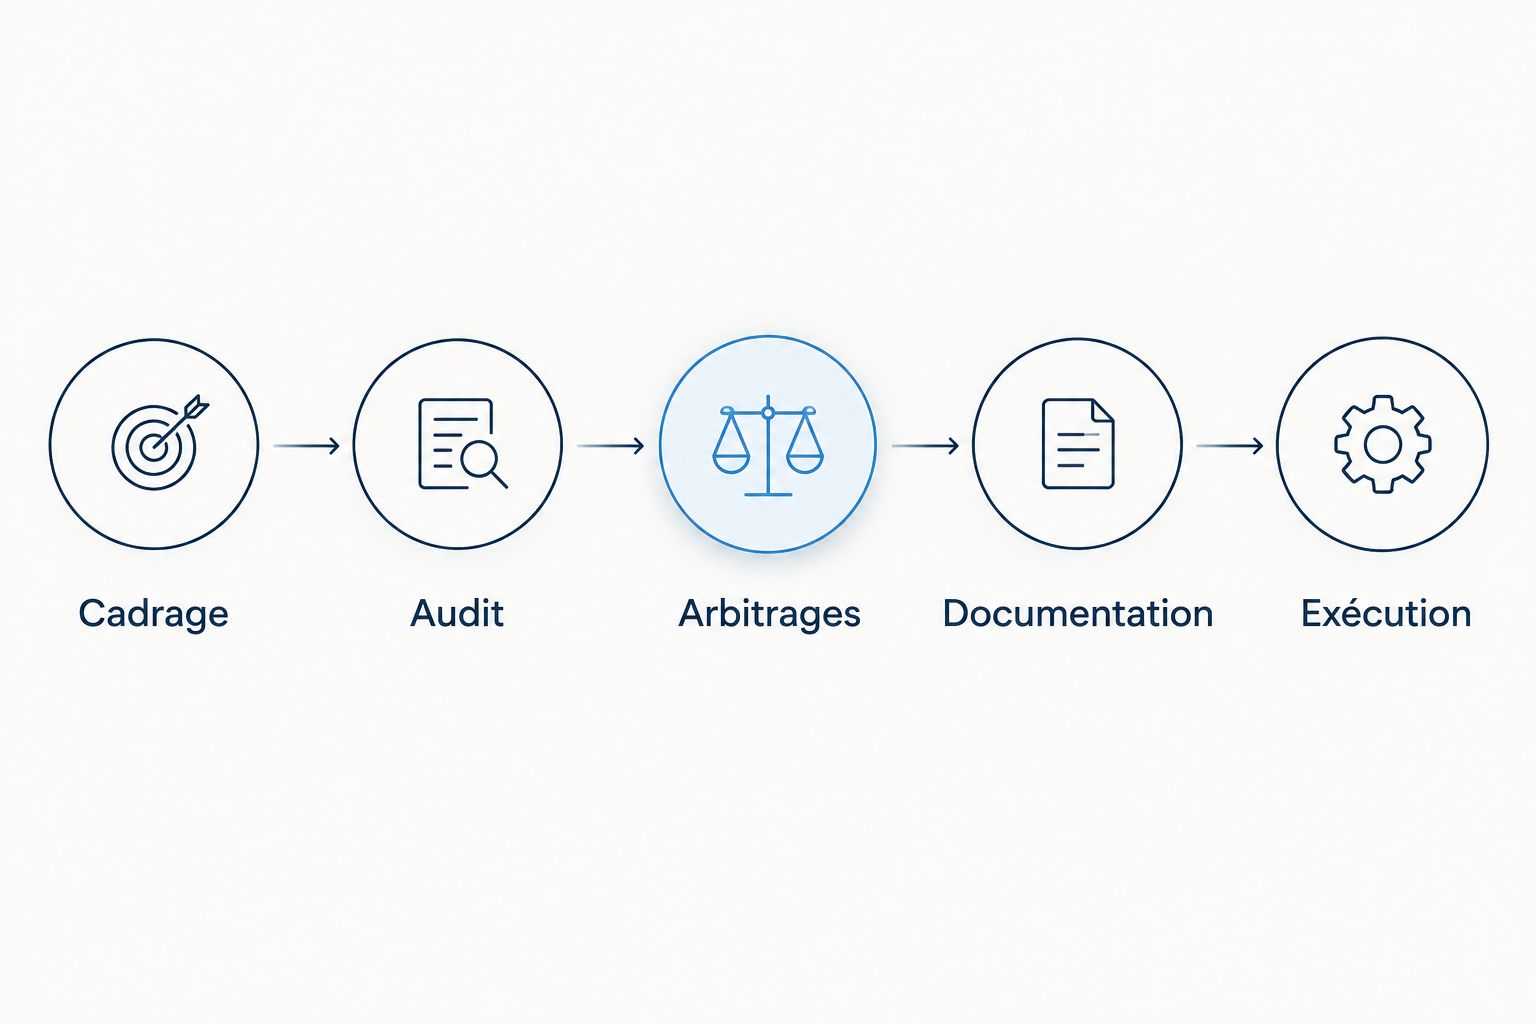
Un planning de levée seed en 2026 doit montrer ce qui peut avancer immédiatement et ce qui attend une décision. Utilisez les étapes suivantes pour transformer le dossier en tâches exécutables.
- Cadrage. Définissez le véhicule financé, l’instrument, les investisseurs concernés et le résultat attendu. Précisez ce que recouvre le mot closing dans votre opération.
- Audit. Vérifiez les titres, les droits essentiels, les contrats significatifs et les engagements existants. Distinguez les anomalies bloquantes des sujets à documenter.
- Arbitrages. Faites trancher les points économiques et de gouvernance par les personnes habilitées. Consignez les décisions dans un document partagé.
- Documentation. Alignez le pacte d’associés, les statuts, les décisions sociales et les documents de souscription. Contrôlez les définitions et les annexes communes.
- Exécution. Coordonnez les signatures, les contrôles d’identité, les versements et les justificatifs. Vérifiez ensuite les conditions de disponibilité des fonds et les formalités restantes.
Le planning doit désigner un responsable pour chaque action. Ajoutez une colonne « preuve attendue » : elle évite de confondre une tâche commencée avec une condition effectivement satisfaite.
Pourquoi le délai varie d’un dossier à l’autre
Le mot seed désigne un stade de financement, pas un niveau uniforme de préparation. Les facteurs suivants modifient le travail à accomplir et l’ordre des opérations.
- Décision des investisseurs. Identifiez les validations internes encore nécessaires et les conditions attachées à chaque engagement.
- Fiabilité du capital. Une incohérence entre cap table, registres et actes exige une vérification avant de figer la dilution.
- Périmètre de la diligence. Les activités, contrats et actifs de la société déterminent les questions à traiter ; le classement seed ne les supprime pas.
- Termes négociés. Une préférence de liquidation, un veto ou une clause anti-dilution exige un accord précis, puis une traduction cohérente dans les documents.
- Coordination du syndicat. Plusieurs investisseurs impliquent plusieurs interlocuteurs, pouvoirs de signature et éventuelles demandes documentaires.
- Exécution bancaire. Les contrôles d’identité, l’origine des fonds et les modalités de dépôt doivent être anticipés avec les établissements concernés.
Votre priorité est de retirer les dépendances inutiles, pas d’accélérer toutes les tâches indistinctement. Corriger la cap table pendant que les investisseurs négocient les termes peut faire avancer le dossier ; multiplier les versions du pacte sans arbitrage ne résout rien.
Reliez la date de closing à votre autonomie financière
À ce stade, confrontez le calendrier juridique aux décaissements de l’entreprise. La gestion de trésorerie des startups doit distinguer les fonds disponibles, les engagements conditionnels et les besoins à financer avant le closing.
Construisez un scénario correspondant au calendrier prévu et un scénario de décalage. Il ne s’agit pas d’attribuer une probabilité arbitraire au retard, mais d’identifier les décisions à prendre si une condition reste ouverte.
Pour votre plan 2026, rattachez les dépenses importantes à un déclencheur clair : trésorerie disponible, financement exécuté ou décision explicite de poursuivre malgré l’incertitude. Faites également remonter les dates limites contractuelles déjà engagées.
Si un financement intermédiaire devient nécessaire, traitez-le comme une opération distincte. Un instrument convertible ou un BSA AIR ne dispense ni d’analyser les autorisations nécessaires ni de mesurer son effet sur le prochain tour.
Encadrez la mission juridique sans promettre le closing
Lina s’adresse aux fondateurs qui veulent encadrer leur levée seed au forfait, avec un avocat senior responsable de la revue finale. Pour cette mission, exigez un périmètre qui distingue l’analyse initiale, la rédaction, la négociation et l’accompagnement du closing.
Les repères opérationnels de Lina sont une réponse d’avocat sous 30 minutes, une proposition forfaitaire sous 1 heure et une livraison typique autour de 36 heures pour le travail convenu. Ces délais concernent une prestation définie, avec les pièces et instructions nécessaires ; ils ne représentent pas la durée totale d’une levée.
Dans l’organisation du cabinet, les agents prennent en charge le travail de volume. Les avocats seniors conservent la revue, la négociation et la validation finale. Votre interlocuteur juridique doit rester identifiable lorsque vous arbitrez une clause qui affecte le contrôle ou la dilution.
L’intérêt du forfait est de cadrer le travail et les livrables. Sa limite doit être tout aussi claire : une modification de l’instrument, du syndicat ou du périmètre appelle une clarification de la mission. Aucun délai de rédaction ne remplace la décision d’un investisseur ou l’exécution bancaire.
Peut-on signer le term sheet et recevoir les fonds immédiatement ?
Un term sheet signé ne suffit pas à déclencher le versement des fonds. L’investissement dépend des engagements définitifs, des autorisations et des conditions applicables au montage retenu ; vérifiez aussi les éventuelles clauses contraignantes dès la signature du term sheet.
Peut-on avancer le pacte pendant la due diligence ?
Oui, la rédaction du pacte peut avancer pendant la due diligence. Identifiez toutefois les clauses et annexes susceptibles d’être affectées par les conclusions de l’audit, afin de ne pas présenter une version provisoire comme un accord final.
À quel moment peut-on annoncer une date ferme ?
Une date devient exécutable lorsque les conditions, responsables et disponibilités sont confirmés. Avant cela, communiquez une date cible assortie des dépendances restantes plutôt qu’une promesse de fonds disponibles.
FAQ
Combien de temps faut-il pour boucler une levée seed en France en 2026 ?
Une levée seed en France n’a pas de durée fixe. Son calendrier dépend du stade des discussions, des validations investisseurs, de la préparation juridique et des conditions de versement des fonds.
Est-ce qu’un term sheet garantit que mon investisseur va financer le tour ?
Non, un term sheet ne garantit pas à lui seul la réalisation du financement. Ses effets dépendent de sa rédaction, notamment des engagements contraignants et des conditions restant à satisfaire.
Quels documents faut-il préparer avant de négocier le closing ?
Préparez les statuts, les décisions sociales, les registres de titres, la cap table et les documents des instruments existants. Ajoutez les contrats et justificatifs permettant de vérifier les actifs et engagements essentiels de la société.
Est-ce que je dois attendre la fin de l’audit pour commencer le pacte ?
Non, vous pouvez préparer le pacte pendant l’audit. Les conclusions de la diligence doivent toutefois être intégrées avant de finaliser les engagements et les annexes concernés.
Une livraison juridique sous 36 heures signifie-t-elle que ma levée est clôturée ?
Non, une livraison juridique sous 36 heures concerne un livrable convenu, pas l’ensemble du financement. Les négociations, autorisations, signatures et opérations bancaires restent des dépendances distinctes.
Comment éviter qu’un investisseur retarde la signature finale ?
Confirmez ses décideurs, son processus de validation, son signataire et les justificatifs nécessaires avant la circulation finale des documents. Vous ne contrôlez pas sa décision, mais vous pouvez rendre les dépendances visibles.
Quand puis-je intégrer la levée dans ma trésorerie disponible ?
Intégrez les fonds dans votre trésorerie disponible lorsqu’ils sont effectivement utilisables par la société. Un accord de principe, une signature ou un versement sur un compte bloqué ne constitue pas le même état d’avancement.
Le dernier contrôle : qui peut encore arrêter le versement ?
Avant d’annoncer votre closing en 2026, posez cette question à chaque responsable du dossier. Un texte finalisé ne prouve pas que toutes les décisions ont été prises.
Demandez la liste des conditions encore ouvertes et la preuve nécessaire pour chacune. Le meilleur indicateur d’avancement est la disparition des obstacles au versement, pas le nombre de documents rédigés.