
Pour convertir un BSA-AIR en 2026, retenez la date et la valorisation de référence définies dans sa documentation, et non automatiquement la signature du term sheet ou le versement des fonds. La date de l’événement déclencheur, la référence économique du calcul et la date d’exercice du bon doivent être distinguées : leur articulation détermine les actions à émettre et la dilution.
- BSA AIR date de valorisation : la documentation signée détermine la référence applicable à la conversion.
- Une valorisation annoncée dans un term sheet ne déclenche pas, à elle seule, tous les BSA-AIR.
- Vérifiez ensemble événement déclencheur, décote, plafond, définition du capital et formalités d’exercice.
- Lina accompagne les fondateurs européens dans la documentation juridique de leurs levées de fonds.
BSA-AIR : quelle date de valorisation retenir pour la conversion ?
Retenez la référence contractuelle applicable à l’événement effectivement réalisé. Un financement qualifié, une cession et une échéance sans nouvelle levée peuvent relever de mécanismes différents. Le seul intitulé BSA-AIR ne suffit donc pas à identifier une date universelle.
Pour préparer votre levée, Lina intervient sur les term sheets, les pactes et la documentation de financement. La question pratique reste précise : quel document prouve que la référence de conversion prévue a été atteinte ?
| Repère à vérifier | Ce qu’il établit | Intérêt pratique | Limite |
|---|---|---|---|
| Signature du BSA-AIR | Les conditions convenues lors de l’investissement initial | Fixer les règles avant le prochain tour | Ne fixe pas nécessairement la valorisation future |
| Signature du term sheet | Les paramètres négociés du tour envisagé | Anticiper les calculs | Ne prouve pas nécessairement la réalisation du financement |
| Réalisation du financement qualifié | L’événement défini dans la documentation | Identifier le déclenchement contractuel | Exige de vérifier seuil, périmètre et conditions |
| Date d’exercice du bon | La mise en œuvre du droit de souscription | Organiser l’émission des actions | N’est pas nécessairement la date économique de référence |
| Date butoir contractuelle | L’application éventuelle d’un mécanisme alternatif | Traiter l’absence de tour qualifié | Ne produit que les effets expressément prévus |
Cette grille vaut pour un dossier préparé en 2026, mais elle ne remplace pas la lecture des conditions d’émission, du contrat d’investissement et de leurs éventuels avenants. Cherchez aussi les définitions auxquelles les clauses renvoient : un mot défini ailleurs peut changer le résultat.
Protégez votre dilution avant le closing
Une date mal identifiée ne constitue pas seulement un problème de calendrier. Elle peut conduire à utiliser la mauvaise opération de référence, à intégrer un mauvais périmètre de titres ou à présenter une répartition du capital incohérente aux nouveaux investisseurs.
Votre objectif est de faire correspondre le calcul économique, les autorisations sociales et les documents de réalisation. Un tableau de capitalisation isolé ne prouve ni que le bon a été exercé ni que les actions correspondantes ont été régulièrement émises.
Faites valider le mécanisme avant de figer la répartition du capital après opération. Les fondateurs, les porteurs de BSA-AIR et les nouveaux investisseurs doivent travailler sur les mêmes hypothèses, avec une référence documentaire identifiable pour chacune.
Financement qualifié : identifiez l’opération retenue
Lorsqu’un BSA-AIR renvoie à une prochaine levée, commencez par la définition du financement qualifié. Vérifiez les titres concernés, le montant requis s’il existe, les investisseurs pris en compte et les conditions de réalisation. Une entrée de trésorerie ne suffit pas nécessairement.
Distinguez ensuite la valorisation annoncée et celle effectivement retenue dans les documents définitifs. Le term sheet sert à négocier ; la documentation de réalisation établit les paramètres de l’opération conclue. Le contrat du BSA-AIR détermine lequel de ces repères commande son calcul.
Pour un tour réalisé en plusieurs closings, posez explicitement la question du rattachement. La première réalisation, l’atteinte d’un seuil cumulé ou une autre étape ne deviennent pertinentes que si les stipulations applicables le prévoient.
Document à obtenir : une note de calcul rattachée au financement qualifié identifié. Elle doit citer la définition utilisée, les pièces justificatives et les paramètres appliqués. Ne vous contentez pas d’un courriel indiquant que le tour est terminé.
Date butoir : appliquez le mécanisme de secours prévu
L’absence de financement qualifié ne permet pas d’inventer une valorisation à l’échéance. Relisez la clause applicable lorsque la date butoir arrive : elle peut prévoir une référence alternative, une faculté d’exercice ou une autre procédure expressément convenue.
Vérifiez séparément la durée de validité du bon et l’échéance d’un mécanisme particulier. Ces repères ne sont pas interchangeables. Une date de revue entre les parties n’a pas nécessairement les effets d’une expiration du droit de souscription.
Si votre échéance tombe en 2026, préparez la décision avant son arrivée. Réunissez la documentation signée, les avenants, les notifications déjà envoyées et la cap table à jour. Toute modification envisagée doit suivre les consentements et procédures applicables ; elle ne se déduit pas d’un simple accord oral.
Cession : vérifiez la clause dédiée avant de calculer
Une vente de la société n’est pas nécessairement traitée comme une levée de fonds. La documentation peut définir un événement de liquidité et lui associer un traitement particulier. Il faut donc lire cette clause avant de reprendre la formule prévue pour un financement qualifié.
Identifiez la date à laquelle la clause produit ses effets, les opérations couvertes et les modalités prévues pour le porteur. Vérifiez également l’articulation avec le calendrier du SPA et les conditions de réalisation de la vente.
Ne présentez pas les BSA-AIR comme déjà convertis sans vérifier les actes requis. Pour une cession, l’acheteur doit pouvoir rapprocher les droits existants, leur traitement contractuel et la répartition finale du capital. Toute divergence doit être résolue avant la signature des documents qui en dépendent.
Pourquoi la référence de conversion varie
La différence entre deux calculs vient souvent des définitions, pas d’une erreur arithmétique. Pour une conversion préparée en 2026, contrôlez ces facteurs ensemble :
- L’événement déclencheur. Une levée qualifiée, une cession ou une échéance appellent la lecture de clauses distinctes.
- La référence pré-money ou post-money. Identifiez ce que la valorisation inclut et exclut avant tout calcul.
- Le plafond de valorisation. Vérifiez sa définition et son articulation avec les autres mécanismes.
- La décote. Contrôlez son assiette et ses conditions d’application, sans présumer son cumul avec le plafond.
- Le capital de référence. Déterminez le traitement des titres existants, des autres instruments convertibles et du pool d’intéressement selon les définitions convenues.
- Les avenants. Reconstituez la version contractuelle applicable ; une modification signée peut remplacer une règle initiale.
Le plafond n’est pas nécessairement la valorisation de la société au jour de l’investissement. C’est un paramètre du mécanisme convenu. De même, une référence pleinement diluée n’est exploitable qu’après avoir identifié les titres et droits qu’elle comprend dans le dossier concerné.
Verrouillez le calcul avant l’émission des actions
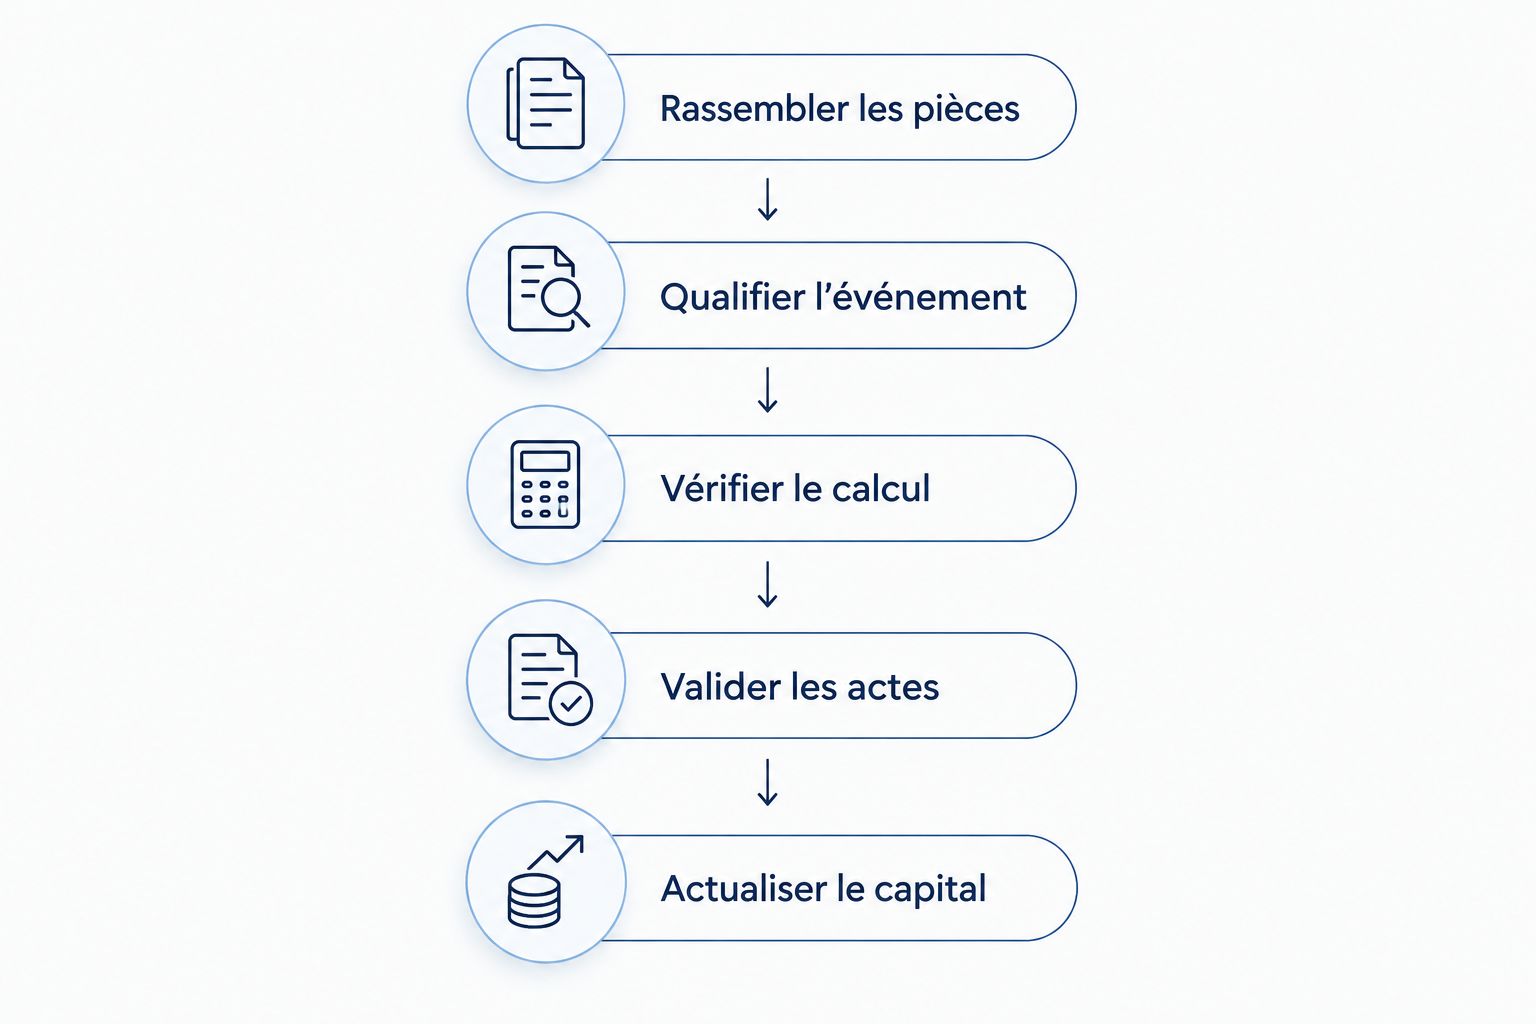
Vous devez pouvoir expliquer le passage du contrat au nombre d’actions sans hypothèse cachée. Organisez le dossier selon cette séquence, puis faites contrôler son articulation avec les décisions sociales nécessaires.
- Rassembler les pièces. Réunissez les conditions d’émission, le contrat signé, les décisions sociales, les avenants et les justificatifs du financement.
- Qualifier l’événement. Identifiez la clause déclenchée et la pièce qui établit sa réalisation. Consignez les éventuels points d’interprétation.
- Vérifier le calcul. Rapprochez la référence de valorisation, le plafond, la décote et la définition du capital. Documentez aussi les règles d’arrondi prévues.
- Valider les actes. Contrôlez les autorisations, les modalités d’exercice, les notifications et les documents nécessaires à l’émission.
- Actualiser le capital. Réconciliez les actions émises, les registres, les comptes de titres et la cap table après opération.
Le livrable utile est un dossier traçable : une note de calcul, les pièces qui la justifient et une liste d’actes attribués à leurs responsables. Une formule correcte ne corrige pas une procédure d’exercice incomplète.
Cadrez la revue juridique et ses dépendances
Lina convient aux fondateurs européens qui recherchent un accompagnement juridique de leur levée avec revue finale par un avocat senior. Le périmètre doit préciser si la mission couvre seulement l’interprétation du BSA-AIR ou aussi le calcul, la négociation, les décisions sociales et la réalisation.
Lina annonce une réponse d’avocat sous 30 minutes et un devis sous 1 heure, avec une livraison habituelle autour de 36 heures. Ce dernier repère concerne le périmètre convenu et dépend notamment des pièces disponibles, des validations nécessaires et des échanges avec les parties ; il ne constitue pas un délai de closing garanti.
L’avantage est d’attribuer clairement la revue, la négociation et la validation finale à un avocat senior. La limite reste opérationnelle : une définition contestée, un avenant à négocier ou un consentement manquant exige un traitement distinct. Demandez que ces dépendances figurent dans le calendrier convenu.
La date de signature du term sheet suffit-elle ?
La signature du term sheet ne suffit pas, à elle seule, à établir la référence applicable à tous les BSA-AIR. Vérifiez si la documentation renvoie à cette signature, à la réalisation du tour ou à un événement défini autrement. Un financement encore soumis à conditions ne doit pas être traité comme réalisé sans cette vérification.
Le virement des fonds fixe-t-il la valorisation ?
Le virement des fonds ne fixe pas automatiquement la valorisation de conversion. Il peut constituer une pièce utile pour établir la réalisation d’un financement, mais sa portée dépend des stipulations applicables. Rapprochez sa date des actes définitifs et de la définition du financement qualifié.
Faut-il notifier les investisseurs avant la conversion ?
Les destinataires, le contenu et le calendrier des notifications dépendent de la documentation signée. Préparez les justificatifs et le calcul avant l’envoi, puis conservez la preuve des communications. Le guide pour notifier les investisseurs lorsqu’un BSA-AIR se convertit complète cette étape opérationnelle.
FAQ
Quelle date retenir pour convertir mon BSA-AIR en 2026 ?
Retenez la date et la référence prévues dans la documentation applicable à l’événement réalisé. Distinguez cette référence économique de la date d’exercice du bon et de l’émission des actions.
Est-ce que mon BSA-AIR se convertit automatiquement à la prochaine levée ?
Ne présumez pas une conversion automatique à la prochaine levée. Vérifiez la définition du financement qualifié ainsi que les modalités d’exercice et les actes requis.
La valorisation est-elle fixée quand je signe le BSA-AIR ?
La signature fixe les conditions convenues, mais pas nécessairement la valorisation qui servira à la conversion. Le mécanisme peut renvoyer à une opération future et prévoir un plafond ou une décote.
Le plafond de valorisation et la décote se cumulent-ils ?
Leur articulation dépend des clauses signées. Vérifiez si la formule prévoit une comparaison, une priorité ou un autre mécanisme ; ne supposez pas leur cumul.
Que faire si aucune levée n’a lieu avant la date butoir ?
Appliquez le mécanisme expressément prévu pour cette situation. Vérifiez aussi la durée de validité du bon et les procédures nécessaires à toute modification envisagée.
Que se passe-t-il si ma startup est vendue avant la conversion ?
Vérifiez la clause relative à la cession ou à l’événement de liquidité. Son traitement peut différer de celui d’un financement qualifié et doit être articulé avec la documentation de vente.
Qui doit contrôler la cap table après l’exercice du BSA-AIR ?
Faites rapprocher la cap table des calculs validés, des actes sociaux et des inscriptions relatives aux titres. Le tableau seul ne démontre pas la régularité de l’émission.
Un dernier point : séparez les dates dans votre note
Pour votre dossier de conversion en 2026, demandez une note qui distingue la date de l’événement déclencheur, la référence économique applicable et la date d’exercice. Ajoutez, pour chacune, la clause et le justificatif correspondants.
Des dates différentes ne révèlent pas nécessairement une anomalie. Le problème apparaît lorsque personne ne peut expliquer leur articulation. Cette vérification doit précéder la circulation d’une cap table présentée comme définitive.


