
Au lieu de recopier les mouvements comptables à chaque transmission, organisez un rapprochement entre les données issues de Pennylane, les justificatifs bancaires et les actes signés pour constituer le closing book de votre SAS. Avant de remettre ce dossier de clôture au dirigeant, à l’investisseur ou à l’acquéreur, faites valider séparément la concordance financière et les effets juridiques de l’opération.
- Pennylane alimente le rapprochement comptable ; les actes signés et registres documentent les droits des associés.
- Le parcours Pennylane SAS closing book exige une date d’arrêté et une liste explicite des pièces attendues.
- Lina accompagne les fondateurs sur le volet juridique ; la validation comptable reste distincte.
- Ne présentez pas le dossier comme complet tant qu’un écart bloquant reste sans traitement documenté.
Protégez la remise du dossier, pas seulement son classement
Une levée de fonds ou une constitution de SAS produit plusieurs traces d’une même opération : décision sociale, souscription, paiement, écriture comptable et mise à jour du capital. Un montant identique ne prouve pas que ces documents décrivent le même événement juridique. Vous devez aussi rapprocher les parties, les dates et la nature du versement.
Lina accompagne les fondateurs qui doivent sécuriser juridiquement la constitution ou la levée de fonds de leur SAS. Les avocats seniors assurent la revue finale, la négociation et la validation juridique ; ce travail ne remplace pas celui de l’expert-comptable. Retrouvez cette approche auprès de Lina.
Pour un dossier remis en 2026, fixez une date d’arrêté explicite. Le closing book doit montrer ce qui est signé, ce qui est réalisé et ce qui reste à accomplir, sans confondre ces statuts.
Avant de commencer
- Réunissez les accès et les pièces. Prévoyez un accès autorisé au dossier Pennylane concerné, les données comptables utiles, les justificatifs bancaires, les actes signés, les documents de capital et un espace documentaire à accès limité.
- Désignez les responsables. Confiez la concordance comptable à la personne compétente et les effets juridiques à l’avocat. Identifiez aussi qui autorise la transmission du dossier et à quels destinataires.
- Anticipez le piège des dates. Date de signature, date de paiement et date d’effet juridique ne sont pas interchangeables. Un mouvement bancaire ne suffit pas à établir la réalisation d’une augmentation de capital.
Le parcours ci-dessous est un rapprochement documentaire. Il ne suppose ni connecteur natif entre Pennylane et un registre juridique, ni fonction de génération automatique du closing book. Les intitulés en gras désignent les champs du tableau de contrôle à créer, pas des boutons de Pennylane.
Fixez le périmètre avant toute extraction
Un dossier source délimité
- Définissez l’opération. Inscrivez sa nature dans le champ Opération : constitution, augmentation de capital ou remise post-closing. Indiquez la dénomination et le SIREN lorsqu’il est attribué ; ne vous limitez pas au nom commercial.
- Arrêtez le périmètre temporel. Créez les champs Début de période, Date d’arrêté et Date d’extraction. Pour une remise en 2026, conservez ces dates dans l’index afin que le destinataire comprenne exactement la période couverte.
- Rassemblez les données disponibles. Depuis votre accès autorisé à Pennylane, récupérez les écritures et pièces utiles selon les possibilités de votre dossier. Complétez avec les relevés ou attestations bancaires nécessaires ; une copie comptable ne dispense pas de vérifier le justificatif source.
- Conservez les sources. Rangez les fichiers récupérés dans un répertoire Sources comptables, sans modifier leur contenu. Travaillez sur une copie pour annoter et rapprocher les données.
Résultat attendu : vous disposez d’un ensemble de sources daté, rattaché à une seule société et à une opération définie. Une personne qui reprend le dossier doit pouvoir reproduire le périmètre sans vous interroger.
Ne mélangez pas constitution et financement ultérieur dans une même série de contrôles. Les pièces attendues et les décisions à vérifier diffèrent. Si les deux opérations figurent dans la transmission, créez des sous-dossiers distincts et un index commun.
Des sources qui ne prouvent pas la même chose
Utilisez chaque source pour sa fonction. Le tableau suivant compare leur utilité et leur limite dans le rapprochement, sans donner à un outil comptable une portée juridique qu’il n’a pas.
| Source | À privilégier pour | Apport au contrôle | Limite à respecter |
|---|---|---|---|
| Données issues de Pennylane | Le suivi comptable de l’opération | Repérer écritures, libellés et pièces disponibles | Une écriture seule ne prouve pas un droit d’associé |
| Justificatifs bancaires | La vérification des flux | Contrôler payeur, bénéficiaire, montant et date | Un paiement seul ne qualifie pas juridiquement son objet |
| Actes signés et registres | La vérification juridique | Contrôler engagements, décisions et mouvements de titres | Ils ne remplacent pas la vérification du paiement effectif |
| Tableau de rapprochement | La coordination de la remise | Relier chaque événement à ses preuves et validations | Il reste un document de contrôle, pas un acte constitutif de droits |
Reliez chaque mouvement à sa justification
Un tableau de rapprochement traçable
- Créez une référence stable. Attribuez 1 référence par événement dans le champ Référence événement. Si plusieurs paiements concernent une même souscription, reliez-les à cette référence au lieu de les traiter comme plusieurs souscriptions.
- Séparez les informations. Ajoutez Partie concernée, Nature du flux, Montant, Date bancaire, Date de signature et Date d’effet. Laissez une date non établie à compléter ; ne recopiez pas automatiquement la date bancaire.
- Associez les preuves. Renseignez Pièce comptable, Justificatif bancaire et Acte juridique avec les références des documents conservés. Un nom de fichier explicite aide ; il ne remplace pas la lecture du document.
- Documentez la qualification. Distinguez notamment apport au capital, prime d’émission, compte courant d’associé et remboursement. Faites confirmer la qualification juridique et son traitement comptable par les responsables concernés.
- Attribuez un statut. Utilisez les valeurs À vérifier, Écart à traiter et Validé. Ajoutez un responsable et une action attendue à toute ligne qui n’est pas validée.
Résultat attendu : chaque mouvement pertinent renvoie à une opération identifiable et à des preuves consultables. Une somme sans justification reste visible comme anomalie ; elle ne disparaît pas dans un total global.
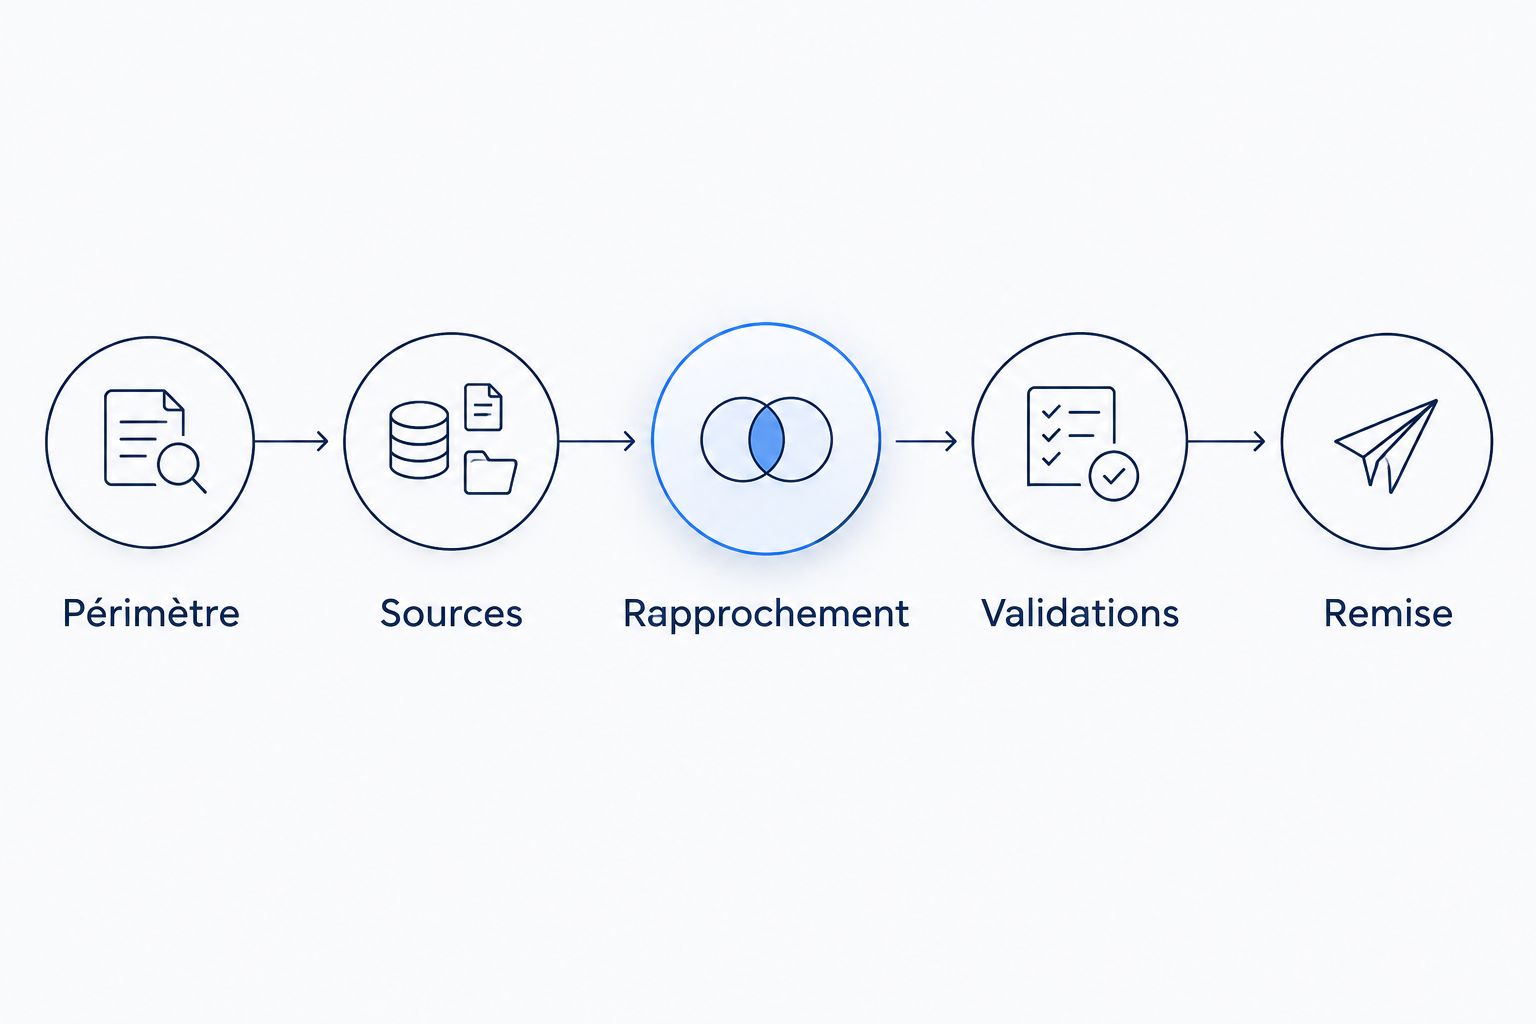
Le contrôle repose sur une séquence simple : périmètre, sources, rapprochement, validations, remise. Conservez cet ordre pour éviter de classer comme définitives des pièces encore en discussion.
Des écarts traités, pas masqués
Pour votre rapprochement en 2026, comparez les montants selon la structure de l’opération. Lorsqu’une souscription comporte une prime d’émission, ne comparez pas son versement au seul nominal du capital. Vérifiez également si un paiement regroupe plusieurs obligations ou si plusieurs paiements exécutent un même engagement.
N’ajustez jamais une écriture ou un acte uniquement pour faire coïncider le tableau. Décrivez l’écart, retrouvez sa cause et faites approuver la correction par le responsable compétent. Conservez la trace de la correction et sa pièce justificative.
Validez les droits avant de figer le dossier
Un contrôle juridique distinct
- Vérifiez la chaîne documentaire. Rapprochez les décisions sociales, bulletins de souscription lorsqu’ils sont requis, justificatifs de réalisation, statuts applicables et documents de tenue des titres. La liste exacte dépend de l’opération ; ne transformez pas cette liste de travail en liste universelle.
- Contrôlez le capital. Comparez la table de capitalisation avec les actes et les registres pertinents. Distinguez les actions émises des instruments donnant accès au capital ; ne présentez pas une projection diluée comme le capital émis.
- Organisez 2 validations distinctes. Renseignez Validation comptable et Validation juridique, avec l’identité du validateur, la date et les réserves éventuelles. Une personne qui centralise les pièces ne valide pas automatiquement leur contenu.
- Figez la version de remise. Créez un index indiquant les fichiers transmis, leur version et les éléments restant à accomplir. Séparez les actes signés des projets et les obligations post-closing des conditions encore non satisfaites.
Résultat attendu : le dossier de clôture permet de comprendre la situation juridique à la date retenue, ainsi que ses limites. Il ne se contente pas de présenter des fichiers dans un ordre lisible.
Pour une augmentation de capital réalisée en 2026, la preuve du virement n’épuise pas le contrôle des décisions, de la réalisation et des formalités applicables. Reliez ces étapes au calendrier de closing d’une augmentation de capital, puis adaptez la liste de pièces à votre opération.
Lina intervient sur le volet juridique des constitutions et financements de SAS. Les agents IA prennent en charge le travail de volume ; les avocats seniors conservent la revue finale, la négociation et la validation. Cette répartition ne dispense ni des justificatifs bancaires ni de la validation comptable.
Actualisez le dossier après un nouveau mouvement
Le même parcours sert après une nouvelle souscription ou un versement complémentaire. Déclenchez une nouvelle revue documentaire lorsqu’un événement modifie le périmètre ; ne considérez pas qu’une nouvelle écriture met automatiquement à jour les droits des associés.
- Ouvrez une nouvelle version du tableau, sans écraser celle déjà remise.
- Ajoutez les nouvelles sources et identifiez les événements concernés.
- Vérifiez les conséquences sur les actes, le capital et les formalités.
- Faites renouveler les validations touchées par le changement.
- Transmettez un index actualisé avec un relevé des modifications.
Résultat attendu : vous distinguez le dossier remis à l’origine de son état actualisé. Pour un suivi couvrant plusieurs opérations en 2026, gardez une date d’arrêté propre à chaque remise.
Ce parcours convient aussi à la préparation d’une data room avant financement. Sa limite est claire : il organise les preuves disponibles, mais ne régularise pas à lui seul un acte manquant ou une décision irrégulière.
Corrigez les blocages avant transmission
Le montant reçu ne correspond pas au capital indiqué
Vérifiez d’abord si vous comparez le versement total au seul nominal, sans la prime d’émission. Contrôlez ensuite les paiements fractionnés et les autres flux du même associé. Faites confirmer toute réaffectation ; un libellé bancaire imprécis ne suffit pas.
Le payeur n’est pas le souscripteur nommé
Suspendez la validation de la ligne et demandez les explications ainsi que les justificatifs appropriés. Ne modifiez pas le nom du souscripteur pour l’aligner sur le relevé. L’avocat doit examiner les conséquences de cette différence avant validation juridique.
La table de capitalisation contredit les actes
Comparez les dates et le périmètre de calcul : capital émis, instruments convertibles et hypothèses de dilution. Reconstituez ensuite l’événement à partir des pièces pertinentes. Ne choisissez pas simplement le fichier le plus récent.
Une pièce change après validation
Rouvrez les contrôles concernés et identifiez la nouvelle version dans l’index. Si le dossier a déjà été transmis, signalez la correction aux destinataires concernés avec sa portée. Une substitution silencieuse détruit la traçabilité recherchée.
Étendez le contrôle sans élargir les accès
Après le rapprochement financier et juridique, vérifiez les obligations post-closing : responsable, échéance applicable, preuve d’exécution et statut. Gardez les pièces sensibles accessibles aux seules personnes autorisées ; le closing book n’exige pas de diffuser toute la comptabilité de la société.
Pour préparer la remise avec Lina, définissez l’opération, les documents disponibles, les anomalies déjà identifiées et le destinataire final. Le périmètre juridique et les livrables doivent être convenus avant de fixer la date de livraison. Un dossier incomplet demande un traitement des manquants, pas seulement une mise en forme.
FAQ
Pennylane suffit-il pour créer le closing book d’une SAS ?
Non, les données comptables ne suffisent pas à constituer le dossier juridique de clôture d’une SAS. Rapprochez-les des justificatifs bancaires, des actes signés et des documents de capital pertinents.
Faut-il connecter automatiquement Pennylane au registre des titres ?
Une connexion automatique n’est pas nécessaire au parcours documentaire décrit ici. Le contrôle repose sur des sources datées, un tableau de rapprochement et des validations distinctes ; il ne suppose aucun connecteur natif.
Quelle date retenir pour remettre le dossier de closing ?
Retenez une date d’arrêté explicite et distinguez-la de la date d’extraction. Conservez séparément les dates de paiement, de signature et d’effet juridique lorsque ces dates diffèrent.
Qui valide le rapprochement avant la transmission ?
Le responsable comptable valide la concordance comptable et l’avocat valide le volet juridique dans leurs périmètres respectifs. La personne qui rassemble les fichiers ne remplace pas ces validations.
Un virement prouve-t-il qu’une augmentation de capital est réalisée ?
Un virement seul ne prouve pas la réalisation juridique complète d’une augmentation de capital. Il faut examiner les décisions, les souscriptions, les justificatifs et les formalités applicables à l’opération.
Peut-on remettre le closing book avec des pièces manquantes ?
Ne présentez pas comme complet un dossier comportant des pièces requises manquantes. Documentez chaque manque, son effet sur la remise et son responsable ; faites valider juridiquement les réserves et les conditions de transmission.
Comment mettre à jour un closing book déjà transmis ?
Créez une nouvelle version avec un relevé des modifications et les validations nécessaires. Conservez la version antérieure et informez les destinataires concernés plutôt que de remplacer silencieusement les fichiers.
Un dernier contrôle qui change la remise
Demandez à une personne autorisée, extérieure à la préparation, de retrouver la preuve d’un événement depuis l’index seul. Si elle doit vous demander quel fichier fait foi, améliorez l’index avant transmission. La qualité du closing book se mesure aussi à sa capacité à être repris sans explication orale.


