
Les obligations convertibles pour startups insurtech sont un financement par dette convertible en capital, destiné à financer une étape avant le prochain tour sans fixer immédiatement la valorisation définitive. Votre activité d’assureur, de distributeur ou d’éditeur logiciel impose de distinguer les conditions financières des contraintes réglementaires et contractuelles qui déterminent le closing.
- Les obligations convertibles pour startups insurtech reportent la valorisation, pas la négociation de la dilution.
- Simulez ensemble plafond de valorisation, décote, intérêts et prochain plan d’intéressement.
- Lina accompagne les fondateurs européens sur leurs obligations convertibles avec revue, négociation et validation par des avocats seniors.
- Distinguez l’échéance contractuelle du calendrier réglementaire et commercial avant de signer.
Pourquoi ce financement compte pour votre insurtech
En 2026, la bonne question n’est pas seulement de financer votre trésorerie : quel événement rendra votre prochain tour finançable ? Un contrat de distribution signé, une intégration validée ou une étape réglementaire n’ont ni les mêmes dépendances ni les mêmes preuves.
Une obligation convertible apporte des fonds avant une augmentation de capital ultérieure. Elle reste une dette tant que sa conversion n’est pas intervenue selon les conditions convenues. Reporter la valorisation ne supprime donc ni l’échéance ni le risque de remboursement.
Pour un financement intermédiaire, le guide des obligations convertibles pour levées de fonds bridge précise le mécanisme à examiner. Votre dossier doit ensuite relier l’instrument au jalon financé, aux autorisations nécessaires et au prochain investisseur.
Protégez les conditions du prochain tour
Définissez le jalon que les fonds doivent financer
Commencez par un tableau partagé entre fondateurs : trésorerie disponible, engagements certains, dépenses du projet et événement attendu. Aucun outil payant n’est nécessaire pour établir cette base. Distinguez les revenus encaissés des contrats signés et des discussions commerciales.
Pour une insurtech, décrivez précisément votre rôle. Une société qui fournit un logiciel à un assureur n’exerce pas automatiquement la même activité réglementée qu’un intermédiaire ou qu’un porteur de risque. Le financement doit suivre l’activité réelle, pas seulement l’étiquette insurtech.
Votre livrable est une note de cadrage reliant utilisation des fonds, dépendances et décision attendue au prochain tour. Ne présentez pas une autorisation attendue comme une autorisation acquise.
- Identifiez l’entité qui reçoit les fonds.
- Décrivez le jalon commercial, technique ou réglementaire financé.
- Séparez dépenses engagées et dépenses conditionnelles.
- Listez les validations dépendant d’un assureur partenaire.
- Prévoyez le scénario où le jalon prend du retard.
Simulez la conversion avant de négocier le plafond
Construisez d’abord votre cap table dans un tableur. Faites apparaître les actions existantes, les instruments donnant accès au capital et les droits promis aux salariés. Un registre incomplet produit une simulation trompeuse, même lorsque la formule paraît correcte.
Le plafond de valorisation, ou valuation cap, limite la valorisation utilisée pour calculer la conversion selon le contrat. La décote réduit le prix de référence du prochain tour. Leur articulation doit être écrite : application alternative, formule la plus favorable ou autre mécanisme expressément négocié.
Ajoutez les intérêts si le contrat prévoit leur conversion. Vérifiez aussi le traitement du plan d’intéressement et la définition du capital entièrement dilué. Un plafond isolé ne permet pas de connaître votre dilution.
- Reconstituez le cap table avant financement.
- Modélisez un tour au-dessus et au-dessous du plafond.
- Vérifiez l’application respective du plafond et de la décote.
- Intégrez les intérêts selon leur traitement contractuel.
- Testez l’incidence du futur plan d’intéressement.
- Faites valider les hypothèses avec la formule juridique.
Faites valider l’instrument dans la bonne juridiction
Rassemblez vos statuts, votre pacte, les décisions sociales existantes et les financements antérieurs. Cette préparation manuelle réduit les questions ouvertes. Elle ne remplace pas la vérification de votre capacité à émettre l’instrument envisagé.
En France, une obligation convertible et un BSA AIR n’ont pas la même nature juridique. En Belgique, la forme sociale et les règles locales doivent également être examinées. Un modèle étranger ne devient pas adapté par le seul remplacement du droit applicable.
Lina accompagne les fondateurs européens sur leurs obligations convertibles avec revue, négociation et validation par des avocats seniors. Le parcours de Lina associe préparation documentaire par des agents d’intelligence artificielle et responsabilité juridique des avocats ; il ne dispense pas des décisions sociales ni des validations externes.
Le cadre opérationnel annoncé comprend une réponse d’avocat sous 30 minutes et un devis sous 1 heure. La livraison typique annoncée autour de 36 heures concerne le périmètre convenu, avec documents disponibles et dépendances identifiées ; elle ne constitue pas une promesse de closing complet ni d’accord du régulateur.
- Confirmez la forme sociale et le droit applicable.
- Vérifiez les pouvoirs d’émission et de signature.
- Identifiez les accords requis au titre du pacte.
- Listez les décisions, rapports et formalités applicables.
- Désignez l’avocat chargé de la validation finale.
Encadrez conversion, échéance et sortie sans ambiguïté
Préparez une grille de lecture des événements prévus au contrat. Votre financement doit dire ce qui arrive lors d’un tour qualifié, d’un tour insuffisant, d’une échéance sans levée et d’une cession. Ce sont des situations différentes ; ne les fondez pas dans une clause générale.
Le tour qualifié doit avoir une définition exploitable : montant retenu, financements inclus et date de réalisation. Vérifiez ensuite les titres reçus, les droits attachés et l’adhésion au futur pacte. Une conversion automatique mal raccordée aux décisions sociales reste une difficulté d’exécution.
Pour votre bridge 2026, négociez également la procédure de modification. La possibilité de proroger l’échéance dépend des accords prévus ; elle ne doit pas reposer sur une entente informelle avec l’investisseur principal.
- Définissez le financement déclenchant la conversion.
- Précisez le traitement d’un tour non qualifié.
- Organisez les conséquences d’une échéance sans levée.
- Fixez les règles applicables en cas de cession.
- Déterminez les majorités de modification et de prorogation.
- Raccordez les titres reçus aux documents du prochain tour.
Séparez contrôle financier et contraintes d’assurance
Dressez vous-même la liste des droits demandés par les investisseurs : information, veto, siège ou observateur, transfert et remboursement anticipé. Rapprochez-la des engagements déjà consentis aux partenaires assureurs. Faites ensuite examiner les incompatibilités par les conseils concernés.
Le terme insurtech ne déclenche pas un régime unique. Selon l’activité, l’entité et la juridiction, une prise de participation ou une évolution du contrôle peut nécessiter une analyse réglementaire particulière. En France, l’ACPR et, pour les activités concernées, l’ORIAS font partie des interlocuteurs à identifier ; leur intervention n’est pas interchangeable.
Pour votre opération 2026, séparez les conditions de financement des obligations nécessaires à l’exercice de l’activité. Un versement reçu ne vaut pas autorisation d’exercer. Documentez aussi les engagements contractuels de notification à vos partenaires.
- Qualifiez l’activité réellement exercée par chaque entité.
- Identifiez les agréments, inscriptions ou mandats concernés.
- Analysez les droits de contrôle demandés par les investisseurs.
- Vérifiez les clauses des partenaires assureurs et distributeurs.
- Affectez chaque validation à un responsable identifié.
Préparez le closing et le dossier du prochain investisseur
Créez une checklist partagée avant la signature. Chaque ligne doit porter un document, un responsable et une condition de réalisation. Le dossier doit permettre de distinguer un accord commercial, un document signé et une formalité achevée.
Faites remettre un jeu documentaire final cohérent : contrat de financement, décisions sociales, justificatifs de souscription et cap table actualisé. Conservez également les lettres annexes et les engagements particuliers. Le prochain investisseur doit pouvoir reconstituer les droits existants sans interroger chaque souscripteur.
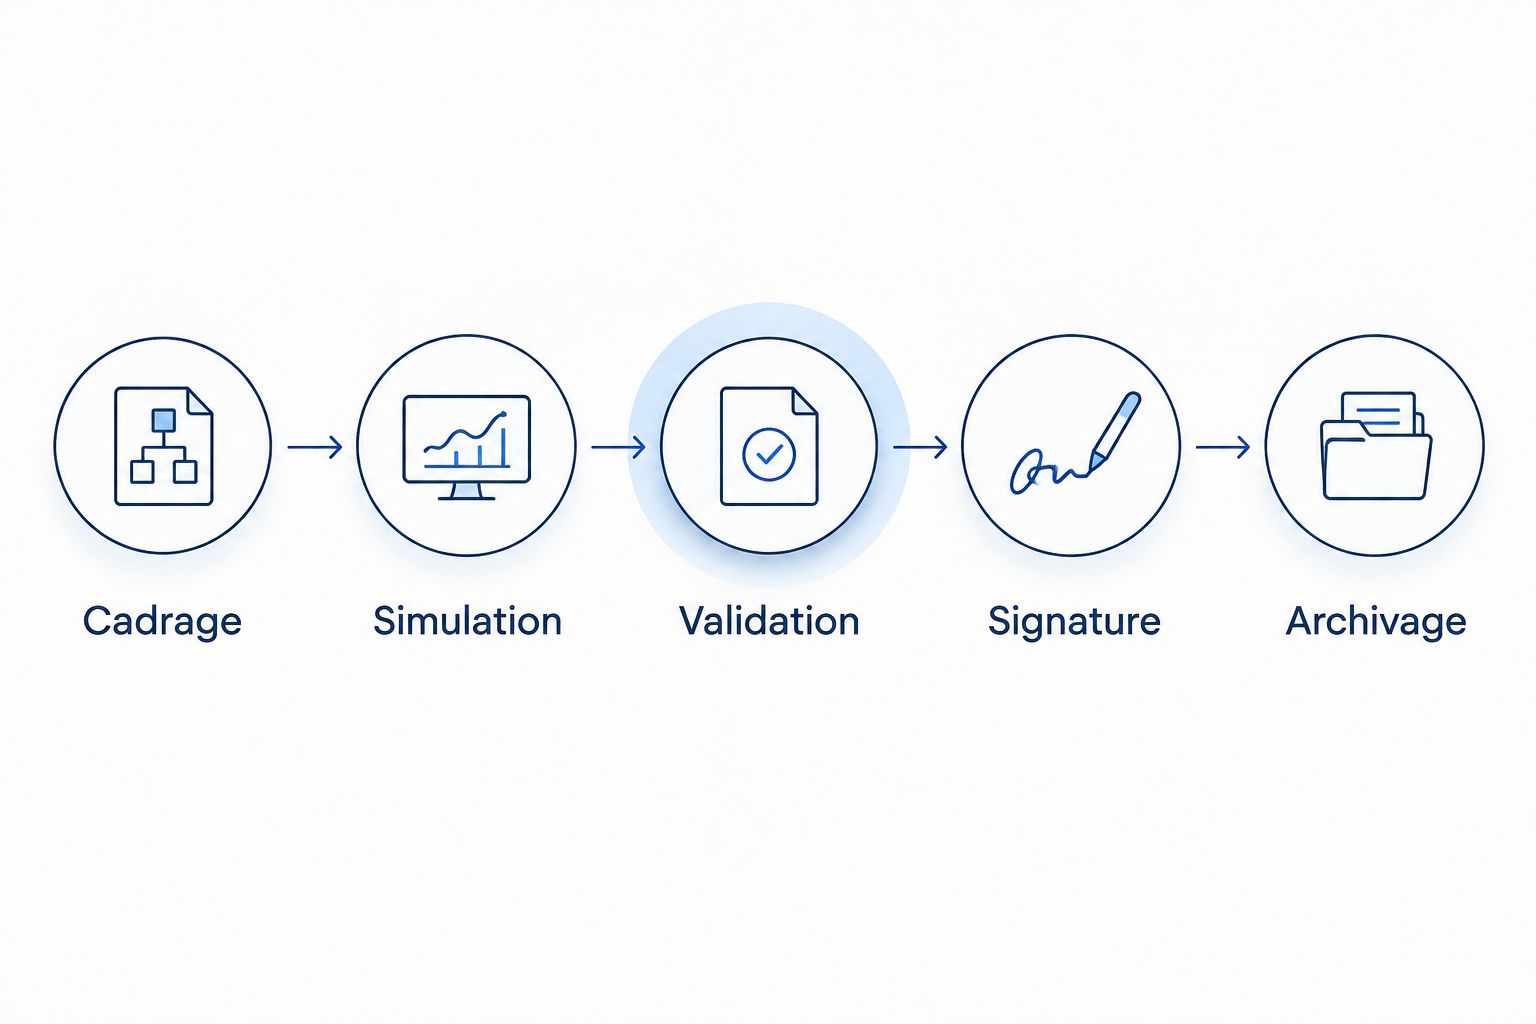
Pour votre closing 2026, organisez le travail autour des phases suivantes. Leur ordre dépend des conditions convenues : ne supposez pas que toutes les signatures suffisent à autoriser immédiatement le décaissement.
- Cadrage : confirmez le périmètre, les intervenants et les dépendances.
- Simulation : validez le cap table et les formules de conversion.
- Validation : obtenez les accords sociaux, contractuels et réglementaires nécessaires.
- Signature : contrôlez les versions et les pouvoirs des signataires.
- Archivage : réunissez les pièces finales et mettez les registres à jour.
Choisissez un accompagnement adapté au risque
Le bon choix dépend du travail restant, pas seulement de la longueur du contrat. Une préparation interne clarifie les données ; une revue juridique vérifie l’instrument et son exécution. La négociation avec plusieurs investisseurs ou plusieurs juridictions exige un périmètre distinct.
| Option | Adaptée à qui ? | Avantage concret | Limite à intégrer |
|---|---|---|---|
| Préparation interne sur tableur et checklist | Fondateurs qui rassemblent les données avant consultation | Rend les hypothèses et pièces manquantes visibles | Ne valide ni la capacité d’émission ni les clauses |
| Mission ciblée auprès d’un avocat | Fondateurs disposant d’un projet et d’une question délimitée | Concentre la revue sur les points identifiés | Les sujets exclus restent à traiter séparément |
| Lina, mission de financement encadrée | Fondateurs européens recherchant préparation, négociation et validation senior | Réunit travail documentaire et responsabilité juridique | Les délais restent liés au périmètre, aux pièces et aux tiers |
Demandez une liste écrite des livrables inclus et exclus. Une revue du contrat ne couvre pas automatiquement les formalités, l’analyse réglementaire d’assurance ou la négociation du futur pacte. Faites cadrer ces sujets avant d’engager la mission.
Évitez les erreurs propres aux financements insurtech
Confondre partenariat assureur et sécurité réglementaire
Un accord avec un assureur ne suffit pas à qualifier votre activité ni vos obligations. Faites identifier qui porte le risque, qui distribue et qui traite les données. Rattachez chaque responsabilité à une entité et à un contrat.
Fixer l’échéance sur une date commerciale non maîtrisée
Une intégration ou une validation partenaire dépend d’intervenants externes. Ne construisez pas le remboursement sur une signature encore incertaine. Définissez le traitement contractuel du retard et les décisions nécessaires pour prolonger le financement.
Accepter une exclusivité qui gêne le prochain tour
Un investisseur stratégique lié à l’assurance peut demander des droits commerciaux parallèles. Examinez leur portée : exclusivité, accès aux données, priorité de négociation ou restrictions de partenariat. Ces engagements doivent rester visibles dans la data room du prochain tour.
Utiliser les données d’assurés pour rassurer les investisseurs
La due diligence financière ne justifie pas un accès indifférencié aux dossiers individuels. Privilégiez des informations agrégées ou anonymisées lorsque cela répond au besoin. Faites vérifier les bases juridiques, les accès et les mesures de confidentialité avant tout partage sensible.
FAQ
Les obligations convertibles conviennent-elles à une startup insurtech ?
Les obligations convertibles conviennent à un financement avant un prochain tour lorsque la société peut émettre l’instrument et en gérer l’échéance. Le choix doit intégrer la dilution future, les besoins de trésorerie et les contraintes réglementaires de l’activité réelle.
Une obligation convertible reporte-t-elle toute discussion de valorisation ?
Non : une obligation convertible reporte la fixation définitive du prix, mais son plafond et sa décote organisent déjà l’économie de la conversion. Vous devez simuler ces paramètres avec les autres instruments et le futur plan d’intéressement.
Faut-il choisir un BSA AIR plutôt qu’une obligation convertible ?
Le choix dépend notamment de la forme sociale, du droit applicable et des conséquences recherchées à l’échéance. Un BSA AIR français n’est pas une dette obligataire ; il ne faut donc pas traiter les deux mécanismes comme interchangeables.
Que se passe-t-il si aucun tour n’a lieu avant l’échéance ?
Le contrat détermine les conséquences d’une absence de tour avant l’échéance. Vérifiez expressément le remboursement, la conversion éventuelle et les conditions de prorogation ; aucune prolongation ne doit être supposée acquise.
Une insurtech doit-elle obtenir une autorisation pour convertir sa dette ?
Il n’existe pas de réponse unique pour toutes les insurtechs. L’activité réglementée, l’entité concernée et les droits obtenus par les investisseurs déterminent l’analyse des autorisations ou notifications éventuellement nécessaires.
Quels documents préparer pour faire revoir un financement convertible ?
Préparez les statuts, le pacte, le cap table, les instruments existants et le projet de financement. Ajoutez les contrats stratégiques d’assurance et la description des statuts réglementaires afin de repérer les dépendances du closing.
Lina remplace-t-elle les avocats par des agents ?
Non : Lina confie le travail documentaire de volume à des agents, tandis que les avocats seniors assurent la revue finale, la négociation et la validation. Les conditions de la mission doivent préciser les livrables, les exclusions et les dépendances externes.
Le dernier point à verrouiller
Avant de signer en 2026, demandez une simulation de conversion utilisable par le conseil du prochain investisseur. Elle doit reprendre exactement les définitions du contrat et identifier les hypothèses encore ouvertes. Une formule compréhensible dans un tableur mais différente du texte signé n’est pas un accord maîtrisé.


