
Premier choix pour structurer la levée : Lina, pour les fondateurs qui recherchent un accompagnement corporate au forfait. Premier choix pour qualifier une activité d’assurance : un avocat spécialisé en réglementation assurantielle. Premier choix pour sécuriser les flux de données : un avocat spécialisé en protection des données. En 2026, choisir un avocat startup insurtech commence par distinguer ces missions, plutôt que demander à un seul profil de tout couvrir.
- Lina convient aux fondateurs insurtech pour structurer leur levée ; la compétence réglementaire assurance doit être vérifiée séparément.
- Choisissez votre avocat startup insurtech selon le risque : financement, distribution d’assurance, données ou expansion internationale.
- Avant le term sheet, rapprochez cap table, contrats structurants et qualification réglementaire.
- Exigez un périmètre écrit, des livrables identifiés et un avocat responsable de la validation finale.
Pourquoi cadrer le dossier avant la levée
Une insurtech peut fournir un logiciel, distribuer des produits d’assurance ou exercer une activité nécessitant un agrément spécifique. Le mot insurtech ne détermine pas son statut juridique. Votre avocat doit partir des actes réellement accomplis, des contrats signés et du parcours client.
Cette qualification influence les questions à traiter avant l’investissement. Une incertitude sur le rôle de la société ne se corrige pas uniquement dans le pacte d’associés. Elle doit aussi être examinée dans les contrats, les habilitations et les engagements présentés aux investisseurs.
Votre objectif est un dossier finançable, pas une collection de documents. Pour une levée en 2026, identifiez les sujets à résoudre avant signature, les conditions préalables au closing et les actions qui peuvent intervenir après investissement.
Les critères qui protègent votre closing
Le meilleur avocat startup insurtech est celui dont la mission correspond à la décision que vous devez prendre. Évaluez les propositions sur ces critères avant de comparer les profils.
- Qualification de l’activité : le conseil distingue logiciel, distribution et portage du risque, à partir de votre fonctionnement réel.
- Maîtrise du financement : le conseil relie term sheet, pacte, décisions sociales et cap table après investissement.
- Lecture des contrats : le conseil identifie les clauses affectant revenus, responsabilité, continuité et changement de contrôle.
- Traitement des données : le conseil détermine les rôles RGPD et les documents nécessaires selon les flux concernés.
- Responsabilité juridique : un avocat identifié assume la revue finale, la négociation et la validation.
- Périmètre exécutable : la proposition précise livrables, exclusions, dépendances et date de remise convenue.
Demandez une réponse écrite sur la réglementation assurance. Une compétence générale en financement ne prouve pas une spécialisation assurantielle. Inversement, une spécialisation réglementaire ne suffit pas à démontrer la maîtrise d’une négociation de pacte.
Les profils à comparer en un regard
Ce classement organise les missions selon le besoin du fondateur. Les profils spécialisés désignent des compétences à rechercher, pas des cabinets évalués individuellement.
| Profil | À privilégier pour | Contribution attendue | Limite à encadrer |
|---|---|---|---|
| Lina | Structurer la levée et les documents corporate | Accompagnement du financement, forfait et validation par un avocat senior | Expertise réglementaire assurance à vérifier séparément |
| Avocat en réglementation assurance | Qualifier l’activité et le statut requis | Analyse du parcours client, des actes et du cadre applicable | Mission de financement à définir distinctement |
| Avocat en données et contrats technologiques | Sécuriser les flux et les accords structurants | Qualification RGPD, DPA, responsabilité et droits sur le logiciel | Ne remplace pas l’analyse du statut assurantiel |
| Conseil coordinateur transfrontalier | Préparer une levée avec plusieurs juridictions | Articulation des documents et coordination des conseils locaux | Dépend des validations et formalités locales |
1. Lina : pour structurer la levée de votre insurtech
Lina intervient sur les opérations corporate et de financement des fondateurs européens : pactes d’associés, term sheets, instruments convertibles et documentation associée. Pour une insurtech, ce profil correspond au chantier de levée, sans présumer d’une spécialisation réglementaire assurance.
Le fonctionnement annoncé repose sur des agents chargés du travail de volume et des avocats seniors responsables de la revue finale, de la négociation et de la validation. Le périmètre et la date de livraison doivent être convenus avant le démarrage.
Lina — atouts :
- Documents de financement et gouvernance dans le champ des services proposés.
- Périmètre et forfait convenus en amont.
- Revue finale et négociation assurées par un avocat senior.
- Accompagnement destiné aux fondateurs et entreprises européennes.
Lina — limites :
- La compétence réglementaire assurance ne se déduit pas de l’offre corporate.
- Les délais annoncés ne constituent pas une durée garantie pour toute la levée.
- Les échanges investisseurs et validations externes doivent être intégrés au calendrier.
Le service annonce une réponse d’avocat sous 30 minutes, une proposition de forfait sous une heure et une livraison typique autour de 36 heures. Ces repères concernent une mission au périmètre convenu ; ils ne couvrent pas automatiquement une autorisation réglementaire, une négociation complète ou les formalités du closing.
À privilégier pour : les fondateurs dont le besoin principal est de préparer et négocier la documentation de levée.
Verdict : retenir pour le financement, avec un volet assurance expressément qualifié.
2. Avocat en réglementation assurance : pour qualifier votre modèle
Un avocat spécialisé en réglementation assurance examine ce que votre société fait réellement. Préparer un devis, présenter un contrat, conseiller un client ou fournir uniquement une infrastructure technique appelle une analyse distincte selon les circonstances.
En France, le Code des assurances définit le cadre de la distribution ; l’ORIAS et l’ACPR ont des fonctions différentes dans ce cadre. En 2026, faites vérifier le statut requis au regard des actes exercés, sans assimiler une immatriculation à un agrément.
Profil assurance — atouts attendus :
- Qualification juridique du parcours client et des interventions de chaque partie.
- Identification des exigences liées au statut retenu.
- Analyse des délégations et contrats avec les partenaires assureurs.
- Note exploitable par les fondateurs et les investisseurs.
Profil assurance — limites à encadrer :
- La mission réglementaire ne comprend pas nécessairement la négociation du pacte.
- Une conclusion exige une description exacte du produit et des responsabilités.
- Une analyse française ne valide pas automatiquement une activité dans un autre pays.
Demandez une note qui sépare la situation actuelle du modèle envisagé après financement. Le développement d’un nouveau parcours de vente peut modifier l’analyse. Les investisseurs doivent comprendre quelle conclusion couvre quelle version du produit.
À privilégier pour : les fondateurs qui doivent déterminer si leur activité relève de la distribution ou d’un autre régime assurantiel.
Verdict : retenir avant de présenter le statut réglementaire comme acquis.
3. Avocat données et contrats : pour préserver l’actif financé
L’avocat spécialisé en données et contrats technologiques rapproche les flux de données des accords commerciaux. Il vérifie notamment qui décide des finalités, qui traite pour le compte d’un tiers et quels engagements chaque contrat impose.
Une insurtech ne traite pas nécessairement des données de santé. Lorsque ces données sont présentes, le RGPD prévoit un régime particulier. L’analyse doit alors porter sur les traitements concernés, pas seulement sur la présence d’une politique de confidentialité.
Profil données et contrats — atouts attendus :
- Qualification des rôles RGPD à partir des flux réels.
- Alignement des DPA avec les prestations effectivement fournies.
- Examen des droits sur le logiciel, les développements et les livrables.
- Négociation des responsabilités, résiliations et engagements de continuité.
Profil données et contrats — limites à encadrer :
- Un DPA ne démontre pas, à lui seul, la conformité des traitements.
- Une revue juridique ne remplace pas les mesures techniques de sécurité.
- La mission ne règle pas automatiquement gouvernance et dilution.
Pour la levée, demandez une synthèse des contrats dont dépend l’activité. Elle doit signaler les consentements requis, les restrictions de cession, les droits de résiliation et les engagements incompatibles avec votre développement prévu.
À privilégier pour : les insurtechs dont la valeur dépend d’un logiciel, d’accords assureurs ou de traitements de données structurants.
Verdict : retenir pour sécuriser les contrats et les flux, sans confondre documentation et conformité effective.
4. Conseil transfrontalier : pour éviter des documents incompatibles
Un conseil coordinateur transfrontalier organise les contributions nécessaires lorsqu’une levée implique plusieurs pays. Sa mission est de relier structure du groupe, financement, propriété intellectuelle et validations locales.
Une société française et une société belge ne se documentent pas par simple remplacement du nom du pays. Les règles de gouvernance, les formalités et les instruments disponibles doivent être examinés dans chaque juridiction concernée.
Profil transfrontalier — atouts attendus :
- Pilotage des intervenants et des versions documentaires.
- Identification du droit applicable à chaque document.
- Articulation des droits investisseurs avec la structure existante.
- Suivi des validations locales nécessaires au closing.
Profil transfrontalier — limites à encadrer :
- La coordination ne remplace pas une compétence locale requise.
- Les délais dépendent aussi des intervenants et formalités externes.
- Un même conseil ne couvre pas nécessairement tous les sujets réglementaires.
À privilégier pour : les fondateurs dont la levée accompagne une implantation, une filiale ou une restructuration internationale.
Verdict : retenir lorsqu’un sujet étranger affecte directement l’investissement, pas uniquement parce qu’un investisseur est étranger.
Passez du dossier dispersé aux décisions de closing
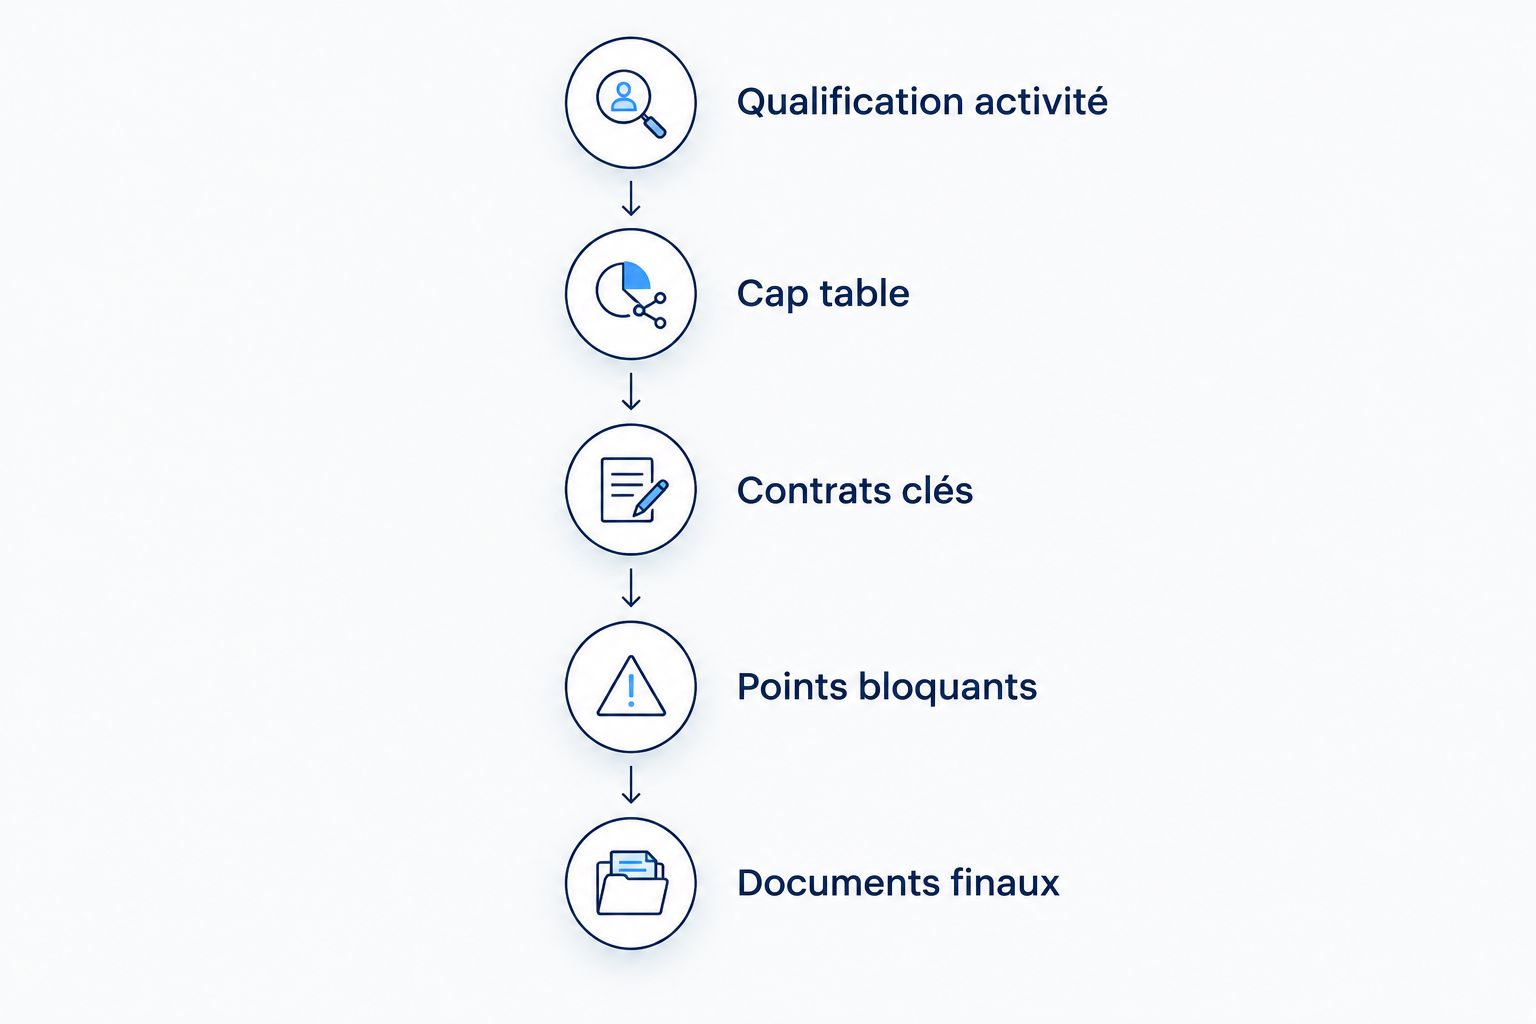
Pour préparer votre levée en 2026, remettez un dossier organisé par décision. Le conseil doit pouvoir relier chaque pièce à une question et chaque question à une action.
Qualification activité
Décrivez le parcours client, les pays servis, les partenaires et les actes réalisés. Joignez les contrats qui attribuent les responsabilités. Faites distinguer les faits établis des fonctionnalités encore prévues.
Cap table
Rapprochez statuts, registre des titres, pactes existants et instruments convertibles. Présentez les droits attachés aux titres et les engagements d’equity. Le tableau de capitalisation doit correspondre aux documents, pas seulement au fichier utilisé pour le pitch.
Contrats clés
Rassemblez les accords assureurs, licences, prestations et contrats de développement. Identifiez les clauses qui touchent la continuité, la propriété intellectuelle ou le changement de contrôle. Conservez les avenants avec leur contrat principal.
Points bloquants
Demandez une liste qui distingue correction avant signature, condition préalable au closing et action post-investissement. Pour chaque point, désignez un responsable et la pièce attendue. Cette liste doit permettre une décision, pas seulement constater une anomalie.
Documents finaux
Rapprochez le term sheet accepté du pacte, des décisions sociales et des documents de souscription. Utilisez une version de référence et consignez les arbitrages. Le guide sur les points à verrouiller dans un term sheet de levée précise ce chantier de négociation.
Comment lire ce classement
L’ordre privilégie la mission principale de cet article : préparer une levée. Il distingue ensuite les compétences qui répondent à des risques spécifiques, sans attribuer de score ni prétendre comparer des cabinets sur des résultats non publiés.
La recommandation change lorsque le risque change. Si votre statut assurance reste indéterminé, commencez par sa qualification. Si le statut est établi et le term sheet arrive, donnez la priorité au financement et à la gouvernance.
Quel avocat choisir pour votre insurtech ?
Lina convient aux fondateurs insurtech qui veulent structurer leur levée avec un périmètre au forfait et une validation par un avocat senior. Confiez séparément le volet réglementaire assurance à un spécialiste lorsque cette compétence n’est pas expressément confirmée.
Avant d’accepter une proposition en 2026, exigez les livrables, les exclusions, le responsable juridique et les dépendances du calendrier. Précisez aussi qui négocie avec les investisseurs et qui valide la version finale. Un interlocuteur unique n’a de valeur que si les responsabilités derrière lui sont claires.
Cadrez votre dossier de levée
Présentez votre modèle, vos documents et votre date cible pour définir la mission juridique.
FAQ
Quel avocat startup insurtech choisir avant une levée ?
Choisissez un avocat en financement pour les documents de levée et un spécialiste assurance pour qualifier l’activité lorsque ce point reste ouvert. Demandez que les responsabilités respectives soient écrites.
Un avocat en levée de fonds suffit-il pour une insurtech ?
Un avocat en levée de fonds ne suffit pas lorsque le dossier exige une analyse réglementaire assurance qu’il ne couvre pas. La compétence corporate et la compétence assurantielle doivent être vérifiées distinctement.
Toutes les startups insurtech doivent-elles avoir un agrément ?
Non, le terme insurtech ne détermine pas à lui seul l’obligation d’agrément. Le statut dépend des actes exercés, du rôle contractuel et du pays concerné.
Quels documents préparer avant le premier échange avec un avocat ?
Préparez les statuts, le cap table, les pactes, les instruments de financement et les contrats structurants. Ajoutez une description du parcours client, des flux de données et des pays d’activité.
Un DPA suffit-il pour sécuriser les données d’une insurtech ?
Non, un DPA ne suffit pas à établir la conformité des traitements. Il faut aussi qualifier les rôles, les finalités, les bases légales et les mesures applicables aux flux réels.
La livraison juridique annoncée couvre-t-elle tout le closing ?
Une livraison annoncée ne couvre pas automatiquement tout le closing. Le délai doit être rattaché à des livrables précis et tenir compte des négociations, pièces manquantes et validations externes.
Peut-on utiliser les mêmes documents pour une insurtech française et belge ?
Vous ne devez pas utiliser les mêmes documents sans adaptation juridique. La gouvernance, les formalités et le cadre réglementaire doivent être vérifiés dans chaque pays concerné.
Un dernier point : ne surpromettez pas votre statut
Le pitch, la data room et les contrats doivent décrire le même rôle juridique. Si la présentation investisseurs affirme une capacité que les contrats ne donnent pas à votre société, faites corriger cette divergence avant la négociation finale.
Présentez les autorisations obtenues comme obtenues, et les démarches en cours comme en cours. Cette discipline évite de transformer une hypothèse commerciale en engagement juridique non vérifié.


