
Pour une startup proptech, le contrat d’investissement encadre l’entrée d’investisseurs au capital afin de financer la croissance sans laisser le contrôle ni les conditions de sortie implicites. Pour votre levée de fonds en 2026, il doit relier les droits négociés aux contrats immobiliers, aux données et aux actifs technologiques réellement détenus par la société.
- Le contrat d’investissement proptech doit aligner financement, pacte d’associés, statuts et conditions de closing.
- Lina convient aux fondateurs européens qui recherchent un accompagnement juridique avec validation finale par un avocat senior.
- Séparez les risques de la plateforme technologique de ceux des actifs immobiliers et des véhicules de projet.
- Négociez les droits de veto, la préférence de liquidation et les garanties avant de finaliser la documentation.
Pourquoi ce contrat compte pour votre proptech
Le financement d’une proptech ne porte pas nécessairement sur des immeubles. Il peut financer un logiciel, une activité d’intermédiation, une plateforme de gestion ou une société qui détient elle-même des actifs immobiliers. Le contrat doit refléter votre activité exacte, pas simplement votre étiquette sectorielle.
Un investisseur doit comprendre ce que la société possède, ce qu’elle exploite sous licence et ce qui dépend d’un partenaire. Un contrat avec un gestionnaire immobilier, un accès à des données ou une autorisation d’exploitation peuvent peser directement sur sa décision d’investir. Distinguez les exigences applicables à votre activité des demandes de confort de l’investisseur.
Avant de rédiger les actes, utilisez votre term sheet pour verrouiller les points de la levée. Le montant investi ne suffit pas : il faut aussi arrêter la gouvernance, les droits économiques et les obstacles au versement.
En 2026, préparez un dossier qui distingue les faits établis, les risques identifiés et les mesures correctrices. Votre objectif est de permettre une décision d’investissement éclairée, puis un closing exécutable.
Passez des termes négociés à un closing maîtrisé
Délimitez la société et l’activité financées
Commencez par un organigramme que vous pouvez préparer vous-même. Faites apparaître la société qui lève, les filiales, les véhicules immobiliers et les détenteurs des droits sur le logiciel. Ajoutez les contrats qui permettent effectivement de vendre et de délivrer le service.
Cette cartographie évite une confusion centrale : investir dans la société technologique n’accorde pas automatiquement des droits sur les immeubles d’un véhicule distinct. Inversement, un investissement dans un projet immobilier ne finance pas nécessairement toute la plateforme.
Précisez également qui porte les engagements envers les clients et les partenaires. Si une autre société du groupe détient une licence essentielle, documentez le droit de l’émetteur à l’utiliser et les conséquences d’une rupture.
Pour votre dossier 2026, préparez ces éléments avant d’accepter des garanties sur un périmètre mal défini :
- Identifiez l’émetteur et chaque entité concernée par l’investissement.
- Distinguez les actifs détenus des actifs exploités pour des tiers.
- Attribuez chaque contrat essentiel à sa société signataire.
- Décrivez l’utilisation prévue des fonds et les flux intragroupe.
Traduisez la term sheet en droits vérifiables
Construisez un tableau de concordance à partir des termes négociés. Pour chaque engagement, indiquez le document qui le porte, les bénéficiaires, les conditions d’exercice et les conséquences d’un manquement. Vous pouvez commencer dans un tableur, sans outil spécialisé.
Le contrat d’investissement organise généralement la souscription, les engagements et les conditions de réalisation. Le pacte d’associés traite notamment de gouvernance, de transferts et de sortie. Les statuts doivent rester compatibles avec l’ensemble, selon le droit de la société.
Une clause économique ne se juge pas seule. Une préférence de liquidation, un mécanisme anti-dilution et un droit de veto peuvent produire ensemble un résultat très différent de celui compris à la lecture de la valorisation.
Vérifiez aussi les clauses contraignantes de la term sheet, notamment la confidentialité ou l’exclusivité, plutôt que de supposer que tout le document est dépourvu d’effet obligatoire.
- Comparez la cap table avant et après l’opération, instruments convertibles compris.
- Décrivez précisément le fonctionnement de la préférence de liquidation.
- Limitez les décisions soumises à accord préalable à un périmètre explicite.
- Fixez les conditions d’extinction ou d’évolution des droits particuliers.
Confiez les arbitrages à un avocat responsable
Préparez d’abord une liste des écarts entre vos documents existants et les demandes de l’investisseur. Classez-les selon leur effet sur le contrôle, la dilution, la responsabilité et la date de closing. Cette préparation réserve le travail de négociation aux sujets qui changent réellement votre position.
Lina convient aux fondateurs européens qui veulent un contrat d’investissement relu et négocié par un avocat senior. Le cabinet propose un accompagnement juridique à honoraires fixes ; ses agents prennent en charge le travail de volume, tandis que les avocats seniors conservent la revue finale, la négociation et la validation.
Chez Lina, les repères annoncés sont une réponse d’avocat sous 30 minutes, un devis sous 1 heure et une livraison typique autour de 36 heures. Le périmètre, les pièces disponibles et les dépendances doivent être convenus avant de retenir un délai : ces repères ne signifient pas qu’une levée complète sera clôturée dans ce temps.
Cette organisation ne dispense ni de l’audit ni des arbitrages entre associés. Elle exige un dossier exploitable et des instructions claires.
- Demandez l’identité de l’avocat responsable et sa juridiction d’exercice.
- Définissez les documents, annexes et négociations inclus dans la mission.
- Identifiez les validations attendues des fondateurs et des investisseurs.
- Séparez la livraison des projets d’actes de la réalisation du closing.
Documentez les risques propres à votre modèle proptech
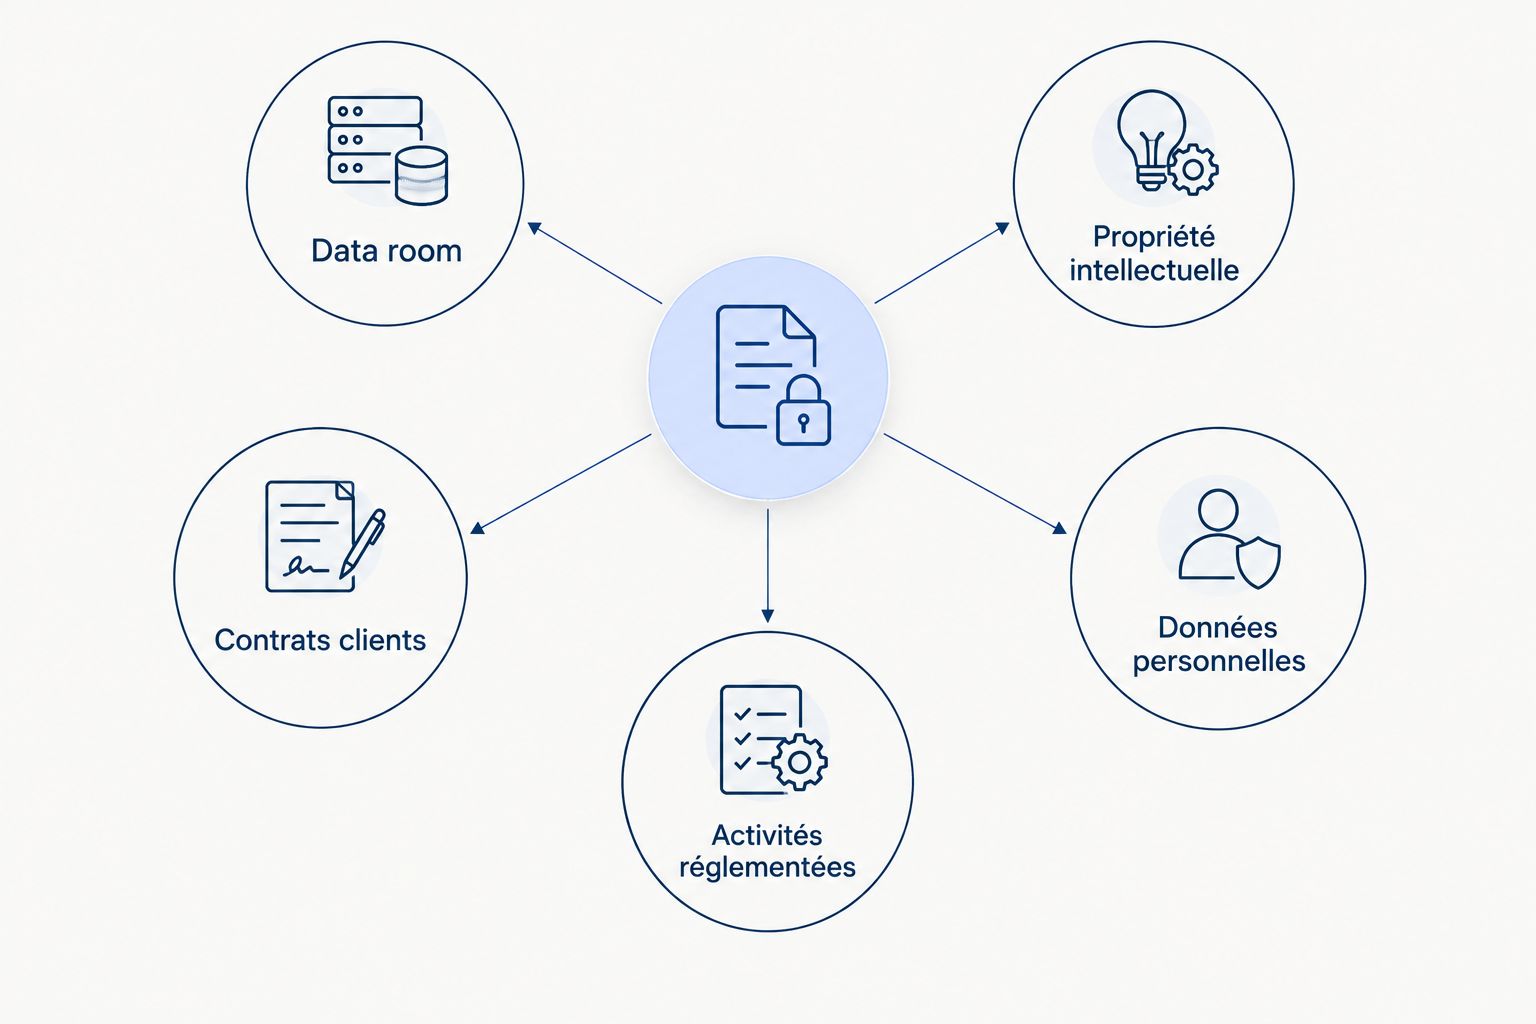
Ouvrez une data room avec des dossiers simples : société, contrats, propriété intellectuelle, données et réglementation. Vous pouvez utiliser un espace documentaire avec des accès contrôlés. Ne partagez pas automatiquement des fichiers contenant des données personnelles simplement parce qu’un investisseur les demande.
Pour une plateforme logicielle, vérifiez la chaîne de propriété du code, les licences et les engagements de disponibilité. Pour une activité liée à des transactions ou à la gestion immobilière, faites qualifier les activités réellement exercées et les exigences locales correspondantes. Le mot proptech ne détermine pas, à lui seul, le régime réglementaire.
Les données constituent un autre point de décision. Un accès contractuel à des informations sur des bâtiments ne signifie pas que vous pouvez librement les réutiliser, les transmettre ou les exploiter pour un nouveau service.
- Propriété intellectuelle : rassemblez les cessions, licences et accords de développement.
- Contrats clients : relevez les résiliations, exclusivités et changements de contrôle.
- Données personnelles : documentez les rôles, finalités, accès et sous-traitants.
- Activités réglementées : faites confirmer le périmètre et les autorisations nécessaires.
Répartissez les garanties et les conditions de réalisation
Établissez vous-même un registre des problèmes connus avant de discuter les déclarations et garanties. Pour chaque sujet, inscrivez la pièce justificative, la correction possible et la personne responsable. L’avocat peut ensuite distinguer ce qui relève d’une information à divulguer, d’une condition préalable ou d’un engagement après closing.
Une garantie sur la propriété intellectuelle mérite une attention particulière si des prestataires ont développé le produit. Une déclaration générale ne remplace pas une cession manquante. De même, un contrat client important comportant une restriction pertinente doit être examiné, pas simplement rangé dans la data room.
Ne garantissez pas une situation que vous savez inexacte. Faites organiser la divulgation et négociez les conséquences du risque. Précisez aussi qui donne les garanties : la société, les fondateurs ou d’autres parties.
- Définissez le périmètre des déclarations et leurs exceptions documentées.
- Négociez la durée, les plafonds et la procédure des réclamations.
- Réservez les conditions préalables aux sujets nécessaires à la réalisation.
- Attribuez chaque correction à un responsable et à une échéance convenue.
Organisez les signatures et les droits après closing
Préparez un tableau de closing avec les actes, les signataires, les autorisations et les dépendances. Une signature électronique ne résout pas une absence de pouvoir ni une formalité exigeant une autre procédure. Vérifiez l’ordre dans lequel les opérations doivent intervenir.
Pour un tour transfrontalier, distinguez le droit du contrat du droit applicable à la société. Une société française, belge ou néerlandaise ne suit pas automatiquement les mêmes règles d’émission, de gouvernance ou de formalisation. Faites intervenir le conseil local et, lorsque nécessaire, le notaire compétent.
Votre calendrier 2026 doit aussi intégrer l’après-closing : registre des titres, cap table, délégations, reporting et remise du dossier signé. Les droits négociés doivent pouvoir être exercés sans reconstruire l’opération plusieurs mois plus tard.
- Contrôlez les pouvoirs et les approbations sociales nécessaires.
- Définissez les conditions de versement et les preuves attendues.
- Vérifiez la cohérence des versions finales et des annexes.
- Remettez un closing book avec les obligations de suivi identifiées.
Choisissez une organisation adaptée à votre tour
Le bon choix dépend de la complexité de l’opération et de votre capacité à coordonner les intervenants. Comparez les livrables et la responsabilité, pas seulement le mode de rédaction. Un modèle documentaire constitue un point de départ, pas une validation de votre montage.
| Organisation | Adaptée à | Atout | Limite principale |
|---|---|---|---|
| Préparation interne avec modèles | Fondateurs qui structurent leur dossier avant négociation | Permet de réunir les faits et de clarifier les demandes | Ne valide ni les clauses ni leur articulation avec le droit local |
| Accompagnement Lina | Fondateurs européens recherchant une mission définie avec revue senior | Périmètre convenu et validation finale par un avocat senior | Les délais dépendent du dossier, des arbitrages et des parties externes |
| Coordination de conseils locaux | Tour impliquant plusieurs sociétés ou juridictions | Permet de traiter les exigences propres à chaque pays | Exige un responsable commun pour éviter les contradictions documentaires |
La préparation interne et l’accompagnement juridique se complètent. Vous pouvez centraliser les informations, mais ne confondez pas la maîtrise du dossier avec la validation de ses conséquences juridiques. Pour une opération internationale, désignez clairement qui tranche les incohérences entre les documents.
Évitez les erreurs qui fragilisent une levée proptech
Confondre plateforme et patrimoine immobilier
Un investisseur dans votre logiciel n’investit pas nécessairement dans les actifs immobiliers de vos partenaires. Décrivez le périmètre financé et évitez les garanties qui attribuent à la société des droits qu’elle ne détient pas.
Accorder un veto qui bloque l’exploitation
Un accord préalable sur tout nouveau contrat immobilier peut immobiliser l’activité si ces contrats constituent votre fonctionnement quotidien. Définissez les opérations concernées, les exceptions et la procédure de décision. Préservez la protection de l’investisseur sans transformer chaque vente en négociation entre associés.
Présenter les données comme un actif librement cessible
La disponibilité technique d’une base ne prouve pas votre droit de l’exploiter. Vérifiez les contrats sources et les règles applicables aux données personnelles avant de promettre un usage futur à l’investisseur.
Laisser le partenaire stratégique contrôler la sortie
Un acteur immobilier qui investit peut aussi être client, distributeur ou concurrent potentiel. Examinez ensemble ses droits d’information, son exclusivité et ses droits sur les transferts. Une clause acceptable isolément peut rendre une future levée ou cession difficile lorsqu’elle se combine avec les autres.
FAQ
Que doit contenir un contrat d’investissement pour une startup proptech ?
Le contrat doit définir la souscription, les conditions de réalisation, les déclarations et garanties et les engagements des parties. Il doit être cohérent avec le pacte, les statuts et les droits sur les actifs essentiels à l’activité.
Le contrat d’investissement remplace-t-il le pacte d’associés ?
Non, le contrat d’investissement et le pacte remplissent des fonctions différentes. Le premier organise l’opération ; le second encadre notamment les relations entre associés, la gouvernance et les transferts, selon son contenu.
Faut-il garantir la propriété de tous les immeubles utilisés par la plateforme ?
Non, les garanties doivent correspondre aux droits réellement détenus par la société. Distinguez les biens détenus, les biens gérés pour des tiers et les actifs simplement référencés sur la plateforme.
Comment protéger les fondateurs face à un investisseur immobilier stratégique ?
Négociez ensemble les droits de gouvernance, l’accès aux informations, les exclusivités et les clauses de transfert. Le contrat doit préserver la capacité de travailler avec d’autres partenaires et de préparer une future sortie.
Lina peut-il accompagner la documentation d’une levée proptech ?
Lina accompagne les fondateurs européens sur la documentation de financement, notamment les term sheets et les pactes d’associés. Les avocats seniors conservent la revue finale, la négociation et la validation ; le périmètre de la mission doit être convenu au préalable.
Peut-on réutiliser un contrat français pour une société belge ou néerlandaise ?
Pas sans adaptation au droit applicable à la société et à l’opération. Les approbations, les actes et les formalités doivent être vérifiés dans chaque juridiction concernée.
Que faut-il vérifier avant de signer une levée proptech en 2026 ?
Vérifiez la cap table, les pouvoirs, les contrats essentiels, les droits de propriété intellectuelle et les conditions de versement. Assurez-vous que les risques connus sont divulgués et que les obligations après closing ont un responsable identifié.
Un dernier point : testez la vente avant de signer
Avant votre closing 2026, faites relire les droits de l’investisseur comme si vous prépariez déjà la vente de la société. Qui peut bloquer le transfert ? Qui reçoit les informations sensibles ? Quels droits commerciaux survivent à la sortie ?
Testez ensemble le contrat d’investissement, le pacte et les accords commerciaux du partenaire. Pour une proptech, le contrôle ne se trouve pas uniquement dans la répartition du capital : il peut aussi résulter de la combinaison de ces documents.


