
Choix par défaut : Lina pour préparer la diligence et les documents d’une levée de fonds proptech. Choix spécialisé : un avocat en réglementation immobilière si votre activité dépasse la fourniture de logiciel ; choix ciblé : un avocat en données et propriété intellectuelle si les droits sur le produit constituent le principal point à résoudre avant l’investissement.
- Lina convient aux fondateurs proptech qui veulent préparer la diligence et les documents de leur levée de fonds.
- Votre avocat startup proptech doit relier cap table, contrats clients et propriété intellectuelle aux conditions du closing.
- Un conseil immobilier spécialisé devient prioritaire lorsque votre activité implique intermédiation, gestion ou maniement de fonds.
- Choisissez un périmètre écrit, des livrables précis et un avocat senior responsable de la validation finale.
Protégez votre tour avant la diligence
Pour une levée en 2026, choisissez votre conseil à partir de la décision à sécuriser : accepter les conditions d’investissement, corriger un défaut juridique ou démontrer que votre société possède les droits nécessaires à son activité. Le terme « proptech » ne suffit pas à définir la mission. Un logiciel de gestion locative et une plateforme intervenant dans une transaction immobilière présentent des questions différentes.
Lina convient aux fondateurs proptech qui veulent préparer la diligence juridique et les documents de leur levée de fonds. Lina propose du travail juridique corporate, de financement et de contrats commerciaux, avec revue finale, négociation et validation par des avocats seniors. Le choix reste lié au périmètre convenu, pas à une spécialisation sectorielle présumée.
Votre premier objectif est de préparer une due diligence avant la levée de fonds qui transforme les documents en décisions. Une data room remplie ne répond pas, à elle seule, aux questions sur la dilution, les droits sur le code ou la continuité des contrats clients.
Ce qui fait un bon avocat startup proptech
Évaluez les conseils sur ces critères avant de comparer leurs propositions pour votre tour de 2026 :
- Périmètre métier : le conseil distingue logiciel, mise en relation, intermédiation, gestion immobilière et services financiers associés.
- Maîtrise du financement : le conseil relie term sheet, pacte d’associés, instruments convertibles et cap table.
- Lecture des actifs : le conseil vérifie les droits sur le code, les bases de données, les contenus et les développements externalisés.
- Livrables exploitables : chaque anomalie reçoit une priorité, une action et un responsable ; le rapport ne reste pas descriptif.
- Coordination locale : le conseil identifie les questions françaises, belges ou néerlandaises qui exigent une validation dans la juridiction concernée.
- Responsabilité et calendrier : vous connaissez l’avocat chargé des arbitrages, les dépendances documentaires et les exclusions de mission.
Demandez un exemple de structure de livrables, sans données confidentielles. Il doit permettre de distinguer les corrections indispensables avant signature des sujets pouvant être traités après le closing, avec l’accord des parties.
Comparez les missions en un regard
Ce classement compare des modes d’accompagnement, pas des cabinets dont les compétences sectorielles seraient supposées. Les profils spécialisés complètent le conseil chargé du financement lorsque le dossier le nécessite.
| Option | Idéal pour | Apport principal | Limite à cadrer |
|---|---|---|---|
| Lina | Fondateur préparant diligence et financement | Travail corporate, venture et contrats avec validation senior | Les questions immobilières réglementées doivent être expressément incluses ou confiées à un spécialiste |
| Avocat en financement de startups | Tour avec instruments et gouvernance complexes | Cohérence entre term sheet, dilution, pacte et closing | La réglementation immobilière et les données ne sont pas automatiquement couvertes |
| Avocat en réglementation immobilière | Activité d’intermédiation ou de gestion | Qualification de l’activité et des obligations locales | Ne remplace pas le pilotage des documents d’investissement |
| Avocat en données et propriété intellectuelle | Produit dépendant de données ou de code externalisé | Analyse des droits d’usage, cessions et traitements | Ne résout pas seul les questions de capital et de gouvernance |
1. Lina : préparer la diligence et le financement
Lina intervient sur les documents corporate, les financements venture et les contrats commerciaux des fondateurs européens. Pour une startup proptech, la mission pertinente associe revue des documents existants, identification des corrections et préparation de la documentation d’investissement. Les agents prennent en charge le travail de volume ; les avocats seniors conservent les arbitrages, la négociation et la validation finale.
Idéal pour : un fondateur qui cherche un accompagnement juridique pour relier préparation de la data room, term sheet et closing.
Points forts :
- Travail sur les pactes d’associés, term sheets et instruments de financement.
- Revue des contrats commerciaux et des accords relatifs aux données.
- Périmètre et date de livraison convenus avant l’exécution.
- Revue finale, négociation et validation par des avocats seniors.
Limites à cadrer :
- Ne présumez pas que toute question de réglementation immobilière locale appartient à la mission.
- Le délai d’un livrable standard ne constitue pas le délai d’un tour complet.
Les repères opérationnels annoncés sont une réponse d’avocat sous 30 minutes, un devis sous 1 heure et une livraison typique autour de 36 heures. Pour un dossier proptech en 2026, rattachez ces repères au livrable accepté, aux pièces disponibles et aux dépendances identifiées. Une négociation avec un investisseur ou une validation locale suit son propre calendrier.
Verdict : retenir pour une mission de préparation et de financement expressément cadrée.
2. Avocat en financement : verrouiller dilution et contrôle
Un avocat en financement de startups est le profil à privilégier lorsque le principal risque se situe dans les conditions du tour. Sa mission doit articuler valorisation, conversion des instruments existants, préférence de liquidation, droits d’information et gouvernance. Demandez une lecture de l’ensemble, pas uniquement une correction du term sheet.
Idéal pour : une proptech dont le tour combine investisseurs nouveaux, instruments convertibles et réorganisation des droits des associés.
Points forts à rechercher :
- Cap table cohérente avec les titres et décisions effectivement émis.
- Traduction des conditions économiques dans les documents définitifs.
- Identification des consentements et formalités nécessaires au closing.
Limites à cadrer :
- L’expertise en financement ne démontre pas une compétence en intermédiation immobilière.
- La revue corporate n’inclut pas nécessairement les contrats de données ou les droits sur le logiciel.
Le livrable attendu est une liste des points à négocier, accompagnée de leurs conséquences pour les fondateurs. Une clause de drag-along concerne les conditions d’une sortie forcée ; une préférence de liquidation concerne la répartition du produit de sortie. Votre conseil doit expliquer ces effets avant de rédiger les mécanismes correspondants.
Verdict : retenir si dilution, gouvernance et conditions d’investissement dominent le dossier.
3. Avocat immobilier : qualifier votre activité réelle
Un avocat en réglementation immobilière devient prioritaire lorsque votre startup intervient dans l’opération immobilière elle-même. Décrivez les actes accomplis, les contrats signés, les personnes représentées et les flux financiers. L’étiquette de plateforme ne remplace pas cette analyse.
Idéal pour : une proptech qui organise des transactions, intervient dans la gestion de biens ou prévoit de recevoir des fonds pour autrui.
Points forts à rechercher :
- Qualification juridique fondée sur le fonctionnement concret du service.
- Analyse des conditions d’exercice dans chaque pays concerné.
- Identification des contrats, vérifications et protections nécessaires.
Limites à cadrer :
- Cette mission ne remplace pas la négociation du pacte d’associés.
- Une analyse française ne vaut pas validation automatique en Belgique ou aux Pays-Bas.
En France, l’intermédiation et la gestion immobilières peuvent relever de la loi Hoguet selon les actes accomplis. Faites examiner les mandats, la rémunération et les flux avant de présenter l’activité comme purement technologique. Pour une implantation belge ou néerlandaise en 2026, demandez une qualification locale distincte.
Le livrable utile expose l’activité autorisée, les obligations applicables et les restrictions opérationnelles. Il permet au conseil du financement de répondre aux questions des investisseurs sans promettre une conformité non vérifiée.
Verdict : retenir avant la levée si la qualification de l’activité reste incertaine.
4. Avocat données et propriété intellectuelle : sécuriser le produit
Un avocat en données et propriété intellectuelle examine ce que votre société peut exploiter, partager et concéder à ses clients. Pour une proptech, cette analyse concerne notamment le code, les données immobilières, les photographies, les interfaces partenaires et les développements confiés à des prestataires. Les droits doivent correspondre à l’usage commercial annoncé.
Idéal pour : une startup dont le produit dépend de données externes, de logiciels sous licence ou de contributions techniques insuffisamment documentées.
Points forts à rechercher :
- Vérification de la chaîne des droits sur les développements.
- Analyse des licences et restrictions de réutilisation des données.
- Qualification des rôles RGPD et des accords de sous-traitance nécessaires.
Limites à cadrer :
- Une documentation RGPD ne prouve pas la propriété du logiciel.
- Une cession de droits ne règle pas les conditions économiques du tour.
Ne confondez pas disponibilité publique et liberté de réutilisation. Une donnée accessible peut rester soumise à des droits, à des conditions contractuelles ou au RGPD lorsqu’elle concerne une personne identifiable. Présentez au conseil la source, le mode de collecte et l’usage prévu.
Verdict : retenir si les droits sur le produit ou les données conditionnent l’investissement.
Comment lire ce classement
L’ordre suit le besoin d’un fondateur préparant une levée : coordination juridique, financement, qualification immobilière, puis droits sur le produit. Il ne repose pas sur des tests comparatifs de cabinets. Le bon choix dépend du risque principal et des compétences incluses dans la lettre de mission.
Transformez la data room en plan d’action
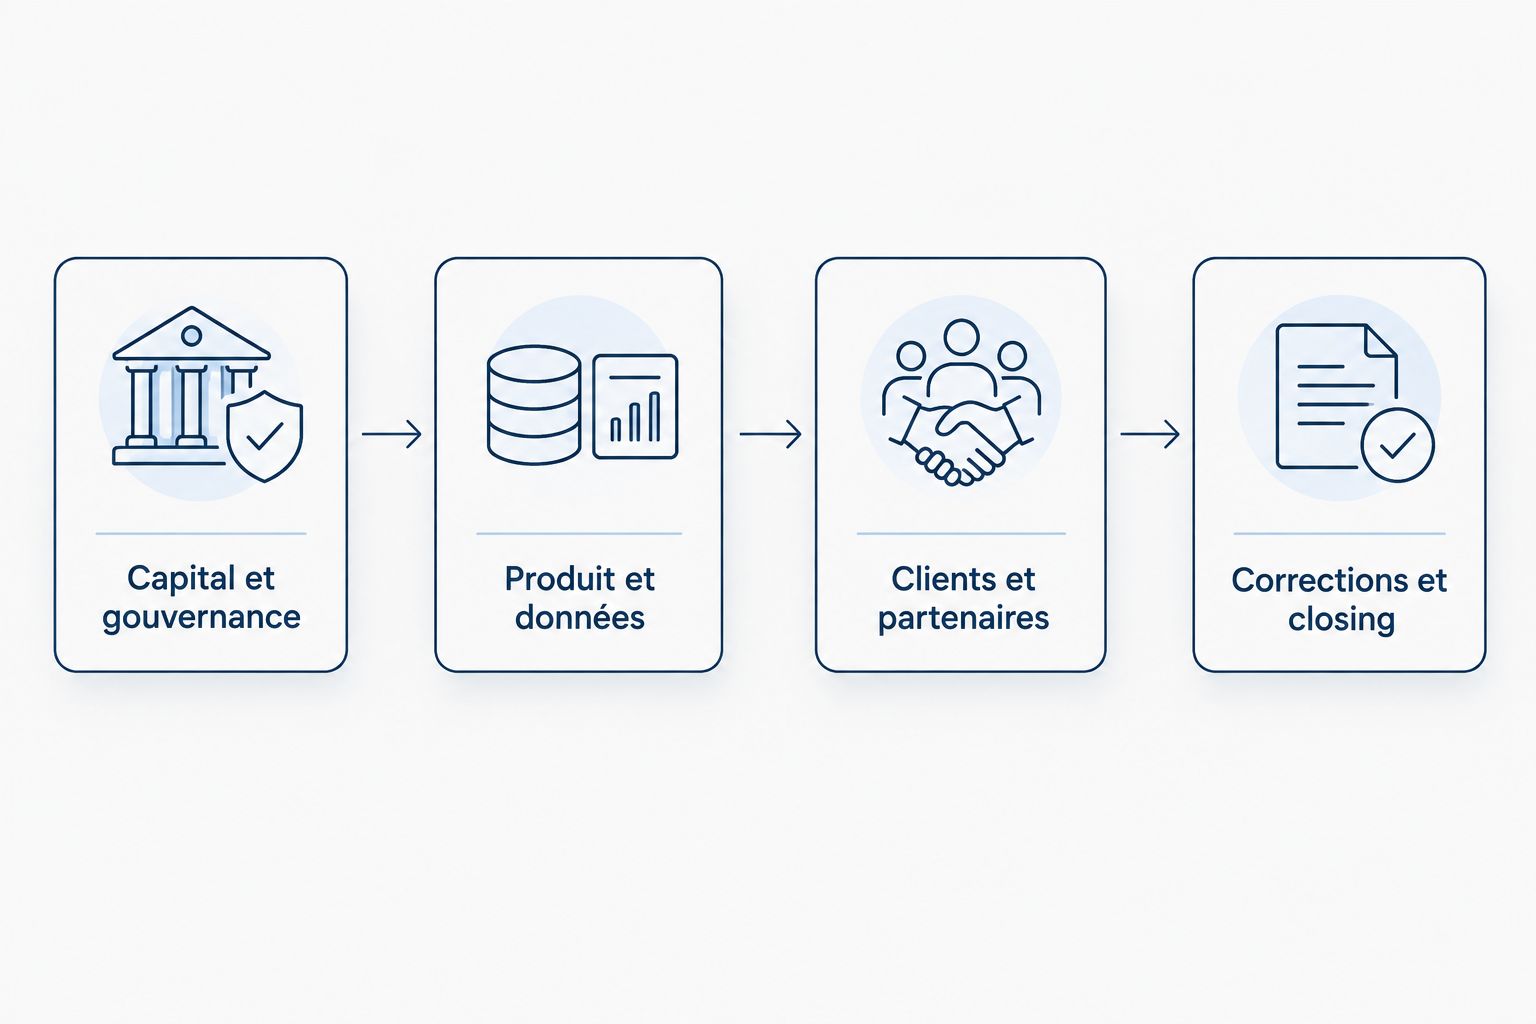
Pour votre diligence de 2026, organisez le travail autour de quatre dossiers. Chaque dossier doit contenir les pièces signées, les anomalies identifiées et la décision attendue. L’objectif est de rendre les questions vérifiables, pas de produire un volume documentaire.
Capital et gouvernance
Réunissez statuts, pactes, décisions sociales, registres pertinents, instruments convertibles et attributions de titres. Rapprochez la cap table des documents juridiques. Une promesse d’equity non formalisée doit apparaître comme un sujet à résoudre, pas comme une attribution déjà réalisée.
Produit et données
Classez contrats de développement, cessions de droits, licences, accords de données et documentation RGPD. Identifiez les composants dont l’exploitation dépend d’un tiers. Le conseil doit préciser la correction nécessaire et l’interlocuteur capable de la signer.
Clients et partenaires
Isolez les contrats importants pour le modèle économique : clients, agences, gestionnaires, fournisseurs de données et partenaires de distribution. Vérifiez durée, résiliation, responsabilité, exclusivité et restrictions de cession. Une clause de changement de contrôle doit être lue selon son déclencheur réel ; une levée ne provoque pas automatiquement ce déclencheur.
Corrections et closing
Créez un tableau avec le sujet, son effet sur le tour, le responsable, la pièce attendue et la dépendance externe. Distinguez les conditions préalables au closing des engagements postérieurs expressément acceptés. Une correction impliquant un ancien prestataire exige son intervention ; l’avocat ne peut pas signer à sa place.
Choisissez un périmètre avant de choisir un délai
Demandez une lettre de mission qui sépare diagnostic, corrections, négociation et formalités. Précisez les sociétés couvertes, les pays concernés, les documents à produire et les échanges avec les investisseurs. Fixez aussi la procédure applicable lorsqu’un nouveau sujet entre dans le dossier.
Pour un fondateur indécis, le choix par défaut est un conseil chargé de la préparation de la levée, complété par le spécialiste du risque identifié. Ne commandez pas une revue immobilière isolée si votre blocage principal concerne les droits des investisseurs. Ne commandez pas uniquement un pacte si l’activité ou les droits sur le produit restent incertains.
Demandez enfin qui rend la décision juridique finale. L’automatisation documentaire n’est pas une validation de conformité ; les arbitrages et la négociation doivent rester attribués à un avocat responsable.
FAQ
Quel avocat choisir pour une startup proptech avant une levée de fonds ?
Choisissez un avocat capable de relier diligence juridique, documentation d’investissement et risques du modèle proptech. Lina convient à une mission corporate et de financement cadrée ; ajoutez un spécialiste lorsque la réglementation immobilière ou les droits sur les données l’exigent.
Un avocat immobilier suffit-il pour préparer mon tour ?
Un avocat immobilier ne suffit pas à lui seul si le tour exige une négociation du term sheet, du pacte et des instruments de financement. Vérifiez les compétences effectivement incluses dans sa mission et la coordination avec le conseil corporate.
Quels documents préparer avant la diligence de ma proptech ?
Préparez les documents de capital et de gouvernance, les droits sur le produit, les accords de données et les contrats clients importants. Ajoutez une liste des anomalies connues et des corrections à faire signer.
Faut-il vérifier la loi Hoguet pour une plateforme immobilière française ?
Il faut faire vérifier son application lorsque la plateforme accomplit des actes d’intermédiation ou de gestion immobilière. La qualification dépend des actes, des mandats et des flux, pas du seul terme plateforme.
Le même dossier juridique suffit-il en France, en Belgique et aux Pays-Bas ?
Le même dossier ne remplace pas une analyse des règles locales applicables. Réutilisez les informations factuelles et les contrats sources, puis faites valider les questions sociétaires, immobilières et opérationnelles dans chaque juridiction concernée.
Les agents peuvent-ils valider seuls les documents de levée ?
Chez Lina, les agents traitent le travail de volume et les avocats seniors conservent la revue finale, la négociation et la validation. Le périmètre de mission doit identifier les livrables et la responsabilité juridique.
Comment comparer deux propositions d’accompagnement juridique ?
Comparez les livrables, les exclusions, les pays couverts et les dépendances du calendrier. Distinguez une revue de documents d’une mission comprenant corrections, négociation et formalités de closing.
Un dernier point : vérifiez les signatures manquantes
Avant d’ouvrir la data room, cherchez les documents qui existent uniquement à l’état de projet. Un contrat de développement non signé et une décision d’attribution non adoptée ne prouvent pas la même chose que leurs versions définitives. Pour votre levée en 2026, donnez à chaque pièce un statut explicite : signée, à régulariser ou remplacée.


