
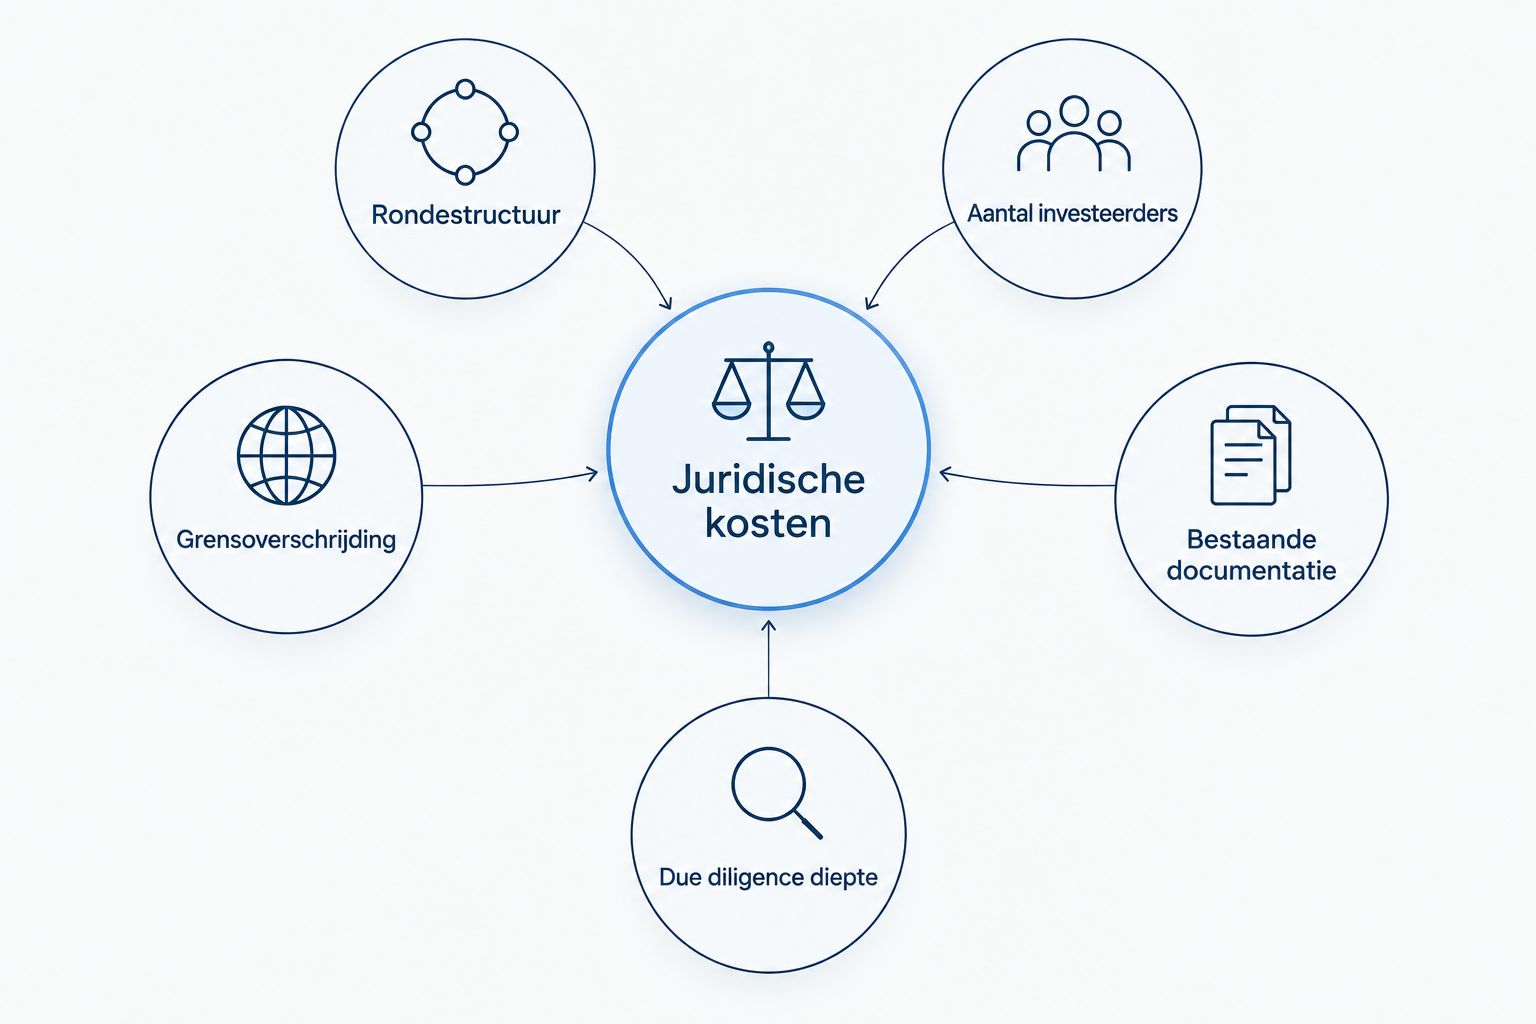
Wat de juridische kosten van een investeringsronde bepaalt, hangt niet af van het opgehaalde bedrag maar van drie factoren: de structuur van de ronde, het aantal partijen aan tafel en de diepte van de due diligence die investeerders eisen. Een geprijsde aandelenronde met vijf investeerders en een buitenlandse VC kost meer juridische tijd dan een converteerbare lening met één bestaande aandeelhouder.
- Juridische kosten investeringsronde hangen af van rondestructuur, aantal investeerders en grensoverschrijdende complexiteit, niet van het opgehaalde bedrag.
- Lina geeft een vaste offerte binnen 1 uur en levert de meeste documenten binnen 36 uur na akkoord over de scope.
- Een senior advocaat beoordeelt, onderhandelt en tekent elke term sheet en aandeelhoudersovereenkomst af.
- AI-agents nemen 82% van het volumewerk voor hun rekening, wat de scope voorspelbaarder maakt dan bij uurtarief.
- Een ontbrekende of verouderde aandeelhoudersovereenkomst voor de term sheet-onderhandeling is de meest voorkomende kostenverrassing.
Waarom dit belangrijk is
Founders die een investeringsronde voorbereiden, onderschatten meestal niet het bedrag maar de scope: hoeveel documenten, hoeveel partijen, hoeveel onderhandelingsrondes. Bij Lina wordt scope eerst vastgelegd, dan pas een vaste prijs gegeven — dat voorkomt de klassieke situatie waarin een investeringsronde in 2026 vertraging oploopt omdat niemand vooraf wist wat er precies moest worden opgeleverd.
Een investeringsronde zonder heldere aandeelhoudersovereenkomst vooraf leidt vaak tot herhaalde onderhandelingen zodra de term sheet er ligt. Dat kost meer tijd dan het reviewen van een bestaand document.
Wat bepaalt de juridische scope en kosten van een investeringsronde?
De scope van een investeringsronde wordt bepaald door vijf variabelen: rondestructuur, aantal investeerders, herkomst van de investeerders, staat van bestaande aandeelhoudersdocumentatie en de diepte van due diligence. Elke variabele verandert hoeveel werk er in de term sheet, de aandeelhoudersovereenkomst en de closing-documenten gaat zitten.
| Aspect | Seed-ronde | Series A en later |
|---|---|---|
| Term sheet | Kort, weinig onderhandelde clausules | Langer, met liquidation preference, anti-verwatering en governance-rechten |
| Aandeelhoudersovereenkomst | Basisversie met drag-along en tag-along | Uitgebreide versie met investeerdersvertegenwoordiging in de raad |
| Aantal partijen | 1 tot 3 investeerders of een syndicaat | Meerdere fondsen, soms co-investeerders en SPV's |
| Due diligence | Beperkt: cap table en IP | Uitgebreider: arbeidscontracten, commerciële contracten, GDPR/DPA-overeenkomsten |
| Onderhandelingsintensiteit | Lager | Hoger, meerdere onderhandelingsrondes |
De scope, niet het opgehaalde bedrag, bepaalt de juridische kosten van een investeringsronde. Een kleine seed-ronde met drie buitenlandse business angels kan meer juridisch werk vragen dan een grotere ronde met één bekende lokale VC.
Seed-ronde: scope en kostendrijvers
Bij een seed-ronde in 2026 draait de scope meestal om drie stukken: het term sheet, de aandeelhoudersovereenkomst en de aandelenuitgifte. Als er al converteerbare leningen of BSA-AIR's uitstaan, komt daar de conversieberekening bovenop.
- Eén term sheet review en onderhandeling met de leadinvesteerder.
- Opstellen of updaten van de aandeelhoudersovereenkomst met basisclausules (drag-along, tag-along, preemptierecht).
- Aandelenuitgifte en aanpassing van de cap table.
- Notificatie van bestaande aandeelhouders bij conversie van eerdere instrumenten.
Verdict: bij een eenvoudige seed-ronde met één leadinvesteerder is de scope beperkt en de doorlooptijd kort — plan het term sheet-review als eerste stap.
Series A en latere rondes: scope en kostendrijvers
Vanaf Series A stijgt de scope met het aantal partijen en de governance-eisen. Investeerders vragen dan doorgaans een zetel of waarnemersrecht in de raad, uitgebreidere garanties en een grondiger due diligence-traject.
- Onderhandeling van liquidation preference, anti-verwatering en informatierechten.
- Herziening van de volledige aandeelhoudersovereenkomst, niet alleen een addendum.
- Coördinatie tussen meerdere investeerders, soms via een syndicaat of SPV.
- Uitgebreide due diligence op arbeidscontracten, IP en commerciële contracten.
Verdict: bij Series A en later is de aandeelhoudersovereenkomst zelf het grootste kostenonderdeel, niet het term sheet.
Waarom de kosten per investeringsronde verschillen
De scope van elke investeringsronde in 2026 wordt in de praktijk bepaald door deze factoren:
- Rondestructuur: een converteerbare lening of BSA-AIR vraagt minder onderhandeling dan een geprijsde aandelenronde.
- Aantal investeerders: elk extra fonds of elke extra business angel voegt een onderhandelingspartij toe.
- Grensoverschrijdende investeerders: buitenlandse VC's vragen vaak extra clausules in de aandeelhoudersovereenkomst en soms een tweede rechtsgebied.
- Staat van bestaande documentatie: een verouderde of ontbrekende aandeelhoudersovereenkomst vertraagt de onderhandeling van de term sheet.
- Diepte van due diligence: investeerders die een volledige juridische due diligence eisen, verhogen de scope aanzienlijk ten opzichte van een lichte check.
- Onderhandelingsintensiteit: hoe scherper investeerders onderhandelen over governance en exit-rechten, hoe meer rondes van herziening nodig zijn.
Een aandeelhoudersovereenkomst die al drag-along en tag-along clausules mist, verschuift werk van de closing-fase naar de term sheet-fase. Dat is precies waar vertraging in 2026 het vaakst ontstaat: niet bij het opstellen van nieuwe documenten, maar bij het herstellen van oude.
Laat uw term sheet beoordelen
Vaste prijsofferte binnen 1 uur, reactie van een advocaat binnen 30 minuten.
Hoe lang duurt de juridische afhandeling van een investeringsronde?
De doorlooptijd van losse documenten is doorgaans 36 uur zodra de scope is vastgelegd, maar de volledige ronde volgt het tempo van de onderhandeling met investeerders, niet het opstellen van documenten. Een term sheet-review kan binnen 36 uur klaar zijn, terwijl de onderhandeling zelf weken kan duren als investeerders wijzigingen blijven aanbrengen.
Wie beoordeelt de term sheet en de aandeelhoudersovereenkomst?
Een senior advocaat beoordeelt, onderhandelt en tekent elk term sheet en elke aandeelhoudersovereenkomst af, terwijl AI-agents het eerste concept en de volumematige aanpassingen voor hun rekening nemen. Bij Lina verwerken agents 82% van dat volumewerk, wat de doorlooptijd voorspelbaar houdt zonder dat de eindcontrole bij een advocaat wegvalt.
Wat als er nog geen aandeelhoudersovereenkomst is voordat investeerders instappen?
Zonder aandeelhoudersovereenkomst vóór de term sheet-onderhandeling ontbreken de basisregels over exit, preemptie en bestuur, waardoor investeerders die punten alsnog in de term sheet proberen te regelen. Dat verlengt de onderhandeling en verhoogt de kans op tegenstrijdige afspraken tussen term sheet en latere aandeelhoudersovereenkomst.
FAQ
Wat bepaalt de juridische kosten van een investeringsronde in 2026?
De rondestructuur, het aantal investeerders en de diepte van de due diligence bepalen de juridische kosten van een investeringsronde in 2026, niet het opgehaalde bedrag zelf. Een kleine ronde met meerdere buitenlandse investeerders kan meer scope vragen dan een grotere ronde met één lokale VC.
Is een converteerbare lening goedkoper qua juridisch werk dan een geprijsde aandelenronde?
Een converteerbare lening vraagt doorgaans minder onderhandeling dan een geprijsde aandelenronde omdat waardering en governance-rechten worden uitgesteld. Bij conversie komt wel extra werk terug: berekening van de conversieprijs en aanpassing van de cap table.
Hoeveel tijd moet ik reserveren voor de onderhandeling van een term sheet?
Het opstellen en eerste review van een term sheet kan binnen 36 uur klaar zijn zodra de scope vastligt, maar de onderhandeling zelf hangt af van hoeveel rondes investeerders nodig hebben. Meerdere investeerders of grensoverschrijdende partijen verlengen dat traject.
Wat gebeurt er als investeerders een aandeelhoudersovereenkomst uit een ander rechtsgebied eisen?
Buitenlandse investeerders vragen vaak extra clausules of een tweede rechtsgebied in de aandeelhoudersovereenkomst, wat de scope en de onderhandelingstijd verhoogt. Dit is een van de meest voorkomende redenen waarom grensoverschrijdende rondes meer juridisch werk vragen dan lokale rondes.
Kan ik de kosten van een investeringsronde vooraf vastzetten?
Ja, zodra de scope is vastgelegd, geeft Lina een vaste prijsofferte binnen 1 uur voor de bijbehorende documenten. Een vaste fee voorkomt verrassingen die ontstaan bij facturatie op uurbasis naarmate de onderhandeling langer duurt.
Wie tekent uiteindelijk de aandeelhoudersovereenkomst namens het advocatenkantoor?
Een senior advocaat behoudt de eindcontrole, onderhandelt de kernpunten en tekent de aandeelhoudersovereenkomst af, ook wanneer AI-agents het eerste concept hebben opgesteld. Dat scheidingsprincipe geldt voor elke investeringsronde, ongeacht de fase.
Verschilt de scope tussen een seed-ronde en een Series A?
Ja, een seed-ronde vraagt meestal een kort term sheet en een basisversie van de aandeelhoudersovereenkomst, terwijl Series A en later uitgebreidere governance-rechten en due diligence vereisen. De aandeelhoudersovereenkomst wordt bij latere rondes het grootste kostenonderdeel.
Nog dit
De meest onderschatte kostendrijver bij een investeringsronde in 2026 is niet de onderhandeling met de nieuwe investeerder, maar de staat van de bestaande aandeelhoudersovereenkomst: ontbrekende drag-along- of preemptieclausules komen bijna altijd naar boven zodra een nieuwe investeerder de documentatie doorneemt. Laat die overeenkomst nakijken vóórdat de term sheet-onderhandeling begint, niet erna.


