
En agritech, la term sheet est un accord de principe qui fixe les conditions d’une levée de fonds pour protéger votre financement, votre contrôle et le calendrier de réalisation. Pour une opération en 2026, reliez chaque engagement aux essais, aux droits technologiques et aux revenus réellement documentés, sans transformer une incertitude agricole en obligation de résultat.
- Term sheet startup agritech : négociez ensemble dilution, gouvernance et conditions de versement des fonds.
- Lina accompagne la négociation de term sheet avec revue finale et validation par un avocat senior.
- Distinguez les dispositions contraignantes de l’accord de principe sur l’investissement.
- Encadrez les jalons agricoles par une preuve attendue, un décideur et une conséquence contractuelle.
Pourquoi la term sheet compte en agritech
Une valorisation ne suffit pas à protéger votre levée. Si le versement dépend d’un essai en exploitation, d’une autorisation ou d’un contrat de distribution, la rédaction de cette condition détermine aussi votre accès aux fonds. Le document doit dire ce qui est attendu et qui décide que le résultat est atteint.
Une startup agritech peut commercialiser un logiciel, du matériel, une technologie biologique ou une combinaison de ces éléments. Votre dossier juridique doit refléter votre activité réelle : une licence de recherche n’appelle pas les mêmes vérifications qu’un outil de gestion agricole. N’acceptez pas une liste de conditions copiée d’une autre société.
Avant de discuter clause par clause, identifiez les points à verrouiller dans une term sheet de levée. Pour votre levée en 2026, l’objectif est un accord négociable, traduisible dans les actes définitifs et compatible avec votre trésorerie.
Protégez vos termes jusqu’au closing
Cadrez le financement autour du prochain résultat
Commencez par un tableau interne reliant dépenses, trésorerie disponible et résultat attendu. Un tableur suffit. Séparez le développement technique, les essais, la production et la commercialisation lorsque ces postes existent dans votre modèle.
Décrivez ensuite ce que la levée finance effectivement. Si votre campagne d’essais déborde sur une autre saison, le plan doit montrer les conséquences sur les dépenses et les engagements. Ne présentez pas une date commerciale souhaitée comme une date techniquement acquise.
Pour une levée en 2026, distinguez le calendrier prévisionnel de l’entreprise et les dates que vous acceptez de rendre contractuelles. Un objectif opérationnel ne devient une condition de financement qu’après une décision explicite.
- Décrivez l’utilisation des fonds dans une note partagée avec les investisseurs.
- Distinguez apports en capital, instruments convertibles et financements non dilutifs existants.
- Identifiez les dépenses nécessaires avant le prochain essai ou déploiement.
- Signalez les dépendances aux fournisseurs, laboratoires et partenaires agricoles.
- Prévoyez une décision de repli si une étape technique est reportée.
Simulez la dilution avant de discuter valorisation
Reconstituez manuellement votre cap table à partir des documents signés. Intégrez les titres existants, les droits de souscription, les instruments convertibles et les engagements d’attribution. Une présentation commerciale du capital ne remplace pas cette vérification.
Comparez ensuite la situation avant et après investissement sur une base entièrement diluée, dont la définition doit être convenue. Vérifiez notamment si la réserve destinée aux salariés est créée avant ou après l’entrée des investisseurs : cette décision change la répartition de l’effort de dilution.
La préférence de liquidation mérite une simulation distincte. Elle définit une priorité économique lors des événements prévus au contrat ; elle ne se résume pas au pourcentage détenu. Demandez une lecture du produit de sortie pour chaque catégorie de titres, sans supposer que tous les actionnaires recevront la même proportion.
- Réconciliez le tableau de capitalisation avec les registres et décisions sociales.
- Faites préciser les notions de valorisation avant et après investissement.
- Identifiez le traitement des convertibles lors du tour.
- Vérifiez la participation éventuelle de la préférence au solde distribué.
- Testez l’effet de l’anti-dilution et de la réserve salariale.
Délimitez les engagements avant de signer
Surlignez d’abord vous-même les passages concernant confidentialité, exclusivité, frais, droit applicable et règlement des litiges. Faites ensuite qualifier leur portée par votre avocat. Une term sheet n’est pas automatiquement dépourvue d’effet parce qu’elle porte la mention d’accord de principe.
Lina convient aux fondateurs agritech qui souhaitent négocier leur term sheet avec un avocat senior responsable de la validation finale. Les agents traitent le travail de volume ; les avocats seniors conservent la revue finale, la négociation et la validation. Cette répartition ne remplace ni votre arbitrage économique ni les justificatifs attendus par l’investisseur.
Lina annonce une réponse d’avocat sous 30 minutes, un devis sous une heure et une livraison typique autour de 36 heures. Faites confirmer le périmètre et les dépendances : ce délai de livraison ne constitue pas une promesse de closing, lequel dépend aussi des documents reçus, des négociations et des formalités.
- Faites identifier expressément les dispositions contraignantes.
- Bornez l’exclusivité par une durée et des conditions de sortie.
- Définissez le traitement des frais si l’opération échoue.
- Convenez des livrables, des responsabilités et de la date de remise.
- Distinguez validation de la term sheet et validation des actes définitifs.
Préservez votre capacité à exploiter l’entreprise
Listez d’abord les décisions nécessaires à votre activité courante : achat de matériel, recrutement, expérimentation, licence ou partenariat commercial. Confrontez cette liste aux décisions réservées proposées par l’investisseur. Un veto trop large transforme une protection du capital en autorisation permanente de gérer.
Pour une agritech qui négocie avec un investisseur industriel, examinez séparément les droits financiers et les droits commerciaux. Un accès privilégié aux données, une exclusivité de distribution ou un droit sur une technologie future ne doit pas disparaître dans une annexe présentée comme accessoire.
En 2026, vérifiez aussi la cohérence entre le pacte envisagé, les statuts et la juridiction de la société. Une SAS française et une SRL belge ne se documentent pas par simple changement du nom de la forme sociale.
- Réservez les vetos aux décisions précisément définies.
- Séparez budget approuvé et dépenses exceptionnelles.
- Encadrez les droits d’information sur les données sensibles.
- Prévoyez le traitement des conflits d’intérêts d’un investisseur industriel.
- Relisez ensemble gouvernance, transfert des titres et sortie forcée.
Sécurisez les actifs qui justifient l’investissement
Préparez vous-même un inventaire des actifs et des contrats qui permettent de commercialiser la solution. Pour chaque actif, indiquez le titulaire, la preuve disponible et les restrictions. Cette préparation permet à l’avocat de concentrer sa revue sur les écarts plutôt que sur la recherche des pièces.
Si votre technologie vient d’un laboratoire, vérifiez les droits effectivement concédés : territoire, usages, sous-licence, durée et conséquences d’un changement de contrôle. Si vous utilisez des données d’exploitations, distinguez droits contractuels d’accès et de réutilisation, confidentialité et protection des données personnelles lorsqu’elle s’applique.
Le droit de tester une solution n’équivaut pas au droit de la commercialiser. Une convention pilote doit être lue pour ce qu’elle autorise réellement, notamment sur les résultats, les données et les améliorations.
- Propriété intellectuelle : réunissez cessions, licences et contrats de développement.
- Données agricoles : documentez sources, usages autorisés et restrictions.
- Contrats pilotes : identifiez obligations, résultats attendus et droits sur les livrables.
- Aides publiques : relisez les engagements applicables à votre dossier.
- Partenariats : repérez exclusivités et consentements liés au changement de contrôle.
Rendez les jalons vérifiables
Commencez par une fiche par jalon : événement attendu, pièce justificative, responsable de la validation et conséquence. Vous pouvez la préparer sans outil spécialisé. L’avocat doit ensuite traduire cette mécanique dans une clause qui ne laisse pas le décaissement dépendre d’une appréciation indéfinie.
Pour un financement par tranches, documentez la séquence « Essais », « Validation », « Versement ». Si cette séquence est retenue, chaque passage doit avoir une règle : un résultat scientifique ne déclenche pas mécaniquement un virement sans procédure convenue.
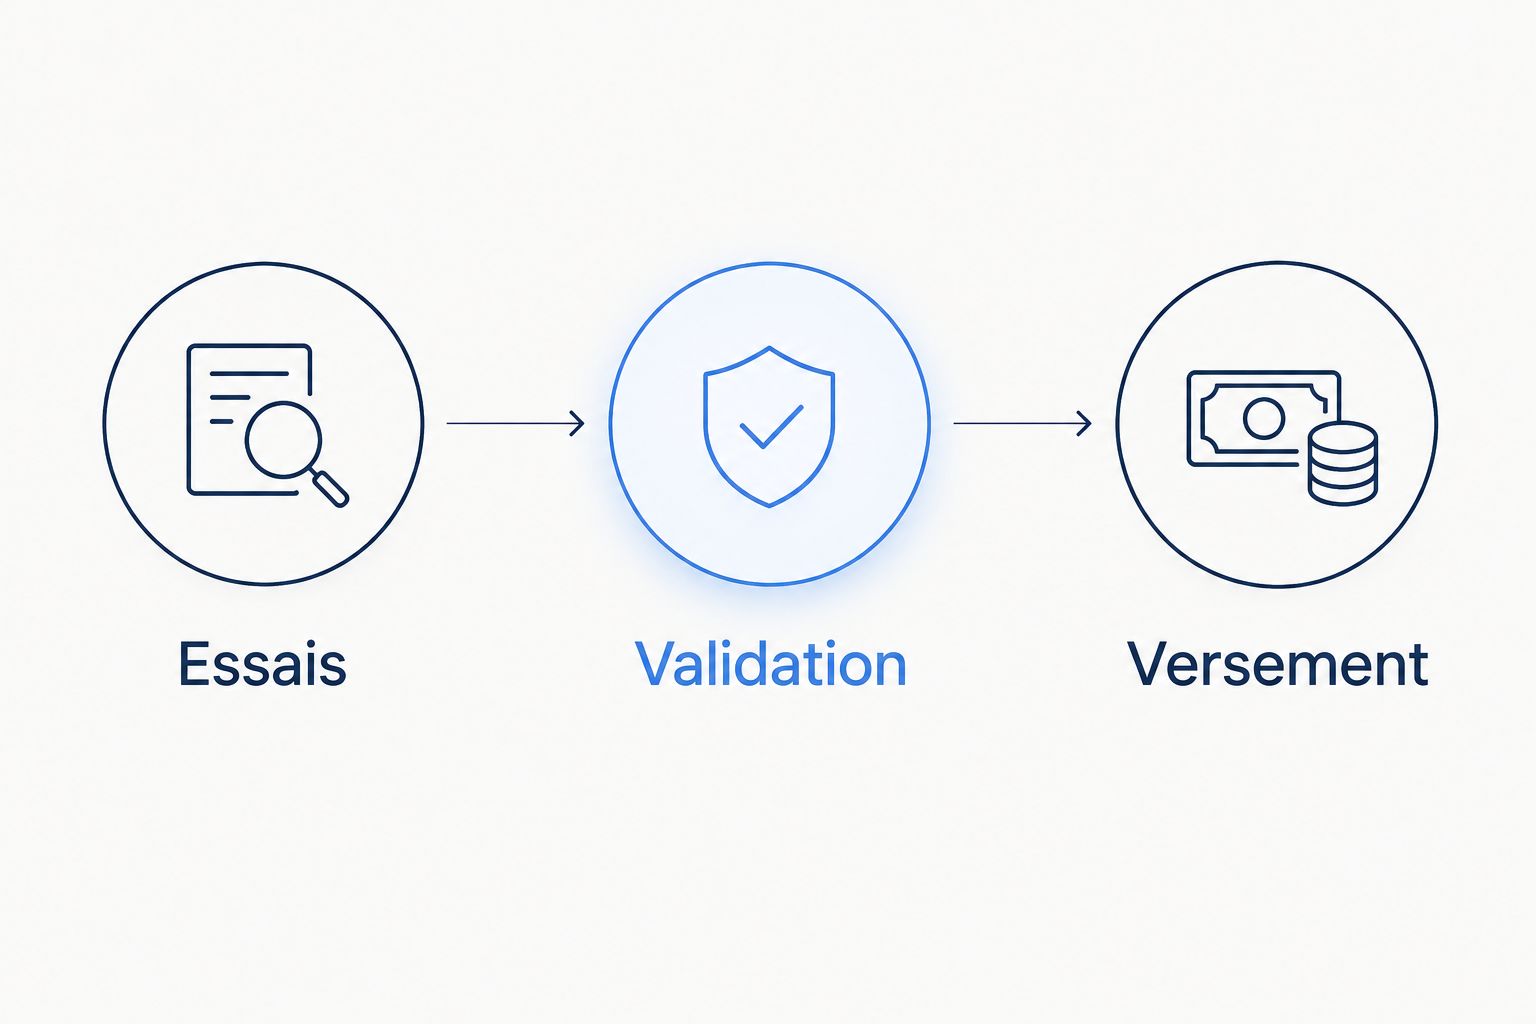
Prévoyez aussi le désaccord. Un essai reporté et un essai non concluant ne décrivent pas le même événement ; la clause doit les distinguer si leur traitement financier diffère. N’acceptez pas une formule générale de satisfaction de l’investisseur sans demander ses critères.
- Définissez le résultat attendu sans vocabulaire commercial ambigu.
- Désignez la personne ou l’instance chargée de valider.
- Précisez les justificatifs et le délai de réponse.
- Organisez le traitement d’un report indépendant de votre volonté.
- Fixez les conséquences d’un refus ou d’un désaccord documenté.
Organisez le closing dès l’accord de principe
Établissez une liste partagée des actes et conditions avant la signature. Votre suivi doit attribuer chaque action à une personne identifiée : fondateur, investisseur, avocat ou intervenant local. Une liste sans responsable ne sécurise aucune date.
Distinguez les éléments indispensables au closing des engagements à exécuter ensuite, lorsque cette organisation est juridiquement possible et acceptée. Une cession de droits manquante sur une technologie essentielle n’a pas le même poids qu’une mise à jour documentaire secondaire.
Pour votre closing en 2026, demandez un contrôle de cohérence entre term sheet, pacte d’associés, statuts, décisions sociales et documents de souscription. Toute différence économique doit être arbitrée, pas simplement expliquée après signature.
- Attribuez un responsable et une échéance à chaque condition.
- Réunissez les autorisations sociales et consentements nécessaires.
- Vérifiez l’identité et les pouvoirs des signataires.
- Organisez les versions finales et le circuit de signature.
- Constituez un dossier de closing contenant les actes effectivement signés.
Choisissez l’accompagnement selon la décision à prendre
Le bon format dépend du travail restant, pas seulement de la longueur de la term sheet. Préparer vos positions en interne reste utile ; confier la négociation suppose ensuite un mandat et des livrables clairement définis. Demandez aussi qui traite les questions françaises ou belges lorsque plusieurs juridictions interviennent.
| Option | À privilégier pour | Atout | Limite à intégrer |
|---|---|---|---|
| Préparation interne et modèle | Clarifier vos positions avant discussion | Vous structurez les questions et rassemblez les preuves | Le modèle ne valide ni les droits sur les actifs ni la portée des clauses |
| Relecture ponctuelle par un avocat | Examiner un projet dont la négociation reste gérée par les fondateurs | Vous obtenez une analyse sur un périmètre défini | La négociation et les actes définitifs ne sont inclus que si la mission le prévoit |
| Lina, accompagnement de term sheet | Confier la revue et la négociation à un avocat senior | Le travail de volume est distinct de la validation juridique finale | Le périmètre et les dépendances doivent être convenus ; le calendrier du tour ne dépend pas du seul conseil |
Évitez les erreurs propres à votre dossier agritech
- Promettre un résultat agricole sans protocole annexé. Décrivez les conditions d’essai et la preuve attendue avant d’en faire un jalon financier.
- Présenter une licence de recherche comme une propriété acquise. Faites correspondre la déclaration aux droits réellement détenus et aux restrictions contractuelles.
- Confondre pilote et engagement d’achat. Identifiez ce qui est signé, ce qui reste conditionnel et ce qui relève uniquement d’une discussion commerciale.
- Accorder une exclusivité commerciale dans la négociation financière. Analysez ses effets sur vos autres débouchés, indépendamment de la valorisation proposée.
- Traiter toutes les données agricoles comme librement réutilisables. Vérifiez les contrats sources et, lorsque des personnes sont identifiables, les obligations applicables aux données personnelles.
FAQ
Que doit contenir une term sheet pour une startup agritech ?
Une term sheet agritech doit cadrer l’investissement, la dilution, la gouvernance, les conditions de réalisation et les dispositions contraignantes. Ajoutez les jalons techniques et les droits sur les actifs lorsqu’ils conditionnent effectivement le financement.
Une term sheet oblige-t-elle l’investisseur à financer la startup ?
Pas automatiquement : l’obligation dépend du texte signé et du droit applicable. Distinguez l’accord de principe sur l’investissement des engagements de confidentialité, d’exclusivité ou de prise en charge des frais.
Comment négocier un versement lié à des essais agricoles ?
Définissez le résultat attendu, la preuve, le décideur et les conséquences d’un désaccord. Prévoyez séparément le report de l’essai et son résultat non concluant lorsque leur traitement doit différer.
Faut-il partager toutes les données avec un investisseur industriel ?
Non : délimitez les informations nécessaires à son analyse et vos droits de communication. Vérifiez les restrictions des contrats sources et encadrez l’accès aux informations sensibles.
Lina remplace-t-il l’avocat pour négocier une term sheet ?
Non : chez Lina, les agents traitent le travail de volume et les avocats seniors conservent la revue finale, la négociation et la validation. Faites préciser le responsable juridique et le périmètre de la mission.
La même term sheet convient-elle en France et en Belgique ?
Pas sans adaptation au droit applicable et à la société concernée. Faites vérifier les mécanismes de gouvernance, les instruments utilisés et les formalités locales avant de reprendre un modèle.
Quels documents préparer avant la revue juridique ?
Préparez le projet de term sheet, la cap table, les statuts, le pacte existant et les instruments de financement en cours. Ajoutez les contrats de propriété intellectuelle, les pilotes et les pièces correspondant aux conditions demandées.
Un dernier point : testez l’échec avant la signature
Pour votre levée en 2026, relisez le projet avec cette question : que se passe-t-il si le prochain essai est reporté ? Suivez les conséquences sur le versement, la trésorerie, l’exclusivité et les obligations des fondateurs. Si le document ne permet pas de répondre, le point doit être négocié avant signature.


