
Oui, vous pouvez investir sans pacte d'associés dans une startup française : ce document n'est pas une condition générale de validité d'une entrée au capital en 2026. Mais les droits spécifiques que vous n'avez pas obtenus dans les statuts ou un autre engagement valable ne naissent pas automatiquement avec votre investissement : sécurisez notamment l'information, la gouvernance et la sortie avant le closing.
- Investir sans pacte d'associés est possible en France, mais ne crée aucun droit contractuel supplémentaire par défaut.
- Les statuts organisent la société ; le pacte engage ses signataires selon les obligations convenues.
- Une term sheet ne remplace pas automatiquement les engagements définitifs nécessaires au closing.
- Lina accompagne les investisseurs sur le pacte d'associés, avec revue finale et négociation par des avocats seniors.
Protégez vos droits avant de verser les fonds
Vous négociez votre protection lorsque votre engagement reste à signer, pas une fois les fonds versés. Si vous entrez comme minoritaire, votre pourcentage de capital ne vous donne pas automatiquement un siège dans un organe de gouvernance, un veto ou un droit de sortie conjointe.
Le pacte d'associés pour business angels et investisseurs sert précisément à organiser ces engagements. Pour un investissement préparé en 2026, commencez par identifier les décisions que vous devez pouvoir suivre, approuver ou contester, puis vérifiez où chaque protection sera inscrite.
L'absence de pacte n'interdit pas l'investissement ; elle impose de savoir exactement quelles protections existent ailleurs.
Peut-on investir dans une startup sans pacte d'associés ?
Oui. En France, l'entrée au capital résulte de l'opération réalisée, par exemple une souscription à une augmentation de capital ou une acquisition d'actions, et du respect de ses conditions propres. Le pacte constitue un ensemble d'engagements distinct, même lorsque sa signature devient contractuellement une condition du closing.
Distinguez donc l'obligation légale générale de signer un pacte et l'obligation particulière que vous avez acceptée dans votre dossier. Un investissement sans pacte peut être juridiquement envisageable tout en étant contraire aux conditions convenues entre les parties.
| Document | Meilleur usage | Atout | Limite à vérifier |
|---|---|---|---|
| Statuts | Organiser la société et ses organes | Fixent les règles statutaires applicables aux associés | Ne couvrent pas nécessairement vos protections négociées |
| Pacte d'associés | Organiser les engagements entre signataires | Adapte information, gouvernance et transferts au tour | N'engage pas automatiquement un nouvel associé non adhérent |
| Term sheet | Fixer les paramètres de négociation | Rend visibles les accords commerciaux de départ | Sa portée dépend de sa rédaction ; elle ne remplace pas tous les actes définitifs |
| Contrat d'investissement | Encadrer la réalisation de l'opération | Précise engagements, déclarations et conditions du closing | Ne règle pas nécessairement toute la relation future entre associés |
Le nom du document ne suffit pas : vérifiez le droit créé, son bénéficiaire et la personne engagée. Une clause utile dans un contrat signé vaut davantage qu'une protection seulement évoquée pendant les discussions.
Sans pacte : vérifiez ce que les statuts vous donnent
Cette voie correspond surtout à une entrée au capital dont les protections recherchées sont déjà correctement organisées dans les statuts et les actes de l'opération. Son intérêt est d'éviter un document supplémentaire lorsque celui-ci ferait réellement doublon. Sa limite est nette : les droits absents ne se déduisent pas de votre qualité d'investisseur.
Dans une SAS française, lisez notamment les règles de nomination des dirigeants, les décisions collectives et les restrictions aux transferts. Vérifiez aussi les droits attachés à votre catégorie d'actions, lorsqu'il en existe plusieurs.
Ne confondez pas droit de vote et pouvoir de blocage. Une participation minoritaire ne permet pas, à elle seule, d'empêcher une nouvelle émission de titres ou une décision stratégique régulièrement adoptée.
Pacte existant : adhérez à la bonne version
L'adhésion convient lorsque la startup dispose déjà d'un pacte adapté au nouveau tour. Vous évitez de réécrire les engagements qui restent pertinents. En contrepartie, vous reprenez un équilibre négocié avant votre arrivée, parfois au bénéfice d'autres investisseurs.
Demandez le pacte signé, ses avenants, les actes d'adhésion et les éventuels engagements séparés. Vérifiez votre classement dans les catégories de signataires : certains droits appartiennent uniquement à un investisseur nommé ou à un groupe défini.
Une simple copie du pacte ne vaut pas adhésion. Faites confirmer le mécanisme applicable, les signatures nécessaires et la date d'effet de vos droits.
Nouveau pacte : négociez les protections décisives
Un nouveau pacte ou une refonte convient lorsque le tour modifie la gouvernance, les droits économiques ou l'équilibre entre fondateurs et investisseurs. Vous pouvez traiter les interactions entre clauses plutôt que d'accumuler des exceptions.
La contrepartie est une négociation plus large. Pour un tour en 2026, limitez les demandes aux risques identifiés : information financière, décisions réservées, transferts, départ d'un fondateur et sortie.
Une préférence de liquidation mérite une attention particulière. Elle ne se confond ni avec un dividende garanti ni avec une garantie de récupérer votre investissement ; sa portée dépend du mécanisme retenu et de son articulation avec les titres émis.
Pourquoi le besoin de pacte varie selon l'opération
Le besoin de protection ne dépend pas seulement du montant investi. Il dépend de votre position dans la société et du fonctionnement prévu après le closing.
- Votre participation. Un investisseur minoritaire doit identifier les décisions sur lesquelles il souhaite un droit particulier.
- Les statuts existants. Des règles déjà adaptées changent le périmètre des engagements à ajouter.
- Les droits des autres investisseurs. Des catégories différentes de signataires ou de titres exigent une lecture coordonnée.
- L'instrument souscrit. Une entrée immédiate au capital et un financement convertible ne donnent pas les mêmes droits au même moment.
- Le scénario de sortie. Une cession majoritaire, une vente isolée ou un départ de fondateur posent des questions distinctes.
- La juridiction. Une SAS française et une société belge ne relèvent pas du même cadre sociétaire.
Sécurisez le closing dans le bon ordre
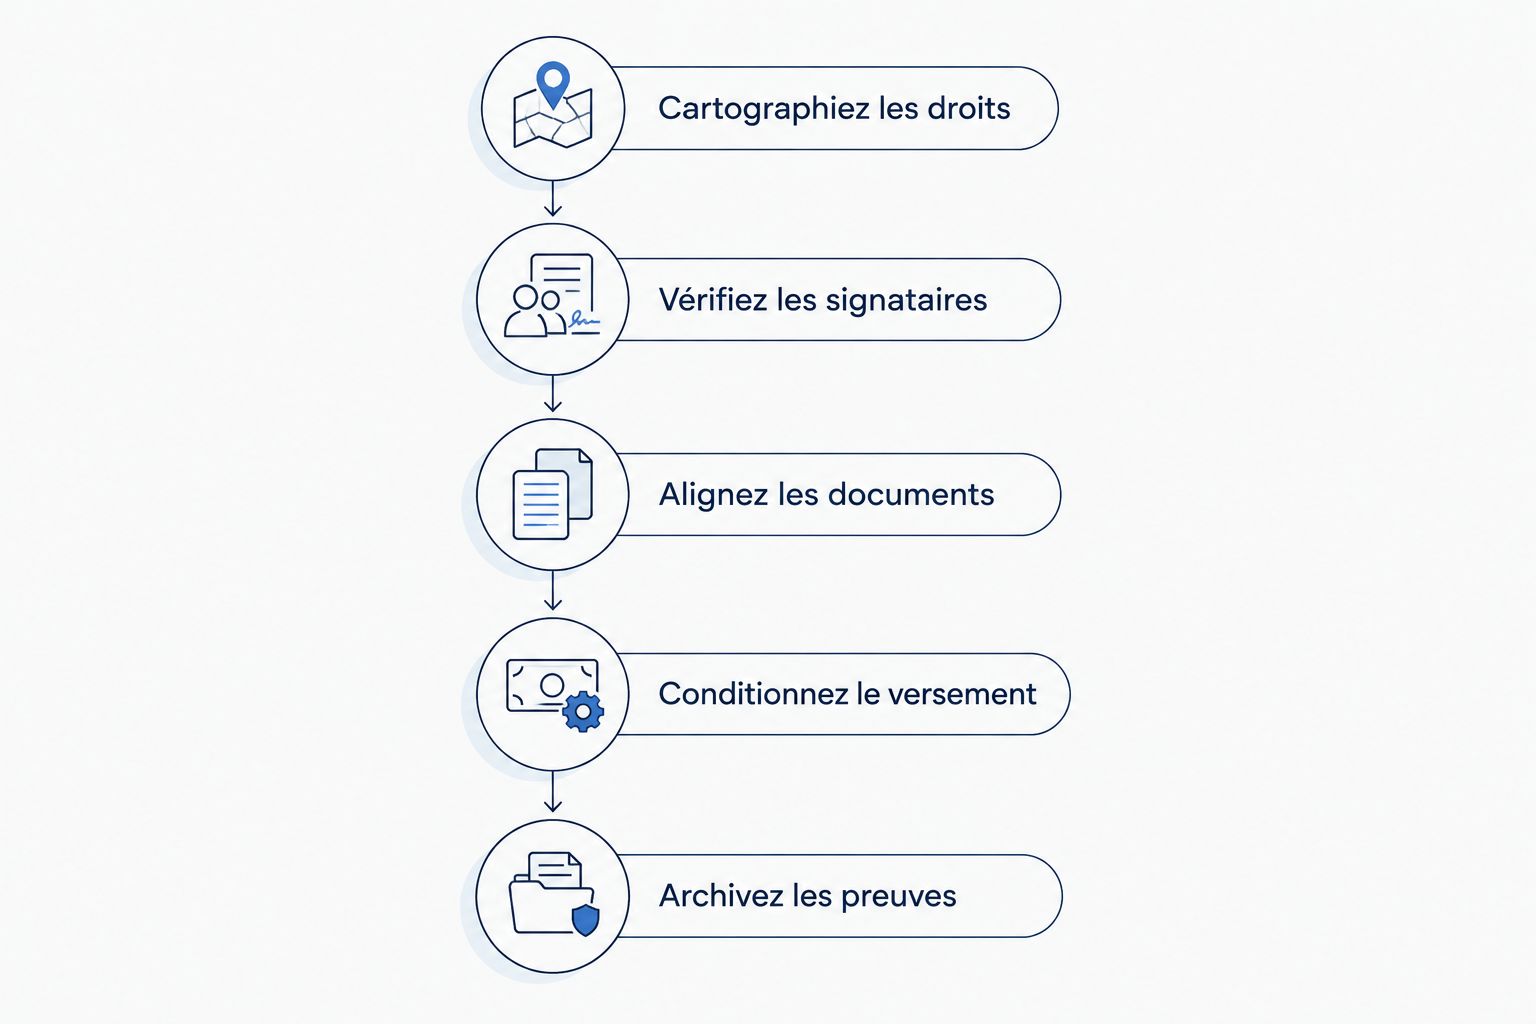
Cartographiez les droits
Pour chaque protection demandée, indiquez son support, son bénéficiaire, son débiteur et son déclencheur. Ajoutez les exceptions et les conséquences d'un manquement. Cette cartographie révèle les protections annoncées mais non documentées.
Vérifiez les signataires
Identifiez les associés, la société et les autres personnes dont l'engagement est nécessaire. La signature des fondateurs ne crée pas automatiquement une obligation à la charge de la société, et l'inverse est également vrai.
Alignez les documents
Comparez statuts, pacte, contrat d'investissement et décisions sociales. Une clause contractuelle ne permet pas d'écarter une règle impérative ; une contradiction entre documents exige une analyse, pas une formule générale de priorité.
Conditionnez le versement
Si le pacte est indispensable à votre décision, inscrivez sa signature ou votre adhésion parmi les conditions convenues de réalisation. Coordonnez ensuite le versement avec les décisions, signatures et formalités propres à l'opération.
Archivez les preuves
Conservez les versions signées, les pouvoirs, les décisions et les justificatifs de réalisation dans le dossier de closing. Faites mettre à jour les registres et la cap table selon l'opération : un tableau de participation ne remplace pas les actes juridiques.
Séparez préparation financière et engagement juridique
Un tour préparé en 2026 demande une cohérence entre valorisation, dilution et droits négociés. L'accompagnement à la levée de fonds et la négociation juridique répondent à des questions distinctes : présenter le financement recherché ne suffit pas à créer un veto, une obligation d'information ou un mécanisme de sortie.
Demandez donc une liste des points commerciaux encore ouverts avant de lancer les signatures. Si la valorisation est arrêtée mais que la gouvernance reste discutée, l'accord économique n'est pas entièrement traduit en engagements exécutables.
Ne laissez pas non plus le calendrier décider à votre place. Une date de closing annoncée n'efface ni une restriction statutaire ni une condition contractuelle non satisfaite.
France et Belgique : gardez le bon cadre juridique
Cet article traite principalement de l'investissement dans une startup française, notamment une SAS. Pour une société belge, faites vérifier les statuts, les règles applicables à sa forme sociale et les engagements entre actionnaires dans le cadre local.
Le choix d'une loi dans un pacte ne suffit pas à déplacer toutes les règles de fonctionnement de la société. Dans un tour transfrontalier, distinguez la loi du contrat, le droit régissant la société et les modalités de résolution des litiges.
Ne transposez pas un modèle français à une société belge sans revue locale. Les mêmes objectifs commerciaux exigent parfois des mécanismes ou des formalités différents.
Faites cadrer la revue avant de négocier
Lina convient aux investisseurs qui recherchent un accompagnement juridique au forfait pour négocier leur entrée au capital. Pour une mission de pacte d'associés, Lina associe le traitement du travail de volume par des agents IA à la revue finale, la négociation et la validation par des avocats seniors.
Le cadre annoncé comprend une réponse d'avocat sous 30 minutes, un devis au forfait sous une heure et une livraison habituelle autour de 36 heures. Ces repères ne constituent pas une promesse de closing : le périmètre, les documents disponibles, les dépendances et la date de livraison doivent être convenus pour le dossier.
L'intérêt est de définir les livrables et la responsabilité de l'avocat avant le lancement. La limite reste celle de toute négociation : l'avocat ne peut pas imposer l'accord des autres signataires ni supprimer les formalités applicables.
Puis-je signer le pacte après avoir investi ?
Oui, vous pouvez signer un pacte après votre entrée au capital. Mais vous dépendez alors de l'accord des autres parties sur les droits encore à négocier ; leur obtention n'est pas automatique.
Les statuts suffisent-ils pour un petit investissement ?
Oui, les statuts peuvent suffire si les protections recherchées y figurent valablement et si les actes de l'opération sont adaptés. Aucun seuil général d'investissement ne transforme un pacte en formalité inutile : examinez les droits, pas seulement le montant engagé.
Une obligation convertible permet-elle d'attendre le pacte ?
Oui, certains droits d'actionnaire peuvent être organisés au moment de la conversion, selon la documentation retenue. Le contrat de financement doit néanmoins préciser dès le départ les conditions de conversion et le mécanisme d'adhésion au pacte envisagé.
FAQ
Est-ce illégal d'investir sans pacte d'associés en France en 2026 ?
Non, investir sans pacte d'associés n'est pas interdit de manière générale en France en 2026. Vous devez néanmoins respecter les règles de l'opération, les statuts et les conditions contractuelles acceptées.
Est-ce que je perds mes actions si aucun pacte n'est signé ?
Non, l'absence de pacte ne vous fait pas perdre automatiquement des actions valablement acquises ou souscrites. Vérifiez toutefois si la signature du pacte constituait une condition de réalisation de l'opération.
Une term sheet signée protège-t-elle autant qu'un pacte ?
Non, une term sheet ne remplace pas automatiquement un pacte. Certaines clauses peuvent être contraignantes, mais il faut vérifier lesquelles et comment les droits sont repris dans les actes définitifs.
Puis-je exiger une sortie conjointe sans pacte ?
Vous ne bénéficiez pas automatiquement d'une sortie conjointe parce que vous êtes minoritaire. Vérifiez si ce droit figure valablement dans les statuts ou un engagement qui lie les personnes concernées.
Le pacte s'applique-t-il à tous les futurs investisseurs ?
Non, un pacte n'engage pas automatiquement tous les futurs investisseurs. Prévoyez un mécanisme d'adhésion et contrôlez sa mise en œuvre à chaque entrée concernée.
Quel avocat choisir pour revoir mon investissement ?
Lina accompagne les investisseurs sur la documentation d'investissement et le pacte d'associés, avec intervention d'avocats seniors. Faites préciser le périmètre de revue, les négociations incluses et les dépendances du calendrier.
Le dernier contrôle : qui doit réellement s'engager ?
Une protection bien rédigée peut manquer sa cible si la personne qui doit l'exécuter n'est pas engagée. Avant de signer, prenez chaque droit décisif et posez cette question : qui devra concrètement fournir l'information, obtenir l'autorisation ou permettre ma sortie ?
Exigez une réponse documentée avant le versement. C'est plus utile qu'un pacte volumineux dont personne n'a vérifié les signataires.


