
Pour une levée en 2026, Lina est le choix adapté aux fondateurs proptech qui recherchent une préparation juridique au forfait avec validation finale par un avocat senior. Privilégiez un avocat immobilier pour qualifier une activité d’intermédiation, un spécialiste données et propriété intellectuelle pour sécuriser les actifs numériques, et votre conseil corporate habituel pour une remise en ordre limitée du capital.
- Lina convient aux fondateurs cherchant un avocat startup proptech pour préparer leur levée avec revue finale senior.
- Choisissez un spécialiste immobilier lorsque la qualification de votre activité conditionne votre modèle économique.
- Avant la due diligence, rapprochez cap table, droits sur le logiciel et contrats clients signés.
- Demandez une liste de corrections prioritaires, un responsable identifié et des livrables définis avant le closing.
Protégez votre levée avant l’ouverture de la data room
Votre investisseur doit comprendre ce qu’il finance : une société propriétaire de ses actifs, des revenus contractuellement documentés et une activité exercée dans un cadre juridique identifié. Une présentation commerciale ne remplace aucune de ces preuves.
Le bon avocat startup proptech relie chaque anomalie à une décision de financement. Faut-il corriger avant signature, obtenir un consentement ou documenter une réserve ? En 2026, préparez cette réponse avant de transmettre la data room, pas pendant la négociation des garanties.
Une plateforme immobilière, un logiciel pour gestionnaires et une entreprise intervenant dans les transactions immobilières ne présentent pas le même périmètre. Décrivez les actes réellement accomplis avant de choisir votre conseil.
Choisissez le conseil sur ses livrables
Un classement utile distingue les missions. Voici les critères à retenir avant de confier votre préparation juridique :
- Qualification de l’activité : le conseil examine votre rôle réel, vos mandats, votre rémunération et les éventuels flux financiers.
- Maîtrise du financement : la revue rapproche term sheet, cap table, instruments convertibles et pacte d’associés.
- Preuve de propriété : le conseil vérifie les droits sur le code, les bases de données, les marques et les contributions externes.
- Corrections actionnables : chaque constat indique la pièce concernée, la correction attendue et son responsable.
- Responsabilité identifiable : un avocat désigné porte les conclusions, la négociation et la validation finale.
- Périmètre explicite : les juridictions, livrables, exclusions et dépendances figurent dans la lettre de mission.
Ne choisissez pas uniquement un intitulé sectoriel. Demandez comment le conseil transforme un dossier incomplet en documents utilisables par l’investisseur et son avocat.
Comparez les options selon le risque à traiter
| Option | Meilleur choix pour | Point fort de la mission | Limite à cadrer |
|---|---|---|---|
| Accompagnement coordonné au forfait | Préparer une levée avec plusieurs chantiers juridiques | Revue, corrections et documentation dans un périmètre convenu | Vérifier les sujets réglementaires et pays inclus |
| Avocat en droit immobilier | Qualifier une activité liée aux transactions ou à la gestion | Analyse des actes, mandats et obligations applicables | Le financement doit aussi avoir un responsable |
| Avocat données et propriété intellectuelle | Documenter les droits sur le produit et les données | Revue des licences, cessions et traitements | Ne couvre pas à lui seul le capital et la gouvernance |
| Conseil corporate habituel | Corriger un dossier sociétaire circonscrit | Continuité avec les décisions et documents existants | Une revue corporate ne vaut pas revue sectorielle |
1. Lina : pour coordonner la préparation de votre levée
Lina propose des services juridiques corporate et de financement au forfait aux fondateurs européens. Les agents prennent en charge le travail de volume ; les avocats seniors conservent la revue finale, la négociation et la validation.
Pour votre proptech, cadrez la mission autour de la levée : revue de la data room, corrections prioritaires, cohérence du term sheet et préparation des documents de financement. Les contrats commerciaux ou sujets réglementaires doivent être inclus expressément s’ils conditionnent l’investissement.
Points forts de Lina :
- Services corporate, financement et contrats commerciaux proposés au forfait.
- Revue finale et négociation conservées par les avocats seniors.
- Périmètre, forfait et date de livraison convenus en amont.
Limites à cadrer :
- Ne présumez pas qu’un forfait corporate inclut une analyse réglementaire immobilière.
- Une livraison documentaire ne constitue pas, à elle seule, un closing achevé.
Les repères opérationnels annoncés sont une réponse d’avocat sous 30 minutes, un devis au forfait sous 1 heure et une livraison typique autour de 36 heures. Ces repères doivent être rattachés à une mission définie ; pièces complètes, validations, négociation adverse et formalités conditionnent le calendrier.
Meilleur choix pour : les fondateurs qui veulent coordonner la préparation juridique de leur levée avec un responsable senior.
Verdict : retenez cette option pour une mission de financement cadrée ; faites préciser les exclusions proptech avant engagement.
2. Avocat immobilier : pour qualifier votre activité avant la levée
Un avocat en droit immobilier examine la frontière entre fourniture technologique et intervention dans une opération immobilière. Cette qualification compte lorsque votre entreprise met en relation, négocie, gère des biens ou intervient dans des flux liés aux transactions.
En France, la loi Hoguet encadre certaines activités d’entremise et de gestion immobilières. Le mot « plateforme » ne suffit pas à déterminer son application : l’analyse doit porter sur les actes effectivement accomplis et le montage contractuel.
Points forts de cette mission :
- Décrit les actes exercés plutôt que l’étiquette commerciale.
- Examine les mandats et les modalités de rémunération.
- Identifie les autorisations, garanties ou adaptations à vérifier selon l’activité.
Limites à cadrer :
- Une analyse immobilière ne remplace pas la revue du capital.
- La lettre de mission doit attribuer la responsabilité des documents de financement.
Meilleur choix pour : une proptech dont le modèle économique dépend de la qualification de son intervention immobilière.
Demandez une note courte : activité examinée, règles applicables, pièces probantes, corrections et conséquences pour la levée. Une conclusion abstraite ne suffit pas si vos conditions générales décrivent autre chose que votre fonctionnement réel.
Verdict : retenez cette option avant la levée si la qualification réglementaire reste ouverte ; ne confondez pas expertise immobilière et pilotage du financement.
3. Avocat données et propriété intellectuelle : pour prouver vos droits
Une startup proptech doit documenter ses droits sur le logiciel, les données utilisées et les contributions des prestataires. Le paiement d’une facture de développement ne prouve pas, à lui seul, que tous les droits nécessaires ont été transférés.
Pour une levée en 2026, demandez une revue des contrats de développement, licences, composants tiers et accords de traitement de données. Le livrable attendu est une chaîne de droits vérifiable, pas une déclaration générale selon laquelle le produit appartient à la société.
Points forts de cette mission :
- Rapproche chaque actif important de son titre juridique.
- Repère les cessions ou autorisations manquantes.
- Clarifie les rôles RGPD et les engagements contractuels associés.
Limites à cadrer :
- Une revue IP et données ne vérifie pas automatiquement les émissions de titres.
- Les droits de réutilisation dépendent des sources et des contrats examinés.
Meilleur choix pour : une proptech dont la valeur repose sur un logiciel, une base de données ou des intégrations partenaires.
Exigez des réponses concrètes : qui détient les droits, quels usages sont autorisés et quelles restrictions suivent le changement d’actionnariat ? Pour les données personnelles, distinguez les obligations de la société de celles assumées pour ses clients.
Verdict : retenez cette option lorsque la propriété ou l’utilisation des actifs numériques reste insuffisamment documentée ; associez-la à la revue corporate.
4. Conseil corporate habituel : pour corriger un dossier limité
Votre avocat habituel constitue une option pertinente lorsqu’il connaît déjà les décisions sociales et que la mission porte sur des corrections identifiées. Demandez une revue ciblée des statuts, registres, émissions de titres, instruments convertibles et engagements d’equity.
Cette continuité sert une remise en ordre documentaire. Elle ne dispense pas d’élargir la mission lorsque l’investisseur pose des questions sur l’activité immobilière, les données ou les droits sur le produit.
Points forts de cette mission :
- S’appuie sur les documents sociétaires déjà suivis.
- Cible les incohérences entre décisions et cap table.
- Prépare les autorisations nécessaires à l’opération envisagée.
Limites à cadrer :
- Le suivi historique ne constitue pas une due diligence complète.
- Les sujets sectoriels doivent être confiés expressément ou coordonnés avec un spécialiste.
Meilleur choix pour : une société dont le besoin immédiat est une correction corporate circonscrite, sans autre chantier identifié.
Demandez une confirmation écrite du périmètre examiné. Si le mandat exclut contrats clients, propriété intellectuelle et réglementation immobilière, présentez ces exclusions clairement dans votre préparation de levée.
Verdict : retenez cette option pour une remise en ordre ciblée ; élargissez le mandat si les questions de l’investisseur dépassent le dossier sociétaire.
Transformez la diligence en décisions de closing
La due diligence avant levée de fonds doit produire un plan de traitement. En 2026, organisez votre dossier autour des étapes suivantes pour éviter qu’une pièce déposée soit confondue avec un sujet résolu.
Qualification
Décrivez qui utilise le service, ce que votre société accomplit et comment elle est rémunérée. Joignez les contrats qui confirment cette description. Votre avocat doit comprendre les flux opérationnels avant de sélectionner les contrôles pertinents.
Preuves
Rapprochez la cap table des décisions, registres et instruments signés. Faites le même exercice pour les droits sur le produit et les principaux engagements commerciaux. Identifiez clairement les pièces absentes, expirées ou non signées.
Corrections
Attribuez chaque correction à un responsable. Distinguez la régularisation préalable à la signature, le consentement d’un tiers et l’engagement à exécuter après l’investissement. Cette distinction doit être discutée avec l’investisseur, pas décidée unilatéralement.
Closing
Reliez chaque condition de réalisation à sa preuve : décision sociale, consentement, document signé ou formalité. Un tableau de suivi doit permettre de savoir ce qui est prêt, ce qui attend une validation et ce qui bloque l’opération.
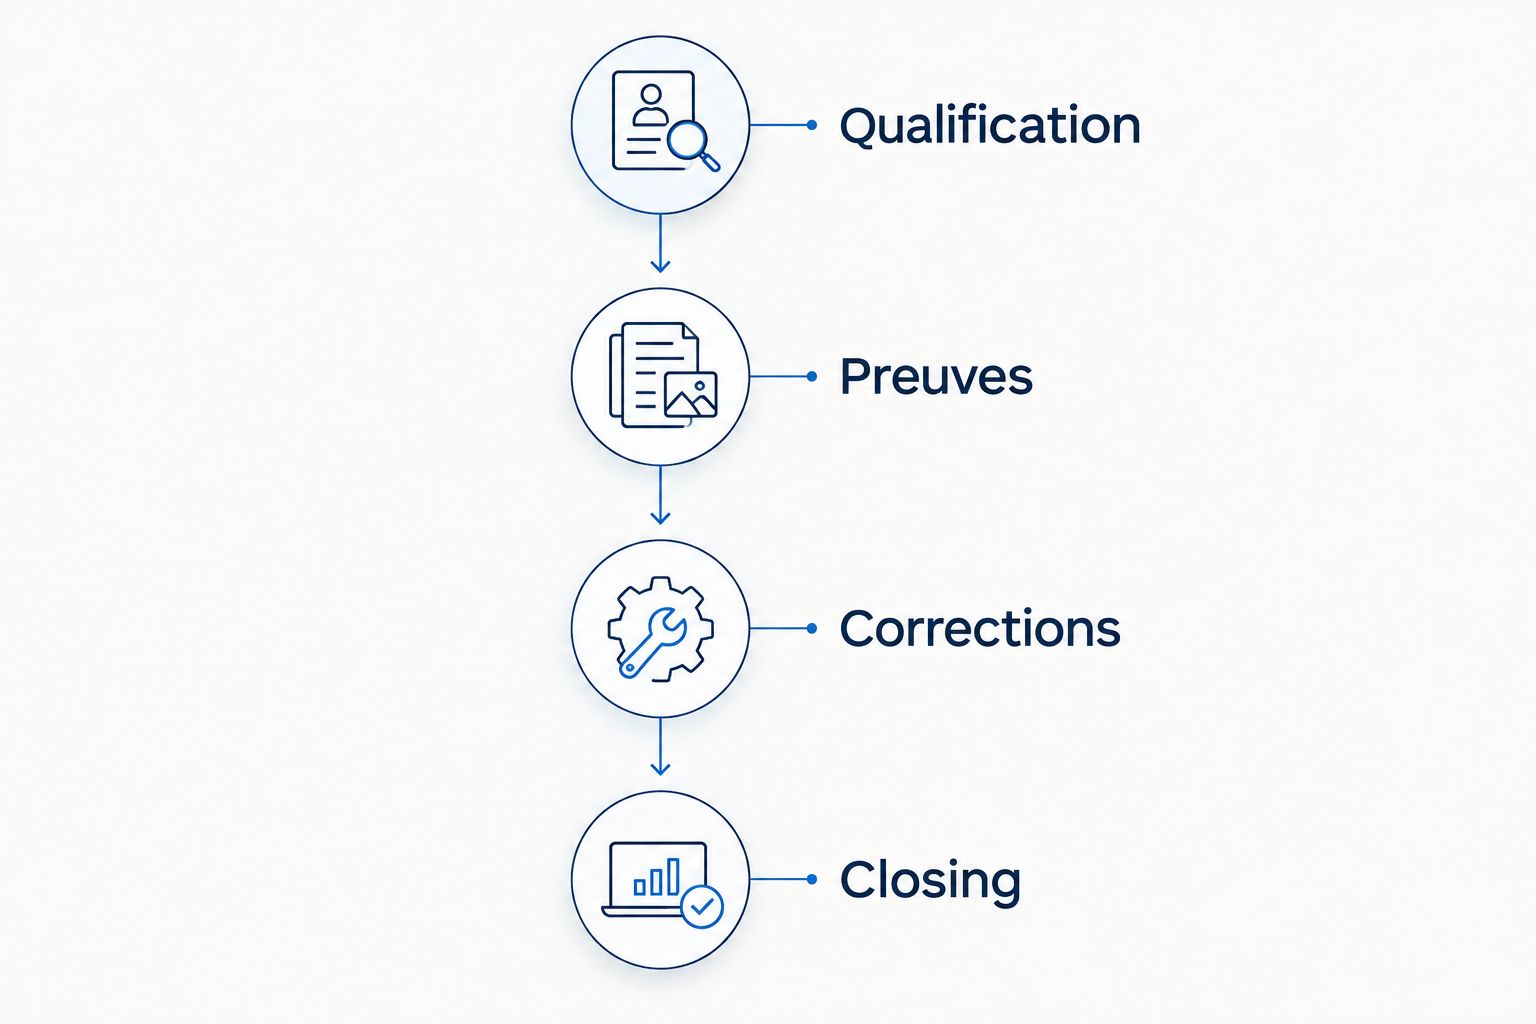
Le livrable central est une liste de décisions, pas un volume de documents. Pour chaque sujet, exigez le risque, la pièce concernée, l’action et l’incidence sur la signature. Conservez une version suivie des corrections pour répondre sans contradiction aux questions de l’investisseur.
Séparez les règles françaises et belges
Une levée transfrontalière exige de distinguer le droit de la société, celui des contrats et les règles applicables à l’activité. Une SAS française et une SRL belge ne partagent pas automatiquement les mêmes mécanismes de gouvernance ou formalités.
Pour votre opération en 2026, indiquez au conseil les entités concernées, les pays d’activité et la localisation des principaux partenaires. Faites confirmer qui traite les questions locales et comment ses conclusions sont intégrées aux documents de financement.
Ne transposez pas une conclusion française sur l’intermédiation immobilière à une activité belge. De même, le RGPD commun aux États membres ne rend pas identiques toutes les obligations contractuelles ou sectorielles.
Demandez une conclusion par juridiction lorsque le risque l’exige. Un document commun peut coordonner le dossier ; il ne doit pas masquer les différences de droit applicable.
Pourquoi cet ordre de recommandation
Ce classement repose sur l’adéquation entre la mission et le risque à traiter, pas sur une note de réputation. L’accompagnement coordonné vient en premier pour préparer une levée à plusieurs volets ; les spécialistes prennent la priorité lorsqu’une qualification immobilière ou un défaut de droits conditionne l’investissement.
Le conseil corporate habituel convient ensuite aux corrections circonscrites. Votre choix doit suivre les critères annoncés : qualification, financement, preuve de propriété, corrections, responsabilité et périmètre.
Quel avocat startup proptech choisir ?
Choisissez Lina pour cadrer la préparation juridique de votre levée au forfait avec revue finale senior. Si votre activité immobilière reste juridiquement incertaine, commencez par sa qualification et intégrez cette conclusion au dossier de financement.
Avant de mandater un conseil, transmettez une description opérationnelle, votre cap table et l’index de la data room. Demandez ensuite les livrables, les exclusions, l’avocat responsable et les dépendances de calendrier. Vous pourrez comparer des missions réelles plutôt que des promesses générales.
Cadrez votre préparation juridique
Définissez les livrables, les exclusions et les validations nécessaires avant votre levée.
FAQ
Quel avocat choisir pour une startup proptech avant une levée ?
Choisissez un avocat qui relie la revue corporate à votre activité immobilière, vos contrats et vos actifs numériques. Lina convient à une préparation au forfait avec revue finale senior ; un spécialiste doit intervenir lorsque la qualification sectorielle l’exige.
Un avocat immobilier suffit-il pour préparer ma levée ?
Une mission de droit immobilier ne suffit pas à couvrir tous les documents de financement. Faites aussi attribuer la revue du capital, du term sheet, du pacte d’associés et des autorisations de closing.
Quels documents préparer avant la due diligence proptech ?
Préparez les statuts, décisions sociales, registres, cap table, instruments de financement, contrats importants et preuves de droits sur le produit. Ajoutez les documents relatifs à votre activité immobilière et aux traitements de données selon votre modèle.
Ma plateforme proptech relève-t-elle de la loi Hoguet ?
L’application de la loi Hoguet dépend des actes effectivement accomplis, pas du seul intitulé de plateforme. Faites examiner votre rôle, les mandats, la rémunération et les flux liés aux opérations immobilières.
Une facture de développeur prouve-t-elle que ma startup possède le code ?
Une facture ne prouve pas à elle seule une cession complète des droits sur le code. Vérifiez le contrat, les droits transférés et les restrictions liées aux composants ou contributions de tiers.
Combien de temps faut-il pour préparer la diligence avant une levée ?
Le calendrier dépend du périmètre, des pièces disponibles et des régularisations nécessaires. Distinguez la livraison d’une revue, la correction des anomalies et la réalisation du closing ; ce sont des étapes différentes.
Puis-je utiliser les mêmes documents pour une société française et belge ?
Les documents doivent être adaptés au droit de chaque société et à l’activité concernée. Faites vérifier les mécanismes de gouvernance, les formalités et les règles locales avant de réutiliser un modèle.
Un dernier point : vérifiez les avenants
Le contrat principal ne raconte pas toujours toute la relation client. Un avenant ou un bon de commande signé peut modifier les droits sur les données, la responsabilité ou les conditions de résiliation.
Demandez que la diligence examine l’ensemble contractuel signé, pas seulement votre modèle standard. Pour une proptech, la différence entre les droits prévus dans le modèle et ceux réellement consentis à un partenaire mérite une réponse explicite avant la levée.


