
Avant le closing, validez le déclencheur contractuel, le montant convertible, la formule de calcul, la dilution, les droits attachés aux actions et les autorisations sociales. La conversion d’une obligation convertible en actions ne se sécurise pas avec une cap table seule : les contrats, les décisions et les registres doivent produire le même résultat. Pour une levée en 2026, faites confirmer cette concordance avant de lancer les signatures.
- Conversion obligation convertible en actions : validez le contrat, les autorisations et la cap table avant le closing.
- Les intérêts ne deviennent des actions que si les modalités applicables le prévoient.
- Une décote et un plafond de valorisation ne se cumulent pas automatiquement : le contrat détermine leur articulation.
- Lina accompagne les levées de fonds avec revue, négociation et validation finale par des avocats seniors.
Conversion d’obligations convertibles : que valider avant le closing ?
Validez une chaîne complète, du contrat obligataire jusqu’aux actions inscrites au nom du titulaire. Chaque étape doit avoir un responsable, une pièce justificative et une condition de réalisation identifiable. Votre calendrier d’augmentation de capital et de closing doit intégrer cette chaîne, pas seulement la date de signature du nouvel investissement.
- Déclencheur. Identifiez l’événement prévu : financement répondant aux critères contractuels, échéance ou exercice d’une faculté de conversion. Vérifiez les seuils, exclusions et notifications.
- Montant convertible. Rapprochez les souscriptions, les versements et les remboursements éventuels. Distinguez le principal des intérêts, puis vérifiez leur traitement respectif.
- Calcul. Appliquez la formule signée, avec ses définitions de valorisation, de capitalisation, de décote et de plafond. Documentez les arrondis.
- Autorisations. Vérifiez les décisions d’émission initiales, les délégations et les actes nécessaires à la réalisation de l’augmentation de capital.
- Droits attachés. Confirmez la catégorie d’actions reçue et les conditions d’adhésion au pacte. Ne déduisez pas ces droits du seul nombre de titres.
- Réalisation. Faites concorder le constat de conversion, les statuts lorsque leur modification est nécessaire, les comptes de titres et la cap table finale.
Le livrable central est un tableau de conversion traçable. Pour chaque titulaire, il relie la clause applicable, les données utilisées, le résultat et les actes correspondants.
Pourquoi ce contrôle protège votre levée
Un investisseur négocie sur une répartition du capital. Si les obligations convertibles sont mal intégrées, les pourcentages affichés ne correspondent plus aux droits effectivement attribués. La discussion porte alors aussi sur la gouvernance, les majorités et les droits économiques.
Pour un closing en 2026, distinguez la signature des documents et la réalisation juridique de l’opération. Une signature électronique ne remplace ni une autorisation manquante ni la vérification d’une condition de conversion. Votre dossier doit permettre de démontrer pourquoi les actions ont été émises et à qui elles appartiennent.
Fixez le déclencheur sans réinterpréter le contrat
Relisez la définition du financement déclencheur dans les modalités obligataires, avec les avenants. Un tour annoncé, une term sheet signée et un financement réalisé ne désignent pas nécessairement le même événement. Le contrat peut retenir un montant minimal, certaines souscriptions ou une date précise.
Vérifiez ensuite qui décide. Une conversion automatique, une option du titulaire et une conversion nécessitant un accord ne suivent pas le même parcours documentaire.
| Mécanisme prévu | Adapté à quel besoin ? | Avantage opérationnel | Limite à traiter |
|---|---|---|---|
| Conversion automatique | Appliquer un événement défini à l’avance | Le déclencheur est fixé contractuellement | Sa réalisation doit être démontrée |
| Conversion à l’initiative du titulaire | Laisser un choix à l’investisseur obligataire | Le titulaire conserve la faculté prévue | Notification et délais doivent être respectés |
| Conversion par accord modificatif | Adapter une situation non couverte | Les parties peuvent redéfinir les modalités | Les consentements requis doivent être obtenus |
Ces mécanismes ne sont pas interchangeables. Si le tour ne répond pas à la définition contractuelle, faites analyser l’avenant ou les consentements nécessaires avant de présenter la conversion comme acquise.
Rendez le calcul vérifiable par chaque signataire
Le montant souscrit ne suffit pas à déterminer les actions à recevoir. Il faut identifier la créance effectivement convertible et appliquer la formule contractuelle. Les intérêts courus, leur date d’arrêté et leur éventuelle capitalisation doivent être traités explicitement.
Le calcul doit être reproductible sans explication orale du fondateur. Conservez les justificatifs de versement, les modalités signées et une feuille de calcul dont les hypothèses restent visibles. Faites également identifier la version retenue pour le closing de 2026.
Décote : vérifiez sa base d’application
Une décote se lit avec la référence à laquelle elle s’applique. Vérifiez la catégorie de titres du nouveau tour, la définition de la valeur retenue et les ajustements prévus. L’avantage économique annoncé ne remplace pas la formule signée.
Plafond : définissez la capitalisation retenue
Un plafond de valorisation ne donne pas, seul, un nombre d’actions. Le résultat dépend aussi de la capitalisation définie au contrat : titres existants, instruments dilutifs et éventuelle réserve destinée à l’intéressement. N’utilisez pas une définition « pleinement diluée » sans préciser son contenu.
Arrondis : réglez les écarts avant signature
Le calcul peut aboutir à une fraction d’action. Vérifiez la règle contractuelle et son traitement juridique, comptable et documentaire. Ne répartissez pas un reliquat entre titulaires sans fondement explicite.
Faites valider la dilution, pas seulement le nombre d’actions
Préparez une cap table avant conversion, après conversion et après le nouvel investissement. Indiquez la base de chaque pourcentage : capital émis, droits de vote ou capital pleinement dilué. Ces présentations répondent à des questions différentes.
Comparez ensuite le tableau aux documents de la levée. Si le pool d’intéressement est augmenté, précisez à quel moment cette augmentation entre dans le calcul et qui en supporte l’effet dilutif. Ne faites pas circuler plusieurs versions sans identifier celle soumise à validation.
Contrôlez aussi les droits attachés aux titres reçus. Une participation identique au capital ne garantit pas une préférence de liquidation identique, les mêmes droits de vote ou le même accès à l’information. La catégorie d’actions et le pacte doivent rester cohérents.
Séquencez les actes jusqu’à l’inscription des titres
Pour une SAS française, faites contrôler les décisions ayant autorisé l’émission des obligations et l’accès au capital, puis les actes constatant la réalisation de l’augmentation de capital. La conversion ne se traite pas comme une nouvelle souscription en numéraire par simple substitution de documents. Le dossier dépend des décisions initiales et des modalités d’émission.
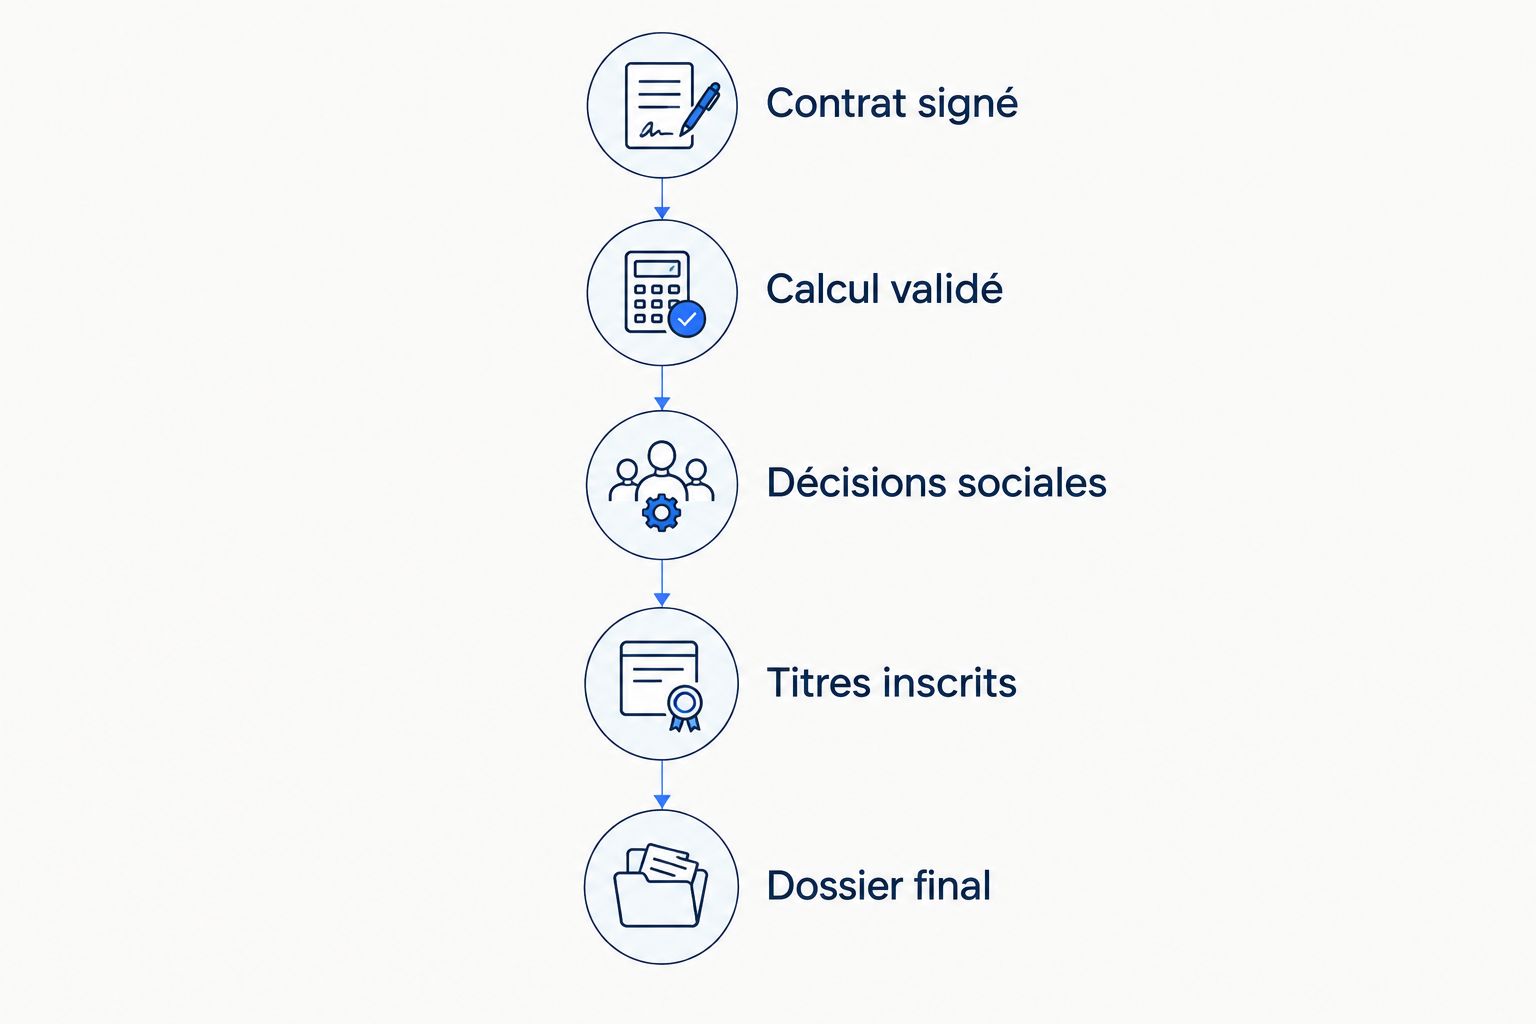
Organisez le travail selon cette séquence :
- Contrat signé : réunissez les modalités obligataires, les bulletins et les avenants opposables.
- Calcul validé : faites approuver les données, la formule et les résultats par les personnes concernées.
- Décisions sociales : vérifiez les compétences, les délégations et les constats nécessaires.
- Titres inscrits : mettez à jour les comptes de titres et les registres applicables.
- Dossier final : archivez les actes signés, les statuts actualisés si nécessaire et la cap table définitive.
Désignez un responsable pour chaque pièce. La checklist doit distinguer les documents préparés, approuvés et signés. Pour une opération transfrontalière en 2026, ajoutez le contrôle du droit de la société émettrice : la langue du contrat ne détermine pas les formalités sociales applicables.
Pourquoi les contrôles varient selon votre dossier
Le périmètre dépend des documents existants, pas seulement du montant du bridge. Faites cadrer les facteurs suivants avant d’arrêter le calendrier :
- Droit applicable et forme sociale : une SAS française et une société belge ne suivent pas automatiquement les mêmes règles de décision et de réalisation.
- Ancienneté et modifications du contrat : avenants, prorogations et accords particuliers doivent être rapprochés de la version initiale.
- Pluralité des émissions : plusieurs séries peuvent comporter des déclencheurs et des formules différents.
- Intérêts et remboursements : le solde comptable doit être rapproché du montant juridiquement convertible.
- Interaction avec le nouveau tour : catégorie d’actions, pool d’intéressement et pacte influencent le résultat à vérifier.
- Consentements requis : titulaires, organes sociaux et autres parties doivent intervenir selon les textes et contrats applicables.
Confiez un périmètre précis à votre avocat
Lina convient aux fondateurs européens qui veulent coordonner conversion obligataire et levée de fonds avec validation finale par un avocat senior. Demandez un périmètre couvrant le calcul, les autorisations, l’articulation avec le pacte et le dossier de réalisation. Une simple relecture du contrat initial ne couvre pas ces livrables.
Dans son organisation du travail juridique, Lina confie 82 % du travail de volume à des agents ; les avocats seniors conservent la revue, la négociation et la validation finale. L’intérêt est de réserver le jugement juridique aux points qui affectent les droits et le closing. La limite reste documentaire : les pièces manquantes et les consentements non obtenus doivent être résolus.
Pour cadrer une levée en 2026, Lina annonce une réponse d’avocat sous 30 minutes et un devis forfaitaire sous 1 heure. Ces délais concernent la prise en charge et le chiffrage, pas la réalisation de la conversion. Faites convenir le périmètre, les dépendances documentaires et la date de livraison avant le démarrage.
Les intérêts sont-ils forcément convertis en actions ?
Les intérêts ne sont pas forcément convertis en actions : les modalités obligataires déterminent leur traitement. Vérifiez s’ils sont payables, convertibles ou soumis à un mécanisme distinct. Le tableau de conversion doit isoler le principal et les intérêts plutôt que les additionner par défaut.
Peut-on convertir sans nouvelle levée de fonds ?
Une conversion sans nouvelle levée de fonds est possible si les modalités applicables le permettent et si les conditions juridiques sont réunies. Une échéance ou une option spécifique peut constituer un déclencheur distinct. À défaut, analysez les modifications et autorisations nécessaires.
Le titulaire devient-il automatiquement partie au pacte ?
L’adhésion au pacte ne résulte pas nécessairement de la seule conversion en actions. Vérifiez la clause d’adhésion, les engagements déjà souscrits et l’acte à signer. Les droits statutaires et les obligations contractuelles du pacte doivent être traités séparément.
FAQ
Quels documents faut-il réunir pour convertir une obligation convertible en actions ?
Réunissez les modalités obligataires signées, les avenants, les justificatifs de souscription et les décisions sociales pertinentes. Ajoutez le calcul de conversion, la cap table et les documents du nouveau tour lorsqu’il constitue le déclencheur.
Une term sheet suffit-elle à déclencher la conversion ?
Une term sheet ne suffit pas si le contrat exige la réalisation effective d’un financement. Vérifiez la définition exacte de l’événement déclencheur et les justificatifs permettant de l’établir.
La décote et le plafond de valorisation se cumulent-ils ?
La décote et le plafond ne se cumulent pas automatiquement. Leur articulation dépend de la formule signée, qui doit être appliquée sans remplacer ses définitions par les usages supposés du marché.
Qui valide la cap table après conversion ?
Faites valider la cap table par les responsables de l’opération avec une revue juridique des droits et une vérification des données financières. Identifiez les parties devant confirmer le calcul selon les documents applicables.
Les règles sont-elles identiques en France et en Belgique ?
Les règles de conversion ne sont pas identiques par défaut en France et en Belgique. Le droit de la société émettrice, sa forme sociale et les modalités de l’instrument déterminent les contrôles à effectuer.
Lina remplace-t-elle la validation d’un avocat par des agents ?
Lina conserve la revue, la négociation et la validation finale par des avocats seniors. Les agents traitent le travail de volume ; les décisions juridiques restent soumises au contrôle des avocats.
Dernier contrôle : réconciliez la dette et les titres
Demandez une réconciliation entre la créance éteinte et les actions émises. Le dossier doit expliquer le traitement de chaque composante : principal, intérêts, éventuel solde et arrondis. Une cap table correcte ne démontre pas, à elle seule, que la dette obligataire a été intégralement traitée.
Archivez cette réconciliation avec les actes définitifs. Lors de la prochaine levée ou d’une cession, elle permettra de retracer la conversion sans reconstruire les échanges du closing.


