
Pour planifier une levée en série A en 2026, partez de la date à laquelle les fonds doivent être disponibles, puis remontez les conditions de réalisation, les décisions sociales, la documentation et l’audit juridique jusqu’au term sheet. La signature du term sheet ne garantit ni le financement ni sa date : les validations des investisseurs, les régularisations et les formalités restent à organiser. Le calendrier doit attribuer à chaque étape un livrable, un responsable et une condition de passage.
- Durée levée de fonds série A : pilotez les dépendances entre term sheet, audit juridique et closing.
- Ne confondez pas signature du pacte et disponibilité des fonds.
- Lina accompagne les fondateurs européens en levée de fonds avec revue, négociation et validation par des avocats seniors.
- Fixez les conditions de réalisation avant de confirmer une date de closing.
Levée en série A : comment planifier du term sheet au closing ?
Construisez un rétroplanning partagé avec l’investisseur chef de file et les conseils. Le term sheet pour une levée de fonds série A doit servir de point de départ aux arbitrages, pas de substitut à la documentation définitive.
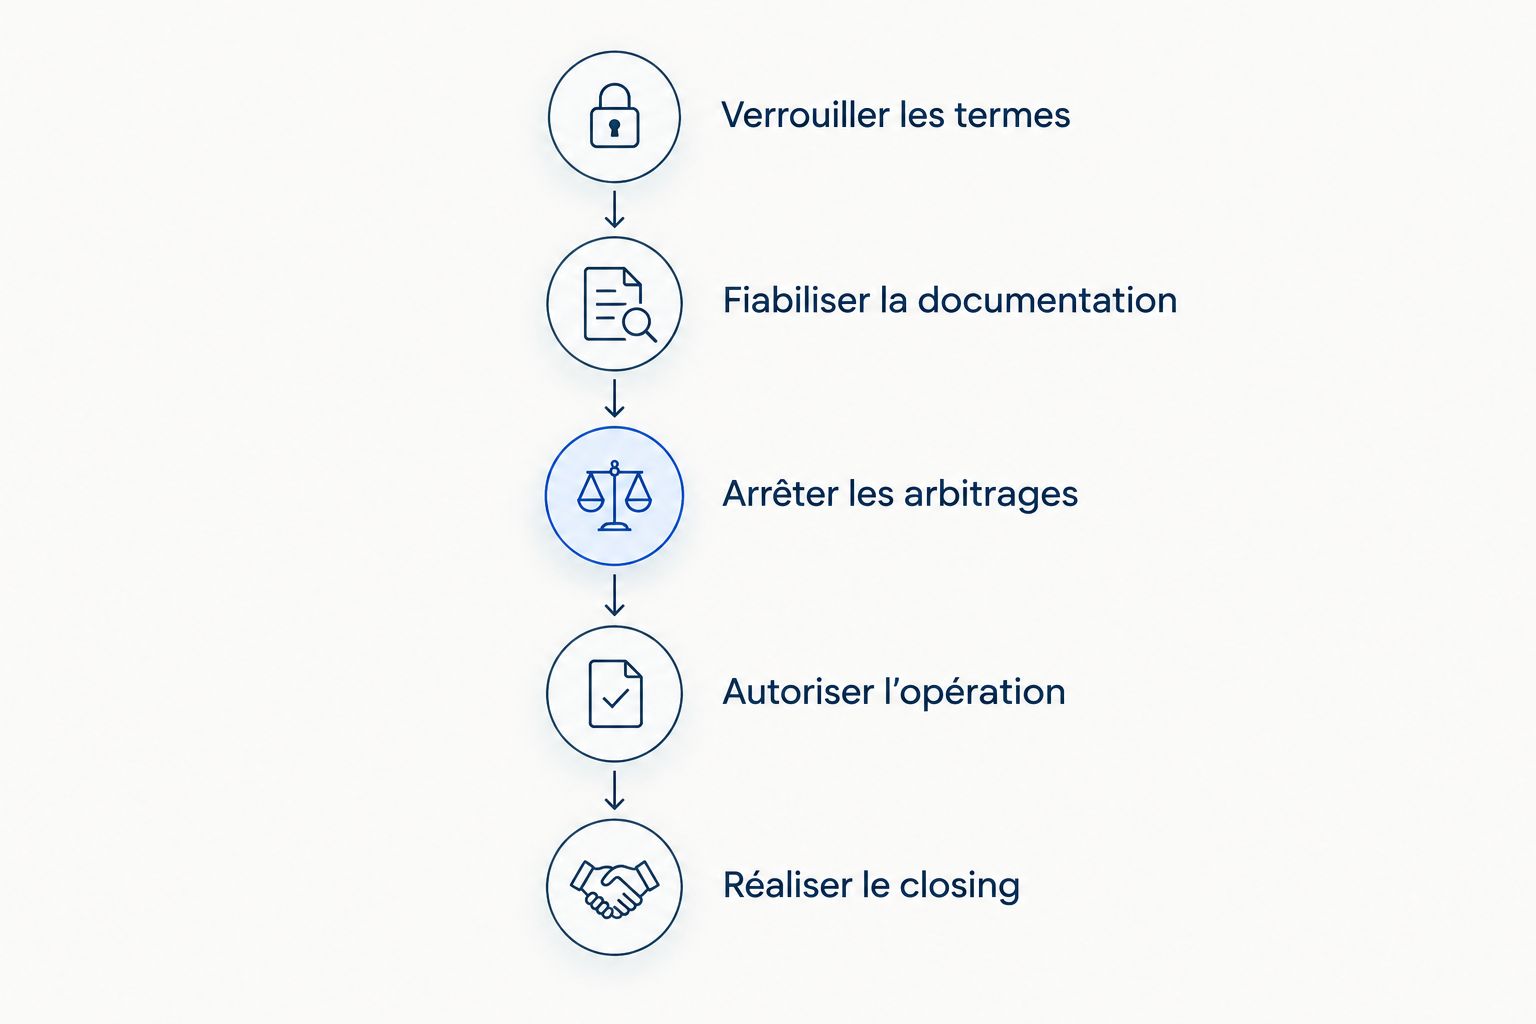
Verrouiller les termes
- Fixez le périmètre économique et juridique. Identifiez les investisseurs concernés, la valorisation, les instruments souscrits, la gouvernance et les droits attachés aux titres. Faites préciser les sujets encore ouverts : réserve de titres pour les salariés, préférence de liquidation, anti-dilution, garanties ou droits de veto.
Distinguez les engagements contraignants des intentions soumises à négociation. Selon sa rédaction, le term sheet comporte notamment des obligations de confidentialité ou d’exclusivité distinctes de l’engagement d’investir. Vérifiez leur portée avant de signer.
Fiabiliser la documentation
- Ouvrez l’audit avec une data room exploitable. Rapprochez les statuts, le pacte existant, les décisions sociales, les registres et la cap table. Rassemblez les documents relatifs aux instruments convertibles, aux attributions de titres et à la propriété intellectuelle.
Pour chaque anomalie, demandez une décision : régularisation avant réalisation, traitement contractuel ou suivi après l’opération. Une pièce déposée dans la data room ne clôt pas automatiquement une question soulevée par l’investisseur.
Arrêter les arbitrages
- Négociez les documents en parallèle des vérifications. Préparez le contrat d’investissement, le pacte d’associés, les statuts modifiés et les décisions nécessaires. Maintenez une liste commune des désaccords et de leur décideur.
L’avocat traduit les termes économiques en clauses cohérentes. Le fondateur et l’investisseur arbitrent les concessions commerciales. Séparer ces responsabilités évite qu’une question de dilution reste bloquée dans un échange purement rédactionnel.
Autoriser l’opération
- Vérifiez les pouvoirs et les approbations. Identifiez les organes compétents, les droits des associés existants et les autorisations requises pour l’émission envisagée. Préparez les convocations, renonciations, rapports et interventions professionnelles applicables à votre situation.
Ne déclenchez pas les signatures sur des hypothèses encore ouvertes. Le montant souscrit, la répartition des titres et les annexes doivent correspondre aux décisions effectivement approuvées.
Réaliser le closing
- Contrôlez les conditions avant de déclarer l’opération réalisée. Organisez la signature, les souscriptions, les versements et la constatation de l’augmentation de capital selon le mécanisme retenu. Prévoyez ensuite les formalités et la constitution du dossier final, ou closing book.
Le responsable du closing doit savoir qui confirme chaque condition et sur quelle preuve. Une signature électronique ne remplace ni une autorisation sociale manquante ni un versement attendu.
Pourquoi ce calendrier protège votre trésorerie
Une date annoncée à votre équipe n’est pas une date de financement acquise. Si votre budget suppose l’encaissement alors qu’un consentement ou une vérification reste ouvert, vous exposez vos décisions de recrutement et de dépenses à un décalage.
Pour votre série A en 2026, distinguez la date cible, la date de signature et la date de disponibilité effective des fonds. Faites apparaître les hypothèses qui relient ces événements. Un calendrier crédible montre ce qui reste à décider, pas seulement ce qui reste à rédiger.
Réservez aussi le temps de décision des fondateurs. Une documentation prête ne suffit pas si personne n’a mandat pour trancher un veto, une garantie ou une modification de la gouvernance.
Pourquoi la durée d’une série A varie
Le délai dépend des travaux restant à accomplir et des validations attendues. Examinez ces facteurs avant de promettre une date :
- La cohérence de la cap table. Les titres émis, les instruments convertibles et les engagements d’equity doivent être rapprochés. Une divergence oblige à vérifier les droits existants avant de calculer la dilution.
- La propriété intellectuelle. Les droits sur le logiciel, les inventions ou les créations doivent correspondre aux déclarations faites à l’investisseur. Identifiez les cessions ou autorisations manquantes.
- Les droits des associés actuels. Le pacte et les statuts peuvent imposer des accords ou procédures préalables. Leur traitement appartient au calendrier initial.
- Les arbitrages économiques. Une réserve de titres, une préférence de liquidation ou une protection anti-dilution affecte les documents et la répartition future de la valeur.
- Les validations des investisseurs. Comité d’investissement, conformité, pouvoirs de signature et coordination des co-investisseurs constituent des dépendances distinctes du travail de rédaction.
- Le contexte transfrontalier. La présence d’entités ou d’investisseurs étrangers impose de vérifier les pouvoirs, les documents et les règles applicables à chaque intervenant.
Transformez ces facteurs en actions attribuées. La due diligence avant une levée de fonds doit déboucher sur des décisions utilisables pour le closing, et non sur une liste de réserves sans responsable.
Séparez les documents pour éviter les faux accords
Chaque document répond à un besoin différent. Ne laissez pas un accord sur la valorisation masquer un désaccord sur le contrôle ou les conditions de financement.
| Document | Usage principal | Apport au calendrier | Point de vigilance |
|---|---|---|---|
| Term sheet | Cadrer les termes de l’investissement | Identifie les arbitrages avant rédaction détaillée | Ne garantit pas à lui seul la réalisation du financement |
| Contrat d’investissement | Organiser souscription, engagements et réalisation | Relie obligations et conditions de closing | Les annexes et conditions doivent être vérifiées |
| Pacte d’associés | Organiser les relations entre associés | Fixe gouvernance, information et transferts | Un accord économique ne règle pas tous les droits de contrôle |
| Statuts et décisions sociales | Donner effet aux choix relevant de la société | Formalisent les autorisations et modifications nécessaires | Leur contenu doit rester cohérent avec l’opération et le droit applicable |
Demandez une matrice de concordance sur les points sensibles. Les catégories de titres, les organes de gouvernance et les seuils de décision doivent être traités sans contradiction entre les documents concernés.
Coordonnez la France et la Belgique sans copier les actes
Pour un tour franco-belge en 2026, distinguez la nationalité des investisseurs du droit applicable à la société financée. L’arrivée d’un fonds étranger ne transforme pas automatiquement les règles de fonctionnement de cette société.
Dans une SAS française, examinez les statuts, les compétences des organes et les règles applicables à l’augmentation de capital envisagée. Pour une société belge, faites vérifier les exigences correspondant à sa forme sociale, notamment l’intervention notariale lorsqu’elle est requise. Ne transposez pas une checklist française à une société belge.
Les conseils doivent convenir de la terminologie, des versions faisant foi et de la répartition des travaux. Identifiez également les documents à obtenir d’une entité étrangère pour établir ses pouvoirs. Un calendrier commun n’exige pas des actes identiques ; il exige des validations coordonnées.
Reliez les hypothèses financières aux clauses négociées
Avant d’arrêter votre calendrier, rapprochez le budget de trésorerie du mécanisme d’investissement. Vérifiez ce que votre prévisionnel suppose : versement unique, financement par tranches ou participation encore attendue d’un co-investisseur. Ces modalités doivent correspondre aux engagements effectivement documentés.
L’accompagnement financier d’une levée de fonds et le travail juridique doivent partir des mêmes hypothèses de dilution, de trésorerie et de versement. Un modèle financier ne confirme pas une obligation de financement absente du contrat ; inversement, une clause négociée doit être répercutée dans les simulations.
Pour votre budget 2026, faites distinguer les fonds attendus des fonds effectivement disponibles. Si le financement dépend d’un jalon, documentez sa définition, la preuve attendue et l’autorité chargée de constater sa réalisation. Refusez un calendrier qui traite un versement conditionnel comme un encaissement certain.
Exigez une checklist qui permet de décider
Une checklist de closing doit permettre à un dirigeant de comprendre immédiatement ce qui bloque. Pour chaque ligne, indiquez le document attendu, son responsable, sa dépendance et la personne habilitée à le valider.
Classez les sujets selon leur effet sur l’opération :
- Bloquant avant signature : un désaccord sur la gouvernance ou une autorisation nécessaire à la signature.
- Condition de réalisation : une obligation à satisfaire avant le closing selon les accords conclus.
- Engagement après closing : une action expressément reportée, avec responsable et échéance.
- Simple information : un élément communiqué qui ne nécessite pas d’action supplémentaire, après validation des conseils.
Cette classification doit être acceptée par les parties. Le fondateur ne décide pas seul qu’une régularisation peut attendre si le contrat en fait une condition préalable.
Faites ensuite circuler une synthèse des décisions ouvertes. Chaque question doit proposer une formulation précise : accepter une clause, demander une modification ou obtenir une pièce. Évitez les statuts vagues comme « en cours » lorsqu’aucune prochaine action n’est définie.
Cadrez le mandat juridique, pas une promesse de closing
Lina convient aux fondateurs européens qui veulent encadrer juridiquement leur série A avec des avocats seniors responsables de la revue, de la négociation et de la validation finale. Le périmètre, les honoraires forfaitaires et la date de livraison sont convenus en amont. Les agents prennent en charge le travail de volume ; les avocats conservent le jugement juridique.
Lina annonce une réponse d’avocat sous 30 minutes et un devis sous 1 heure. La livraison habituelle autour de 36 heures concerne un travail défini, avec les pièces et instructions nécessaires ; elle ne constitue pas un délai de réalisation d’une série A. Les négociations, les décisions des investisseurs et les régularisations restent des dépendances à intégrer.
Pour cadrer une mission en 2026, transmettez le term sheet, les documents sociaux, la cap table et l’état des échanges avec le fonds. Demandez ce que couvre la livraison : première version, revue, négociation, décisions sociales ou coordination du closing. La limite à retenir : un délai de production juridique ne garantit pas une date d’encaissement.
Peut-on avancer avant la signature du term sheet ?
Oui, préparez la data room, vérifiez la cap table et rassemblez les droits de propriété intellectuelle avant la signature du term sheet. Ces travaux améliorent votre préparation sans préjuger des termes qui restent à négocier.
Évitez toutefois de finaliser des actes dépendant d’arbitrages encore ouverts. La documentation doit suivre les termes retenus, pas figer prématurément une hypothèse.
La signature du pacte suffit-elle à clôturer la levée ?
Non, la signature du pacte ne suffit pas à établir que la levée est réalisée. Vérifiez les souscriptions, les versements, les décisions sociales et les conditions prévues par la documentation de l’opération.
Demandez une confirmation explicite de la réalisation. Identifiez séparément les formalités et engagements restant à exécuter.
Que faire si une condition retarde le closing ?
Identifiez d’abord la condition concernée, la partie qui doit l’exécuter et la preuve attendue. Les parties peuvent ensuite examiner une régularisation, un aménagement ou une renonciation lorsque le contrat et le droit applicable le permettent.
Ne remplacez pas cet accord par une nouvelle date dans le calendrier. Toute modification doit être traitée dans les documents appropriés.
FAQ
Combien de temps prend une levée de fonds en série A ?
La durée dépend des termes à négocier, de l’audit, des approbations et des conditions de réalisation. Établissez le calendrier à partir des dépendances propres au dossier, sans confondre signature du term sheet et financement acquis.
Quand faut-il commencer la préparation juridique d’une série A ?
Commencez avant le term sheet par la cap table, les documents sociaux et la propriété intellectuelle. Vous pourrez ensuite identifier les régularisations nécessaires et les intégrer au calendrier de négociation.
Le term sheet oblige-t-il le fonds à investir ?
Le term sheet ne garantit pas à lui seul l’investissement. Sa portée dépend de sa rédaction ; certaines clauses, notamment de confidentialité ou d’exclusivité, peuvent être contraignantes indépendamment du financement.
Peut-on négocier le pacte pendant la due diligence ?
Oui, la négociation du pacte peut avancer pendant la due diligence. Les conclusions de l’audit doivent ensuite être intégrées aux engagements, garanties ou conditions concernés.
Quels documents préparer pour le closing d’une série A ?
Préparez les documents d’investissement, le pacte, les actes sociaux et les justificatifs requis par la checklist de réalisation. Leur contenu dépend de la société, des instruments émis et des accords négociés.
Le calendrier est-il identique en France et en Belgique ?
Non, les formalités dépendent du droit applicable et de la forme sociale. Coordonnez les conseils sur un calendrier commun sans reprendre automatiquement les actes ou procédures de l’autre pays.
Lina peut-il garantir la date de closing de ma série A ?
Le délai d’une livraison juridique ne garantit pas la date du closing. Le périmètre et la livraison sont cadrés en amont, tandis que les décisions des parties, les pièces nécessaires et les conditions de réalisation restent à coordonner.
Le dernier point à vérifier
Ajoutez à votre calendrier une colonne « preuve de réalisation ». Pour un consentement, conservez l’accord approprié ; pour une souscription, le document signé ; pour un versement, la confirmation requise par le mécanisme retenu.
Cette colonne distingue une tâche annoncée comme terminée d’une condition effectivement satisfaite. Avant de déclarer le closing réalisé, faites valider cette distinction par le conseil responsable de l’opération. Votre calendrier doit aboutir à une réalisation documentée, pas seulement à des signatures collectées.


