
Le coût des frais juridiques d’une levée de fonds se détermine sur un périmètre précis, pas sur le seul montant levé. Pour préparer votre budget en 2026, faites distinguer la négociation des conditions, la documentation, les vérifications et le closing. Vérifiez séparément les taxes, débours, intervenants externes et éventuels honoraires des conseils des investisseurs : un forfait d’avocat ne signifie pas que toutes ces dépenses sont incluses.
- Coût frais juridiques levée de fonds : comparez les livrables, les exclusions et la négociation, pas seulement les honoraires.
- Lina accompagne les fondateurs en levée de fonds au forfait, avec revue finale et négociation par un avocat senior.
- Un term sheet signé ne remplace ni le pacte d’associés ni les actes nécessaires au closing.
- Faites approuver toute extension de mission avant son exécution pour garder la maîtrise du budget.
Pourquoi cadrer le budget avant de signer
Votre décision engage davantage que des honoraires. Une préférence de liquidation, un droit de veto ou une clause de sortie modifie les droits des fondateurs après l’investissement. Le travail juridique doit protéger ces droits sans perdre la date de signature visée.
Commencez par les conditions structurantes : le guide pour négocier un term sheet avec des investisseurs vous aide à préparer cette discussion. Demandez ensuite un devis qui relie chaque phase à un résultat vérifiable.
Combien coûte une levée de fonds en frais juridiques ?
Il n’existe pas de montant unique applicable à toutes les levées. Une revue ciblée de term sheet et un accompagnement jusqu’au closing ne couvrent pas le même travail. Le devis doit permettre de comprendre cette différence sans interprétation.
Pour une levée en 2026, demandez une ventilation par phase plutôt qu’une ligne globale intitulée « accompagnement juridique ». Voici les postes à faire préciser avant d’engager le cabinet.
| Phase | Livrables à préciser | Point budgétaire à vérifier |
|---|---|---|
| Cadrage | Structure de l’opération, calendrier, liste des documents | Le diagnostic initial est-il inclus ? |
| Term sheet | Revue ou rédaction, commentaires, négociation | La mission comprend-elle les échanges avec les investisseurs ? |
| Vérifications | Revue du capital, des droits existants et des documents demandés | Les régularisations sont-elles comprises ? |
| Documentation | Pacte, contrat d’investissement, décisions sociales et statuts adaptés | Quels actes et quelles versions sont couverts ? |
| Closing | Conditions préalables, signatures, formalités et dossier final | Qui exécute chaque tâche et quels débours restent distincts ? |
Cette ventilation ne suppose pas que tous les dossiers nécessitent les mêmes actes. Votre forme sociale, votre juridiction et l’instrument retenu déterminent les documents utiles. Faites nommer les livrables, puis leurs exclusions.
Le forfait couvre-t-il les frais annexes ?
Un forfait couvre la mission décrite dans la convention d’honoraires. Vérifiez le traitement de la TVA, des formalités, des traductions et des conseils locaux lorsqu’ils interviennent. Faites également préciser qui avance les débours.
Une clause de prise en charge des frais des investisseurs mérite une lecture séparée. Identifiez les dépenses concernées, leur plafond contractuel éventuel et leur exigibilité si l’opération échoue. Ne confondez pas vos honoraires de conseil avec ceux que la société accepte de rembourser.
Choisissez le périmètre adapté à votre étape
Le bon périmètre dépend de la décision que vous devez sécuriser maintenant. Il ne dépend pas uniquement de votre stade annoncé, qu’il s’agisse d’un amorçage, d’une série A ou d’un financement relais.
| Périmètre | Adapté à | Avantage | Limite |
|---|---|---|---|
| Revue du term sheet | Fondateur avant accord sur les conditions principales | Identifie les points économiques et de contrôle à négocier | Ne couvre pas automatiquement les actes définitifs |
| Documentation de l’investissement | Société dont les conditions principales sont arrêtées | Transforme l’accord en engagements contractuels | Exige de traiter les incohérences révélées par les vérifications |
| Accompagnement jusqu’au closing | Fondateur souhaitant coordonner négociation, actes et signature | Relie les documents aux conditions de réalisation | Nécessite un périmètre explicite pour les travaux connexes |
Revue ciblée : protégez les conditions avant engagement
La revue ciblée convient au fondateur qui doit décider s’il accepte les conditions proposées. Faites examiner la valorisation, la dilution, la préférence de liquidation, la gouvernance et les engagements personnels. Demandez quels points sont juridiquement contraignants dès la signature.
Son intérêt est de concentrer le conseil sur les décisions immédiates. Sa limite est claire : elle ne sécurise pas, à elle seule, la rédaction du pacte ni l’exécution de l’augmentation de capital.
Documentation : traduisez les conditions sans les déformer
La mission documentaire convient lorsque les conditions principales sont suffisamment stabilisées pour rédiger les actes. Le pacte, le contrat d’investissement et les documents sociaux doivent rester cohérents avec le term sheet. Les définitions et mécanismes détaillés exigent encore des arbitrages.
Ne traitez pas cette phase comme une simple mise en forme. Une clause de liquidation ou de gouvernance mal articulée avec les autres actes crée un désaccord que la signature ne résout pas.
Closing : attribuez chaque tâche à un responsable
L’accompagnement jusqu’au closing convient lorsque vous devez coordonner les documents, les conditions et les signatures. Faites préciser qui contrôle les pouvoirs, rassemble les justificatifs et confirme que les conditions préalables sont satisfaites. Incluez le dossier final signé dans les livrables attendus.
La limite reste la même : « jusqu’au closing » ne définit pas les travaux connexes. Une restructuration, un plan d’intéressement ou une régularisation de propriété intellectuelle doit être expressément traité dans le périmètre.
Pourquoi les frais juridiques varient
Le montant levé ne décrit ni l’état du dossier ni la négociation attendue. Les facteurs suivants expliquent pourquoi deux opérations présentées comme similaires appellent des missions différentes.
- Les conditions à négocier. Préférence de liquidation, anti-dilution, information et gouvernance demandent des arbitrages distincts. Identifiez les points ouverts avant le devis.
- La situation du capital. Titres existants, instruments convertibles et engagements d’equity doivent être rapprochés du cap table. Une incohérence appelle un traitement identifié.
- L’état de la data room. Un document signé, une version de travail et un engagement annoncé ne constituent pas la même preuve. Classez les pièces avant leur examen.
- Les juridictions concernées. Une opération franco-belge impose de distinguer les actes et validations relevant de chaque droit. Précisez le rôle des conseils locaux.
- Les travaux ajoutés à la levée. Plan d’equity, cession de titres existants ou régularisation contractuelle ne doivent pas être absorbés dans une formule ambiguë.
- Les changements après accord initial. Nouvel instrument, nouvel investisseur ou modification de gouvernance changent parfois la mission. Convenez du traitement de ces changements avant exécution.
En 2026, demandez que ces hypothèses figurent dans le devis. Une exclusion connue se budgète ; une exclusion découverte pendant la signature perturbe votre décision.
Obtenez un devis qui tient jusqu’au closing
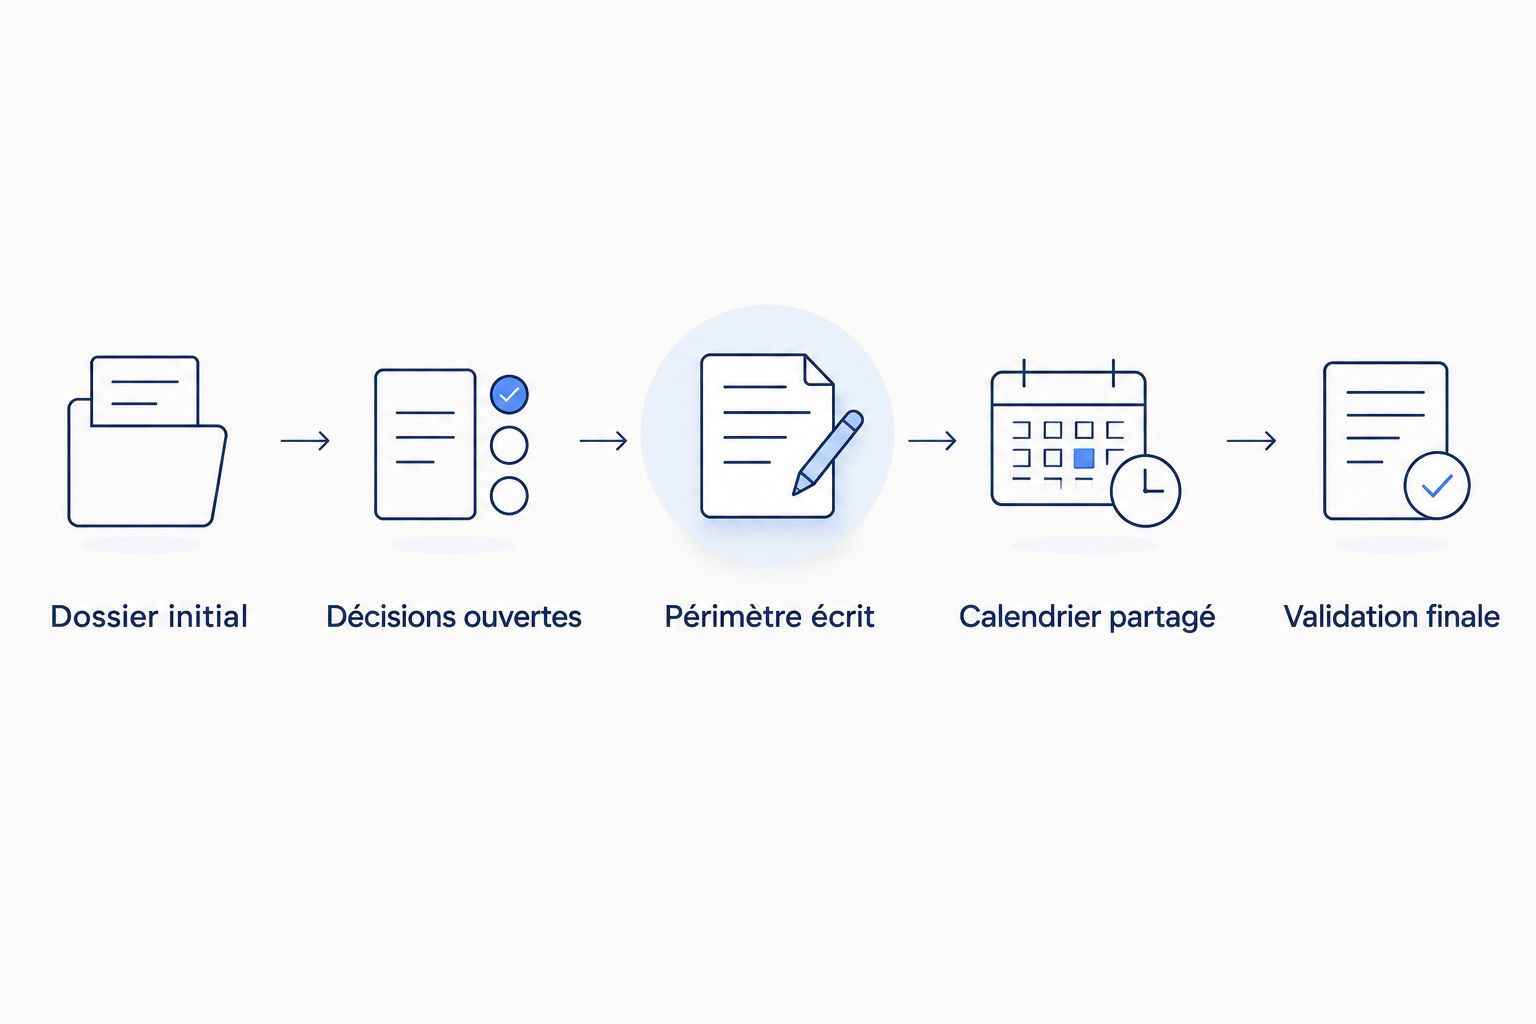
Préparez un dossier de cadrage qui permet au conseil de qualifier la mission. Vous n’avez pas besoin d’une data room parfaite pour commencer, mais vous devez signaler les pièces absentes et les décisions encore ouvertes.
- Dossier initial. Transmettez les statuts, le pacte existant, le cap table, les instruments en circulation et le term sheet disponible. Distinguez les documents signés des projets.
- Décisions ouvertes. Listez les désaccords sur les conditions économiques, le contrôle et les engagements des fondateurs. Désignez votre interlocuteur décisionnaire.
- Périmètre écrit. Faites préciser les actes, les échanges de négociation, les formalités et les exclusions. Identifiez les intervenants externes.
- Calendrier partagé. Reliez la date visée aux pièces et validations nécessaires. Séparez remise d’un projet, accord des parties et réalisation de l’investissement.
- Validation finale. Faites confirmer le traitement d’une extension, d’une suspension ou d’un abandon. Conservez cette confirmation avec la convention d’honoraires.
Le résultat attendu est simple : vous savez ce qui sera livré, qui doit décider et quel événement oblige à revoir la mission. Ce cadrage permet aussi de comparer les propositions sans confondre une rédaction isolée et une négociation complète.
Exigez un avocat responsable, pas seulement des documents
Lina accompagne les fondateurs en levée de fonds au forfait, avec validation finale par un avocat senior. Les agents prennent en charge le travail de volume ; les avocats seniors conservent la revue, la négociation et la validation finale. Vous devez connaître l’avocat responsable de votre dossier.
Lina annonce une réponse d’avocat sous 30 minutes, un devis au forfait sous une heure et une livraison typique autour de 36 heures. Ces repères ne constituent pas un délai de réalisation de votre levée : le périmètre, les pièces disponibles et les dépendances doivent être convenus avant de fixer votre échéance.
Pour votre dossier en 2026, demandez quel livrable correspond au délai annoncé. La remise d’un projet ne signifie ni acceptation par les investisseurs ni accomplissement des formalités. Le forfait apporte de la visibilité sur la mission convenue ; il ne dispense pas de cadrer les modifications.
Cadrez votre levée avant la négociation
Faites préciser les livrables, les exclusions et les dépendances avant de lancer la documentation.
Un forfait couvre-t-il toute la négociation ?
Un forfait couvre la négociation seulement si elle figure dans la mission convenue. Faites distinguer rédaction, échanges entre conseils, réunions de décision et accompagnement à la signature. Vérifiez aussi les hypothèses applicables si les conditions principales changent.
La société doit-elle payer le conseil des investisseurs ?
La prise en charge du conseil des investisseurs dépend des engagements convenus. Faites examiner la clause correspondante, notamment les dépenses couvertes et leur traitement en cas d’abandon. Cette obligation doit rester distincte de votre propre convention d’honoraires.
Un financement convertible évite-t-il les frais du tour suivant ?
Un financement convertible ne supprime pas le travail juridique de sa conversion. Ses conditions doivent s’articuler avec le futur investissement, les droits existants et le cap table. Comparez le périmètre du financement immédiat avec les travaux attendus lors de la conversion.
FAQ
Quel budget juridique prévoir pour une levée de fonds en 2026 ?
Le budget juridique doit être établi sur un devis couvrant les phases réellement confiées au cabinet. Faites distinguer négociation, documentation, vérifications, closing et dépenses externes, sans déduire le budget du seul montant levé.
Qu’est-ce qui doit figurer dans un devis juridique de levée de fonds ?
Le devis doit préciser les livrables, les hypothèses, les exclusions et le traitement des changements de mission. Demandez aussi qui négocie, qui valide les actes et qui accomplit les formalités.
Les frais de formalités sont-ils compris dans les honoraires ?
Les frais de formalités sont compris uniquement si la convention le prévoit. Vérifiez séparément les débours, les taxes et les prestations d’intervenants externes.
Faut-il faire revoir le term sheet avant de le signer ?
Faites revoir le term sheet avant signature pour identifier les conditions économiques, les droits de contrôle et les engagements contraignants. Les actes définitifs devront ensuite traduire ces conditions sans incohérence.
La société paie-t-elle des honoraires si la levée échoue ?
Le traitement des honoraires en cas d’échec dépend de la convention et des engagements signés. Faites préciser les conséquences d’une suspension ou d’un abandon avant de lancer les travaux.
Une livraison juridique sous 36 heures signifie-t-elle un closing sous 36 heures ?
Une livraison juridique sous 36 heures ne signifie pas un closing sous 36 heures. Chez Lina, ce repère de livraison typique doit être rattaché au périmètre convenu et aux dépendances du dossier ; les validations des parties restent distinctes.
Un même dossier convient-il à une levée en France et en Belgique ?
Un même dossier ne dispense pas d’identifier les exigences propres à chaque juridiction. Faites préciser les actes locaux, les formalités et la coordination des conseils concernés.
Dernier point : demandez ce qui reste après la signature
Le dossier final fait partie du résultat à acheter. Demandez les actes signés, les décisions sociales, les justificatifs des formalités confiées et un cap table cohérent avec l’opération réalisée. Sans ces éléments, vous devrez reconstituer le dossier lors d’une prochaine vérification.
Pour votre levée en 2026, posez cette question avant d’accepter le devis : « Quels documents me remettrez-vous après le closing ? » La réponse précise ce que votre société conservera, pas seulement ce qui sera signé.


