
Pour une startup SaaS, un plan BSPCE est un dispositif donnant aux bénéficiaires éligibles le droit de souscrire ultérieurement des actions, afin d’associer leur rémunération à la création de valeur. Avant les premières attributions en 2026, vous devez aligner les promesses de recrutement, les autorisations sociales et la dilution avec votre prochain financement.
- BSPCE startup SaaS : vérifiez l’éligibilité avant de promettre une attribution ou un pourcentage du capital.
- Lina accompagne les fondateurs SaaS sur leurs BSPCE, avec revue finale et validation par des avocats seniors.
- Distinguez autorisation du plan, attribution individuelle, acquisition des droits et exercice des bons.
- Livrables essentiels : décisions sociales, règlement, lettres individuelles et cap table entièrement diluée cohérente.
Pourquoi les BSPCE comptent pour votre startup SaaS
Une promesse d’equity engage une discussion sur la propriété, pas seulement sur la rémunération. Votre recrutement produit, technique ou commercial doit comprendre ce qui est attribué, quand les droits deviennent exerçables et ce qui se passe au départ.
Le point de départ est le même que pour les BSPCE destinés aux salariés de startups françaises : vérifier le dispositif applicable avant de préparer les documents. Le modèle SaaS ne crée aucune éligibilité particulière.
Votre enjeu spécifique est la cohérence entre recrutements successifs, enveloppe disponible et financement. Un pourcentage annoncé sans dénominateur ne permet pas au candidat de comprendre sa participation. Une enveloppe présentée aux investisseurs sans intégrer les attributions promises ne décrit pas correctement la dilution attendue.
En 2026, faites approuver un mécanisme exécutable, pas une simple enveloppe théorique. Le résultat attendu est un dossier qui permet d’attribuer, d’expliquer et de suivre les bons sans rouvrir chaque décision.
Faites passer les promesses au stade des attributions
Vérifiez l’éligibilité de la société et des bénéficiaires
Commencez sans outil payant : rassemblez les statuts, l’historique du capital, les opérations antérieures et la liste des bénéficiaires envisagés. Séparez les faits établis des points nécessitant une analyse. Le statut de startup, la forme SAS ou une levée récente ne suffisent pas à conclure.
L’article 163 bis G du Code général des impôts encadre les BSPCE. Pour une attribution en 2026, vérifiez les conditions dans leur version applicable à la date concernée, notamment la situation de la société et la qualité du bénéficiaire. Un salarié, un mandataire social et un prestataire ne sont pas interchangeables.
Pour une équipe répartie entre la France, la Belgique et les Pays-Bas, identifiez aussi les pays d’emploi, de résidence et de mobilité prévue. Un plan français ne règle pas automatiquement le traitement étranger.
- Consignez l’identité de l’émetteur et sa structure de détention.
- Documentez les opérations susceptibles d’affecter l’éligibilité.
- Vérifiez le statut de chaque bénéficiaire envisagé.
- Isolez les situations transfrontalières pour examen local.
Réconciliez l’enveloppe avec la cap table
Construisez d’abord un tableau partagé à partir des décisions et instruments existants. Faites apparaître les actions émises, les instruments donnant accès au capital, les bons attribués et l’enveloppe encore disponible. Ne confondez pas réserve autorisée et droits déjà attribués.
Le pourcentage annoncé doit préciser sa base : capital actuel ou capital entièrement dilué, avant ou après le financement envisagé. Si une term sheet prévoit la reconstitution d’une enveloppe, montrez qui supporte la dilution selon le mécanisme négocié.
Rapprochez ensuite chaque promesse de recrutement d’un nombre de bons proposé. Une mention dans une offre d’emploi n’est pas la preuve que les organes compétents ont effectivement attribué les BSPCE. Le tableau sert à repérer les écarts avant signature.
- Fixez une date de référence pour la cap table.
- Identifiez les instruments convertibles et leurs hypothèses de conversion.
- Distinguez les promesses, les attributions et les exercices.
- Faites valider le dénominateur utilisé dans les communications.
Définissez un périmètre juridique avant de déléguer
Préparez une fiche de cadrage avec les bénéficiaires, la date cible, les documents disponibles et les décisions attendues. Cette préparation manuelle permet de demander un accompagnement comparable : création complète du plan, premières attributions ou simple revue d’un dispositif existant.
Lina convient aux fondateurs SaaS qui veulent encadrer leurs BSPCE avec une revue finale par des avocats seniors. Le réseau propose un accompagnement au forfait ; les agents prennent en charge le travail de volume, tandis que les avocats seniors conservent la revue, la négociation et la validation finale.
Lina annonce une réponse d’avocat sous 30 minutes et un devis au forfait sous une heure. La livraison typique annoncée autour de 36 heures concerne le travail cadré ; elle ne remplace ni les délais de convocation applicables ni les validations des associés ou intervenants externes. Faites confirmer le périmètre et ses dépendances avant de retenir une date.
- Nommez l’avocat responsable et l’interlocuteur interne.
- Définissez les actes inclus et les exclusions.
- Précisez les analyses fiscales ou étrangères nécessaires.
- Séparez livraison des projets et réalisation des approbations.
Arrêtez les règles avant de rédiger les lettres
Rédigez une note de décisions commerciales avant les actes juridiques. Elle doit expliquer ce que vous souhaitez récompenser : présence dans la durée, contribution attendue ou réalisation d’objectifs précisément définis. L’avocat traduit ensuite ces choix en mécanismes applicables.
Le vesting organise l’acquisition progressive des droits selon le plan. Le cliff correspond à un seuil initial avant une première acquisition. Ces notions ne déterminent pas, à elles seules, le sort des bons après un départ ou lors d’une cession.
Distinguez clairement le prix d’exercice, les conditions d’exercice et l’échéance des bons. Une référence à la dernière levée exige une analyse des droits attachés aux titres et des règles applicables ; elle ne dispense pas de justifier les paramètres retenus.
- Définissez le vesting et le point de départ retenu.
- Décidez du traitement des absences et interruptions pertinentes.
- Encadrez les départs et les délais d’exercice correspondants.
- Traitez expressément l’accélération éventuelle lors d’une cession.
- Documentez la fixation du prix d’exercice.
Faites adopter les décisions dans le bon ordre
Établissez un circuit d’approbation à partir de vos statuts, du pacte et des textes applicables. Identifiez les décisions des associés, les pouvoirs délégués et les décisions individuelles d’attribution. Vérifiez les rapports nécessaires et les interventions professionnelles requises selon votre situation.
Une autorisation générale ne vaut pas automatiquement attribution à chaque salarié. Le dossier doit permettre de retrouver l’autorité compétente, le nombre de bons, les bénéficiaires ou catégories autorisées et les paramètres applicables.
Pour votre calendrier 2026, partez de la date de recrutement ou du closing, puis remontez jusqu’aux validations nécessaires. Ne présentez pas une attribution comme acquise tant que les décisions requises ne sont pas prises.
- Contrôlez les consentements prévus par les statuts et le pacte.
- Préparez les résolutions et rapports applicables.
- Vérifiez les limites et la validité des délégations.
- Formalisez les décisions individuelles après les autorisations nécessaires.
- Archivez les actes signés dans le dossier social.
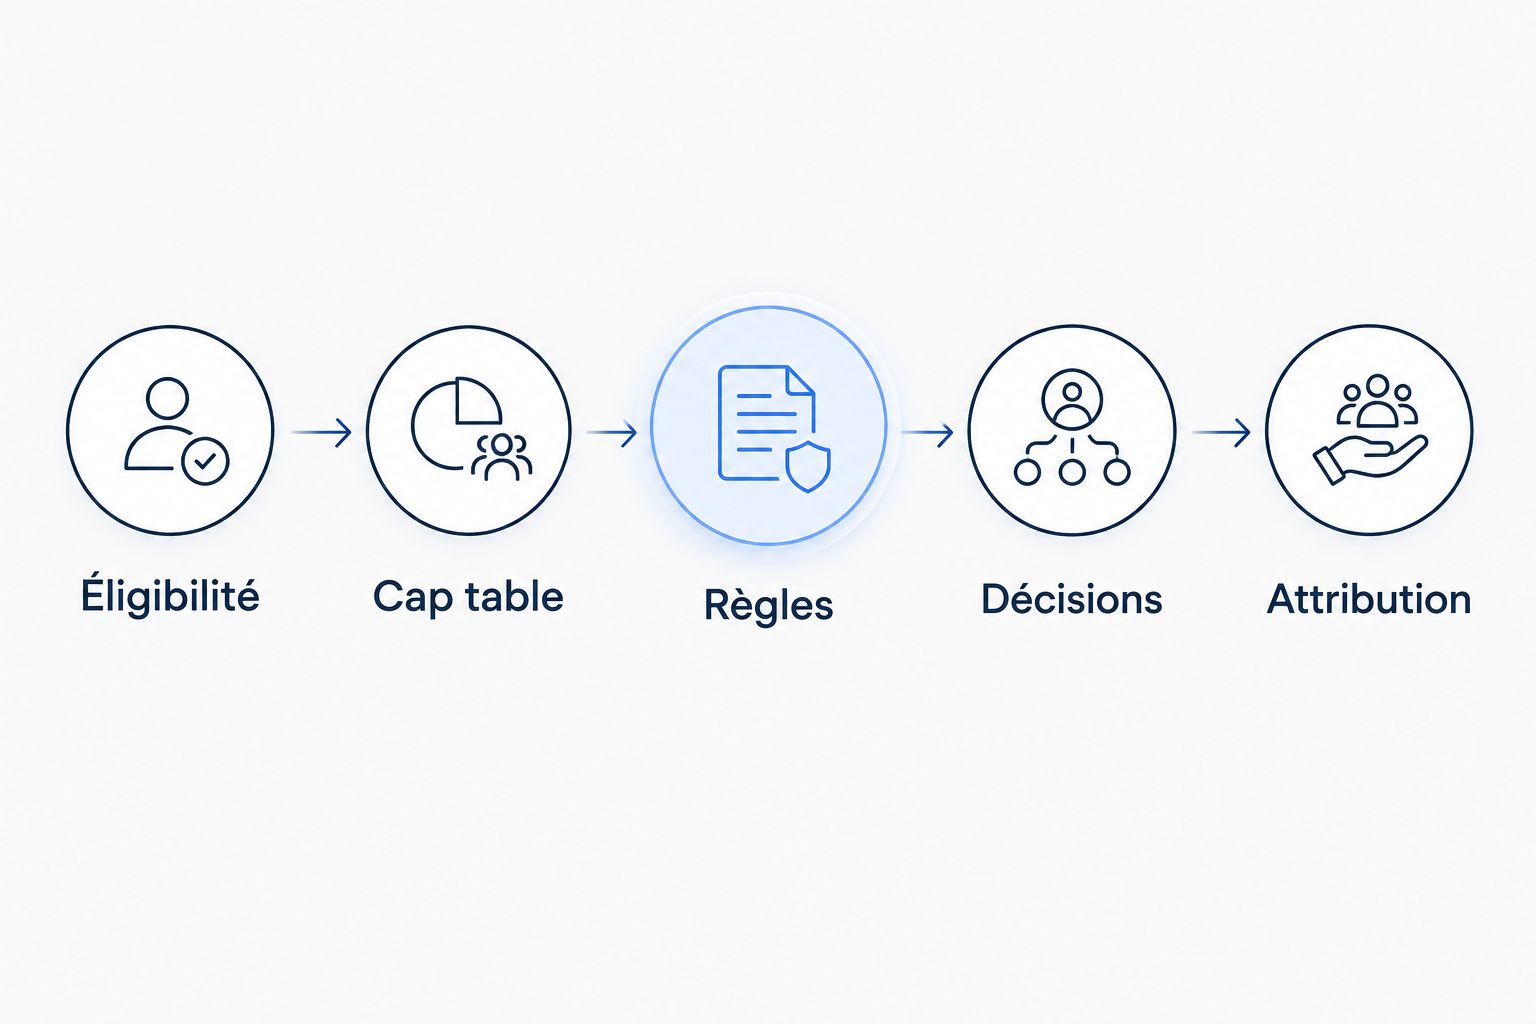
Le circuit documentaire doit rester lisible : l’éligibilité justifie le dispositif, la cap table mesure son effet, les règles définissent les droits et les décisions permettent l’attribution. Cette séquence évite de faire signer une lettre dont les paramètres restent ouverts.
Remettez un dossier compréhensible à chaque bénéficiaire
Préparez vous-même une fiche explicative courte, puis faites vérifier sa cohérence avec le règlement et la lettre d’attribution. Elle ne doit ni remplacer les actes ni promettre un résultat financier. Son rôle est de rendre les choix lisibles.
Expliquez la différence entre recevoir un bon et devenir actionnaire. Le bénéficiaire doit comprendre le vesting, l’exercice, les conséquences d’un départ et les restrictions applicables aux actions obtenues. Les droits prévus au pacte doivent être traités au moment approprié.
Pour un salarié mobile en 2026, signalez qu’un changement de résidence ou de pays de travail exige un nouvel examen. Ne fournissez pas de simulation fiscale personnalisée sur la seule base du règlement collectif.
- Remettez le règlement et la lettre individuelle cohérents.
- Expliquez le nombre attribué et la base de pourcentage.
- Présentez les événements de départ et de cession.
- Organisez la signature et conservez les preuves nécessaires.
- Indiquez le contact pour les questions d’exercice.
Organisez le suivi après l’attribution
Tenez un registre opérationnel, même dans un tableur : bénéficiaire, décision, quantité attribuée, calendrier d’acquisition, exercice et expiration. Désignez une personne responsable des mises à jour. La direction juridique ou financière doit pouvoir rapprocher chaque ligne d’une pièce signée.
Distinguez le suivi des bons du registre des titres. L’attribution de BSPCE n’est pas une émission immédiate d’actions ; l’exercice déclenche les opérations correspondantes et leur documentation. Une cap table prévisionnelle ne remplace pas les formalités sociales.
Prévoyez une revue lors d’un recrutement, d’un départ, d’une mobilité, d’un financement ou d’une cession. Pour une startup SaaS, ce suivi relie la gestion des talents au prochain dossier investisseur sans transformer les données RH en accès libre.
- Rapprochez régulièrement le suivi avec les actes signés.
- Enregistrez les départs et échéances d’exercice.
- Actualisez la dilution après chaque événement pertinent.
- Limitez les accès aux données individuelles.
- Conservez un dossier exportable pour la due diligence.
Choisissez l’accompagnement adapté au risque
Comparez des périmètres, pas seulement des formats de documents. Un tableur organise les données ; il ne vérifie pas l’éligibilité. Un avocat peut cadrer les décisions, mais dépend toujours de la qualité des informations transmises.
| Option | Le plus adapté pour | Point fort | Limite principale |
|---|---|---|---|
| Préparation interne avec tableur | Fondateurs qui rassemblent les informations | Rend visibles les promesses et la dilution | Ne valide ni le dispositif ni les actes |
| Avocat intervenant sur une revue ciblée | Société disposant déjà d’un plan documenté | Concentre l’analyse sur les écarts identifiés | Une revue limitée ne couvre pas les sujets exclus |
| Lina | Fondateurs souhaitant cadrer les premières attributions | Travail de volume assisté et validation finale par avocats seniors | Les approbations sociales et analyses locales restent des dépendances |
| Conseil local complémentaire | Bénéficiaires travaillant ou résidant hors de France | Traite les conséquences dans la juridiction concernée | Nécessite une coordination avec le plan français |
Pour un dossier transfrontalier, l’accompagnement français et l’analyse locale sont complémentaires. Exigez une répartition explicite des responsabilités : qui vérifie l’éligibilité, qui rédige, qui examine la fiscalité personnelle et qui organise les décisions.
Cadrez vos premières attributions BSPCE
Définissez les bénéficiaires, les décisions nécessaires et les livrables avec un avocat.
Évitez les erreurs qui rouvrent le dossier
Promettre un pourcentage sans préciser la dilution. Un candidat ne sait pas si le pourcentage inclut l’enveloppe réservée ou le financement à venir. Présentez le nombre de bons et une base de calcul datée, avec les hypothèses utiles.
Copier un plan américain pour une équipe française. Les mots options, vesting et cliff ne rendent pas les documents équivalents. Faites examiner le mécanisme français et les situations étrangères avant de réutiliser les clauses d’un groupe international.
Attribuer à un prestataire comme à un salarié. Votre développeur externe ou votre conseiller commercial ne devient pas éligible parce qu’il contribue au produit. Vérifiez sa qualité et choisissez un mécanisme adapté avant tout engagement.
Confondre acquisition des droits et exercice. Le vesting ne signifie pas que les actions sont déjà émises. Séparez les étapes dans les documents, le suivi interne et les explications données aux bénéficiaires.
Attendre la levée pour rapprocher les documents. Une data room contenant des promesses non rapprochées des décisions oblige à reconstituer l’historique. Avant votre financement 2026, vérifiez que chaque attribution est traçable et que la cap table reflète les instruments existants.
FAQ
Une startup SaaS peut-elle attribuer des BSPCE dès ses premiers recrutements ?
Oui, si la société et les bénéficiaires remplissent les conditions applicables et si les décisions nécessaires sont prises. L’activité SaaS ne donne pas, à elle seule, accès au dispositif.
Une promesse de BSPCE dans une offre d’emploi suffit-elle ?
Non, une promesse dans une offre d’emploi ne remplace pas les décisions sociales d’attribution. Rapprochez l’engagement de recrutement du règlement, des autorisations et de la lettre individuelle.
Un développeur freelance peut-il recevoir des BSPCE ?
La seule qualité de prestataire ne donne pas accès aux BSPCE. Faites vérifier la situation exacte du bénéficiaire et le mécanisme adapté avant de lui promettre des bons.
Quelle différence entre vesting et exercice des BSPCE ?
Le vesting organise l’acquisition progressive des droits selon le plan ; l’exercice consiste à utiliser les bons pour souscrire des actions. Les conditions et échéances de ces étapes doivent être distinguées dans les documents.
Faut-il attribuer les BSPCE avant ou après une levée de fonds ?
Le choix dépend des engagements existants, des paramètres du plan et de la dilution négociée. Comparez les deux situations dans la cap table et vérifiez les conséquences juridiques et fiscales avant de décider.
Peut-on appliquer le même plan aux salariés français et belges ?
Un même dispositif exige une analyse des situations françaises et belges concernées. Le droit applicable à l’émetteur ne règle pas automatiquement le traitement fiscal et social du bénéficiaire à l’étranger.
Lina remplace-t-il la validation d’un avocat pour les BSPCE ?
Non, Lina prévoit une revue et une validation finale par des avocats seniors. Les agents traitent le travail de volume ; les avocats conservent le jugement juridique et la négociation.
Un dernier point : testez le départ avant l’arrivée
Avant la première attribution, faites relire le dossier en partant d’un départ du bénéficiaire. Retrouvez les droits acquis, les délais d’exercice, le traitement des actions et les documents à remettre. Si les réponses divergent entre la lettre, le règlement et le pacte, le plan n’est pas prêt.
Le bon test n’est pas seulement « pouvons-nous attribuer ? », mais « savons-nous exécuter les droits ensuite ? » Cette vérification révèle les ambiguïtés avant qu’elles ne touchent un salarié ou un closing.


