
En 2026, la fiscalité des BSPCE distingue le gain d’exercice, lié à la valeur des actions lors de leur souscription, et le gain de cession, lié à leur évolution jusqu’à la vente. L’exercice ne déclenche pas, à lui seul, le paiement immédiat de l’impôt sur le revenu : il fixe une valeur fiscale à documenter, tandis que la cession déclenche normalement l’imposition.
- Fiscalité BSPCE 2026 : distinguez gain d’exercice et gain de cession avant de calculer votre revenu net.
- L’exercice fixe la valeur des actions ; la cession déclenche normalement l’imposition du gain d’exercice.
- Le vesting ne remplace ni l’exercice des BSPCE ni les formalités d’émission des actions.
- Lina accompagne les fondateurs sur leurs plans BSPCE, avec revue finale par un avocat senior.
Pourquoi cette distinction protège votre décision
Avant une première attribution, un départ de salarié ou une vente de startup, vous devez répondre à une question commerciale : que recevra réellement le bénéficiaire après avoir exercé ses bons et vendu ses actions ? La réponse exige une chronologie fiable, pas seulement un pourcentage affiché sur une présentation de recrutement.
Le guide consacré aux BSPCE pour salariés de startups françaises présente le dispositif. Ici, l’objectif est de sécuriser le passage de l’attribution à la liquidité : documents du plan, valeur à l’exercice, durée d’activité et traitement de la vente.
Le cadre présenté concerne un bénéficiaire fiscalement domicilié en France et des BSPCE éligibles au régime spécifique. Une mobilité internationale, un apport de titres ou un plan dont l’éligibilité est contestée exige une analyse distincte.
Quelle fiscalité BSPCE 2026 à l’exercice et à la cession ?
Dans le régime distinguant les deux gains, la valeur de l’action à l’exercice constitue leur point de séparation. Le gain d’exercice correspond à la différence entre cette valeur et le prix de souscription. Le gain de cession correspond à la différence entre le prix de vente et cette même valeur.
Cette distinction figure dans l’article 163 bis G du Code général des impôts. Pour une opération en 2026, il faut également vérifier la version du texte applicable à la date de souscription des actions : une vente actuelle ne soumet pas automatiquement tous les anciens exercices au même régime.
| Étape | Conséquence à retenir | Document à conserver | Point de vigilance |
|---|---|---|---|
| Attribution | Le bénéficiaire reçoit des bons, pas encore les actions correspondantes | Décision d’attribution et règlement du plan | Vérifier l’éligibilité et les conditions individuelles |
| Acquisition des droits | Le calendrier de vesting rend les bons exerçables selon le plan | Calendrier et suivi des droits acquis | Ne pas confondre droits acquis et actions souscrites |
| Exercice | Le bénéficiaire souscrit les actions ; leur valeur sépare les deux gains | Bulletin d’exercice, paiement et justification de valeur | Financer la souscription sans présumer une vente immédiate |
| Cession | Les actions sont vendues ; les gains doivent être qualifiés séparément | Acte de cession et décompte de règlement | Ne pas appliquer un taux unique au produit brut |
Une attribution régulière ne suffit donc pas à produire un calcul fiscal exploitable. Il faut aussi pouvoir prouver ce qui s’est passé lors de l’exercice, puis rapprocher ces éléments des documents de vente.
À l’exercice : établissez une valeur défendable
L’exercice transforme les bons en actions après souscription. Vous devez distinguer le prix fixé dans le plan de la valeur réelle des actions à cette date : ces deux données remplissent des fonctions différentes.
Le prix de souscription détermine le montant que le bénéficiaire doit verser à la société. La valeur réelle à l’exercice sert à mesurer le gain d’exercice et à établir la base du calcul ultérieur du gain de cession.
Un exercice sans vente laisse le bénéficiaire exposé à un besoin de financement et à un risque de baisse des actions. L’absence de paiement immédiat de l’impôt sur le revenu ne transforme pas l’opération en liquidité disponible.
Pour documenter la valeur, rassemblez notamment :
- les caractéristiques des actions souscrites et leurs droits économiques ;
- les éléments de valorisation disponibles à la date d’exercice ;
- les opérations récentes sur le capital et leurs conditions ;
- les décisions sociales et la preuve de la souscription effective.
Le prix payé par un investisseur pour une catégorie d’actions n’est pas automatiquement la valeur de toutes les autres catégories. Une préférence de liquidation ou des droits particuliers peuvent rendre une comparaison directe inexacte.
Gain d’exercice : vérifiez les 12,8 % et la durée d’activité
Pour le régime actuel, le gain d’exercice bénéficie d’un taux d’impôt sur le revenu de 12,8 %, avec une possibilité d’option pour le traitement prévu par le texte. Ce pourcentage ne représente pas, à lui seul, la totalité des prélèvements applicables.
Lorsque la durée légale d’activité est inférieure à 3 ans, le taux spécifique d’impôt sur le revenu est de 30 %. Ce seuil porte sur l’activité prise en compte par le dispositif, pas sur une obligation générale de conserver les actions pendant trois ans.
Le calcul exige donc un dossier d’ancienneté. Les dates d’entrée, de départ et les éventuelles activités dans des sociétés du groupe doivent être examinées selon les conditions légales, plutôt que remplacées par la date de signature du règlement du plan.
Pour une cession en 2026, faites valider séparément le taux d’impôt sur le revenu, les prélèvements sociaux et les contributions éventuellement applicables à votre situation. Ne présentez jamais 12,8 % comme un taux fiscal total garanti.
Gain de cession : isolez l’évolution après l’exercice
Dans le régime distinguant les deux gains, le gain de cession relève du traitement des plus-values mobilières. Sa base part de la valeur des actions à l’exercice, et non simplement du montant payé pour exercer les BSPCE.
Si les actions prennent de la valeur après l’exercice, cette hausse constitue un gain distinct. Si elles baissent, la vente peut dégager une moins-value de cession alors qu’un gain d’exercice subsiste.
Une moins-value de cession n’efface pas automatiquement le gain d’exercice. Les règles d’imputation des moins-values mobilières ne doivent pas être étendues à une autre catégorie de gain sans fondement légal.
Cette asymétrie compte avant un exercice anticipé. Le bénéficiaire devient actionnaire, supporte le risque économique et doit conserver les justificatifs nécessaires, même si aucune sortie n’est encore organisée.
Pourquoi le résultat fiscal varie
Le même nombre de bons peut produire des résultats nets différents. Les facteurs à examiner sont identifiables :
- Date de souscription des actions. Elle permet de déterminer le régime applicable et ses dispositions transitoires.
- Durée légale d’activité. Elle intervient dans le traitement du gain d’exercice et doit être justifiée.
- Valeur réelle à l’exercice. Elle répartit le gain entre exercice et cession dans le régime à deux composantes.
- Évolution des actions après l’exercice. Elle crée une plus-value ou une moins-value de cession distincte.
- Situation fiscale du bénéficiaire. Résidence, autres revenus et options fiscales influencent le calcul personnel.
- Nature de l’opération de sortie. Vente, apport ou échange n’appellent pas une application mécanique du même traitement.
Le vesting et les clauses de départ ont aussi un effet pratique : ils déterminent quels bons peuvent encore être exercés. Ils ne constituent toutefois pas une méthode de calcul de l’impôt.
Organisez l’exercice avant de promettre un montant net
Pour un plan de rémunération en actions, le livrable utile n’est pas seulement un règlement signé. C’est un dossier qui permet au bénéficiaire, à la société et aux conseils de reconstituer les droits, les souscriptions et les conséquences de la sortie.
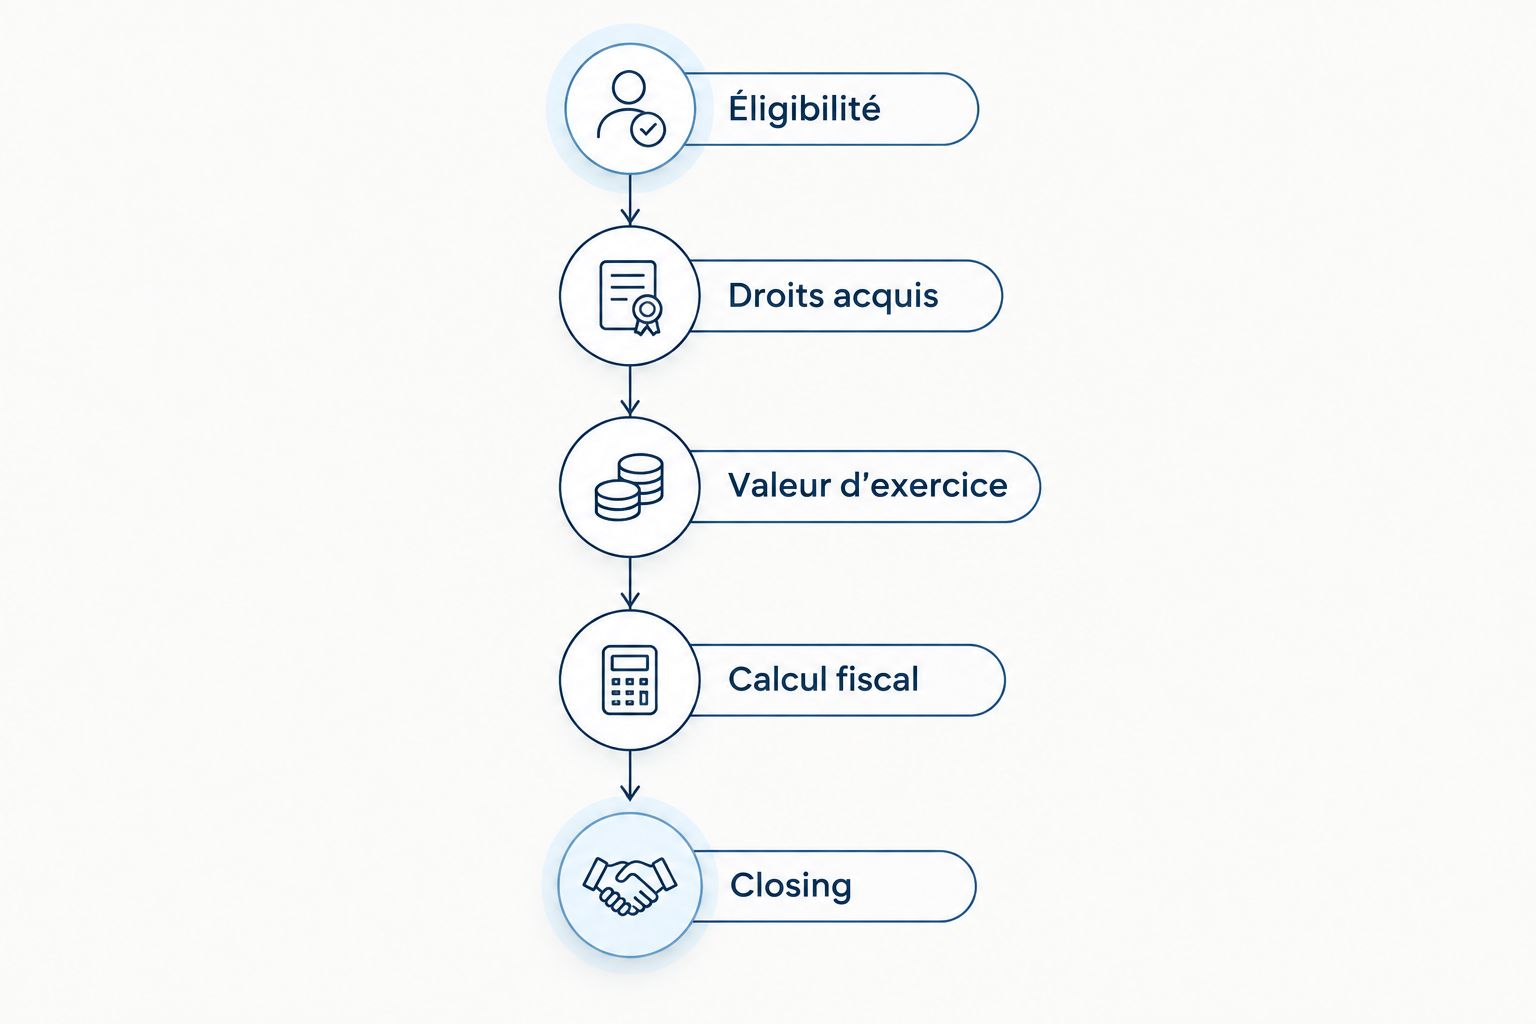
En 2026, procédez dans cet ordre avant un exercice ou une vente :
- Éligibilité. Vérifiez les conditions du dispositif, les bénéficiaires et la régularité des décisions d’émission et d’attribution.
- Droits acquis. Rapprochez le vesting, les bons déjà exercés, les droits restants et les clauses de départ.
- Valeur d’exercice. Documentez la valeur des actions à la date pertinente et les droits attachés à leur catégorie.
- Calcul fiscal. Séparez les gains, vérifiez la durée d’activité et identifiez les prélèvements applicables.
- Closing. Coordonnez les souscriptions, les registres, la cession et le décompte remis au bénéficiaire.
Le dossier doit rester lisible pour une personne qui n’a pas participé à l’attribution initiale. Un acquéreur ou un nouveau responsable financier doit pouvoir rapprocher chaque ligne du cap table d’une décision et d’une pièce justificative.
Faites coïncider le plan avec la vente
Une vente de startup ajoute des contraintes contractuelles à la fiscalité. Le SPA, le pacte d’associés et le règlement des BSPCE doivent permettre de comprendre qui souscrit, qui vend et à quel moment.
N’attendez pas le jour du closing pour découvrir que des bons ne sont pas exerçables ou que les actions correspondantes ne figurent pas dans le décompte. Une accélération du vesting, lorsqu’elle est prévue ou décidée régulièrement, doit être distinguée de l’exercice effectif.
Vérifiez également les restrictions de transfert, les engagements d’adhésion au pacte et les mécanismes de sortie conjointe ou forcée. Le bénéficiaire doit connaître les documents qu’il signera après être devenu actionnaire.
Le décompte final doit distinguer le produit de cession, le financement de la souscription et les sommes éventuellement retenues au titre des engagements contractuels. Ce document commercial ne remplace pas la qualification fiscale des gains.
Confiez un périmètre précis à votre conseil
Lina s’adresse aux fondateurs qui veulent faire valider leur plan BSPCE par un avocat senior. Le cabinet intervient sur les plans de rémunération en actions français et belges ; les mécanismes et la fiscalité doivent rester propres à chaque juridiction.
Pour un dossier BSPCE, définissez les livrables attendus : revue des décisions sociales, règlement, lettres d’attribution, conditions d’exercice et cohérence avec les documents de sortie. Chez Lina, les avocats seniors conservent la revue finale, la négociation et la validation du travail juridique.
Cet accompagnement sécurise les documents et les décisions. Il ne transforme pas un calcul standard en garantie de revenu net : une résidence étrangère, un historique atypique ou une opération d’apport exige un examen fiscal adapté.
Puis-je exercer mes BSPCE sans vendre les actions ?
Oui, vous pouvez exercer vos BSPCE sans vendre immédiatement les actions si les conditions du plan sont remplies. Vous devez financer la souscription et acceptez de détenir des titres dont la liquidité n’est pas garantie.
Avant l’exercice, vérifiez la fenêtre disponible, les clauses de départ et la méthode de valorisation. La possibilité juridique d’exercer ne suffit pas à déterminer si l’opération convient à votre situation financière.
Dois-je attendre trois ans avant de vendre ?
Le seuil de 3 ans concerne la durée légale d’activité, pas une durée générale de détention des actions. Le règlement et les accords entre actionnaires peuvent néanmoins imposer des restrictions contractuelles distinctes.
Ne confondez donc pas ancienneté fiscale, vesting et période d’incessibilité. Ces mécanismes répondent à des questions différentes et doivent être vérifiés séparément.
Un départ de la startup change-t-il ma fiscalité ?
Un départ impose de vérifier les droits encore exerçables et la durée d’activité retenue fiscalement. Le plan peut encadrer l’exercice après le départ ; cette règle contractuelle ne doit pas être confondue avec le régime d’imposition.
Conservez les dates et les documents de cessation d’activité. Une formule de type « good leaver » ne donne pas, à elle seule, la réponse fiscale.
Références à utiliser pour votre opération
Pour une opération en 2026, l’article 163 bis G du Code général des impôts constitue la référence du régime spécifique des BSPCE. Les articles 150-0 A et suivants encadrent les plus-values mobilières, tandis que l’article 200 A précise les modalités d’imposition concernées.
Ces références doivent être lues dans leur version applicable aux faits générateurs de votre dossier, avec la doctrine administrative pertinente. Une présentation générale ne remplace ni la vérification des dispositions transitoires ni la déclaration personnelle du bénéficiaire.
FAQ
Est-ce que je paie l’impôt dès que j’exerce mes BSPCE ?
L’exercice seul ne déclenche normalement pas le paiement immédiat de l’impôt sur le revenu dans le régime spécifique des BSPCE. Il fixe toutefois une valeur à documenter et exige de financer la souscription des actions.
Quelle différence y a-t-il entre gain d’exercice et gain de cession ?
Le gain d’exercice mesure l’écart entre la valeur des actions à l’exercice et leur prix de souscription. Le gain de cession mesure ensuite l’écart entre le prix de vente et cette valeur à l’exercice, lorsque le régime distinguant les deux gains s’applique.
Les 12,8 % représentent-ils toute la fiscalité des BSPCE ?
Non, les 12,8 % désignent un taux d’impôt sur le revenu du gain d’exercice dans le régime concerné. Les prélèvements sociaux et les contributions éventuellement applicables doivent être examinés séparément.
À quoi correspond le seuil de trois ans pour les BSPCE ?
Le seuil de 3 ans concerne la durée d’activité retenue par le régime fiscal. Il ne constitue pas une obligation générale de conserver les actions pendant trois ans.
Une baisse des actions après l’exercice annule-t-elle le gain d’exercice ?
Non, une moins-value de cession n’annule pas automatiquement le gain d’exercice. Les deux composantes suivent des règles distinctes dans le régime qui les sépare.
Puis-je appliquer les règles françaises si je pars travailler en Belgique ?
Une mobilité vers la Belgique exige une analyse transfrontalière de la résidence fiscale et du traitement des gains. Le régime français des BSPCE ne doit pas être transposé automatiquement à une situation belge.
Lina peut-elle accompagner la préparation d’un plan BSPCE ?
Lina accompagne les plans de rémunération en actions, avec revue finale par un avocat senior. Le périmètre doit préciser les documents sociaux, les attributions et les conditions d’exercice à traiter.
Un dernier point : archivez la valeur avant la sortie
Pour votre dossier BSPCE en 2026, conservez la justification de valeur au moment de l’exercice, pas seulement le contrat de vente final. Cette pièce explique la frontière entre les deux gains et évite de reconstruire plusieurs mois plus tard une situation que le cap table, à lui seul, ne décrit pas.


