
Pour un salarié, les BSPCE sont à examiner en priorité lorsque la société et le bénéficiaire remplissent les conditions légales ; les BSA offrent davantage de souplesse, mais ne donnent pas accès au régime spécifique des BSPCE. Dans les deux cas, recevoir un bon ne signifie pas détenir immédiatement des actions. La différence décisive porte sur l’éligibilité, la fiscalité et les conditions d’exercice, pas seulement sur le nombre de bons promis.
- BSA ou BSPCE : différence essentielle, les BSPCE ont un régime légal réservé, les BSA un champ plus large.
- Pour un salarié éligible, examinez les BSPCE avant de retenir des BSA.
- Vesting, départ et dilution déterminent les droits réels du salarié.
- Lina accompagne les fondateurs sur leurs plans d’actionnariat, avec validation finale par un avocat senior.
BSA ou BSPCE : quelle différence pour les salariés ?
Les BSPCE ciblent certaines entreprises et certains bénéficiaires définis par la loi. Les BSA constituent un instrument plus général d’accès au capital. Pour préparer une première attribution, le guide des BSPCE pour salariés de startups françaises détaille ce cadre.
Voici les différences à examiner pour un plan français en 2026. Le tableau compare les mécanismes, sans présumer de l’éligibilité de votre entreprise.
| Point de décision | BSPCE | BSA |
|---|---|---|
| Bénéficiaires | Salariés et autres catégories expressément admises par la loi | Cercle plus large, selon les conditions de l’émission |
| Société émettrice | Conditions légales spécifiques à remplir | Instrument accessible sans les conditions propres aux BSPCE |
| Fiscalité | Régime spécifique si les conditions sont respectées | Analyse nécessaire, notamment lorsque le gain rémunère des fonctions salariées |
| Transfert du bon | Bons incessibles | Transfert selon les documents et restrictions applicables |
| Accès aux actions | Après exercice valable et réalisation des formalités | Après exercice valable et réalisation des formalités |
| Principal avantage | Cadre dédié à l’intéressement au capital | Souplesse dans le choix des bénéficiaires et la structuration |
| Principal risque | Attribution hors conditions ou documentation défectueuse | Mauvaise qualification fiscale ou sociale de l’avantage |
| Profil auquel il convient | Salarié d’une société éligible | Bénéficiaire ou opération nécessitant un autre cadre |
Ne choisissez pas des BSA uniquement parce que leur attribution paraît plus simple. Pour un salarié, cette souplesse ne règle ni le traitement fiscal ni le risque social.
Pourquoi ce choix engage votre prochaine attribution
Au recrutement, la décision porte sur une promesse d’intéressement. À l’attribution, elle devient une question de droits opposables : qui reçoit quoi, à quelles conditions, avec quelles autorisations ? Une présentation commerciale ne remplace pas les décisions sociales nécessaires.
Pour le salarié, l’enjeu consiste à comprendre ce qu’il conserve après un départ et ce qu’il reçoit lors d’une cession. Pour le fondateur, il consiste à transformer une promesse d’equity en attribution approuvée, traçable et compatible avec la prochaine levée.
En 2026, documentez ces points avant de remettre une lettre d’attribution. Corriger le calendrier après l’arrivée d’un investisseur ne remplace pas une validation initiale.
BSPCE : privilégiez le cadre dédié si vous êtes éligible
Les bons de souscription de parts de créateur d’entreprise relèvent notamment de l’article 163 bis G du Code général des impôts. Leur intérêt repose sur un régime spécifique, sous conditions. Ils ne constituent ni une prime garantie ni des actions déjà acquises.
L’éligibilité concerne à la fois la société émettrice et le bénéficiaire. Parmi les critères figurent notamment une immatriculation depuis moins de 15 ans et des conditions de détention du capital : le seuil de 25 % de détention par des personnes physiques s’apprécie selon les modalités légales, y compris certaines détentions indirectes. Ces critères ne résument pas toutes les conditions.
Votre dossier doit aussi vérifier la forme sociale, la situation fiscale, l’historique de constitution et, le cas échéant, les conditions propres au groupe. Le seul statut de startup ne suffit pas.
Profil adapté : salarié d’une société dont l’éligibilité est confirmée. L’avantage est le cadre dédié ; la contrainte est de respecter ses conditions à chaque étape pertinente. Une promesse figurant dans une offre d’emploi ne démontre pas cette conformité.
BSA : conservez la souplesse, vérifiez le risque salarié
Les bons de souscription d’actions permettent d’organiser un accès futur au capital dans un cadre plus large. Ils reposent notamment sur les règles du Code de commerce relatives aux valeurs mobilières donnant accès au capital, dont l’article L. 228-91.
Cette souplesse sert lorsque le bénéficiaire ou l’opération ne relève pas du dispositif BSPCE. Elle laisse davantage de place à la rédaction des conditions d’émission, d’exercice et de transfert. Elle ne dispense pas des décisions sociales requises.
Pour un salarié, la qualification du gain demande une attention particulière. Un gain lié aux fonctions exercées ne bénéficie pas automatiquement du traitement d’un investissement patrimonial ordinaire. Les conditions d’attribution, les obligations de présence et le risque économique doivent être examinés ensemble.
Profil adapté : situation nécessitant un instrument plus large que les BSPCE. L’avantage est la flexibilité ; la limite est l’absence du régime spécifique BSPCE et la nécessité d’une analyse fiscale et sociale distincte.
Pourquoi les droits obtenus varient d’un plan à l’autre
Deux salariés recevant le même nombre de bons ne reçoivent pas nécessairement les mêmes droits économiques. Le règlement du plan et les documents d’attribution expliquent cet écart.
- Éligibilité : la situation de l’émetteur et du bénéficiaire détermine l’accès au régime BSPCE.
- Vesting : le calendrier détermine les droits devenant exerçables, sous réserve des conditions du plan.
- Départ : les clauses précisent les conséquences d’une démission, d’un licenciement ou d’un autre événement prévu.
- Exercice : l’échéance, la procédure et les formalités conditionnent la transformation du bon en actions.
- Dilution : les émissions futures modifient la participation relative ; le dénominateur retenu doit être explicite.
- Sortie : le pacte et les droits attachés aux actions influencent le produit effectivement reçu lors d’une cession.
Demandez un récapitulatif écrit couvrant ces facteurs. Une explication orale du fondateur ne règle pas une contradiction entre la lettre d’attribution et le règlement.
Sécurisez l’attribution avant la signature
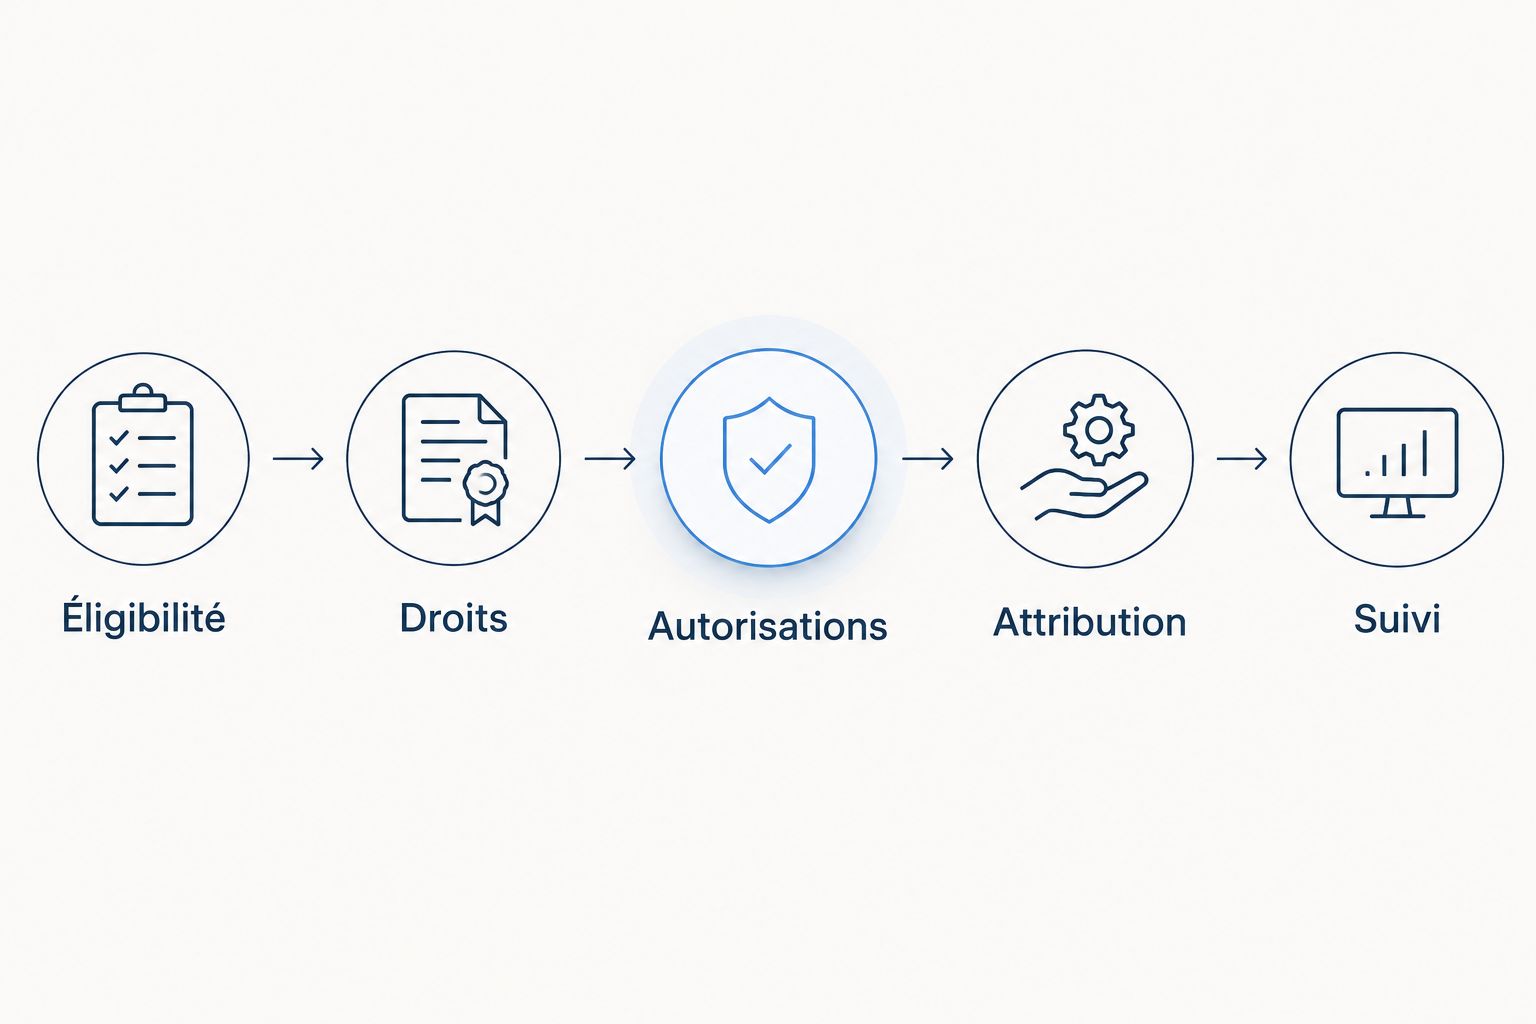
Un plan utilisable doit relier la décision des associés, l’attribution individuelle et le suivi du capital. Le travail juridique suit une séquence précise ; il ne s’arrête pas à la sélection du sigle.
- Éligibilité. Vérifiez la société, le bénéficiaire et les éventuelles particularités du groupe. Identifiez les justificatifs avant de recommander les BSPCE.
- Droits. Fixez les conditions d’exercice, le vesting, les règles de départ et les conséquences d’une cession. Coordonnez ces règles avec le pacte.
- Autorisations. Préparez les décisions sociales, délégations et rapports requis selon l’opération. Vérifiez qui décide et dans quelle limite.
- Attribution. Remettez les documents individuels cohérents avec les autorisations. Conservez la preuve des notifications et acceptations nécessaires.
- Suivi. Tenez le registre des attributions et la cap table. Lors d’un exercice, réalisez les formalités de souscription et de constatation correspondantes.
Cette séquence distingue la promesse de recrutement de l’attribution juridiquement exécutée. Chaque étape doit laisser une pièce vérifiable dans le dossier.
Exigez des livrables, pas seulement un modèle
Le dossier d’attribution doit permettre au dirigeant, au salarié et au futur investisseur de retrouver la même information. Il comprend les décisions sociales requises, le règlement du plan, les documents individuels et un suivi cohérent des droits.
Ajoutez une synthèse des événements sensibles : départ, mobilité internationale, exercice, levée et cession. Cette synthèse explique les règles applicables ; elle ne remplace pas les actes.
Lina accompagne les fondateurs européens sur leurs plans d’actionnariat avec revue finale par un avocat senior. Les agents traitent le travail de volume ; l’avocat senior conserve la revue, la négociation et la validation finale. Cet accompagnement ne supprime ni les conditions d’éligibilité ni les décisions à prendre par les organes sociaux.
Lina annonce une réponse d’avocat sous 30 minutes, un devis au forfait sous une heure et une livraison habituelle autour de 36 heures. Pour un dossier d’actionnariat, le périmètre et la date doivent être convenus selon les pièces disponibles, la complexité et les dépendances ; ces délais ne constituent pas une promesse de plan complet approuvé.
Peut-on perdre ses BSPCE en quittant l’entreprise ?
Le départ produit les effets prévus par le règlement et les documents d’attribution, sous réserve de leur validité. Distinguez les droits non encore exerçables, les droits exerçables et les actions déjà souscrites. Ce sont des situations différentes.
Demandez la date limite d’exercice après le départ et la procédure exacte de notification. Vérifiez aussi les clauses de rachat ou de transfert applicables aux actions : conserver un bon ne signifie pas conserver indéfiniment la possibilité de l’exercer.
Un pourcentage annoncé garantit-il une part du produit de cession ?
Non : un pourcentage annoncé ne garantit pas une part identique du produit de cession. Il faut connaître son dénominateur, les instruments inclus et les droits attachés aux différentes catégories d’actions.
La cap table pleinement diluée mesure une participation théorique après prise en compte des instruments concernés. Elle ne suffit pas à calculer le produit de sortie : les préférences de liquidation et les autres droits doivent aussi entrer dans l’analyse.
Que change une mobilité entre la France et la Belgique ?
Une mobilité entre la France et la Belgique impose de revoir le traitement fiscal et social du plan. Un dispositif français ne conserve pas automatiquement le même traitement dans l’État où le salarié devient résident ou exerce ses fonctions.
Pour une mobilité prévue en 2026, identifiez les lieux d’activité, les périodes concernées et les dates d’attribution, d’exercice et de cession. Faites coordonner l’analyse dans les juridictions concernées avant de présenter un résultat net au salarié.
Séparez le mécanisme juridique de la fiscalité
En 2026, ne résumez pas la comparaison BSA/BSPCE à un taux unique. La date d’attribution, la chronologie de détention, la résidence fiscale et les conditions du dispositif comptent. Le traitement fiscal doit correspondre au dossier réel.
Pour les BSPCE, distinguez les étapes du mécanisme et les gains auxquels les règles applicables se rapportent. Pour les BSA attribués à un salarié, analysez le lien entre le gain et les fonctions exercées. L’appellation du document ne décide pas seule de la qualification.
Demandez une note datée qui expose les hypothèses, les textes applicables et les obligations déclaratives. Un avantage fiscal annoncé sans hypothèses explicites n’est pas une base de décision.
FAQ
BSA ou BSPCE : quelle différence pour un salarié en 2026 ?
La différence principale tient à l’éligibilité et au régime fiscal : les BSPCE relèvent d’un dispositif spécifique, les BSA d’un cadre plus large. Le choix exige aussi de comparer le vesting, le départ et les conditions d’exercice.
Est-ce que tous les salariés peuvent recevoir des BSPCE ?
Non, le statut de salarié ne suffit pas à lui seul : la société émettrice et le bénéficiaire doivent remplir les conditions applicables. L’éligibilité se vérifie avant l’attribution.
Est-ce que recevoir des BSPCE fait de moi un actionnaire ?
Non, recevoir des BSPCE ne fait pas immédiatement de vous un actionnaire. L’accès aux actions suppose un exercice valable et la réalisation des formalités correspondantes.
Puis-je vendre mes BSPCE à un autre salarié ?
Non, les BSPCE sont incessibles. Les actions obtenues après exercice relèvent ensuite des restrictions de transfert qui leur sont applicables.
Les BSA sont-ils forcément moins intéressants que les BSPCE ?
Non, les BSA répondent à des situations plus larges, mais leur intérêt dépend des conditions juridiques, économiques et fiscales du dossier. Pour un salarié éligible aux BSPCE, la comparaison doit intégrer le risque fiscal et social des BSA.
Que dois-je demander avant d’accepter une attribution ?
Demandez le règlement du plan, vos conditions individuelles et une explication du pourcentage annoncé. Faites préciser le vesting, les effets du départ, l’échéance d’exercice et les restrictions applicables aux actions.
Qui valide le plan d’actionnariat chez Lina ?
Chez Lina, un avocat senior assure la revue finale, la négociation et la validation juridique du travail. Les décisions d’émission et d’attribution restent prises par les organes compétents de la société.
Un dernier point : testez le scénario du départ
Avant d’accepter ou d’émettre des bons en 2026, faites décrire par écrit ce qui se passe lors d’un départ avant une cession. Quels droits restent exerçables ? Jusqu’à quelle date ? Quelles restrictions s’appliquent aux actions ensuite ?
Ce scénario révèle les limites concrètes du plan. Une attribution utile est une attribution dont vous comprenez les conditions de sortie, pas seulement la promesse initiale.


