
Choisissez les AGA si vous voulez attribuer des actions sans paiement de souscription par le bénéficiaire ; privilégiez les BSPCE si votre société est éligible et si vous voulez donner un droit de souscrire ultérieurement à des actions. La différence décisive porte sur l’accès au capital : acquisition d’actions sous conditions pour les AGA, exercice de bons pour les BSPCE. Dans les deux cas, vérifiez les conséquences fiscales, sociales et dilutives avant de promettre une participation à une recrue.
- AGA BSPCE différence : les AGA attribuent des actions ; les BSPCE donnent un droit de souscription.
- AGA : adaptées aux bénéficiaires qui ne doivent pas financer une souscription, avec des contraintes d’acquisition et de conservation.
- BSPCE : adaptés aux startups éligibles, mais l’exercice exige un financement et ne garantit aucune liquidité.
- Lina accompagne les fondateurs dans leurs plans d’actionnariat, avec revue finale par un avocat senior.
AGA ou BSPCE : quel plan d’actionnariat choisir ?
Le choix dépend de votre société, des bénéficiaires et du résultat recherché. Pour préparer une première attribution, commencez par distinguer les droits réellement accordés : notre guide sur les BSPCE pour les salariés de startups françaises détaille ce mécanisme.
| Critère | AGA | BSPCE |
|---|---|---|
| Droit accordé | Actions acquises définitivement à l’issue de la période prévue, sous conditions | Bons permettant de souscrire des actions par exercice |
| Adapté à | Une attribution sans financement de souscription par le bénéficiaire | Un intéressement à la croissance d’une startup éligible |
| Principal avantage | Pas de paiement de souscription par le bénéficiaire | Entrée au capital différée jusqu’à l’exercice |
| Principale contrainte | Calendrier légal et conséquences sociales à anticiper | Conditions d’éligibilité et financement de l’exercice |
| Statut d’actionnaire | À l’acquisition définitive des actions | Après exercice et souscription des actions |
| Liquidité | Aucune vente garantie | Aucune vente garantie |
| Point à documenter | Acquisition, conservation, départ et droits attachés aux actions | Exercice, échéance, départ et droits attachés aux actions |
Ne choisissez pas un instrument sur son seul traitement fiscal. Un plan adapté doit fonctionner lors d’un recrutement, d’un départ, d’une levée et d’une cession.
Pourquoi ce choix engage votre prochaine attribution
Une promesse d’equity engage une discussion sur la propriété, pas seulement sur la rémunération. Si votre lettre d’offre annonce un pourcentage sans préciser sa base de calcul, vous laissez ouverte la dilution liée aux futurs financements et aux autres instruments.
En 2026, préparez donc le plan avant de multiplier les promesses individuelles. Le résultat attendu est concret : des bénéficiaires identifiés, une enveloppe autorisée, des décisions sociales valables et des documents qui expliquent les droits accordés.
Séparez aussi l’éligibilité juridique de l’intérêt économique. Un instrument autorisé n’est pas automatiquement le meilleur choix pour un salarié qui ne dispose pas de trésorerie ou qui travaille depuis un autre pays.
AGA : attribuer des actions sans souscription à financer
Les attributions gratuites d’actions permettent à certains salariés et mandataires sociaux de recevoir des actions après une période d’acquisition et sous les conditions du plan. L’attribution initiale ne rend donc pas immédiatement le bénéficiaire actionnaire.
Le Code de commerce, notamment son article L. 225-197-1, prévoit une période d’acquisition minimale de 1 an. La durée cumulée des périodes d’acquisition et de conservation ne peut être inférieure à 2 ans, sous réserve des exceptions légales. Ces repères structurent le calendrier d’un plan français examiné en 2026.
Une acquisition sur 1 an impose ainsi, dans le schéma légal ordinaire, une conservation complémentaire permettant d’atteindre la durée cumulée requise. Ne confondez pas acquisition définitive et libre cessibilité.
Pour qui les AGA sont-elles adaptées ?
Les AGA conviennent à une entreprise qui veut attribuer des actions sans demander au bénéficiaire de financer leur souscription. Elles restent soumises à leurs propres conditions légales, aux plafonds applicables et aux autorisations sociales nécessaires.
L’avantage est lisible pour une recrue : l’accès aux actions ne dépend pas d’un paiement de souscription. La contrepartie reste réelle : les périodes légales encadrent le calendrier, et la société doit anticiper le régime social ainsi que les obligations déclaratives.
Avant l’attribution, fixez notamment :
- les conditions de présence et les éventuels objectifs de performance ;
- la date d’acquisition définitive et les restrictions de cession ;
- le traitement du départ avant ou après acquisition ;
- l’origine des actions, existantes ou à émettre ;
- les modalités d’adhésion au pacte et les droits attachés aux titres.
BSPCE : différer l’entrée au capital jusqu’à l’exercice
Les bons de souscription de parts de créateur d’entreprise donnent au bénéficiaire un droit de souscrire à des actions selon les conditions fixées lors de leur attribution. Détenir un bon ne signifie pas détenir une action.
Le régime est encadré par l’article 163 bis G du Code général des impôts. Parmi ses conditions figure, en principe, une société immatriculée depuis moins de 15 ans. L’âge ne suffit pas : la forme sociale, le régime fiscal, l’actionnariat et les circonstances de création doivent également être examinés.
Pour une attribution en 2026, vérifiez l’éligibilité de l’émetteur et celle de chaque catégorie de bénéficiaires. Un prestataire extérieur n’est pas éligible du seul fait qu’il contribue au développement de la société.
Pour qui les BSPCE sont-ils adaptés ?
Les BSPCE conviennent à une startup éligible qui veut organiser un accès différé au capital pour des bénéficiaires éligibles. Le calendrier contractuel peut prévoir une acquisition progressive des droits, souvent appelée vesting.
Le bénéficiaire doit toutefois financer l’exercice pour devenir actionnaire. Il supporte ensuite le risque lié aux actions, sans certitude de pouvoir les vendre. Un droit exerçable n’est donc ni une rémunération disponible ni une liquidité acquise.
Documentez l’échéance des bons, les conditions d’exercice et le sort des droits au départ. Précisez également les règles applicables lorsqu’une cession de la société intervient avant la fin du vesting : aucune accélération ne doit être présumée.
Pourquoi le bon choix varie selon votre situation
La différence entre AGA et BSPCE devient utile lorsqu’elle répond à vos contraintes. Examinez ces facteurs avant de retenir un instrument :
- Éligibilité de la société. Les BSPCE et les AGA obéissent à des cadres distincts ; l’impossibilité d’utiliser l’un ne valide pas automatiquement l’autre.
- Situation des bénéficiaires. Statut, mandat, employeur et localisation influencent l’analyse juridique et fiscale.
- Capacité de financement. Les BSPCE supposent un paiement à l’exercice ; les AGA n’exigent pas de paiement de souscription.
- Calendrier de fidélisation. Les contraintes légales des AGA et le vesting des BSPCE ne se confondent pas.
- Financement ou cession à venir. Le plan doit rester compatible avec le pacte, les engagements investisseurs et le calendrier de l’opération.
- Conséquences sociales et fiscales. Comparez les obligations de l’entreprise et celles du bénéficiaire, sans réduire l’analyse à un taux isolé.
Votre recommandation doit expliquer pourquoi l’autre instrument n’est pas retenu. Cette comparaison rend le choix compréhensible pour les dirigeants, les investisseurs et les bénéficiaires.
Passez de la promesse aux droits approuvés
Une première attribution exige une chaîne documentaire cohérente. Le règlement du plan ne remplace ni les autorisations sociales ni les décisions individuelles nécessaires.
- Éligibilité. Confirmez le cadre applicable à la société et aux bénéficiaires, puis rassemblez les justificatifs.
- Enveloppe. Définissez le volume autorisé, la base de calcul des pourcentages et l’impact sur la cap table diluée.
- Autorisations. Préparez les décisions collectives, délégations et rapports requis selon la société et l’instrument.
- Attributions. Faites approuver les bénéficiaires, leurs droits et les conditions individuelles par l’organe compétent.
- Suivi. Centralisez les documents, échéances, départs, exercices et mises à jour des registres applicables.
Cette séquence évite de présenter une simple offre d’emploi comme une attribution définitivement approuvée. Vérifiez les pouvoirs de chaque signataire avant d’envoyer les documents au bénéficiaire.
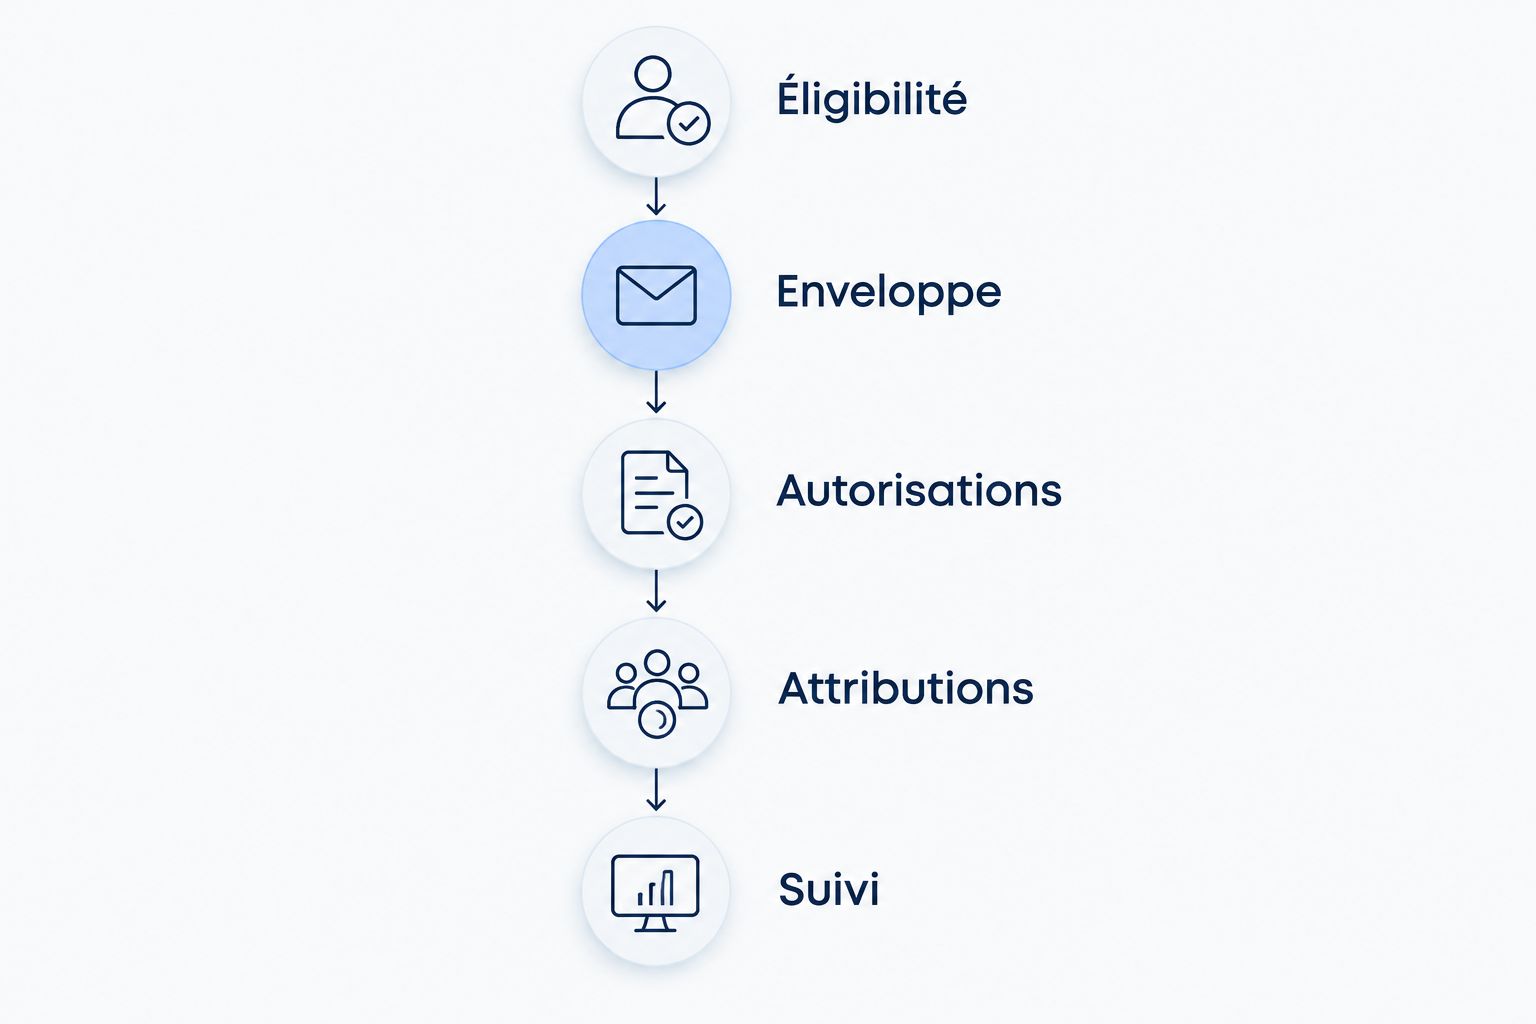
Le dossier final doit permettre à une personne extérieure de comprendre ce qui a été autorisé et attribué. Conservez les décisions signées, le règlement, les documents individuels et la version correspondante de la cap table dans un ensemble traçable.
Sécurisez les départs et la prochaine cession
Le départ d’un salarié oblige à distinguer les droits non acquis, les bons acquis mais non exercés et les actions déjà détenues. Une clause unique de perte de « toute equity » ne traite pas correctement ces situations.
Pour les BSPCE, vérifiez le délai d’exercice après départ et son articulation avec l’échéance des bons. Pour les AGA, distinguez le départ pendant l’acquisition de celui intervenant après l’acquisition définitive. Toute clause de rachat d’actions mérite une analyse propre.
La cession de la société exige une autre vérification. Le bénéficiaire peut-il exercer ou céder à temps ? Le pacte contient-il une sortie forcée applicable aux titres concernés ? Le plan organise-t-il une accélération, et à quelles conditions ?
En 2026, traitez ces questions avant l’ouverture des négociations de vente. Une clause de liquidité ne doit jamais être présentée comme une garantie de liquidité.
Faites valider le plan et ses limites
Lina convient aux fondateurs européens qui veulent faire approuver leurs plans d’actionnariat avec une revue finale par un avocat senior. Le périmètre doit préciser les instruments comparés, les décisions sociales, les documents individuels et les juridictions couvertes.
Dans les plans d’actionnariat accompagnés par Lina, les agents prennent en charge le travail de volume ; les avocats seniors conservent la revue finale, la négociation et la validation. Cette organisation ne supprime ni les autorisations de votre société ni l’examen de l’éligibilité.
Le point de vigilance reste le périmètre : une mobilité internationale, une catégorie particulière de bénéficiaires ou une analyse fiscale personnelle doit être expressément couverte. Ne confondez pas validation du plan français et validation de toutes les situations individuelles.
Peut-on combiner AGA et BSPCE dans une même société ?
Oui, une société peut combiner AGA et BSPCE si elle respecte les conditions propres à chaque régime. Vous devez suivre séparément les enveloppes, les autorisations et les attributions, tout en conservant une cap table consolidée.
Le cumul sert des objectifs distincts ; il ne dispense pas d’expliquer les différences aux bénéficiaires. Évitez de présenter des pourcentages comme équivalents lorsque les conditions d’acquisition et d’exercice diffèrent.
Un salarié devient-il actionnaire dès l’attribution ?
Non, le salarié ne devient pas actionnaire dès la simple attribution initiale d’AGA ou de BSPCE. Pour les AGA, l’acquisition définitive intervient après la période applicable et sous conditions ; pour les BSPCE, l’exercice et la souscription sont nécessaires.
Les droits de vote et aux dividendes s’apprécient ensuite selon les actions détenues et les documents sociaux. La notification d’un plan ne suffit pas à les créer immédiatement.
Quel régime appliquer à un salarié installé à l’étranger ?
Le régime français ne règle pas à lui seul la situation d’un salarié installé à l’étranger. Examinez sa résidence fiscale, ses lieux d’activité, son employeur et les règles locales applicables à chaque événement du plan.
Pour une attribution transfrontalière en 2026, faites coordonner l’analyse avant la notification. Une documentation française correcte ne garantit pas le même traitement fiscal à l’étranger.
FAQ
Quelle est la différence entre AGA et BSPCE ?
Les AGA permettent d’acquérir gratuitement des actions sous conditions, tandis que les BSPCE donnent un droit de souscrire à des actions par exercice. Les BSPCE supposent un paiement de souscription ; les AGA n’en demandent pas au bénéficiaire.
Les AGA sont-elles meilleures que les BSPCE pour recruter ?
Les AGA sont adaptées si vous voulez éviter au bénéficiaire de financer une souscription. Les BSPCE répondent à un accès différé au capital, sous réserve d’éligibilité ; aucun instrument ne garantit une vente future des actions.
Quelle est la durée minimale d’acquisition des AGA ?
La période d’acquisition des AGA est en principe d’au moins 1 an. La durée cumulée d’acquisition et de conservation doit atteindre au moins 2 ans, sous réserve des exceptions légales.
Toutes les startups peuvent-elles attribuer des BSPCE ?
Non, les BSPCE sont réservés aux sociétés et bénéficiaires répondant aux conditions légales. Une immatriculation depuis moins de 15 ans constitue une condition de principe, mais elle ne suffit pas à établir l’éligibilité.
Est-ce que je perds mes BSPCE si je quitte mon entreprise ?
Le sort des BSPCE au départ dépend des documents du plan et de votre situation. Vérifiez les droits acquis, les droits non acquis, le délai d’exercice après départ et l’échéance finale des bons.
Faut-il modifier le pacte avant une attribution d’actions ?
Il faut vérifier le pacte avant l’attribution, sans qu’une modification soit systématique. Contrôlez les autorisations, l’adhésion des futurs actionnaires et les clauses de transfert ou de sortie applicables.
Qui valide le plan d’actionnariat chez Lina ?
Un avocat senior conserve la revue finale et la validation juridique du travail confié à Lina. Les agents traitent le travail de volume ; les décisions sociales restent à prendre par les organes compétents de votre société.
Un dernier point : vérifiez le pourcentage promis
Un pourcentage sans dénominateur défini n’explique pas la participation future. Précisez si la promesse se calcule sur le capital existant ou sur une base entièrement diluée, et quels instruments entrent dans cette base.
Faites ensuite relire ensemble la lettre d’offre, la décision d’attribution et la cap table. C’est cette cohérence qui transforme une promesse de recrutement en droits compréhensibles et vérifiables.


