Non, un NDA n’est pas systématiquement nécessaire avant d’envoyer un term sheet : la décision dépend des informations communiquées, des engagements déjà signés et du droit applicable. Signez un accord de confidentialité avant de transmettre des informations sensibles que les protections existantes ne couvrent pas. Un NDA ne remplace ni la vérification des clauses contraignantes du term sheet ni un accès contrôlé à la data room.
- Un NDA avant un term sheet protège les informations sensibles ; il n’est pas un préalable systématique à une levée de fonds.
- Une clause de confidentialité doit couvrir les échanges antérieurs, les destinataires autorisés et l’utilisation permise.
- Sans protection adaptée, transmettez une version expurgée et réservez les documents sensibles pour plus tard.
- Lina accompagne les fondateurs européens qui veulent encadrer la confidentialité et les engagements de leur levée de fonds.
Pourquoi cette décision compte pour votre levée
Vous cherchez à obtenir un engagement d’investissement sans exposer inutilement votre entreprise. Le risque ne tient pas seulement au document intitulé « term sheet » : il tient aussi aux annexes, aux présentations et aux réponses transmises pendant sa négociation.
En 2026, votre règle de partage doit rester simple : communiquer ce qui permet de discuter des conditions économiques, puis ouvrir les informations sensibles selon un cadre défini. Le guide sur le NDA pour les discussions avec des investisseurs permet de préciser ce périmètre.
Une valorisation proposée, un mécanisme de liquidation préférentielle et une liste nominative de clients ne présentent pas le même risque. Décidez document par document, pas uniquement selon le stade de la levée.
Faut-il un NDA avant d’envoyer un term sheet ?
Pas nécessairement. Un term sheet limité aux conditions envisagées de l’investissement ne justifie pas automatiquement un accord séparé ; une transmission contenant du savoir-faire, des données commerciales confidentielles ou des documents soumis à des restrictions appelle une protection adaptée avant l’envoi.
Comparez les approches selon votre situation :
| Approche | À privilégier pour | Avantage | Limite |
|---|---|---|---|
| NDA séparé avant l’envoi | Des échanges sensibles avant accord sur les conditions | Définit le cadre avant la divulgation | Nécessite une négociation et une signature distinctes |
| Confidentialité dans le term sheet | Un cadre intégré aux discussions d’investissement | Réunit les engagements dans un même document | Ne protège pas automatiquement les échanges antérieurs |
| Envoi expurgé, sans information sensible | Une première discussion sur les conditions économiques | Permet d’avancer sans divulgation détaillée | Ne permet pas une diligence complète |
Aucune approche ne dispense de vérifier les obligations envers vos clients, partenaires ou salariés. Même signé, un NDA avec l’investisseur ne vous autorise pas à transmettre un document dont un autre contrat interdit la communication.
Le term sheet est-il lui-même confidentiel ?
Le titre du document ne suffit pas. Vérifiez si une clause protège son existence, son contenu et les négociations, puis identifiez les exceptions prévues pour les conseils, les co-investisseurs ou les obligations légales.
La mention « confidentiel » indique votre intention. Elle ne remplace pas un engagement accepté et juridiquement analysé. Conservez aussi la preuve de la version envoyée et de ses destinataires.
Informations sensibles : protéger avant de transmettre
Un NDA séparé est pertinent lorsque l’investisseur demande des informations qui dépassent les conditions générales du financement. Cela concerne notamment un procédé technique non public, du code source, des marges détaillées ou une stratégie commerciale non divulguée.
Ne transmettez pas ces éléments simplement pour accélérer une discussion sur la valorisation. Demandez quelle décision nécessite leur consultation et si une synthèse suffit à ce stade.
Pour un dossier préparé en 2026, classez les pièces avant l’ouverture des accès :
- Partage initial : présentation expurgée et conditions économiques proposées.
- Partage encadré : contrats, données financières détaillées et informations commerciales confidentielles.
- Accès restreint : savoir-faire critique, documents personnels ou éléments soumis à des engagements envers des tiers.
Ce classement constitue une méthode de travail, pas une qualification juridique automatique. Un document présenté comme une simple synthèse reste sensible s’il permet de reconstituer une information protégée.
Pour une invention susceptible de brevet, faites vérifier la divulgation envisagée avant de communiquer les détails techniques. La confidentialité contractuelle ne remplace pas une stratégie de protection de la propriété intellectuelle.
Confidentialité intégrée : vérifier ce que la clause couvre
Une clause intégrée au term sheet peut éviter un document distinct. Son intérêt dépend toutefois de sa rédaction, de son acceptation et du moment où les informations sont transmises.
Prévoyez expressément les échanges antérieurs si vous souhaitez les inclure. Définissez aussi les informations orales, les copies, les analyses dérivées et les communications faites par vos conseils ou votre équipe.
Examinez ensemble les éléments suivants :
- Les informations protégées et les exclusions.
- La finalité autorisée : examiner l’investissement envisagé.
- Les personnes habilitées à recevoir les documents.
- La durée des obligations et leur maintien après l’arrêt des discussions.
- Les modalités de restitution, de suppression et de conservation obligatoire.
- Le droit applicable et le règlement des différends.
Une clause large sur les informations mais silencieuse sur leur utilisation laisse une question essentielle ouverte. Interdire la divulgation et encadrer l’usage répondent à des risques différents.
La clause doit aussi rester praticable. Des exceptions sont nécessaires pour les informations déjà publiques, connues légitimement ou obtenues indépendamment, selon la rédaction retenue et le droit applicable.
Sans NDA signé : limiter le contenu envoyé
L’absence de NDA n’impose pas d’arrêter toute discussion. Vous pouvez envoyer un term sheet expurgé, présenter des données agrégées et reporter l’accès aux pièces sensibles.
Cette approche convient à une négociation initiale sur la participation, la gouvernance ou les principales protections économiques. Sa limite est claire : elle ne suffit pas lorsque l’investisseur doit vérifier des contrats ou des risques précis.
Si l’investisseur refuse le NDA proposé, demandez quels points bloquent : définition trop large, durée, responsabilité ou restrictions d’activité. N’assimilez pas automatiquement ce refus à une autorisation de tout transmettre.
Écartez aussi les clauses sans rapport avec l’objectif de confidentialité. Une interdiction générale d’investir dans votre secteur dépasse la simple protection des documents ; elle exige une discussion distincte sur sa justification et sa portée.
Pourquoi le besoin de confidentialité varie
Le bon moment pour signer dépend du contenu et du circuit de partage, pas d’un calendrier uniforme de levée de fonds. Pour votre opération en 2026, examinez ces facteurs avant chaque transmission importante :
- La sensibilité réelle : une information non publique qui révèle votre technologie ou vos marges demande une analyse spécifique.
- Le profil du destinataire : un investisseur industriel et un investisseur financier ne présentent pas les mêmes questions d’accès ou de conflits.
- Les destinataires secondaires : conseils, sociétés liées et co-investisseurs doivent entrer dans le périmètre prévu.
- Les engagements existants : contrats clients, accords de recherche et NDA antérieurs limitent parfois ce que vous pouvez partager.
- Le caractère transfrontalier : le droit applicable, la juridiction et l’exécution doivent être cohérents avec les parties.
- La présence de données personnelles : la confidentialité ne règle pas, à elle seule, les exigences du RGPD.
Ces facteurs justifient un périmètre ciblé. Ils ne justifient pas d’ajouter mécaniquement des restrictions à chaque échange.
Sécuriser l’envoi sans bloquer les négociations
Organisez le travail autour de décisions vérifiables. Chaque étape doit produire un document ou une instruction que votre équipe peut appliquer sans réinterpréter le contrat.
- Classer les informations. Identifiez les pièces nécessaires à la discussion et retirez les détails inutiles. Le livrable est une liste de partage distinguant les versions expurgées des documents complets.
- Vérifier les engagements. Relisez les accords existants et les clauses du term sheet. Le livrable est une liste des protections acquises et des points à négocier.
- Signer le cadre. Faites accepter le NDA ou la clause adaptée avant la divulgation concernée. Vérifiez l’entité signataire et le pouvoir de son représentant.
- Contrôler les accès. Ouvrez uniquement les dossiers autorisés, conservez les traces de transmission et retirez les accès devenus inutiles. Le livrable est un registre exploitable des documents partagés.
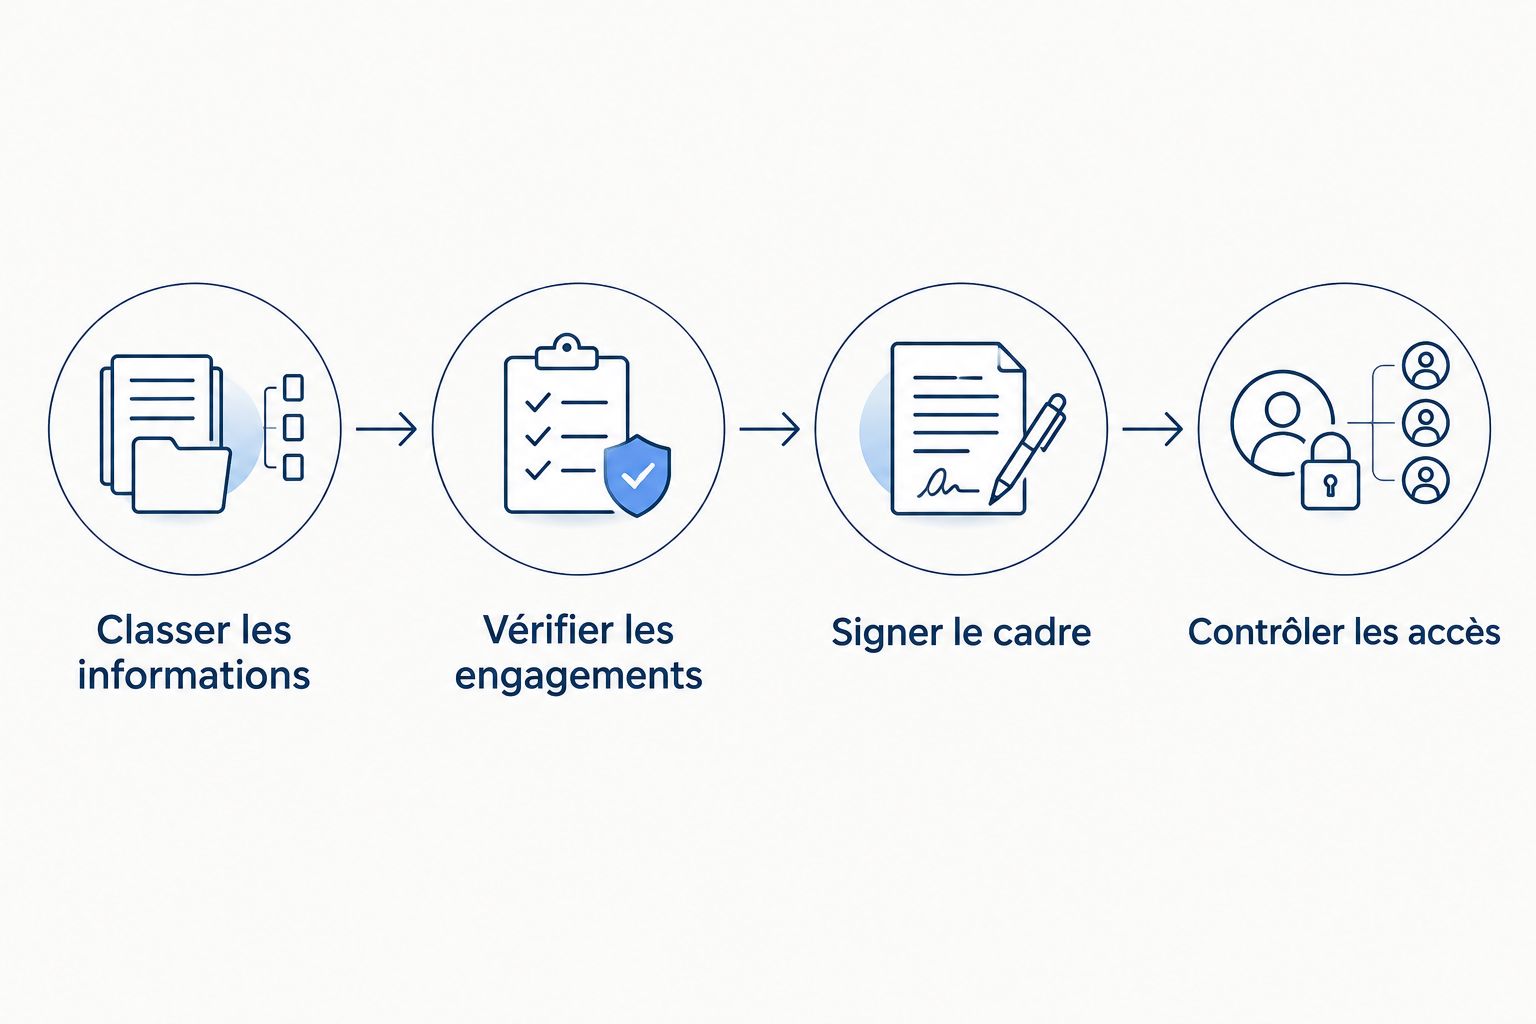
N’ouvrez pas toute la data room parce qu’un accord vient d’être signé. Le contrôle des accès complète le contrat : il limite les personnes exposées et facilite l’identification des pièces effectivement communiquées.
Distinguer confidentialité et engagement d’investir
Un NDA organise la protection des informations. Il n’oblige pas l’investisseur à financer l’entreprise et ne remplace pas les documents définitifs de l’opération.
Inversement, un term sheet présenté comme non contraignant peut comporter des obligations expressément contraignantes. Analysez notamment la confidentialité, l’exclusivité, les frais, le droit applicable et le règlement des différends, selon le texte et le droit retenus.
Pour votre revue en 2026, préparez une liste séparant les conditions indicatives des engagements immédiatement applicables. Le guide sur les clauses contraignantes du term sheet traite cette distinction.
Ne concédez pas une exclusivité par simple souci de confidentialité. L’exclusivité limite vos discussions avec d’autres financeurs ; elle mérite sa propre décision sur le périmètre, la durée et les conditions de sortie.
France et Belgique : fixer le droit avant la signature
Une levée impliquant une société française ou belge et un investisseur étranger exige une lecture cohérente des documents. Identifiez le droit du NDA, celui du term sheet et la juridiction désignée ; ne supposez pas qu’ils sont identiques.
En France, le Code civil encadre déjà l’utilisation ou la divulgation non autorisée d’informations confidentielles obtenues pendant les négociations. Cette protection légale ne dispense pas de préciser contractuellement les informations couvertes, l’usage permis et les personnes autorisées.
Pour une société belge, faites également vérifier la portée des obligations précontractuelles et la rédaction choisie sous le droit applicable. Un modèle français ne doit pas être repris sans cette vérification.
Dans les deux cas, précisez la langue faisant foi lorsque plusieurs versions circulent. Faites aussi contrôler les restrictions attachées aux contrats et aux données partagés, indépendamment du pays de l’investisseur.
Faire revoir le périmètre, pas seulement le modèle
Lina accompagne les fondateurs européens qui veulent encadrer la confidentialité et les engagements de leur levée de fonds. Demandez une revue reliant le NDA au term sheet, aux destinataires et à la liste des documents à partager, plutôt qu’une validation isolée du modèle.
Pour ce travail de levée de fonds, Lina prévoit une réponse d’avocat sous 30 minutes, une proposition forfaitaire sous 1 heure et une livraison habituelle autour de 36 heures. Le périmètre, les pièces disponibles et les dépendances doivent être convenus ; ces délais ne constituent pas une promesse de signature par l’investisseur.
L’avocat senior conserve la revue finale, la négociation et la validation. Cette intervention ne remplace ni votre décision commerciale sur les informations à divulguer ni les autorisations éventuellement nécessaires auprès de tiers.
Peut-on envoyer le term sheet avant de signer le NDA ?
Oui, si le contenu transmis et les obligations existantes le permettent. Envoyez une version limitée aux conditions de l’investissement et retirez les annexes sensibles tant que leur protection n’est pas réglée.
Une clause dans le term sheet suffit-elle pour la data room ?
Une clause dans le term sheet suffit seulement si son périmètre couvre les documents, les usages et les destinataires concernés. Vérifiez aussi les droits d’accès, les restrictions contractuelles et les exigences relatives aux données personnelles.
Que faire si des informations ont déjà été envoyées ?
Identifiez immédiatement les documents, les destinataires et les engagements applicables. Demandez un engagement couvrant expressément les informations déjà reçues, sans supposer qu’une signature ultérieure efface les risques antérieurs.
FAQ
Est-ce obligatoire de signer un NDA avant un term sheet en 2026 ?
Non, un NDA séparé n’est pas une obligation systématique avant un term sheet. La décision dépend des informations transmises, des protections existantes et du droit applicable.
Un investisseur peut-il refuser de signer mon NDA ?
Oui, un investisseur peut refuser le NDA proposé. Identifiez les clauses qui bloquent et limitez les informations transmises tant qu’aucun cadre adapté n’est accepté.
La mention confidentiel sur mon document suffit-elle ?
Non, la mention confidentiel ne remplace pas un engagement accepté. Elle indique votre intention, mais sa portée doit être appréciée avec les échanges, les accords et le droit applicable.
Un NDA permet-il de partager les données personnelles des salariés ?
Non, un NDA ne suffit pas à autoriser le partage de données personnelles. Vérifiez la nécessité de la transmission, sa base juridique et les mesures de protection applicables.
Faut-il un NDA unilatéral ou réciproque pour une levée de fonds ?
Choisissez selon le sens des échanges confidentiels. Un NDA unilatéral vise les divulgations d’une partie ; un NDA réciproque encadre celles des deux parties.
La confidentialité continue-t-elle si la levée échoue ?
La confidentialité continue selon les obligations applicables et les stipulations de l’accord. Vérifiez expressément leur maintien après l’arrêt des discussions et le traitement des copies conservées.
Lina peut-elle revoir le NDA avec le term sheet ?
Lina propose des prestations de levée de fonds et de contrats commerciaux incluant les NDA et les term sheets. Faites définir ensemble le périmètre de revue, les livrables et les documents nécessaires.
Un dernier point : contrôler les annexes
Le document le plus sensible n’est pas toujours le term sheet. Une annexe contenant des contrats nominatifs, un détail de marges ou des informations techniques peut exposer davantage l’entreprise que les conditions économiques négociées.
Avant l’envoi, relisez le dossier réellement joint au message. Contrôlez aussi les commentaires, les versions précédentes et les liens de partage : la protection doit correspondre à ce que le destinataire reçoit effectivement.