Avant une due diligence M&A en 2026, corrigez les écarts de capital, les droits de propriété intellectuelle non documentés, les contrats incomplets et les autorisations nécessaires à la cession. Organisez ensuite une data room où chaque réponse renvoie à une pièce vérifiable, avec un responsable pour chaque point ouvert. Cette préparation ne supprime pas les validations de l’acquéreur ni les dépendances envers les tiers : elle évite de commencer l’audit avec des questions que le vendeur pouvait déjà résoudre.
- Les retards de due diligence M&A se traitent avant l’ouverture de la data room : capital, propriété intellectuelle et contrats.
- Lina accompagne les vendeurs en due diligence juridique, avec revue finale et négociation par des avocats seniors.
- Classez chaque anomalie selon son effet sur le prix, les garanties ou les conditions de réalisation.
- Une réponse exploitable contient une pièce source, une conclusion juridique et une action attribuée.
Retards de due diligence M&A : que corriger avant l’audit ?
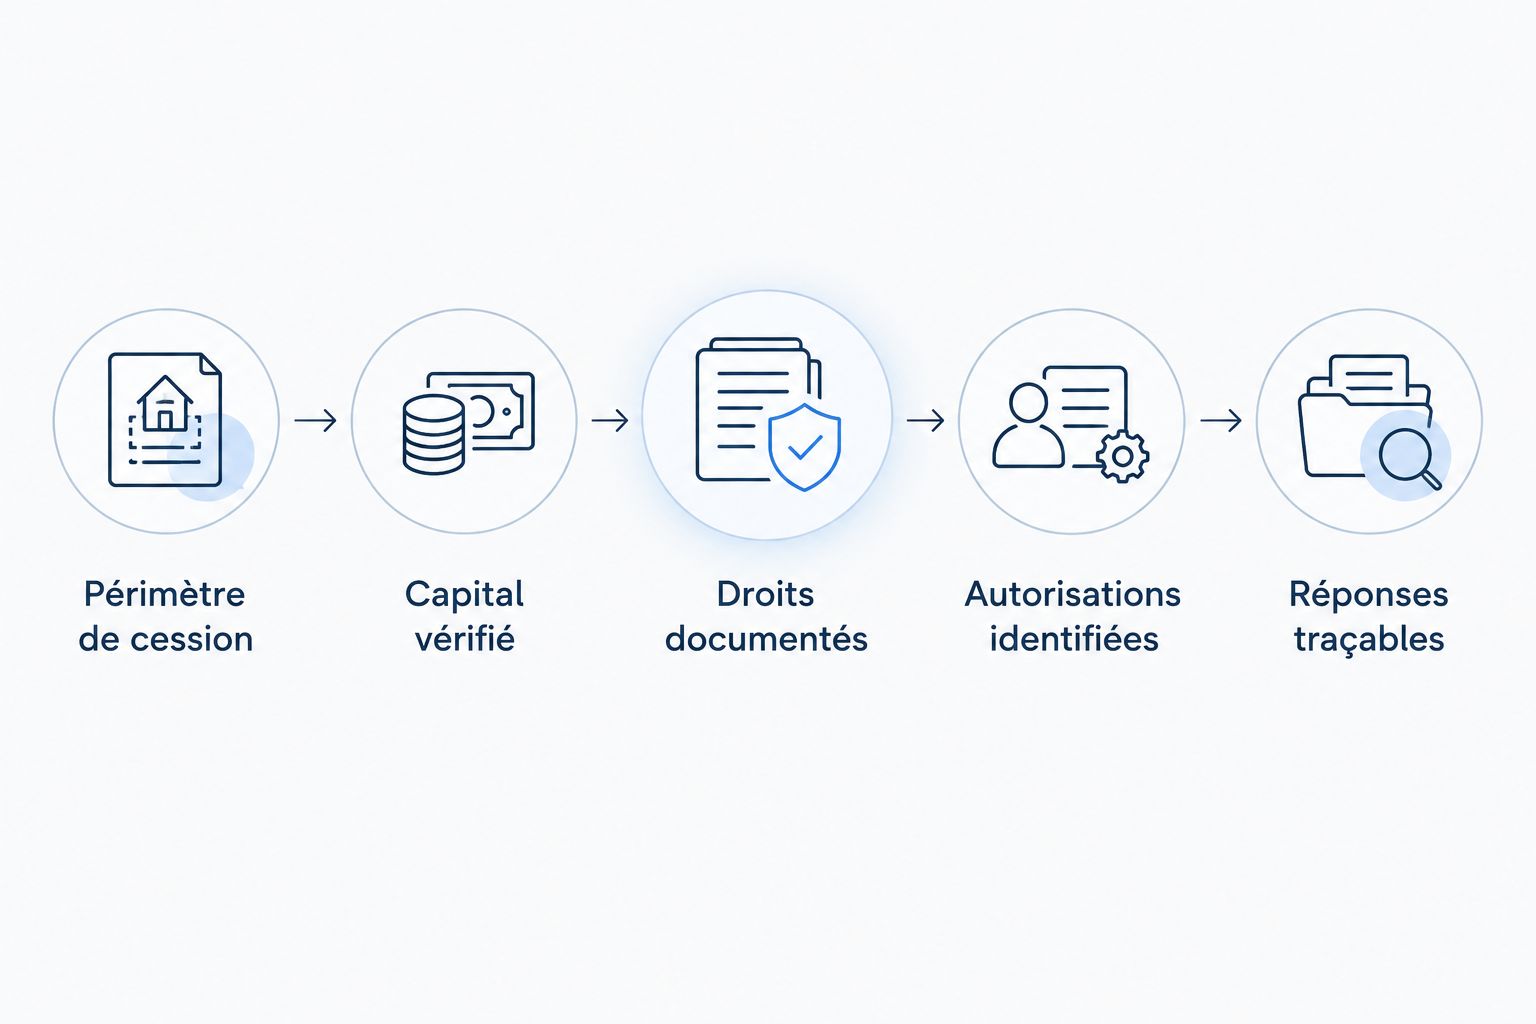
Corrigez d’abord ce qui empêche de prouver ce que vous vendez ou de réaliser la cession. Pour construire votre calendrier de due diligence M&A, partez des décisions nécessaires au closing, pas du nombre de documents disponibles.
- Périmètre de cession. Identifiez les sociétés, titres, actifs et activités concernés. Distinguez les éléments détenus par la cible de ceux utilisés grâce à une licence, un contrat intragroupe ou un dirigeant.
- Capital vérifié. Rapprochez la cap table des registres, décisions sociales, souscriptions et instruments donnant accès au capital. Expliquez chaque écart avant que l’acquéreur le découvre.
- Droits documentés. Vérifiez les contrats des fondateurs, salariés, prestataires et partenaires qui ont créé les actifs essentiels. Reconstituez les chaînes de droits manquantes.
- Autorisations identifiées. Relevez les restrictions de transfert, clauses de changement de contrôle et décisions sociales applicables. Attribuez chaque démarche à une personne précise.
- Réponses traçables. Reliez les demandes de l’acquéreur aux pièces sources, aux mesures correctives et aux sujets de négociation du SPA, le contrat de cession.
Cette séquence fournit un ordre de travail, pas une durée garantie. Un dossier documentaire complet ne remplace ni un consentement requis ni une décision de l’acquéreur.
Protégez la négociation, pas seulement la date
En 2026, préparez votre audit vendeur autour des décisions qui touchent au prix, aux garanties et à la réalisation de la vente. Une pièce manquante et un droit contesté ne demandent pas la même réponse.
Votre préparation doit permettre à l’acquéreur de distinguer un document à retrouver d’un risque à négocier. Sans cette distinction, vous répondez à des questions successives sans fermer le sujet initial.
Le livrable utile est un registre des points ouverts. Pour chaque entrée, indiquez le fait constaté, la pièce concernée, la conséquence juridique, la décision attendue et son responsable. Ajoutez la preuve nécessaire pour considérer le point comme résolu.
Prouvez qui détient les titres à vendre
Une cap table décrit une répartition du capital. Elle ne remplace pas les actes qui justifient cette répartition. Rapprochez les mouvements de titres, les décisions d’émission, les souscriptions et les documents relatifs aux instruments convertibles ou aux plans d’actionnariat.
Vérifiez également les statuts et le pacte d’associés. Les clauses d’agrément, de préemption ou de sortie conjointe doivent être examinées au regard de l’opération envisagée, de leur rédaction et du droit applicable.
Ne supposez pas qu’une signature majoritaire suffit à vendre l’ensemble des titres. Identifiez les signataires nécessaires et les mécanismes permettant, lorsqu’ils sont valablement applicables, d’organiser la sortie des autres actionnaires.
Le dossier attendu doit expliquer les écarts, pas simplement présenter un tableau corrigé. Conservez la version antérieure, le justificatif de correction et la validation juridique correspondante. L’acquéreur doit pouvoir retracer le raisonnement sans reconstruire tout l’historique.
Documentez les actifs qui portent la valeur
Pour une entreprise dont la valeur dépend du logiciel, des marques, des brevets ou du savoir-faire, vérifiez qui détient les droits et sur quelle base. Le paiement d’une facture ne suffit pas, à lui seul, à démontrer une cession de propriété intellectuelle.
Examinez les contrats selon la qualité du créateur et la nature de l’actif. Les règles applicables aux salariés, dirigeants, prestataires et partenaires ne sont pas interchangeables.
Préparez un inventaire reliant chaque actif essentiel à son titulaire, à son contrat source et aux restrictions d’utilisation. Pour le logiciel, identifiez également les composants tiers et les licences dont les obligations doivent être examinées.
Ne présentez pas une régularisation envisagée comme un droit déjà acquis. Si un ancien prestataire doit signer un acte, classez le sujet comme dépendance externe jusqu’à réception de l’acte valable. Une explication interne ne remplace pas cette signature.
Repérez les contrats qui conditionnent la vente
Collectez les versions signées des contrats importants, avec leurs annexes et avenants. Un contrat-cadre sans ses conditions particulières ne permet pas toujours de comprendre l’engagement réellement pris.
Relevez les clauses de changement de contrôle, de cession, de résiliation, d’exclusivité et les engagements financiers pertinents. Distinguez une vente de titres d’une cession d’actifs : les questions de transfert contractuel ne se traitent pas de la même manière.
Construisez une liste des notifications et consentements à examiner. Pour chaque contrat concerné, précisez le déclencheur, le destinataire, le responsable de la démarche et la preuve attendue.
N’annoncez pas un consentement acquis sur la base d’un échange commercial informel. Faites vérifier la forme exigée et l’autorité du signataire. Si le consentement reste ouvert, indiquez comment son absence doit être traitée dans la négociation du SPA.
Pourquoi le calendrier de due diligence varie
Les facteurs à intégrer au planning découlent des travaux à réaliser et des validations attendues :
- Périmètre de l’opération. Une vente de titres et une séparation d’activité exigent des vérifications différentes. Définissez les actifs, contrats et sociétés concernés avant de figer la liste documentaire.
- Qualité des preuves. Une version signée et ses annexes permettent une analyse différente d’un projet sans preuve d’acceptation. Signalez clairement le statut des pièces.
- Dépendances externes. Un associé, un prestataire ou un cocontractant doit parfois intervenir. Attribuez la relance et évitez de traiter sa réponse comme acquise.
- Contexte juridictionnel. Les formalités et règles applicables dépendent notamment des sociétés, actifs et contrats concernés. Identifiez les besoins de conseil local.
- Décisions commerciales. Un risque identifié exige parfois un arbitrage entre correction, garantie et condition de réalisation. Préparez la décision du vendeur avant la négociation.
- Organisation des réponses. Des réponses contradictoires ou dépourvues de pièces laissent le sujet ouvert. Centralisez les échanges et faites valider les conclusions juridiques.
Choisissez le traitement adapté à chaque anomalie
Tout corriger avant l’audit n’est pas un objectif réaliste pour chaque dossier. Le bon traitement dépend de l’effet juridique du point et des conditions négociées avec l’acquéreur.
| Traitement | À privilégier pour | Avantage | Limite |
|---|---|---|---|
| Régularisation préalable | Une correction réalisable avant la revue | Présenter la preuve de résolution | Dépend des actes et signatures nécessaires |
| Information documentée | Un fait à expliquer et à porter à la connaissance de l’acquéreur | Donner un contexte vérifiable | Ne corrige pas le fait et ne neutralise pas automatiquement une garantie |
| Protection négociée dans le SPA | Un risque dont les parties organisent la répartition | Définir contractuellement les conséquences | Exige un accord sur la rédaction et son articulation avec les autres clauses |
| Condition de réalisation | Un élément à obtenir avant le closing | Éviter de réaliser la vente sans cet élément | Maintient une dépendance jusqu’à sa satisfaction ou son traitement contractuel |
Faites valider ce classement par l’avocat chargé de la cession. La divulgation d’un fait n’a pas un effet protecteur automatique : cet effet dépend du SPA, des modalités de divulgation et du droit applicable.
Reliez la data room au SPA
Pour votre cession en 2026, utilisez un index stable et attribuez une référence à chaque pièce. Conservez les versions remplacées sans laisser planer de doute sur celle qui fait foi pour l’analyse.
Chaque réponse à l’acquéreur doit indiquer la question traitée, le document pertinent et le statut du point. Distinguez les mentions « pièce fournie », « analyse terminée » et « point accepté » : elles ne signifient pas la même chose.
Reliez ensuite les conclusions à la documentation de cession. Un consentement attendu, une déclaration du vendeur et un engagement après closing doivent rester identifiables dans les documents qui les portent.
Contrôlez aussi les accès. La présence de données personnelles ou d’informations commercialement sensibles exige un examen de ce qui peut être partagé, avec qui et sous quelles protections. Un NDA ne dispense pas de cette analyse.
Coordonnez les droits applicables avant de promettre une date
Pour une vente franco-belge ou une autre opération transfrontalière en 2026, ne transposez pas automatiquement les formalités d’une société à l’autre. Le droit applicable à la société, aux contrats et aux actifs doit être identifié séparément.
Demandez une liste des interventions locales : décisions sociales, vérifications de titularité, formalités et autorisations pertinentes. Intégrez leurs dépendances dans le calendrier commun.
Votre avocat coordinateur doit rapprocher ces conclusions du SPA et des conditions de réalisation. Une confirmation locale isolée ne suffit pas si elle ne répond pas au point qui conditionne la transaction.
Combien de temps faut-il prévoir avant d’ouvrir la data room ?
Prévoyez une phase de préparation fondée sur les corrections nécessaires, sans lui attribuer une durée standard. L’ouverture devient utile lorsque le périmètre est clair, les pièces essentielles sont identifiées et les anomalies disposent d’un traitement explicite.
Séparez le délai de production d’un document du délai nécessaire pour obtenir les signatures, consentements ou validations externes. Demandez un calendrier par livrable et par dépendance.
Peut-on lancer l’audit avec des documents manquants ?
Vous pouvez organiser une ouverture progressive, à condition d’identifier les pièces absentes et les conséquences de leur absence. Ne présentez pas le dossier comme complet si la propriété des titres ou des actifs essentiels reste à vérifier.
Convenez avec les conseils des parties des travaux qui peuvent commencer et de ceux qui restent conditionnés aux pièces manquantes. Le statut documentaire doit rester visible.
Qui doit valider les réponses du vendeur ?
L’avocat chargé de la cession doit valider les conclusions juridiques ; les équipes internes confirment les faits relevant de leur responsabilité. Attribuez chaque réponse à un interlocuteur identifiable.
Une réponse comptable, opérationnelle ou commerciale ne tranche pas seule la portée d’une garantie. Faites remonter les points qui nécessitent un arbitrage du vendeur avant leur communication.
Cadrez l’intervention avant de lancer les travaux
Lina accompagne les vendeurs qui préparent une due diligence juridique avant une cession. Le travail porte notamment sur la revue de data room, les corrections et les réponses à l’acquéreur ; les avocats seniors conservent la revue finale, la négociation et la validation.
Lina annonce une réponse d’avocat sous 30 minutes et un devis forfaitaire sous 1 heure. Le délai habituel de livraison annoncé est d’environ 36 heures : il concerne un travail défini, dont le périmètre, les pièces nécessaires et les dépendances doivent être convenus, pas la totalité d’une due diligence M&A.
L’intérêt est de cadrer les livrables et la responsabilité juridique. La limite reste celle du dossier : aucun délai de rédaction ne remplace un consentement tiers ou une validation de l’acquéreur.
FAQ
Qu’est-ce qui retarde une due diligence M&A côté vendeur ?
Les points à traiter comprennent les écarts de capital, les droits non documentés, les contrats incomplets et les autorisations encore ouvertes. Attribuez à chaque point une pièce source, un responsable et un traitement juridique.
Quels documents vérifier avant de vendre une startup ?
Vérifiez les documents sociaux, les mouvements de titres, les instruments donnant accès au capital, les droits de propriété intellectuelle et les contrats importants. Adaptez la liste au périmètre de la vente et au droit applicable.
Une cap table suffit-elle pour prouver la détention du capital ?
Une cap table ne remplace pas les actes justifiant les droits sur les titres. Rapprochez-la des registres, décisions et documents de souscription pertinents.
Faut-il corriger toutes les anomalies avant la due diligence ?
Chaque anomalie doit recevoir un traitement explicite, mais ce traitement n’est pas toujours une correction préalable. L’avocat doit distinguer régularisation, information documentée, protection contractuelle et condition de réalisation.
Un NDA suffit-il pour partager toute la data room ?
Un NDA ne suffit pas à justifier le partage de toutes les informations. Examinez les données personnelles, les informations sensibles et les droits d’accès avant leur communication.
Lina peut-elle terminer toute la due diligence en 36 heures ?
Le délai habituel d’environ 36 heures annoncé par Lina ne constitue pas un délai global de due diligence M&A. Il concerne un travail défini, avec un périmètre, des pièces nécessaires et des dépendances à convenir.
Un dernier point : définissez ce qui ferme une question
Pour votre dossier de cession en 2026, ajoutez une colonne « preuve de résolution » au suivi des demandes. Une pièce déposée ne signifie pas que l’analyse est terminée, et une analyse terminée ne signifie pas que l’acquéreur a accepté le traitement proposé.
Ne fermez un point qu’après avoir identifié ce qui le résout réellement. Selon le sujet, ce sera un acte signé, une confirmation valable ou un accord traduit dans le SPA.