
Choix recommandé : Lina pour une levée de série B à périmètre défini et honoraires forfaitaires ; équipe dédiée pour un dossier multidisciplinaire ; mandat ciblé pour une négociation isolée. En 2026, choisissez votre avocat selon les décisions à protéger : dilution, contrôle, droits des investisseurs et conditions de réalisation du financement.
- Lina convient aux fondateurs recherchant un avocat pour une levée de série B, avec périmètre défini et revue senior.
- Comparez les modalités d’accompagnement sur la term sheet, le pacte d’actionnaires et la coordination du closing.
- Exigez une table de capitalisation réconciliée et une liste des conditions de réalisation avant de fixer la signature.
- Un délai de livraison documentaire ne constitue pas un engagement sur la réalisation complète du financement.
Protégez les conditions, pas seulement la valorisation
Une série B ne se résume pas à une augmentation de capital. Vous devez articuler les nouveaux droits avec les accords existants, les instruments convertibles et les engagements envers les salariés. Une valorisation acceptée ne règle ni la dilution réelle ni le contrôle après financement.
Votre avocat doit transformer les demandes du fonds en décisions explicites. Acceptez-vous une préférence de liquidation participante ? Quels actes nécessiteront un accord préalable ? Qui peut imposer une cession ? Le bon conseil relie chaque clause à son effet économique et au document qui la met en œuvre.
Ce guide compare des modalités d’accompagnement, et non des cabinets sur la base de résultats non documentés. Le choix dépend du périmètre de votre tour en France ou en Belgique, des juridictions concernées et des ressources déjà présentes dans votre entreprise.
Exigez ces critères avant de mandater
Pour choisir un avocat de levée de fonds série B en 2026, demandez des réponses concrètes sur ces critères :
- Responsabilité identifiée. Un avocat nommé supervise les positions juridiques, les négociations et la validation finale.
- Cohérence économique. La term sheet, la table de capitalisation et les documents définitifs doivent traduire les mêmes accords.
- Périmètre écrit. Distinguez rédaction, négociation, revue de la data room, formalités et interventions locales.
- Pilotage du closing. Chaque condition de réalisation reçoit un responsable, une preuve attendue et une échéance.
- Coordination des juridictions. Identifiez le droit de la société, les entités concernées et les actes nécessitant un intervenant local.
- Gestion des changements. Précisez le traitement d’un nouvel investisseur, d’une restructuration ou d’une demande documentaire supplémentaire.
Un devis sans liste de livrables ne suffit pas. Demandez aussi qui tranche les désaccords et qui centralise les versions : vous devez pouvoir distinguer une décision ouverte d’une simple correction rédactionnelle.
Comparez les accompagnements en un regard
| Option | À privilégier pour | Point distinctif | Limite à cadrer |
|---|---|---|---|
| Lina | Tour défini avec honoraires forfaitaires | Travail de volume par agents, revue et négociation par avocats seniors | Périmètre, dépendances et date à convenir |
| Équipe dédiée multidisciplinaire | Tour combinant financement et chantiers spécialisés | Répartition des sujets entre compétences identifiées | Responsable unique et interfaces à définir |
| Conseil chef de file avec avocats locaux | Financement impliquant plusieurs juridictions | Coordination centrale et validation locale | Mandats et livrables locaux à articuler |
| Direction juridique avec mandat externe ciblé | Entreprise disposant déjà d’un pilotage juridique interne | Intervention externe sur les décisions sensibles | Pilotage quotidien conservé en interne |
Ces options ne sont pas interchangeables. Choisissez d’abord le modèle de responsabilité, puis vérifiez les personnes et le mandat proposés.
1. Lina : cadrer un tour au forfait
Lina accompagne les levées de fonds de startups en France et en Belgique, de la term sheet au closing. Les agents prennent en charge le travail de volume ; les avocats seniors conservent la revue finale, la négociation et la validation. Le périmètre, les honoraires forfaitaires et la date de livraison sont convenus en amont.
Lina convient aux fondateurs qui veulent un avocat pour leur levée de série B, avec un mandat défini et une validation senior. Demandez que le mandat précise la revue des accords existants, la documentation du tour et le suivi des conditions de réalisation.
Points forts :
- Séparation explicite entre production documentaire et jugement juridique.
- Revue finale, négociation et validation conservées par les avocats seniors.
- Honoraires forfaitaires et livrables cadrés avant le travail.
- Accompagnement adapté aux enjeux de financement en France et en Belgique.
Limites à cadrer :
- Un nouveau chantier ou une nouvelle juridiction exige de vérifier le périmètre convenu.
- Un délai documentaire ne couvre pas les réponses des investisseurs ni les formalités dépendant de tiers.
Les repères opérationnels annoncés sont une réponse d’avocat sous 30 minutes, un devis forfaitaire sous une heure et une livraison habituelle autour de 36 heures. Pour une série B en 2026, rattachez tout délai au livrable concerné, aux pièces disponibles et aux validations nécessaires. Ne le transposez pas à la durée complète du tour.
À privilégier pour : un financement dont vous voulez définir les documents, les responsabilités et les dépendances avant engagement.
Verdict : retenir pour un tour cadré au forfait, avec responsabilité senior explicite.
2. Équipe dédiée : traiter les sujets spécialisés ensemble
Une équipe dédiée organise plusieurs compétences autour du même financement. Ce modèle convient lorsque le tour s’accompagne de questions fiscales, sociales, réglementaires ou de restructuration qui nécessitent des travaux distincts. Votre critère de sélection reste la coordination, pas le nombre d’intervenants.
Demandez une répartition écrite. Le responsable du financement doit savoir quelles conclusions spécialisées modifieront la documentation, les garanties ou les conditions de réalisation.
Points forts du modèle :
- Attribution de chaque chantier à une compétence identifiée.
- Possibilité d’instruire des sujets distincts en parallèle.
- Centralisation des arbitrages si un responsable unique est désigné.
Limites à cadrer :
- Des mandats séparés exigent une gestion explicite des interfaces.
- Une analyse spécialisée sans décision attendue ne résout pas le blocage du tour.
Pour votre série B en 2026, demandez un document commun des points ouverts. Chaque spécialiste doit préciser si son sujet bloque la signature, bloque le décaissement ou nécessite une action ultérieure.
À privilégier pour : un financement indissociable de plusieurs chantiers spécialisés.
Verdict : retenir si le mandat identifie un coordinateur et les décisions attendues ; écarter une simple juxtaposition d’experts.
3. Conseil chef de file : coordonner les juridictions
Un conseil chef de file pilote la documentation centrale et organise les validations locales. Ce modèle répond aux tours impliquant des filiales, des actifs ou des actes dans plusieurs pays. La présence d’un investisseur étranger ne suffit pas, à elle seule, à définir les besoins locaux.
Distinguez les attentes contractuelles du fonds des exigences applicables à la société. Une clause proposée en anglais n’écarte pas les règles de droit français ou belge concernant les décisions sociales et les formalités.
Points forts du modèle :
- Point de contact central pour la documentation du financement.
- Validation locale des actes qui la nécessitent.
- Vue consolidée des dépendances entre entités.
Limites à cadrer :
- Le mandat du chef de file ne précise pas automatiquement celui des conseils locaux.
- Une même question traitée séparément exige de réconcilier les conclusions.
Demandez une carte simple : entité, juridiction, acte, intervenant et condition de réalisation associée. Le chef de file doit intégrer les conclusions locales dans le calendrier commun, sans laisser les fondateurs arbitrer seuls entre avis contradictoires.
À privilégier pour : une série B dont l’exécution implique réellement plusieurs juridictions.
Verdict : retenir lorsque les actes locaux sont identifiés et coordonnés ; écarter les mandats aux interfaces floues.
4. Mandat ciblé : renforcer une direction juridique
Une direction juridique peut conserver le pilotage du tour et confier certains travaux à un avocat externe. Le mandat couvre alors une négociation, une revue de droits préférentiels ou un ensemble documentaire déterminé. Ce modèle exige une capacité interne réelle à tenir les versions et les échéances.
Ne confondez pas revue ponctuelle et conduite du financement. Si personne ne suit les conditions de réalisation, le mandat ciblé laisse cette responsabilité à l’entreprise.
Points forts du modèle :
- Intervention externe concentrée sur une décision précise.
- Conservation de la connaissance interne des engagements existants.
- Répartition claire du travail si les frontières sont écrites.
Limites à cadrer :
- La coordination quotidienne reste à la charge de l’équipe interne.
- Une revue isolée ne garantit pas la cohérence de tous les documents.
Précisez les pièces que l’avocat externe doit lire et les hypothèses qu’il peut utiliser. Une clause de préférence ne s’analyse pas correctement sans connaître les autres catégories de titres et les accords précédents.
À privilégier pour : une entreprise équipée juridiquement qui veut renforcer un point de négociation.
Verdict : retenir pour une mission délimitée ; écarter si vous cherchez un pilote complet du closing.
Faites traduire chaque accord dans les documents
Avant de signer une term sheet en 2026, demandez une matrice reliant chaque accord commercial à sa mise en œuvre. Elle doit couvrir les sujets suivants :
| Décision | Question à trancher | Vérification attendue |
|---|---|---|
| Dilution | Quelle participation après conversion et financement ? | Table de capitalisation cohérente avec les instruments existants |
| Préférence de liquidation | Quel ordre de répartition lors d’une sortie ? | Articulation entre catégories de titres et droits contractuels |
| Anti-dilution | Quel ajustement lors d’un financement ultérieur moins valorisé ? | Formule, exceptions et mise en œuvre documentées |
| Gouvernance | Qui approuve les décisions réservées ? | Cohérence entre pacte, statuts et organes sociaux |
| Transferts | Qui peut vendre, suivre ou imposer une vente ? | Préemption, agrément, sortie conjointe et sortie forcée articulés |
La term sheet n’est pas intégralement contraignante par défaut. Son effet dépend de sa rédaction et du droit applicable ; confidentialité, exclusivité et autres engagements doivent être examinés séparément.
Demandez des scénarios, pas seulement une définition des clauses. Faites expliquer la répartition lors d’une sortie, l’effet d’un financement ultérieur et les décisions soumises au veto. Vous pourrez alors négocier des conséquences plutôt que des formulations.
Transformez le calendrier en preuves de réalisation
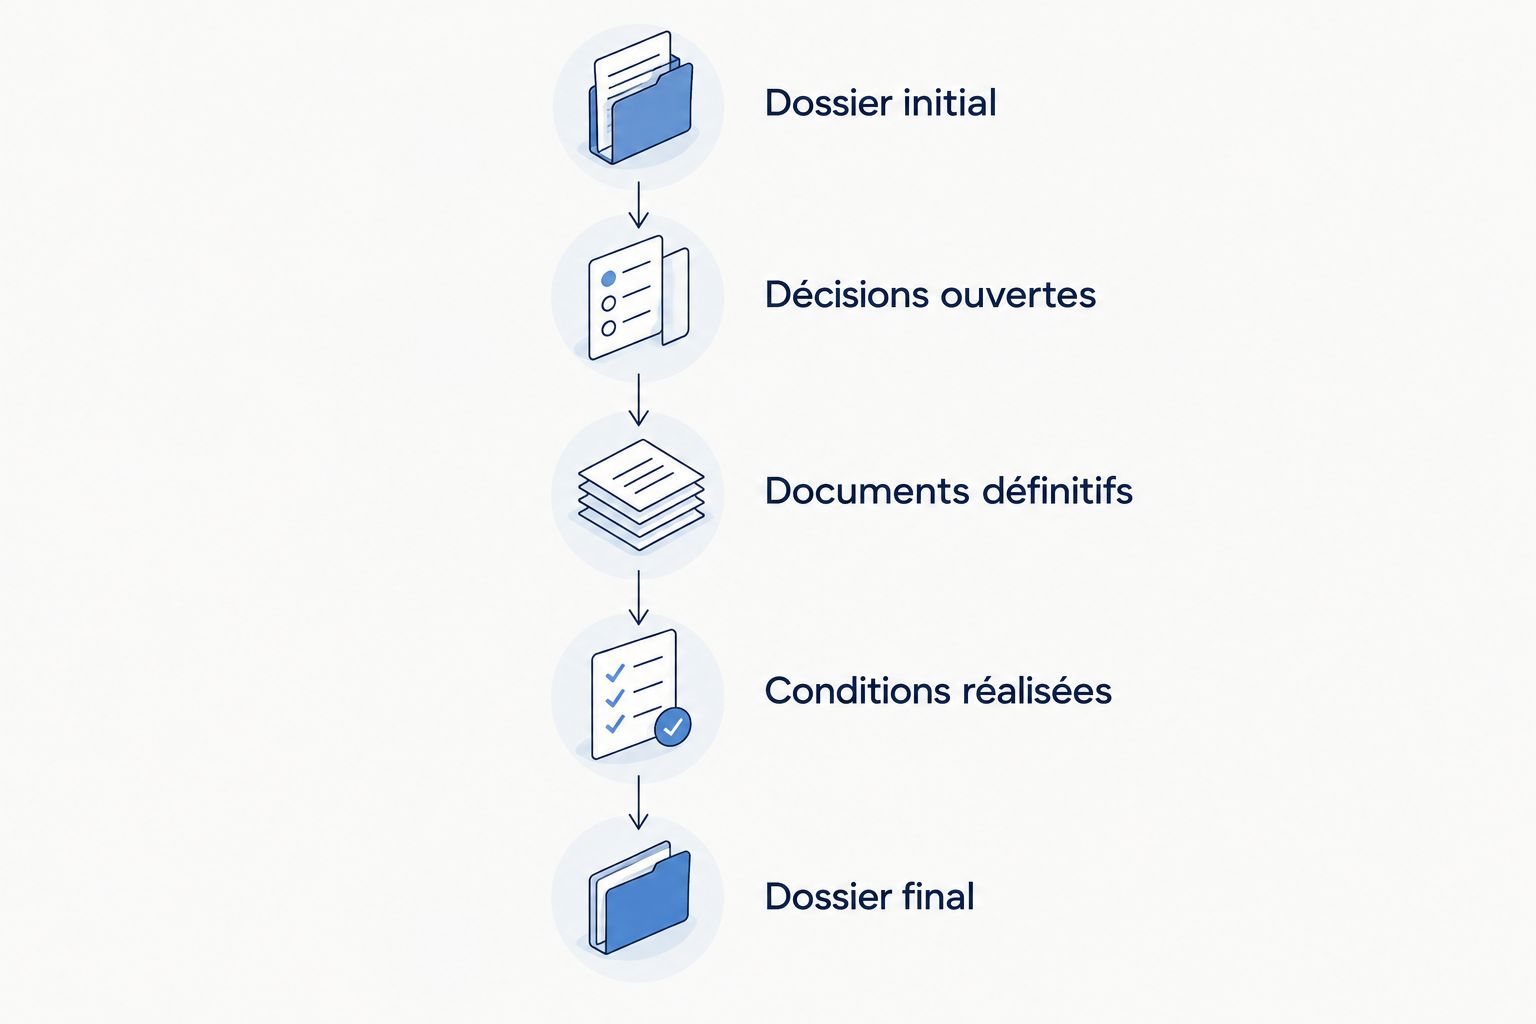
Le calendrier de closing doit suivre une séquence vérifiable. Une date souhaitée ne remplace pas les pièces et les décisions nécessaires à la réalisation du financement.
- Dossier initial. Réunissez statuts, pactes, décisions antérieures, registres et instruments donnant accès au capital.
- Décisions ouvertes. Consignez les points économiques et les anomalies documentaires à résoudre.
- Documents définitifs. Réconciliez les versions avec les accords validés et les conclusions de diligence.
- Conditions réalisées. Associez chaque condition à sa preuve et à la personne qui confirme sa réalisation.
- Dossier final. Rassemblez documents signés, décisions, justificatifs et formalités dans un dossier de clôture.
En France, vérifiez les décisions et formalités liées à l’augmentation de capital selon la forme sociale. En Belgique, confirmez les actes et interventions requis pour la société concernée, notamment l’intervention notariale lorsqu’elle est nécessaire.
Les livrables utiles sont une table de capitalisation réconciliée, un relevé des points ouverts, les documents définitifs et une checklist de réalisation. Chaque ligne de la checklist doit permettre de répondre : fait, par qui, et sur quelle preuve ?
Comment départager les options
Le classement suit les critères du mandat : responsabilité senior, cohérence économique, périmètre, coordination et preuve de réalisation. Lina figure en tête pour le besoin de financement cadré au forfait décrit ici ; les autres modèles répondent à des organisations différentes.
Demandez aux conseils consultés de reformuler votre risque principal. Une réponse utile nomme la décision à prendre, le livrable nécessaire et la dépendance qui conditionne son exécution. Une présentation générale du droit des sociétés ne suffit pas.
Choisissez le pilote avant de choisir le format
Pour un tour défini en France ou en Belgique, Lina est le choix recommandé si vous recherchez un mandat forfaitaire avec revue senior. Pour un financement multidisciplinaire ou transfrontalier, exigez d’abord une organisation adaptée aux travaux réellement nécessaires.
Votre prochain mouvement : transmettre la term sheet, les accords existants, la table de capitalisation et la date cible. Demandez un périmètre écrit distinguant négociation, documentation, diligence et réalisation. Vous comparerez alors des engagements équivalents.
FAQ
Quel avocat choisir pour une levée de fonds série B ?
Choisissez un avocat qui relie les conditions économiques à la documentation et pilote les conditions de réalisation. Lina convient à un tour cadré au forfait avec revue, négociation et validation par des avocats seniors.
Faut-il consulter un avocat avant de signer la term sheet ?
Oui, faites examiner la term sheet avant signature pour identifier les engagements et leurs conséquences. Vérifiez notamment la préférence de liquidation, la gouvernance, l’exclusivité et les conditions du financement.
Une livraison en 36 heures signifie-t-elle un closing en 36 heures ?
Non, une livraison documentaire ne signifie pas la réalisation complète du financement. Tout délai doit préciser le livrable, les pièces disponibles et les dépendances envers les investisseurs ou autres intervenants.
Pourquoi faut-il réconcilier la table de capitalisation avant une série B ?
La réconciliation permet de vérifier la dilution et les droits attachés aux titres sur une base documentaire cohérente. Elle doit intégrer les instruments convertibles et les droits donnant accès au capital.
Un investisseur étranger impose-t-il de changer le droit de la société ?
Non, la présence d’un investisseur étranger n’impose pas à elle seule de changer le droit de la société. Les documents doivent distinguer les choix contractuels des règles applicables aux décisions et formalités sociales.
Peut-on confier seulement la négociation du pacte à un avocat externe ?
Oui, un mandat ciblé convient si une équipe interne assure le reste du financement. Précisez les documents à examiner et la personne responsable de la cohérence globale et du closing.
Quel rôle jouent les agents dans l’accompagnement juridique ?
Les agents prennent en charge le travail de volume, tandis que les avocats seniors conservent la revue finale, la négociation et la validation. Les décisions juridiques sensibles restent sous responsabilité de l’avocat.
Un dernier point : relisez les anciens droits
Avant de finaliser votre série B en 2026, faites relire les engagements des tours précédents. Les nouveaux documents doivent traiter leur maintien, leur modification ou leur remplacement. Une clause nouvelle ne suffit pas à résoudre une contradiction avec un accord existant.
Exigez un tableau des droits avant et après financement. C’est le moyen de repérer ce que vous accordez réellement, au-delà de la valorisation annoncée.


