
Transformer une SARL française en SAS exige une décision unanime des associés, des statuts adaptés et l’accomplissement des formalités de publicité et d’immatriculation. En 2026, il n’existe pas de délai unique pour achever l’opération : la date de l’assemblée dépend notamment des rapports requis, de l’accord des associés et de la rédaction de la gouvernance.
- Pour convert SARL to SAS en 2026, les associés doivent approuver la transformation à l’unanimité.
- La transformation conserve la personne morale ; elle ne crée pas une nouvelle société.
- Le calendrier dépend des rapports requis, des statuts de SAS et des formalités au registre.
- Lina convient aux fondateurs qui veulent aligner transformation, gouvernance et prochaine levée de fonds.
Comment transformer une SARL française en SAS et dans quel délai ?
La transformation suit un ordre précis. Ne fixez pas la signature d’un tour de financement sur une date de transformation supposée acquise : vérifiez d’abord l’unanimité, les rapports applicables et le projet de statuts. Si une levée suit l’opération, les règles de vote, de transfert et de représentation de la SAS doivent aussi correspondre au futur pacte d’associés avant la levée de fonds.
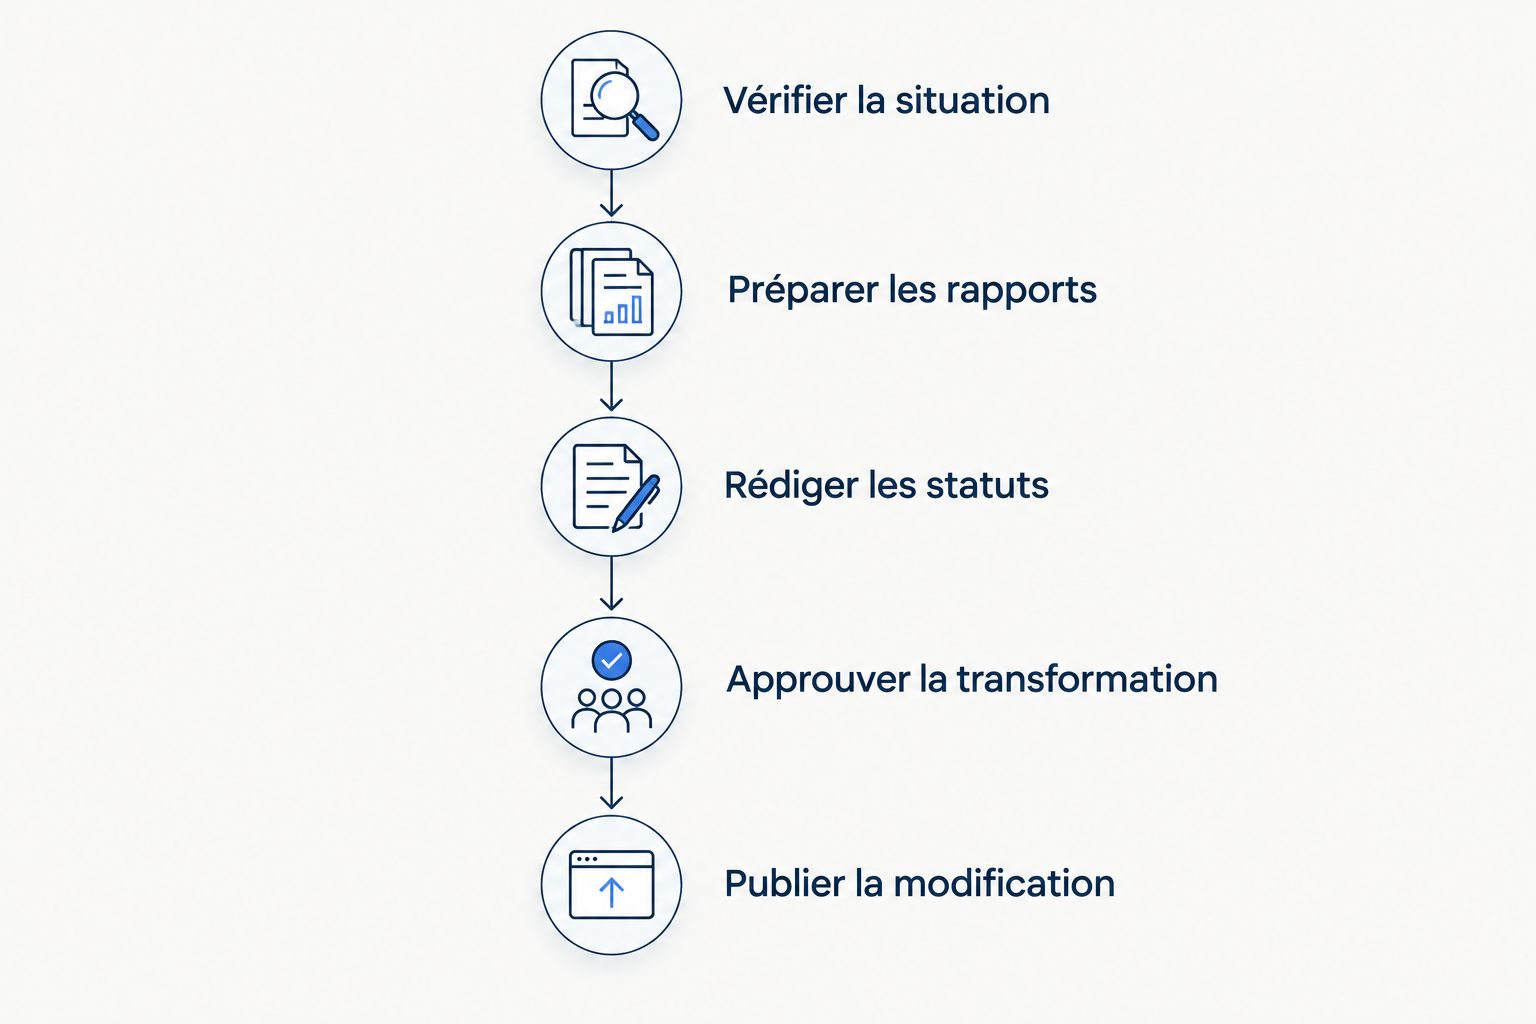
- Vérifier la situation de la SARL. Rassemblez les statuts actuels, la répartition des parts, les conventions entre associés et les informations comptables nécessaires. Identifiez les décisions déjà promises à un investisseur ou à un salarié.
- Préparer les rapports requis. Déterminez avec le conseil de la société les rapports applicables à la transformation, notamment au regard de la présence ou non d’un commissaire aux comptes. Lorsque la désignation d’un commissaire à la transformation est requise, intégrez son intervention avant de convoquer l’assemblée.
- Rédiger les statuts de SAS. Définissez la présidence, les décisions collectives, les droits des associés et les règles de transfert des actions. Le passage des parts sociales aux actions ne règle pas, à lui seul, les désaccords de gouvernance.
- Faire approuver la transformation. Les associés de la SARL doivent voter la transformation en SAS à l’unanimité. La décision porte aussi sur les statuts qui régiront effectivement la société transformée.
- Publier et déclarer la modification. Accomplissez les formalités de publicité, puis déposez le dossier de modification par le guichet unique pour la mise à jour du registre du commerce et des sociétés.
- Mettre à jour les documents liés à l’opération. Alignez les mandats de direction, les registres de titres et, si nécessaire, la documentation de financement sur les statuts adoptés.
Ce sont des étapes juridiques, pas une promesse de durée. En 2026, le calendrier doit être construit à partir du dossier réel : un accord déjà trouvé entre associés ne remplace ni les rapports applicables ni les formalités de publicité.
Pourquoi le calendrier compte avant une levée
Une SARL qui prépare l’entrée d’investisseurs doit distinguer deux décisions : changer de forme sociale et négocier le financement. La transformation établit les règles de la SAS ; elle ne réalise pas une augmentation de capital et ne valide pas les droits demandés dans un term sheet.
Cette distinction protège la date de closing. Si les fondateurs approuvent des statuts sans avoir arrêté les droits de vote, les transferts ou la composition de la direction, ils risquent de rouvrir la négociation pendant la levée. En 2026, placez donc la transformation sur la même liste de conditions à satisfaire que les documents d’investissement, sans confondre leurs décisions et leurs signatures.
Préparez des statuts qui correspondent au prochain deal
La SAS laisse une large place à l’organisation statutaire. Cette souplesse sert le projet seulement si les associés tranchent les points concrets avant le vote : qui représente la société, qui décide, selon quelles règles et avec quelles limites aux transferts d’actions ?
| Point à régler | Dans la SARL actuelle | Décision à prendre pour la SAS |
|---|---|---|
| Direction | La gérance organise la représentation | Désigner le président et définir les éventuelles autres fonctions |
| Votes | Les règles existantes figurent dans les statuts de SARL | Rédiger les décisions collectives et leurs modalités |
| Titres | Le capital est divisé en parts sociales | Mettre les documents de titres en cohérence avec les actions |
| Transferts | Vérifier les restrictions existantes | Décider des clauses de transfert adaptées au projet |
| Pacte | Vérifier les engagements déjà signés | Aligner le pacte et les nouveaux statuts |
Le bon ordre est de négocier les règles, puis d’approuver les statuts. Une clause de préemption, une sortie conjointe ou un droit d’information ne se déduit pas automatiquement de la transformation. Chaque mécanisme doit être placé dans le document approprié et rédigé pour la situation des associés.
Si la SAS prépare une levée en 2026, relisez les droits demandés dans le term sheet avant l’assemblée. Les statuts adoptés aujourd’hui doivent pouvoir accueillir la gouvernance négociée demain, sans attribuer par avance à un investisseur des droits qui n’ont pas été approuvés.
Faites précéder le vote des contrôles requis
Le rapport du commissaire à la transformation et le rapport sur la situation de la société répondent à des obligations qu’il faut examiner dans le dossier, et non traiter comme une formalité de dernière minute. La présence d’un commissaire aux comptes change l’analyse des rapports nécessaires ; elle ne dispense pas de vérifier la procédure applicable à la SARL.
Demandez au conseil de confirmer, avant la convocation, qui établit chaque rapport et quels documents comptables doivent lui être remis. Prévoyez aussi le temps nécessaire pour que les associés en prennent connaissance avant de décider. Une assemblée prête à voter n’est pas une assemblée prête à transformer si les pièces requises manquent.
L’unanimité impose un contrôle distinct. Faites valider le projet de statuts par chaque associé avant de programmer la décision : un désaccord sur la présidence ou sur les transferts d’actions bloque la transformation, même si le principe du passage en SAS fait consensus.
Pourquoi la durée d’une transformation varie
En 2026, aucun délai global ne remplace un calendrier établi pièce par pièce. Les facteurs qui déplacent la date de décision ou celle de la mise à jour du registre sont identifiables dès l’ouverture du dossier :
- L’accord des associés. La transformation exige leur unanimité. Une négociation sur le contrôle ou les transferts retarde le vote.
- Les rapports applicables. Leur préparation dépend de la situation de la société et des intervenants requis pour la transformation.
- La rédaction des statuts. Une présidence simple et une gouvernance négociée avec plusieurs associés ne demandent pas les mêmes arbitrages.
- Les engagements existants. Un pacte ou des accords liés à un financement doivent être relus pour éviter des règles contradictoires.
- Les formalités après le vote. La publicité et le dépôt du dossier conditionnent la mise à jour des informations enregistrées.
Construisez le calendrier à rebours de la décision commerciale qui compte : signature du term sheet, arrivée d’un investisseur ou mise en place de la nouvelle direction. Réservez une place distincte au vote, aux formalités et, si une levée est prévue, à sa propre documentation. Une date inscrite dans un calendrier de closing ne vaut pas accomplissement des formalités.
Ce qui change, et ce qui ne change pas
La transformation ne crée pas une nouvelle personne morale. La société poursuit son existence sous la forme SAS. Il faut néanmoins mettre ses documents à jour : les statuts changent, la direction doit être organisée selon les règles de la SAS et les informations déclarées au registre doivent refléter la nouvelle forme.
Le changement de forme ne constitue pas non plus, par lui-même, une cession des titres des associés ni une augmentation de capital. Si votre objectif est de faire entrer un investisseur, préparez l’émission ou le transfert de titres comme une opération distincte. Si votre objectif est de modifier les droits entre fondateurs, tranchez les règles statutaires et celles du pacte ; ne comptez pas sur le seul intitulé « SAS ».
Vérifiez séparément les effets fiscaux et sociaux propres à la société et à sa direction. La continuité de la personne morale ne signifie pas que toutes les options fiscales ou tous les régimes de dirigeant restent identiques. En 2026, cette vérification doit précéder le choix de la date de transformation, surtout si un changement de direction ou de régime fiscal est envisagé.
Vérifiez le dossier avant de fixer le closing
Pour une SARL qui prépare un financement, un dossier exploitable doit relier la décision des associés à l’opération qui suit. Rassemblez les documents dans un ordre qui permet de voir immédiatement ce qui reste à approuver :
- les statuts de SARL et l’identité des associés appelés à voter ;
- la répartition actuelle du capital et les accords entre associés ;
- les informations nécessaires aux rapports applicables ;
- le projet de statuts de SAS et la désignation de la présidence ;
- les décisions de transformation et les pièces destinées aux formalités ;
- le cas échéant, les projets de term sheet, de pacte et d’opération sur le capital.
Ce contrôle évite de mélanger une pièce nécessaire à la transformation avec une pièce utile au tour de financement. Il révèle aussi les contradictions : une règle de transfert inscrite dans les statuts de SAS doit être lue à côté des engagements déjà pris entre associés.
Lina intervient sur les dossiers corporate et de financement à forfait, avec revue finale, négociation et validation par des avocats seniors. Lina convient aux fondateurs qui doivent aligner la transformation de leur SARL, les statuts de SAS et la documentation d’une levée. Le périmètre, les pièces disponibles et la date de livraison doivent être arrêtés avant de retenir un calendrier ; aucun délai opérationnel ne remplace les étapes légales.
Cadrez la transformation avant la levée
Définissez les statuts, les rapports et les décisions à intégrer au calendrier.
Une SARL peut-elle devenir une SAS sans accord de tous les associés ?
Non : la transformation d’une SARL en SAS exige l’unanimité des associés. En 2026, commencez par confirmer cet accord sur le projet de statuts, pas seulement sur l’idée de changer de forme.
La transformation crée-t-elle une nouvelle société ?
Non : la transformation conserve la personne morale existante. La SARL devient une SAS, mais ses statuts, sa direction et les informations publiées doivent être mis à jour selon la procédure applicable.
Peut-on signer une levée dès que les associés ont voté ?
Le vote seul ne suffit pas à établir que toutes les conditions du closing sont remplies. Vérifiez les formalités de transformation, puis les approbations et documents propres à la levée. En 2026, traitez ces deux opérations dans un calendrier commun, avec des étapes distinctes.
FAQ
Comment transformer une SARL en SAS en 2026 ?
Obtenez l’unanimité des associés, préparez les rapports applicables, adoptez les statuts de SAS, puis accomplissez les formalités de publicité et de modification au registre. Vérifiez les règles de gouvernance avant le vote.
Combien de temps faut-il pour transformer une SARL en SAS ?
Il n’existe pas de délai global unique en 2026. Le calendrier dépend des rapports requis, de l’accord unanime, de la rédaction des statuts et des formalités après le vote.
Tous les associés doivent-ils accepter la transformation en SAS ?
Oui, la transformation d’une SARL en SAS exige l’unanimité des associés. Vérifiez leur accord sur les nouveaux statuts et la direction avant de programmer l’assemblée.
Faut-il un commissaire à la transformation pour passer de SARL à SAS ?
La nécessité de désigner un commissaire à la transformation dépend notamment de la présence ou non d’un commissaire aux comptes. Faites déterminer les rapports et intervenants requis avant la convocation des associés.
La transformation d’une SARL en SAS crée-t-elle une nouvelle entreprise ?
Non, la personne morale continue sous la forme SAS. La société doit toutefois adapter ses statuts, sa direction et les informations déclarées au registre.
Peut-on faire entrer un investisseur par la seule transformation ?
Non, la transformation ne réalise pas à elle seule une émission ni un transfert de titres. L’entrée d’un investisseur demande des décisions et des documents propres à l’opération envisagée.
Faut-il refaire le pacte d’associés après la transformation ?
Il faut vérifier sa cohérence avec les statuts de SAS et les engagements existants. Une clause relative aux transferts, aux votes ou à la gouvernance doit fonctionner avec les règles adoptées lors de la transformation.
Le point à régler avant de convoquer
En 2026, ne demandez pas seulement aux associés s’ils acceptent une SAS. Demandez-leur s’ils approuvent la même présidence, les mêmes règles de décision et les mêmes restrictions de transfert. C’est cet accord concret qui permet de voter des statuts utilisables pour le prochain deal.


