
Le BSA-AIR (bon de souscription d'actions - accord d'investissement rapide) est le levier de financement d'amorçage le plus courant en France, mais sa fiscalité change de nature à chaque étape du processus, de l'attribution du bon jusqu'à la vente des actions.
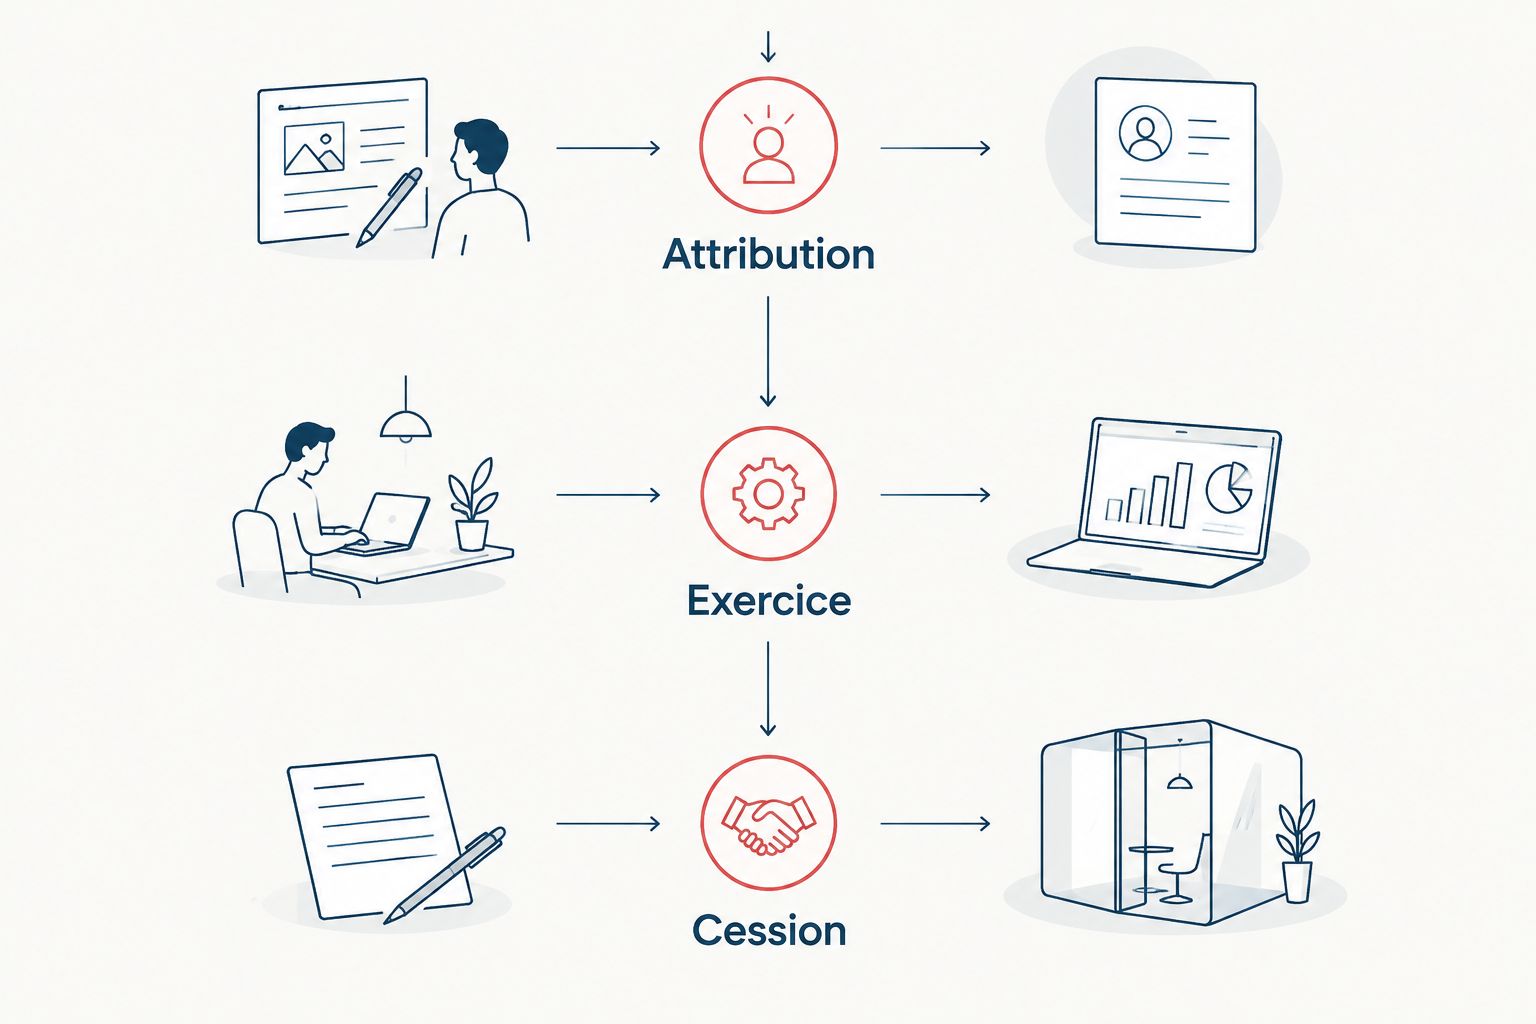
- La fiscalité du BSA-AIR se joue à trois moments : attribution du bon, exercice, cession des actions.
- En 2026, la plus-value de cession est taxée au prélèvement forfaitaire unique (PFU) de 30 %, soit 12,8 % + 17,2 %.
- Un BSA-AIR consenti sous sa valeur réelle à un dirigeant ou salarié risque une requalification en salaire, imposée jusqu'à 45 %.
- Le BSPCE reste plus favorable pour un salarié : 19 % après trois ans de présence, contre 30 % pour un BSA-AIR classique.
Pourquoi la fiscalité du BSA-AIR compte
Un BSA-AIR sert à convertir un investissement d'amorçage en actions lors d'un tour de table ultérieur. Le bon lui-même n'est pas un salaire, mais son traitement fiscal dépend entièrement du prix payé pour l'obtenir et de la qualité du bénéficiaire : investisseur tiers, cofondateur ou salarié.
Une startup qui distribue des BSA-AIR à ses cofondateurs ou premiers salariés sans documenter la valeur réelle des bons prend un risque de requalification que l'administration fiscale examine systématiquement lors d'un contrôle URSSAF ou d'une levée de fonds suivante. Un avocat pour un BSA-AIR valide le prix d'exercice avant la signature, pas après la souscription.
Le sujet devient critique dès qu'un dirigeant ou un salarié détient un BSA-AIR aux côtés d'un investisseur tiers : la fiscalité applicable n'est pas la même pour les deux, et un dossier mal documenté expose le mauvais profil à la mauvaise imposition.
Quand faut-il analyser la fiscalité du BSA-AIR ?
La fiscalité BSA-AIR se lit en trois temps distincts, chacun avec un fait générateur d'impôt différent en 2026.
| Moment | Événement déclencheur | Traitement fiscal en 2026 |
|---|---|---|
| Attribution du bon | Souscription du BSA-AIR par le bénéficiaire | Pas d'imposition si le prix payé reflète la valeur réelle du bon |
| Exercice du bon | Souscription des actions au prix fixé dans le bon | Pas de fait générateur d'impôt sur le revenu à ce stade |
| Cession des actions | Vente des actions issues de l'exercice | Plus-value taxée au PFU de 30 % (option barème progressif possible) |
Le calendrier fiscal du BSA-AIR suit ces trois temps, mais chaque étape a ses propres pièges : un prix mal fixé à l'attribution fausse toute la base taxable jusqu'à la cession finale.
Attribution du bon : pas d'imposition si le prix reflète la valeur réelle
L'attribution du BSA-AIR n'est pas imposée quand le bénéficiaire paie un prix correspondant à la valeur réelle du bon au moment de la souscription. Ce prix reste souvent symbolique pour un investisseur tiers qui apporte du cash lors du tour de table, mais devient sensible quand le bénéficiaire est un dirigeant ou un cofondateur qui ne débourse rien en contrepartie de son travail.
La société doit documenter cette valorisation avec une méthode reconnue pour se protéger en cas de contrôle. Sans cette trace datée, l'administration présume que l'écart entre le prix payé et la valeur réelle constitue un avantage en nature.
Exercice du bon : la souscription des actions n'est pas un fait générateur d'impôt
L'exercice du BSA-AIR déclenche la souscription des actions au prix fixé dans le bon, sans imposition immédiate du bénéficiaire en 2026. Le fait générateur de l'impôt se déplace à la cession future des actions, pas à cette étape intermédiaire.
Ce moment coïncide souvent avec la conversion du bon lors d'un tour de financement suivant, seed ou série A. La société doit alors notifier les investisseurs lorsque le BSA-AIR se convertit et mettre à jour le registre des titres dans le même mouvement, sous peine de désynchroniser la documentation juridique et la position fiscale du bénéficiaire.
Cession des actions : plus-value taxée au PFU de 30 %
La cession des actions issues d'un BSA-AIR déclenche une plus-value imposée au prélèvement forfaitaire unique de 30 % en 2026, soit 12,8 % au titre de l'impôt sur le revenu et 17,2 % de prélèvements sociaux. Le bénéficiaire peut opter pour le barème progressif de l'impôt sur le revenu si sa tranche marginale reste inférieure à 12,8 %, mais ce choix reste rare pour un dirigeant déjà imposé au taux marginal.
La base taxable se calcule sur la différence entre le prix de cession des actions et le prix d'exercice payé lors de la souscription, jamais sur la valeur du bon à l'origine.
Requalification en avantage salarial : jusqu'à 45 % d'impôt plus cotisations sociales
Un BSA-AIR consenti à un dirigeant ou salarié à un prix inférieur à sa valeur réelle expose le gain à une requalification en traitements et salaires, taxé au barème progressif jusqu'à 45 % en 2026 et soumis aux cotisations sociales salariales et patronales. Ce risque dépasse largement le coût du PFU à 30 % applicable au régime normal de plus-value.
L'administration fiscale et l'URSSAF examinent ce point en priorité lors d'un contrôle, en particulier quand le bénéficiaire est aussi dirigeant de la société émettrice. Documenter le prix d'exercice au moment de l'attribution reste la seule protection efficace.
Pourquoi la fiscalité du BSA-AIR varie
- Prix payé pour le bon par rapport à sa valeur réelle au moment de l'attribution
- Statut du bénéficiaire : investisseur tiers, cofondateur ou salarié
- Durée de détention des actions avant la cession
- Résidence fiscale du bénéficiaire au moment de la vente
- Existence d'une documentation de valorisation opposable à l'administration
- Comparaison avec le régime BSPCE : les BSPCE pour salariés de startups françaises offrent un taux de 19 % après trois ans de présence, contre 30 % pour un BSA-AIR classique
“Le risque fiscal d'un BSA-AIR ne vient pas de l'attribution du bon, il vient du prix auquel il est consenti.”
Un avocat Lina structure la fiscalité BSA-AIR dès la rédaction du bon, avant tout signe de conversion ou de sortie, pour éviter que le sujet ne remonte lors d'une due diligence.
Faites valider la fiscalité de votre BSA-AIR
Réponse d'un avocat sous 30 minutes, devis fixe sous une heure.
Questions connexes sur la fiscalité du BSA-AIR
Le BSA-AIR est-il imposé dès son attribution ?
Le BSA-AIR n'est pas imposé dès son attribution quand le bénéficiaire paie un prix correspondant à la valeur réelle du bon. L'imposition se déclenche plus tard, à la cession des actions issues de l'exercice, pas à la souscription du bon lui-même.
Quelle différence de fiscalité entre un BSA-AIR et un BSPCE ?
Le BSPCE offre un taux de 19 % sur la plus-value si le bénéficiaire est resté au moins trois ans dans l'entreprise, contre 30 % de PFU pour un BSA-AIR classique en 2026. Le BSA-AIR reste néanmoins ouvert à des bénéficiaires non salariés, ce que le BSPCE ne permet pas.
Le gain sur un BSA-AIR est-il soumis aux prélèvements sociaux ?
Le gain sur un BSA-AIR est soumis aux prélèvements sociaux de 17,2 % dans le cadre du PFU de 30 % appliqué à la plus-value de cession. En cas de requalification en salaire, ce sont les cotisations sociales salariales et patronales qui s'appliquent à la place, avec un coût généralement supérieur.
FAQ
Quand la fiscalité du BSA-AIR doit-elle être analysée ?
La fiscalité du BSA-AIR doit être analysée à trois moments : l'attribution du bon, son exercice et la cession des actions. Chaque étape a un traitement fiscal distinct en 2026, du prix payé pour le bon jusqu'au calcul de la plus-value finale.
Le BSA-AIR est-il un salaire ?
Le BSA-AIR n'est pas un salaire par défaut, mais il peut être requalifié en avantage salarial si le prix payé est inférieur à sa valeur réelle. Cette requalification expose le bénéficiaire à une imposition jusqu'à 45 % plus cotisations sociales.
Quel est le taux d'imposition sur la cession d'actions issues d'un BSA-AIR ?
La cession d'actions issues d'un BSA-AIR est taxée au PFU de 30 % en 2026, soit 12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux. Une option pour le barème progressif reste possible mais rarement avantageuse.
Le BSA-AIR est-il meilleur que le BSPCE pour un salarié ?
Le BSPCE est généralement plus favorable pour un salarié avec un taux de 19 % après trois ans de présence, contre 30 % pour un BSA-AIR. Le BSA-AIR reste utile pour les bénéficiaires non salariés que le BSPCE exclut.
Comment éviter la requalification fiscale d'un BSA-AIR ?
Éviter la requalification d'un BSA-AIR suppose de documenter le prix payé par rapport à la valeur réelle du bon au moment de l'attribution. Une méthode de valorisation reconnue et conservée dans le dossier protège la société en cas de contrôle.
Qui peut recevoir un BSA-AIR ?
Un BSA-AIR peut être attribué à un investisseur tiers, un cofondateur ou un salarié, contrairement au BSPCE réservé aux salariés et dirigeants sous conditions. Le traitement fiscal change selon la qualité du bénéficiaire.
Le prix d'exercice d'un BSA-AIR compte-t-il pour le calcul de l'impôt ?
Le prix d'exercice compte directement dans le calcul de la plus-value imposable : elle correspond à la différence entre le prix de cession des actions et ce prix d'exercice. Un prix d'exercice mal fixé fausse toute la base taxable en 2026.
Un dernier point
Le point le plus souvent raté n'est pas le calcul du PFU à 30 %, c'est la trace écrite de la valorisation du bon au moment de l'attribution. Sans cette documentation datée, l'administration reconstitue elle-même la valeur du BSA-AIR lors d'un contrôle, et le bénéfice du doute ne va jamais au bénéficiaire du bon. Lina traite ce point à la rédaction du bon, pas après la levée de fonds suivante.


