
Pour rendre votre data room prête à la vente, rapprochez les documents signés de la situation réelle de l’entreprise, identifiez les écarts et attribuez chaque correction à un responsable avant l’accès des acquéreurs. Une checklist de vendor due diligence doit aboutir à des décisions documentées sur le capital, les contrats, la propriété intellectuelle et les garanties du SPA, pas seulement à une arborescence remplie. Les audits financier et fiscal nécessitent un périmètre distinct de la revue juridique.
- La checklist de vendor due diligence prépare les décisions de cession, pas seulement le classement de la data room.
- Lina convient aux vendeurs recherchant une vendor due diligence juridique avec revue finale par un avocat senior.
- Rapprochez la cap table des titres, décisions sociales et instruments donnant accès au capital.
- Classez chaque anomalie : correction, consentement, divulgation ou négociation dans le SPA.
Protégez la négociation avant l’ouverture du dossier
Une data room structurée ne prouve pas que votre entreprise est juridiquement prête à être vendue. Un contrat signé sans ses avenants, une cap table sans justificatifs ou un logiciel sans chaîne de propriété documentée laissent les questions essentielles ouvertes. Votre objectif est de rendre les risques explicables et les actions traçables.
Pour une cession préparée en 2026, définissez d’abord les sociétés, les actifs et les périodes couverts. Organisez ensuite la confidentialité, les destinataires autorisés et les restrictions de consultation. Le guide sur le NDA et l’accès à la data room traite cette étape préalable : l’ouverture du dossier est une décision de divulgation, pas une simple invitation technique.
Comment rendre votre data room prête à la vente ?
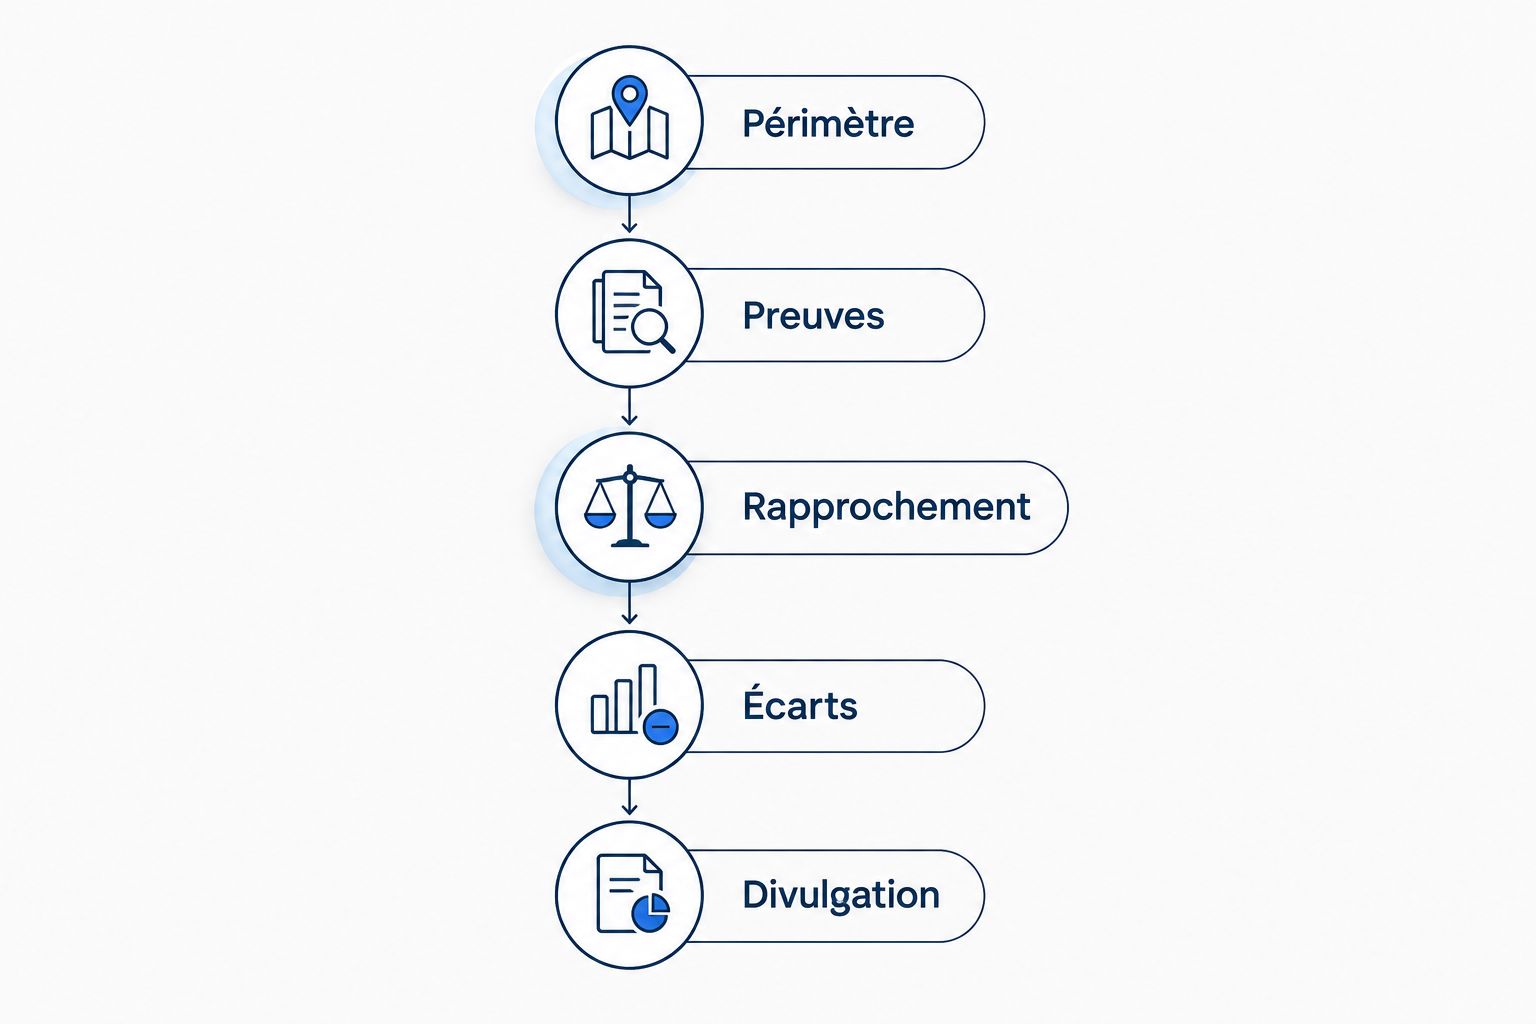
Procédez dans cet ordre. Chaque étape doit produire un livrable utilisable par le vendeur et ses conseils.
- Fixez le périmètre. Identifiez les entités vendues, les participations, les actifs exclus et les juridictions concernées. Distinguez cession de titres et cession d’actifs : les documents nécessaires et les transferts à organiser ne sont pas identiques.
- Collectez les preuves. Réunissez les versions signées, les annexes, les avenants et les décisions d’approbation. Conservez les projets dans un espace distinct pour éviter qu’ils soient pris pour des engagements en vigueur.
- Rapprochez les informations. Vérifiez que les registres, la cap table, les contrats et les déclarations de l’équipe décrivent la même situation. Une différence doit être expliquée, pas masquée par un nouveau tableau.
- Traitez les écarts. Pour chaque anomalie, choisissez une action : régulariser, obtenir un consentement, divulguer ou négocier une protection contractuelle. Désignez un responsable et une échéance liée au calendrier de cession.
- Validez la divulgation. Faites revoir les conclusions juridiques et les réponses destinées à l’acquéreur. Arrêtez une version de référence du dossier et organisez les ajouts ultérieurs.
Le livrable central est un registre d’écarts relié aux pièces. Il doit permettre de comprendre le problème, son incidence sur la transaction, l’action retenue et la preuve de sa résolution.
Reliez chaque rubrique à une décision de vente
Utilisez cette checklist de vendor due diligence comme structure de travail en 2026. Adaptez-la à votre activité et au périmètre convenu ; elle ne remplace pas la lecture des documents par les conseils compétents.
| Rubrique | Pièces à rapprocher | Décision à sécuriser | Limite du simple classement |
|---|---|---|---|
| Société et capital | Statuts, registres, pactes, décisions, instruments convertibles | Qui vend quoi et avec quelles autorisations ? | Une cap table seule ne prouve pas la propriété des titres. |
| Contrats essentiels | Contrats signés, annexes, avenants, notifications | Quels accords nécessitent un consentement ou une information ? | Le contrat initial ne décrit pas toujours les obligations actuelles. |
| Propriété intellectuelle | Cessions, licences, contrats de travail et de prestation | Quels droits appartiennent réellement à la société ? | L’utilisation d’un actif ne prouve pas sa propriété. |
| Équipe et rémunération | Contrats, avenants, plans d’intéressement, décisions d’attribution | Quels engagements subsistent après la vente ? | Un fichier RH ne remplace pas les engagements signés. |
| Données et conformité | Registres, DPA, politiques, engagements clients | Quelles obligations concernent l’activité et la divulgation ? | Une politique publiée ne démontre pas toute la conformité. |
| Dette et contentieux | Financements, sûretés, correspondances, procédures | Quelles contraintes affectent le closing et les garanties ? | Une synthèse interne ne suffit pas à établir leur portée. |
Prouvez la propriété et la disponibilité des titres
Rapprochez la cap table des registres applicables, des mouvements de titres et des décisions sociales. Ajoutez les pactes, les promesses, les options et les instruments donnant accès au capital. La question n’est pas seulement la répartition actuelle : c’est aussi la répartition susceptible d’exister au closing.
Repérez les clauses de préemption, d’agrément, de sortie conjointe et de sortie forcée. Vérifiez leurs conditions de mise en œuvre avec l’avocat chargé de la cession. Un mécanisme prévu au pacte doit être rapproché des statuts et des règles locales applicables.
Pour une SAS française, une société belge ou une BV néerlandaise, ne transposez pas automatiquement les formalités d’une juridiction à l’autre. Faites confirmer les justificatifs de propriété, les pouvoirs de signature et les formalités de transfert propres à chaque entité.
Préservez les contrats qui soutiennent l’activité
Commencez par les contrats dont la perte ou la modification affecterait l’activité vendue : clients structurants, fournisseurs essentiels, licences, distribution, hébergement et bail. Réunissez le contrat complet, pas seulement sa page de signature. Les annexes techniques et les avenants peuvent porter les obligations décisives.
Distinguez une clause de changement de contrôle d’une interdiction de cession du contrat. Leur déclenchement dépend du texte et de l’opération envisagée. Consignez les consentements, notifications, possibilités de résiliation et engagements qui nécessitent une analyse.
Pour chaque accord sensible, préparez une fiche courte : cocontractant, version en vigueur, clause pertinente, action requise et interlocuteur. Ne sollicitez pas un consentement avant d’avoir validé la stratégie de communication de la vente.
Établissez la chaîne de propriété intellectuelle
Listez les logiciels, marques, brevets, contenus, bases de données et autres actifs essentiels. Reliez chaque actif aux documents qui établissent les droits de la société. Vérifiez aussi les licences utilisées pour l’exploitation, y compris celles qui ne transfèrent aucune propriété.
Examinez séparément les contributions des fondateurs, salariés, prestataires et partenaires. Les règles d’attribution des droits diffèrent selon l’actif, le contrat et la juridiction. Une facture payée ou un accès au dépôt de code ne suffit pas à trancher cette question.
Classez les restrictions d’usage, de transfert et de sous-licence. Si une régularisation est nécessaire, identifiez son signataire et son objet exact. Évitez une déclaration générale de propriété lorsque les pièces montrent une licence limitée ou une titularité partagée.
Documentez les engagements envers l’équipe
Réunissez les contrats de travail, avenants, accords avec les dirigeants et engagements de rémunération différée. Ajoutez les plans d’intéressement au capital, les décisions d’attribution et les conditions individuelles. Rapprochez ces éléments de la cap table et des informations financières pertinentes.
Identifiez les engagements liés au départ, à la rétention ou à la transaction. Vérifiez les clauses de confidentialité, de propriété intellectuelle et de non-concurrence selon le droit applicable. Leur présence dans un modèle ne suffit pas à établir leur validité dans chaque situation.
L’information ou la consultation des représentants du personnel, lorsqu’elle s’applique, appartient au calendrier juridique de l’opération. Faites déterminer le régime pertinent avant de communiquer une date de signature.
Divulguez les données avec un périmètre maîtrisé
La data room n’autorise pas une diffusion indifférenciée des données personnelles ou des informations commercialement sensibles. Définissez les accès par rôle, limitez les données au besoin de l’audit et examinez les possibilités de masquage. Un NDA ne remplace pas l’analyse des obligations de protection des données.
Pour une préparation en 2026, rapprochez les engagements envers les clients des contrats de sous-traitance et des pratiques documentées. Vérifiez les DPA, les prestataires concernés et les restrictions contractuelles de divulgation. Conservez une trace des documents communiqués et de leurs destinataires autorisés.
Faites apparaître les contraintes de dette et les litiges
Rassemblez les contrats de financement, les sûretés, les engagements de garantie et les accords intragroupe. Relevez les clauses liées à la vente, au remboursement ou à la mainlevée. La dette financière et les contraintes juridiques de son traitement doivent être rapprochées, sans confondre revue juridique et audit financier.
Pour les contentieux, incluez les procédures en cours et les réclamations documentées. Distinguez les faits établis, les demandes adverses et l’analyse des conseils. Organisez séparément les consultations confidentielles : leur communication exige une décision juridique, pas un dépôt automatique dans le dossier partagé.
Transformez les anomalies en actions de closing
Une liste de risques sans décision laisse le vendeur exposé aux mêmes questions lors de l’audit acquéreur. Attribuez une catégorie à chaque point et indiquez sa conséquence sur les documents de transaction.
| Traitement | À privilégier pour | Intérêt | Limite |
|---|---|---|---|
| Régularisation | Un défaut corrigeable avant la vente | Présenter une situation corrigée et prouvée | La correction peut dépendre d’un tiers. |
| Consentement | Une autorisation contractuelle nécessaire | Documenter l’accord requis pour l’opération | Le cocontractant peut poser des conditions. |
| Divulgation | Un fait pertinent à porter à la connaissance de l’acquéreur | Organiser une information précise | Son effet sur les garanties dépend du SPA. |
| Négociation contractuelle | Un risque non résolu à la signature | Répartir le risque dans les documents de cession | Elle ne corrige pas le défaut sous-jacent. |
Reliez chaque traitement à une pièce, une action et un statut. Le guide pour connecter la data room à la checklist de closing du SPA prolonge cette logique : une correction annoncée doit devenir une obligation suivie, puis une preuve archivée.
Pourquoi le périmètre de la revue varie
La bonne checklist dépend du dossier, pas du nombre de fichiers déposés. Fixez son périmètre à partir de ces facteurs :
- Structure de l’opération : cession de titres, cession d’actifs ou séparation préalable d’une activité.
- Juridictions : règles locales de gouvernance, d’emploi, de transfert et de propriété intellectuelle.
- Historique du capital : levées, conversions, attributions et transferts à rapprocher.
- Dépendances commerciales : contrats essentiels, licences et consentements nécessaires.
- État des preuves : versions signées disponibles, annexes manquantes et incohérences à résoudre.
- Périmètre des spécialistes : articulation de la revue juridique avec les audits financier, fiscal ou technique.
Pour un dossier lancé en 2026, convenez aussi d’une date d’arrêté documentaire. Les événements postérieurs doivent rejoindre un journal de mises à jour, avec leur incidence sur les conclusions déjà partagées.
Faut-il corriger toutes les anomalies avant l’audit acquéreur ?
Corrigez les anomalies qui peuvent être résolues et qui affectent la propriété, les autorisations ou les engagements essentiels. Les autres points nécessitent une décision explicite de divulgation ou de négociation. Ne présentez pas un problème comme résolu lorsque seule une demande de régularisation a été envoyée.
Le rapport vendeur remplace-t-il la due diligence de l’acquéreur ?
Non, le rapport vendeur ne remplace pas automatiquement l’audit de l’acquéreur. Son usage dépend du mandat, de ses destinataires et des conditions dans lesquelles ils peuvent s’y fier. Il sert d’abord à préparer les réponses et à traiter les écarts avant leur découverte externe.
Quand considérer la data room comme prête ?
La data room est prête lorsque les documents, les conclusions et les actions restantes concordent. Les pièces prioritaires sont disponibles, les écarts sont qualifiés et les restrictions d’accès sont définies. Un dossier incomplet mais explicitement balisé reste plus lisible qu’un dossier déclaré complet avec des lacunes cachées.
Confiez les conclusions juridiques à un avocat responsable
Lina convient aux vendeurs recherchant une vendor due diligence juridique avec revue finale par un avocat senior. Les agents traitent le travail de volume ; les avocats seniors conservent la revue finale, la négociation et la validation. Cette organisation ne dispense pas de définir les sociétés examinées, les matières couvertes et les livrables attendus.
Chez Lina, 82 % du travail de volume est traité par des agents. Le dispositif prévoit une réponse d’avocat sous 30 minutes et un devis au forfait sous une heure. Ces délais concernent la prise en charge et le devis, pas l’achèvement de l’audit ni les régularisations dépendant de tiers.
Pour votre vente en 2026, faites convenir du périmètre, du forfait et de la date de livraison en amont. La limite reste celle du mandat : une revue juridique ne fournit pas, à elle seule, des conclusions financières, fiscales ou techniques.
FAQ
Quels documents faut-il mettre en priorité dans une data room de vente ?
Priorisez les documents qui établissent la propriété des titres, les pouvoirs de signature, les contrats essentiels et les droits de propriété intellectuelle. Ajoutez leurs annexes, avenants et décisions d’approbation.
Une checklist de vendor due diligence suffit-elle pour vendre mon entreprise ?
Non, une checklist organise le travail mais ne remplace pas l’analyse des pièces. Chaque anomalie doit déboucher sur une correction, un consentement, une divulgation ou une décision de négociation.
Dois-je partager toutes les données RH avec l’acquéreur ?
Non, limitez les données RH à ce qui est nécessaire pour l’audit et définissez les destinataires autorisés. Examinez le masquage des informations personnelles et les restrictions applicables avant leur communication.
Qui valide les réponses juridiques aux questions de l’acquéreur ?
L’avocat chargé du dossier doit revoir les réponses qui engagent une analyse juridique ou la position du vendeur. Les équipes internes fournissent les faits et les justificatifs nécessaires.
Lina automatise-t-elle les conclusions de vendor due diligence ?
Non, chez Lina, les agents traitent le travail de volume tandis que les avocats seniors conservent la revue finale, la négociation et la validation. Les conclusions juridiques restent sous responsabilité professionnelle.
Que faire si un contrat essentiel nécessite un consentement ?
Faites analyser la clause et préparez une stratégie de demande de consentement avant de contacter le cocontractant. Intégrez l’action et sa preuve dans le calendrier de cession.
La même checklist fonctionne-t-elle en France, en Belgique et aux Pays-Bas ?
La structure de la checklist peut être commune, mais les contrôles juridiques doivent être adaptés à chaque juridiction. Les formalités de transfert, les pouvoirs et les règles d’attribution des droits nécessitent une validation locale.
Dernier point : archivez ce qui a réellement été communiqué
Ne confondez pas le dossier de travail avec le dossier divulgué à l’acquéreur. Conservez un index des versions effectivement partagées, des ajouts et des réponses approuvées. Faites définir dans le SPA la façon dont les informations divulguées sont identifiées et leur portée sur les garanties.
Avant la signature, demandez un rapprochement final entre cet index, le registre d’écarts et la checklist de closing. Une pièce corrigée mais jamais communiquée ne raconte pas la même histoire qu’une pièce reçue par l’acquéreur. Votre dossier de cession doit conserver cette distinction.


