
Oui, vous pouvez renégocier un term sheet signé en 2026 si l’investisseur et la société acceptent de modifier les termes concernés. La signature ne rend pas automatiquement toutes les stipulations définitives, mais elle ne vous autorise pas non plus à ignorer les engagements que le document rend contraignants. Avant de rouvrir la valorisation, la gouvernance ou le calendrier, vérifiez le texte signé, la loi applicable et les clauses qui continuent de produire effet pendant la négociation.
- Renégocier un term sheet signé reste possible en 2026 si les parties s’accordent sur les modifications.
- Vérifiez séparément les conditions économiques, les clauses contraignantes et le calendrier de closing.
- Lina convient aux fondateurs européens qui doivent modifier leurs termes de levée sans perdre la maîtrise du closing.
- Consignez chaque changement accepté dans un écrit commun avant de modifier la documentation définitive.
Peut-on renégocier un term sheet signé en 2026 ?
Oui, par accord entre les parties ; non, par simple décision unilatérale. Un term sheet signé fixe une base de négociation. Sa portée dépend toutefois de sa rédaction : certaines stipulations décrivent l’opération envisagée, tandis que d’autres peuvent créer des obligations avant même la signature des documents définitifs. La première décision consiste donc à identifier ce que vous souhaitez changer et ce que vous avez déjà promis de respecter.
| Décision après la signature | Adaptée si… | Atout | Limite |
|---|---|---|---|
| Conserver les termes signés | Le point contesté a peu d’effet sur l’économie ou le contrôle de l’opération | Préserve la base de rédaction et le calendrier | L’écart restera dans les documents définitifs s’il n’est pas traité |
| Proposer un avenant ciblé | Un fait nouveau ou une incohérence précise justifie la modification | Circonscrit la discussion aux clauses concernées | Exige un nouvel accord explicite |
| Rouvrir plusieurs termes ensemble | Valorisation, dilution et gouvernance sont liés | Permet de rétablir un équilibre d’ensemble | Élargit la négociation et ses dépendances |
| Suspendre la rédaction définitive | Les parties ne s’accordent plus sur un point essentiel | Évite de transformer un désaccord en versions successives de documents | Repousse le closing tant que le point reste ouvert |
Ce tableau décrit des choix de négociation, pas la force obligatoire de votre document. Pour cette dernière, lisez les clauses de caractère contraignant, de confidentialité, d’exclusivité, de frais, de durée et de loi applicable telles qu’elles figurent dans le texte signé. Ne présumez pas qu’une clause est valable, inapplicable ou expirée à partir de son seul intitulé.
Pourquoi cette décision compte
Un désaccord sur le term sheet ne disparaît pas lorsque la rédaction du pacte d’actionnaires commence. Il réapparaît dans le cap table, les droits de vote, la préférence de liquidation ou les conditions de closing. Si vous êtes encore en phase de discussion avec l’investisseur, les points de négociation d’un term sheet permettent de distinguer les concessions isolées des termes qui structurent toute la levée.
En 2026, la question utile n’est pas de savoir si une signature interdit toute discussion. Elle est de déterminer quel changement vous demandez, pourquoi et dans quel document les parties vont l’acter. Une modification orale suivie de projets contradictoires laisse précisément ce point sans réponse.
Vérifiez ce qui a été signé avant de rouvrir les termes
Relisez le term sheet comme une liste de décisions à prendre, et non comme un simple résumé commercial. L’objectif est de séparer la proposition de financement, les obligations déjà formulées et les étapes encore nécessaires au closing.
- Relire le texte. Repérez les stipulations présentées comme contraignantes, les conditions de réalisation, la durée du document et la loi applicable. Vérifiez aussi qui a signé et au nom de quelle entité.
- Qualifier l’écart. Nommez la clause à modifier et son effet concret : dilution des fondateurs, droits de contrôle de l’investisseur, produit de sortie ou date de réalisation. Écartez les demandes qui ne changent aucun de ces résultats.
- Documenter l’accord. Présentez une rédaction de remplacement ou un avenant clair. Identifiez les clauses inchangées et faites confirmer la nouvelle position par les parties concernées.
- Recaler le closing. Répercutez l’accord dans le pacte d’actionnaires, les décisions sociales et les autres documents de levée concernés. Vérifiez que leurs versions racontent la même opération.
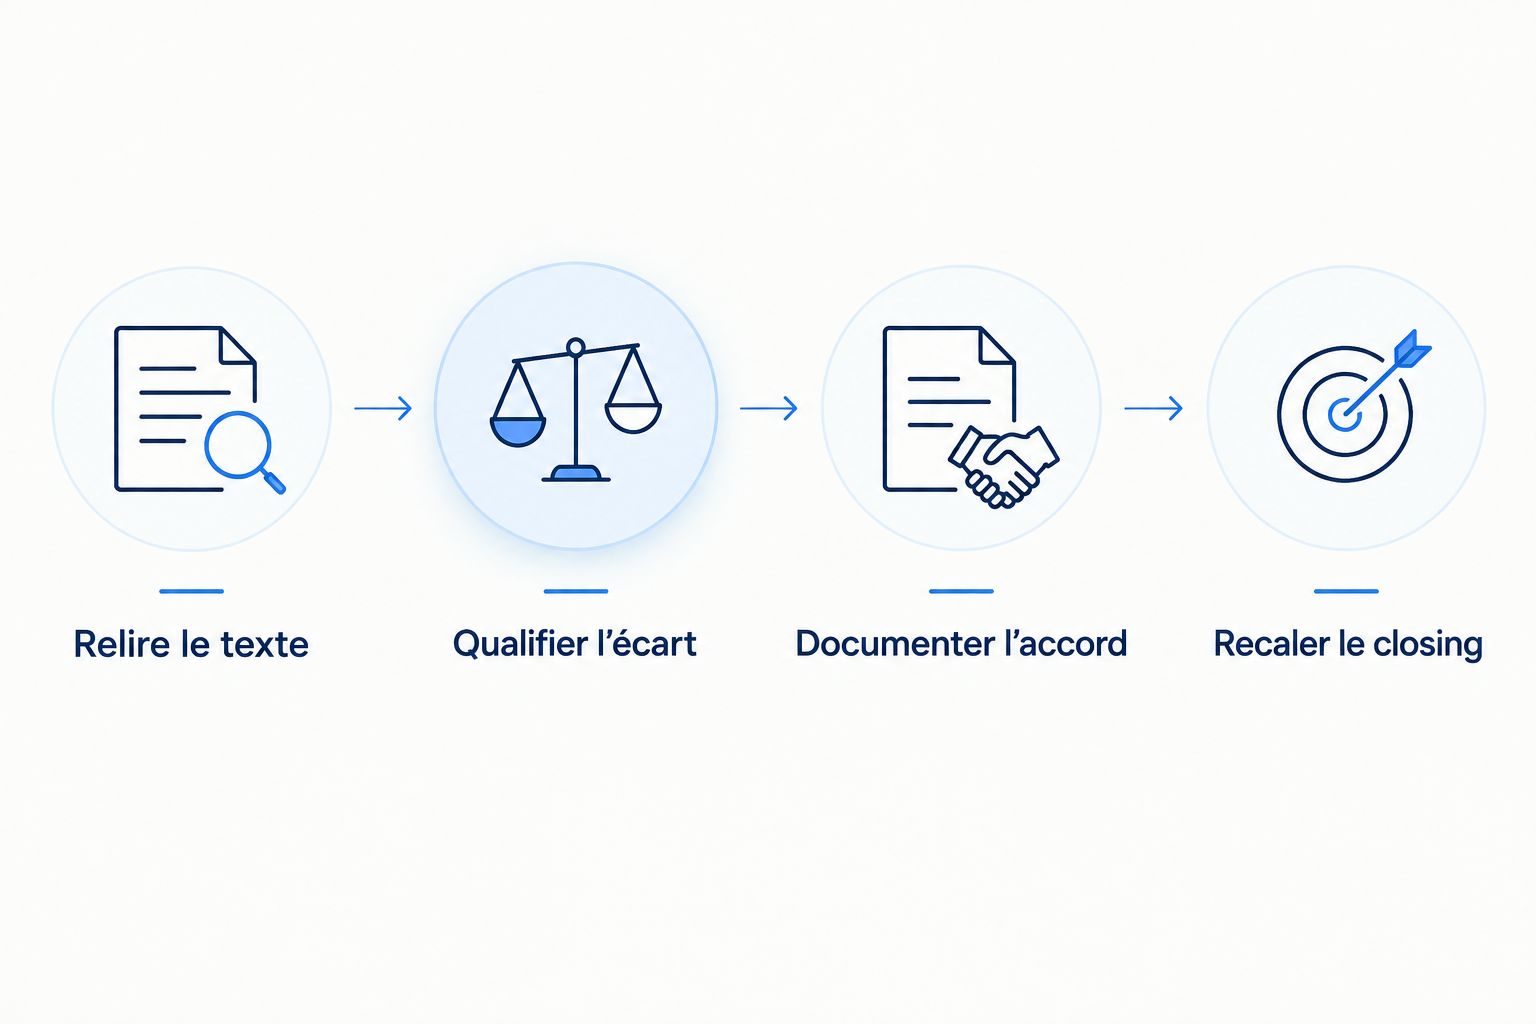
Cette séquence évite de confondre trois questions : avez-vous le droit de demander un changement, l’autre partie l’accepte-t-elle et la documentation traduit-elle cet accord ? Une réponse positive à la première ne règle pas les deux autres. En 2026 comme pour toute levée, gardez une version identifiée du texte signé et une trace distincte des modifications ensuite acceptées.
Choisissez le bon niveau de renégociation
Modifier une clause précise convient lorsqu’un terme peut être isolé. Une condition de due diligence mal formulée, par exemple, appelle une proposition de texte qui décrit les documents attendus et la décision qu’ils doivent éclairer. L’avantage est de préserver les autres points d’accord ; la limite est qu’une clause apparemment isolée peut déplacer le risque vers un autre document.
Rouvrir l’équilibre économique devient nécessaire si votre demande touche simultanément la valorisation, la dilution ou les droits attachés aux titres. Ne négociez pas chaque ligne indépendamment. Montrez comment la nouvelle rédaction affecte le cap table et les droits de chaque partie, puis demandez un accord sur l’ensemble concerné.
Revoir la gouvernance exige de regarder au-delà d’un siège ou d’un droit de veto pris seul. Examinez les décisions réservées, les obligations d’information et les règles de transfert prévues pour la suite. L’atout d’une discussion groupée est la cohérence du futur pacte ; son coût est une négociation plus large.
Mettre le closing en pause est le choix adapté lorsque les parties n’ont plus d’accord sur un terme déterminant. Continuer à faire circuler des projets ne crée pas cet accord. Indiquez le point bloquant, la décision attendue et les documents dont la finalisation dépend de cette décision.
Aucune de ces options n’efface à elle seule une obligation déjà stipulée. Si le term sheet prévoit une exclusivité ou une confidentialité contraignante, faites examiner sa portée avant de changer d’investisseur, de partager des informations ou d’annoncer la fin des discussions.
Expliquez le changement sans fragiliser la levée
Une demande de renégociation doit permettre à l’investisseur de répondre à une proposition, pas de deviner votre nouvelle position. Préparez une note courte avec le terme signé, le problème constaté, le texte proposé et l’effet attendu sur l’opération. Séparez les faits nouveaux des préférences qui existaient déjà lors de la signature.
Si une vérification dans la data room révèle une question sur la propriété intellectuelle, le cap table ou un contrat important, rattachez votre proposition à la pièce concernée et à la condition de closing en jeu. Si le désaccord porte plutôt sur le contrôle après la levée, montrez la disposition du futur pacte qui doit changer. Dans les deux cas, la formulation précise facilite une réponse précise.
Évitez les formulations qui rouvrent tout le term sheet alors que seule une clause pose problème. À l’inverse, ne qualifiez pas de détail rédactionnel un changement qui modifie la valorisation, la préférence de liquidation ou les droits de gouvernance. Le bon périmètre est celui des termes réellement interdépendants.
Pour une levée entre la France et la Belgique, faites également identifier l’entité qui émet les titres et les documents sociaux à adopter. Le term sheet donne la direction de l’opération ; les actes définitifs et les formalités doivent correspondre à la structure effectivement retenue. Une rédaction acceptable en négociation ne dispense pas de vérifier sa mise en œuvre dans la juridiction concernée.
Faites correspondre l’avenant et les documents de closing
Un accord sur le principe ne suffit pas si le term sheet amendé, le pacte et le cap table utilisent des hypothèses différentes. Avant circulation pour signature, contrôlez les définitions, les droits attachés aux titres, les conditions préalables et la liste des décisions à approuver. Le responsable de chaque document doit travailler sur la même version des termes.
| Document | Vérification après renégociation | Risque si elle manque |
|---|---|---|
| Term sheet ou avenant | Le changement et les termes maintenus sont identifiables | Les parties divergent sur la base convenue |
| Cap table | La structure du tour correspond aux termes acceptés | La dilution présentée ne correspond pas à la documentation |
| Pacte d’actionnaires | Gouvernance, transferts et droits économiques concordent | Une clause réintroduit un terme abandonné |
| Documents de closing | Conditions et approbations correspondent à l’opération retenue | Une signature intervient alors qu’une décision reste ouverte |
Cette vérification est particulièrement importante quand les discussions avancent sur plusieurs documents en parallèle. Elle donne aussi à chaque partie un moyen simple de confirmer ce qui change et ce qui ne change pas. En 2026, travaillez à partir d’un jeu de documents daté et identifié plutôt que d’une succession de commentaires sans décision finale.
Pourquoi la possibilité de renégocier varie
- La rédaction du term sheet. Le document peut distinguer les termes indicatifs des clauses expressément contraignantes. Lisez cette distinction, pas seulement le titre du document.
- La clause à modifier. Un ajustement de calendrier ne produit pas le même effet qu’un changement de valorisation, de préférence de liquidation ou de contrôle.
- Les engagements encore actifs. Confidentialité, exclusivité, frais et durée demandent une lecture propre lorsqu’ils figurent dans le texte signé.
- L’avancement de la documentation. Plus le pacte, le cap table et les décisions sociales reprennent déjà le terme discuté, plus les modifications doivent être coordonnées.
- La structure de l’opération. L’entité émettrice, les parties signataires et la loi applicable déterminent quels actes doivent refléter le nouvel accord.
- La cause du changement. Un constat de due diligence se documente autrement qu’une nouvelle préférence de négociation ; dans les deux cas, formulez la demande et son effet.
Ces facteurs n’établissent pas une règle universelle selon laquelle tout term sheet serait contraignant ou, au contraire, sans effet. Ils indiquent ce qu’un conseil doit vérifier sur votre version signée avant de recommander une rédaction ou une action pendant les discussions.
Quel accompagnement demander à ce stade ?
Lina est adaptée aux fondateurs européens qui doivent rouvrir un term sheet signé tout en protégeant les termes et le calendrier de closing. Le travail utile commence par l’examen du texte signé, puis porte sur la proposition d’amendement et sa répercussion dans la documentation de levée. Lina associe des agents chargés du travail de volume à des avocats seniors responsables de la revue finale, de la négociation et de la validation.
Définissez le périmètre avant de demander une intervention : clauses contestées, juridictions, état du cap table, documents déjà échangés et date de décision attendue. Lina annonce une réponse d’avocat sous 30 minutes, un devis forfaitaire sous une heure et une livraison généralement autour de 36 heures ; la date de livraison d’un dossier dépend du périmètre convenu et des pièces disponibles. Ces délais ne remplacent ni l’accord de l’investisseur ni les approbations nécessaires au closing.
Faites examiner les termes signés
Présentez le term sheet, les points contestés et les documents déjà en circulation.
Peut-on changer la valorisation après la signature ?
Oui, si les parties acceptent une nouvelle valorisation. Vérifiez aussitôt son effet sur le cap table et sur les autres droits économiques du tour ; une modification isolée dans le term sheet ne suffit pas si les actes définitifs restent fondés sur l’ancien accord.
L’investisseur peut-il refuser de rouvrir les termes ?
Oui, l’investisseur peut refuser la modification proposée. Votre possibilité de demander un changement ne vaut pas acceptation, et les engagements contraignants éventuellement signés doivent être examinés séparément avant toute décision sur la suite.
Faut-il signer un nouveau term sheet ?
Pas nécessairement : un avenant clair peut consigner les changements acceptés. Choisissez une rédaction qui identifie les clauses modifiées, les termes conservés et les parties qui donnent leur accord ; si les changements sont étendus, une version consolidée peut rendre la base de rédaction plus lisible.
FAQ
Peut-on renégocier un term sheet signé en 2026 ?
Oui, les parties peuvent accepter de modifier un term sheet signé en 2026. Vérifiez d’abord les clauses contraignantes et consignez les changements avant de mettre à jour les documents définitifs.
Un term sheet signé oblige-t-il à conclure la levée ?
La signature seule ne permet pas de répondre pour tous les term sheets. La portée de chaque engagement dépend du texte signé, de la loi applicable et des conditions prévues pour l’opération.
Peut-on changer la valorisation après avoir signé un term sheet ?
Oui, si la société et l’investisseur s’accordent sur le changement. Mettez alors en cohérence le cap table, les droits économiques et les documents de closing.
Une clause d’exclusivité continue-t-elle de s’appliquer pendant la renégociation ?
Examinez sa rédaction et sa durée dans le term sheet signé avant d’agir. La renégociation d’un autre terme ne met pas automatiquement fin à une exclusivité contraignante.
Un accord par courriel suffit-il pour modifier un term sheet ?
Ne présumez pas qu’un échange informel règle la modification. Vérifiez les exigences du texte signé et faites confirmer sans ambiguïté les termes acceptés par les parties concernées.
Quand faut-il arrêter la rédaction du pacte d’actionnaires ?
Arrêtez les clauses qui dépendent d’un désaccord encore ouvert sur les termes de la levée. Vous éviterez de faire circuler un pacte qui présente comme acquis un point non accepté.
Qui doit vérifier un term sheet renégocié entre la France et la Belgique ?
Faites vérifier le texte par un avocat compétent pour la structure et les juridictions concernées. Le contrôle doit couvrir les engagements signés, les documents sociaux et la cohérence du closing.
Un dernier point avant de signer
La meilleure renégociation ne se mesure pas au nombre de clauses rouvertes. Elle se voit dans un jeu de documents où le term sheet amendé, le cap table et le pacte décrivent la même levée. Avant le closing de 2026, demandez une dernière lecture croisée de ces pièces : c’est là qu’un accord de principe devient une opération documentée.


