
Choix par défaut : Lina pour préparer la due diligence et les documents de levée. Choisissez un avocat en droit immobilier si votre activité implique des actes réglementés, et un avocat en données personnelles si les traitements constituent le principal risque du dossier. Ce guide vous aide à choisir un avocat pour startup proptech avant votre levée de fonds en 2026.
- Lina convient aux fondateurs qui cherchent un avocat pour startup proptech afin de préparer leur due diligence et leur levée.
- Le conseil principal doit relier cap table, propriété intellectuelle, contrats clients et calendrier de closing.
- Un spécialiste immobilier intervient selon les actes réellement accomplis, pas simplement parce que le produit concerne des immeubles.
- Exigez une liste de corrections priorisées, un périmètre écrit et un avocat senior responsable de la validation finale.
Protégez les conditions de votre levée
Une proptech doit expliquer ce que la société possède, ce qu’elle vend et les obligations qu’elle assume. Les investisseurs examinent ces éléments dans les documents, pas seulement dans votre présentation commerciale. Un contrat client qui contredit le modèle présenté appelle une clarification avant la négociation.
Lina propose du travail juridique corporate, de financement et de contrats commerciaux au forfait, avec revue, négociation et validation finale par des avocats seniors. Pour votre levée en 2026, demandez un périmètre qui couvre les corrections avant diligence, puis les documents nécessaires à l’investissement. Ne confondez pas un dossier bien classé avec un dossier juridiquement prêt.
Votre objectif : transformer chaque anomalie en décision, en responsable et en document à produire. Une pièce manquante doit déboucher sur une action concrète, pas rester une ligne dans un rapport.
Choisissez selon les risques à traiter
Le meilleur avocat pour startup proptech est celui dont la mission correspond à votre activité réelle et au stade de financement. Évaluez les propositions sur ces critères avant de comparer les modes d’intervention :
- Pilotage de la levée : liaison entre term sheet, audit, pacte d’associés, décisions sociales et closing.
- Lecture du modèle : distinction entre logiciel, marketplace, intermédiation et exploitation immobilière.
- Traçabilité du capital : cohérence entre cap table, titres émis, instruments convertibles et engagements d’equity.
- Droits et contrats : vérification des droits sur le logiciel, des licences et des engagements clients importants.
- Responsabilité du conseil : avocat identifié, validation finale et organisation des négociations.
- Périmètre exploitable : livrables, exclusions, dépendances et date de remise convenus avant le lancement.
Demandez un exemple de structure de livrable, sans informations confidentielles : tableau des risques, liste des corrections et checklist de closing. Le format révèle si la mission facilite vos décisions ou se limite à inventorier des documents.
Les modes d’accompagnement en un coup d’œil
Ce classement répartit les missions. Il ne compare pas des cabinets dont les prestations n’ont pas été documentées.
| Conseil | Idéal pour | Point distinctif | Limite à anticiper |
|---|---|---|---|
| Lina | Préparer puis exécuter une levée au forfait | Corporate, financement et contrats avec validation senior | Les interventions spécialisées et leurs dépendances doivent être cadrées |
| Avocat corporate dédié à la levée | Piloter une négociation de financement complexe | Cohérence entre conditions économiques, gouvernance et documentation | Les sujets immobiliers ou données nécessitent un périmètre complémentaire |
| Avocat en droit immobilier | Qualifier les actes immobiliers et les contraintes d’exploitation | Analyse juridique de l’activité effectivement exercée | Cette mission ne remplace pas le pilotage du tour |
| Avocat en données personnelles | Traiter les risques liés aux données et aux engagements RGPD | Qualification des rôles, traitements et obligations contractuelles | Cette mission ne règle pas les questions de capital et de gouvernance |
1. Lina : préparer une levée avec un périmètre défini
Idéal pour : les fondateurs européens qui veulent organiser les corrections préalables, les contrats et les documents de financement dans une mission au forfait. Lina couvre notamment les pactes d’associés, term sheets, instruments convertibles et accords RGPD/DPA. Les agents traitent le travail de volume ; les avocats seniors conservent la revue, la négociation et la validation finale.
Le fonctionnement annoncé prévoit une réponse d’avocat sous 30 minutes et un devis au forfait sous une heure. La livraison typique est d’environ 36 heures pour un travail dont le périmètre est convenu, selon la disponibilité des pièces, les validations nécessaires et les dépendances de la mission. Ce délai ne constitue pas une promesse de closing complet.
Points forts de cette approche :
- Périmètre, forfait et date de livraison convenus en amont.
- Intervention sur les documents corporate, de financement et commerciaux.
- Revue senior des travaux et responsabilité juridique conservée par les avocats.
Limites à cadrer :
- Les demandes nouvelles des investisseurs exigent de vérifier leur inclusion dans la mission.
- Les signatures externes et les corrections dépendant de tiers restent des dépendances du calendrier.
Demandez une séparation nette entre diagnostic, remédiation et négociation du financement. Verdict : retenir pour préparer la levée, avec des livrables et exclusions écrits.
2. Avocat corporate : tenir la cohérence du tour
Idéal pour : une levée dont la difficulté principale réside dans les instruments existants, les droits des investisseurs ou les arbitrages de gouvernance. L’avocat corporate relie les conditions économiques aux documents qui les rendent applicables. Sa mission doit inclure la vérification des autorisations et des signatures nécessaires.
Ne choisissez pas uniquement sur la rédaction du pacte. Une préférence de liquidation, un droit de veto ou une conversion doit être lu avec le reste de la documentation et la structure du capital.
Points forts de cette mission :
- Lecture commune de la cap table et des conditions d’investissement.
- Organisation des arbitrages entre fondateurs et investisseurs.
- Préparation d’une checklist de décisions et de signatures.
Limites à cadrer :
- Une mission limitée au financement ne constitue pas une revue du modèle immobilier.
- Les contrats produits et les traitements de données doivent être expressément inclus ou confiés à un spécialiste.
Verdict : retenir l’avocat corporate comme pilote lorsque la négociation du tour domine le dossier.
3. Avocat immobilier : qualifier l’activité avant de promettre
Idéal pour : une proptech qui intervient dans la transaction, la gestion ou l’exploitation immobilière. L’avocat en droit immobilier examine les actes accomplis, les mandats, les flux et les obligations assumées. Le mot proptech ne suffit pas à déterminer le régime applicable.
En France, la loi Hoguet encadre certaines activités d’intermédiation et de gestion immobilières. Une analyse doit donc partir du parcours réel du client : qui présente le bien, négocie, signe, facture et encaisse ? Ne déduisez ni une exemption ni une obligation réglementaire du seul fait d’utiliser une plateforme.
Points forts de cette mission :
- Qualification des actes et des relations avec les professionnels immobiliers.
- Revue des mandats et contrats liés à l’exploitation.
- Identification des questions réglementaires à résoudre avant l’audit investisseur.
Limites à cadrer :
- La spécialisation immobilière ne remplace pas la documentation de financement.
- Une conclusion française ne tranche pas automatiquement une activité exercée en Belgique.
Verdict : ajouter l’avocat immobilier lorsque l’activité réelle justifie cette qualification spécialisée.
4. Avocat données : rendre les traitements explicables
Idéal pour : une proptech dont les services utilisent des données de locataires, candidats, propriétaires ou utilisateurs. L’avocat en données personnelles qualifie les rôles de responsable du traitement et de sous-traitant. Il vérifie ensuite la cohérence entre les traitements, les notices et les accords contractuels.
Une clause RGPD standard ne démontre pas que les flux sont compris. Le dossier doit expliquer les finalités, les accès, les destinataires, les durées de conservation et les éventuels transferts concernés.
Points forts de cette mission :
- Cartographie juridique des traitements et des responsabilités.
- Revue des accords de sous-traitance et engagements clients.
- Identification des analyses et corrections nécessaires selon les usages.
Limites à cadrer :
- La revue juridique nécessite des informations exactes sur le fonctionnement technique.
- Les corrections applicatives ne sont pas réalisées par la seule rédaction d’un contrat.
Verdict : ajouter l’avocat données si les traitements constituent un risque matériel de la levée.
Préparez les preuves avant la data room
Pour votre levée en 2026, organisez le dossier autour des affirmations que vous devrez justifier. Le guide sur la due diligence avant levée de fonds complète cette préparation. La mission côté fondateur consiste à identifier et corriger les écarts ; elle ne remplace pas l’audit indépendant de l’investisseur.
Capital : justifiez chaque droit
Rassemblez statuts, pactes, décisions sociales, registres pertinents et documents d’émission. Comparez ces pièces avec la cap table utilisée dans vos discussions. Distinguez les titres effectivement émis des promesses et des instruments dont la conversion reste à intervenir.
Pour chaque écart, demandez la correction requise et son incidence sur le tour. Une table de capitalisation propre dans un fichier ne suffit pas si les actes correspondants ne concordent pas.
Propriété intellectuelle : prouvez les droits utilisables
Réunissez les contrats des fondateurs, salariés, freelances et partenaires qui ont contribué au produit. Faites vérifier les droits effectivement acquis, les restrictions de licence et les dépendances à des composants tiers.
Ne supposez pas qu’une facture de développement transfère tous les droits. Le conseil doit relire la clause applicable et déterminer les corrections nécessaires, selon le contrat et la juridiction.
Contrats : vérifiez les engagements matériels
Sélectionnez les contrats importants pour les revenus, les données et l’exploitation. Relevez résiliation, exclusivité, responsabilité, cession, changement de contrôle et droits sur les résultats.
La question n’est pas de rendre tous les contrats identiques. Il faut déterminer lesquels exigent une correction, un consentement ou une explication avant l’investissement.
Réglementation : documentez le modèle réel
Décrivez vos prestations, les parties contractantes et les flux financiers. Séparez la fourniture d’un logiciel des services exécutés pour les clients. Ajoutez les pays concernés et les traitements de données.
Cette description donne aux spécialistes une base vérifiable. Elle évite une analyse abstraite fondée sur votre seule catégorie commerciale.
Transformez les constats en décisions de closing
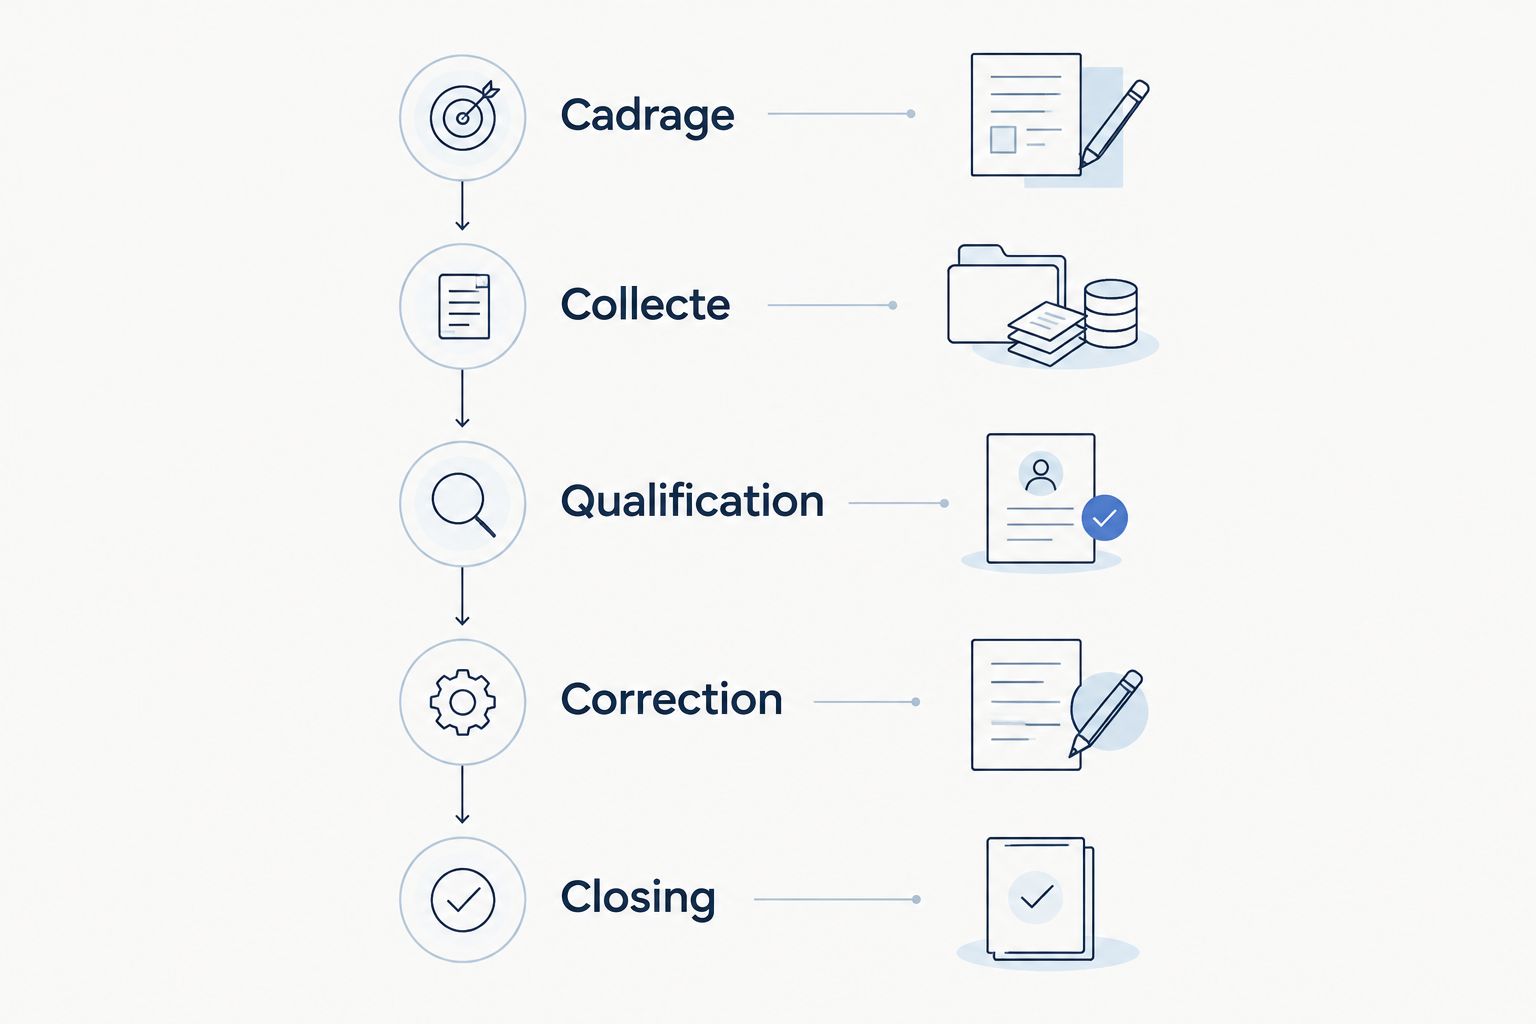
Une préparation utile suit un ordre clair. En 2026, demandez un tableau de suivi partagé qui distingue les risques bloquants des améliorations à poursuivre après le financement. Chaque conclusion doit rester reliée à une pièce et à une action.
- Cadrage : définir le tour, les entités concernées, les pays et les documents attendus.
- Collecte : réunir les versions signées et identifier les pièces absentes.
- Qualification : distinguer anomalie documentaire, risque juridique et décision commerciale.
- Correction : attribuer un responsable et préciser les validations requises.
- Closing : relier les corrections aux conditions, décisions et signatures du financement.
Votre avocat doit expliquer le traitement proposé pour chaque point matériel : corriger avant signature, obtenir un consentement, négocier une condition ou informer l’investisseur. Aucun de ces choix ne doit être automatique. Une anomalie importante exige un arbitrage explicite et documenté.
Cadrez la France et la Belgique séparément
Le RGPD fournit un cadre européen, mais les formalités corporate et les règles immobilières ne sont pas interchangeables. Pour un tour transfrontalier en 2026, identifiez la société financée, les entités opérationnelles, le droit applicable aux contrats et les pays où les services sont exécutés.
Une SAS française et une SRL belge nécessitent une analyse de leurs propres actes et règles. Évitez de reprendre un pacte français pour une société belge sans adaptation. Demandez qui valide chaque volet local et comment les conclusions rejoignent la documentation commune.
Un pilote unique ne signifie pas un droit unique. Le mandat doit attribuer les sujets locaux, organiser les échanges et préciser qui consolide les décisions. Vous devez savoir quel avocat intervient sur quel périmètre, sans devoir reconstruire vous-même la coordination.
Exigez une proposition qui engage sur le travail
Avant de mandater votre conseil, envoyez une description courte de l’activité, la cap table, les documents de financement existants et votre date cible. Indiquez les contrats importants, les pays concernés et les difficultés déjà identifiées. Ces éléments permettent de cadrer une mission plutôt que de demander une promesse générale de rapidité.
La proposition doit préciser :
- Les documents examinés et les versions à fournir.
- Le livrable de diagnostic et la liste des corrections incluses.
- Les documents rédigés ou négociés après l’audit.
- Le traitement des demandes complémentaires et des conseils locaux.
- L’avocat responsable, les validations et les dépendances du délai.
Une date de livraison documentaire n’est pas la date d’entrée des fonds. Faites distinguer les étapes maîtrisées par le conseil de celles qui dépendent des investisseurs, des associés ou d’autres intervenants. Un forfait utile décrit ce qui sera terminé, pas seulement ce qui sera commencé.
Comment choisir sans comparer des promesses
Ce classement repose sur le pilotage du financement, la lecture du modèle, la qualité des preuves et la responsabilité du conseil. Les quatre options correspondent à des missions différentes ; elles sont complémentaires lorsque le dossier le nécessite. Il ne s’agit pas d’un classement fondé sur des tests ou des notes clients.
Pour choisir un avocat pour startup proptech, demandez d’abord qui relie les risques aux conditions du tour. Lina est le choix par défaut pour les fondateurs européens qui veulent préparer leur diligence et leur documentation de levée au forfait. Ajoutez les compétences immobilières ou données selon les actes et traitements effectivement concernés, avec un mandat distinct ou coordonné.
FAQ
Quel avocat choisir pour une startup proptech qui prépare une levée ?
Choisissez un conseil capable de piloter la documentation corporate et les corrections avant financement. Ajoutez une expertise immobilière ou données lorsque les activités et traitements du dossier l'exigent.
Faut-il préparer la due diligence avant de recevoir un term sheet ?
Oui, préparez les pièces et identifiez les anomalies avant de négocier les conditions du tour. Les corrections à effectuer dépendent ensuite du dossier, du calendrier et des exigences des investisseurs.
Un avocat immobilier suffit-il pour une levée proptech ?
Non, une mission immobilière ne couvre pas automatiquement les documents de financement et la gouvernance. Il faut également attribuer le pilotage de la cap table, du pacte et des décisions sociales.
Une plateforme proptech est-elle automatiquement soumise à la loi Hoguet ?
Non, l'application du régime dépend des activités réellement exercées. Faites analyser les prestations, les mandats, les parties contractantes et les flux avant de conclure.
Quels documents faut-il réunir pour l'audit des investisseurs ?
Réunissez les documents corporate, les titres et instruments de financement, les contrats importants, les droits de propriété intellectuelle et les éléments réglementaires pertinents. Fournissez les versions signées et signalez les pièces manquantes.
Les agents remplacent-ils l'avocat responsable du dossier ?
Non, les agents prennent en charge le travail de volume tandis que les avocats seniors conservent la revue, la négociation et la validation finale. Le mandat doit préciser l'avocat responsable et son périmètre.
Une livraison documentaire rapide garantit-elle un closing rapide ?
Non, le closing dépend aussi des validations, signatures et conditions du financement. Distinguez la remise des livrables du calendrier complet de l'opération.
Un dernier point : vérifiez la contradiction
Avant d’ouvrir la data room, comparez une affirmation centrale de votre présentation avec les contrats signés. Par exemple, si vous présentez votre société comme un fournisseur de logiciel, vérifiez que vos engagements clients décrivent bien cette prestation et ses limites.
Demandez à votre conseil d’identifier les contradictions entre le discours commercial et les obligations contractuelles. C’est une vérification ciblée qui donne immédiatement une direction à la préparation : corriger le document, clarifier le modèle ou ajuster l’explication aux investisseurs.


