
Les fondateurs doivent prévoir un pacte d’associés dès qu’ils se mettent d’accord sur la répartition du capital et le contrôle de leur société, idéalement avant la constitution, et le signer avant qu’un départ, une cession de titres ou une levée de fonds ne rende ces choix conflictuels. En 2026, le bon moment n’est pas fixé par un seuil de capital : c’est celui où les engagements entre fondateurs doivent devenir opposables aux signataires. Les statuts ne remplacent pas automatiquement cet accord contractuel.
- Pacte d’associés entre fondateurs : signez avant que les départs, transferts et décisions de contrôle deviennent litigieux.
- Avant la constitution, accordez la répartition du capital, les rôles et les règles de sortie.
- France et Belgique exigent une rédaction adaptée à la société et à ses statuts.
- Lina convient aux fondateurs européens qui veulent faire valider leur pacte par un avocat senior.
Pourquoi ce calendrier compte
Une répartition du capital ne dit pas ce qui arrive si un cofondateur cesse de travailler, souhaite vendre ses titres ou refuse une décision décisive. Le pacte sert à traiter ces situations pendant que les intérêts restent alignés. Il complète les statuts et les décisions sociales ; il ne corrige pas, à lui seul, une contradiction entre ces documents.
Commencez par répartir le capital entre cofondateurs, puis vérifiez si chaque participation correspond aux rôles, aux apports et aux engagements réellement convenus. En 2026, laisser ce travail jusqu’à la première levée de fonds oblige souvent à négocier les règles entre fondateurs en même temps que les conditions demandées par l’investisseur.
Quand les fondateurs ont-ils besoin d’un pacte d’associés ?
Avant la constitution est le meilleur moment pour fixer les engagements ; avant l’entrée d’un investisseur est le dernier moment pour revoir les règles entre fondateurs sans lui demander de les accepter. Si la société existe déjà, rédigez le pacte avant le premier événement qui change l’équilibre du capital ou de la gouvernance. N’attendez pas qu’un départ soit annoncé pour décider du traitement d’un fondateur sortant.
| Moment | Décision à prendre | Ce que le pacte permet | Risque si vous attendez |
|---|---|---|---|
| Avant la constitution | Qui détient quoi et qui décide ? | Formaliser les engagements entre futurs associés et coordonner le texte avec les statuts | Les premières signatures reposent sur des attentes différentes |
| Après la constitution | Comment gérer un départ ou un désaccord ? | Fixer les transferts de titres, la gouvernance et les mécanismes de sortie | Chaque fondateur négocie à partir de sa position actuelle |
| Avant une levée de fonds | Quelles règles restent entre fondateurs et lesquelles changent ? | Identifier les clauses à conserver, modifier ou partager avec l’investisseur | Le term sheet et le pacte racontent deux histoires différentes |
Signer tôt présente un avantage : les fondateurs peuvent décider des règles de départ sans viser une personne ou un litige précis. Son inconvénient est qu’un texte rédigé avant la constitution doit être vérifié contre les statuts définitifs et actualisé si les choix de société changent. Attendre donne plus de visibilité sur l’activité, mais expose les fondateurs à une négociation lorsque leurs intérêts ont déjà divergé.
Protégez la décision avant de rédiger les clauses
Ne partez pas d’un modèle de pacte. Partez des décisions que les fondateurs devront prendre ensemble, puis attribuez à chacune un document et un mécanisme. Cette méthode évite de rédiger une clause de sortie sans avoir décidé qui peut acheter les titres, ou une règle de gouvernance sans savoir quelles décisions exigent un accord particulier.
- Capital et rôles. Notez les participations envisagées, les apports, les fonctions et les engagements de chacun. Distinguez ce qu’un fondateur possède déjà de ce qu’il promet de faire après la constitution.
- Départs et cessions. Décidez ce qui se passe si un fondateur quitte son rôle, veut céder ses titres ou reçoit une offre. Examinez les clauses d’agrément, de préemption et les mécanismes good leaver et bad leaver à la lumière du droit applicable.
- Gouvernance. Identifiez les décisions réservées, les seuils d’accord et le traitement d’un blocage. Un droit de veto protège une décision précise ; mal défini, il peut aussi empêcher la société d’agir.
- Signature et cohérence. Comparez le projet de pacte aux statuts, aux décisions sociales et à la table de capitalisation. Faites signer les personnes concernées et prévoyez comment intégrer un nouvel associé.
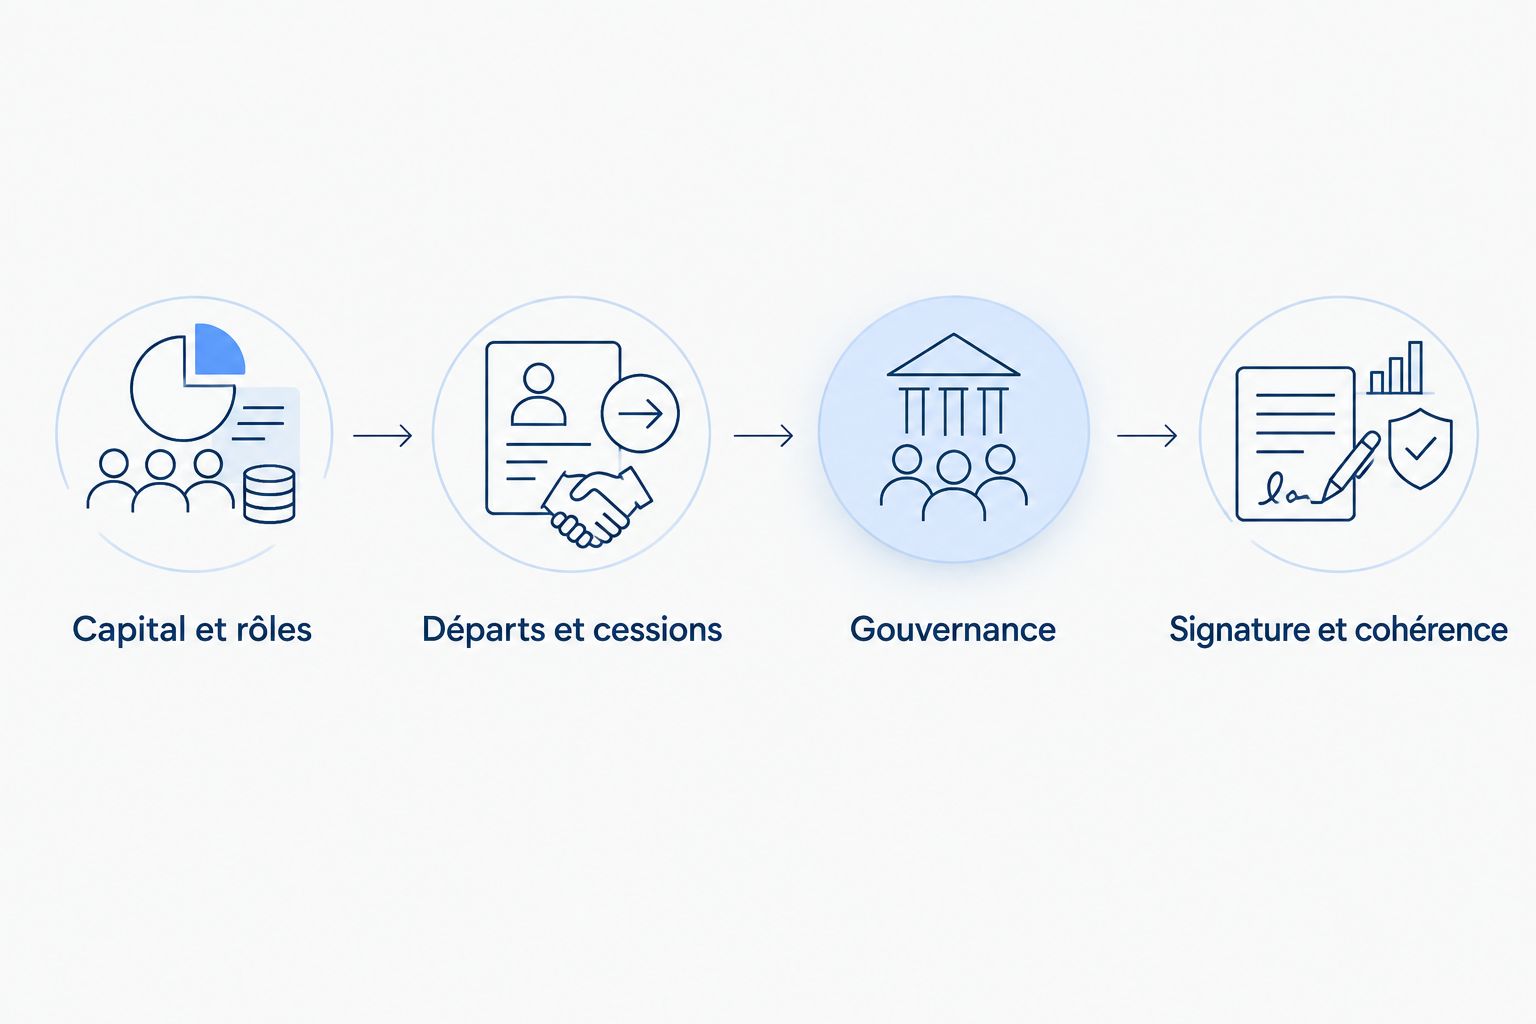
Le résultat attendu n’est pas seulement un pacte signé. C’est un ensemble cohérent : répartition du capital, statuts, pacte et registre des titres lorsque celui-ci est pertinent. Si ces documents désignent des titulaires ou des droits différents, la signature du pacte ne résout pas le décalage.
Fixez les départs avant le premier conflit
Un fondateur peut conserver ses titres tout en quittant ses fonctions. C’est pourquoi une clause de départ doit distinguer la fin du travail opérationnel, la détention des titres et les conditions éventuelles de cession. Précisez les événements déclencheurs, la procédure, les personnes qui peuvent acquérir les titres et la méthode de détermination du prix, sans présumer qu’une même formule convient à chaque situation.
Le vesting répond à une autre question : comment faire dépendre les droits économiques d’un engagement dans la durée ? Sa mise en œuvre dépend de la structure retenue et du droit applicable. Ne présentez pas une promesse orale de vesting comme une clause exécutée : vérifiez les actes nécessaires, les approbations et leur articulation avec les titres effectivement émis.
Les clauses good leaver et bad leaver demandent une rédaction particulièrement précise. Une qualification vague du départ déplace le litige vers l’interprétation du pacte. Définissez les faits, la procédure et leurs conséquences avant qu’un fondateur concerné ne soit appelé à les accepter.
Gardez le contrôle des cessions et d’une future vente
Une clause de préemption organise la possibilité, pour certains signataires, d’acheter des titres proposés à la vente. Une clause d’agrément soumet une cession à une approbation définie. Ces mécanismes ne poursuivent pas exactement le même objectif : le premier traite la priorité d’achat, le second le contrôle de l’entrée d’un acquéreur.
Pour une vente de la société, distinguez aussi la sortie conjointe, ou tag-along, et la sortie forcée, ou drag-along. La première protège un associé qui souhaite participer à la vente engagée par un autre ; la seconde vise à permettre une cession collective sous des conditions convenues. Les seuils, les titres concernés et les conditions de vente doivent être cohérents avec les statuts et les engagements pris envers de futurs investisseurs.
Une clause de sortie utile explique qui peut agir, à quel événement, selon quelle procédure et avec quelles conséquences. Une étiquette juridique sans ces éléments laisse la décision importante ouverte. En 2026, relisez ces clauses avant de partager une table de capitalisation ou un projet de term sheet avec un investisseur.
France et Belgique : adaptez le pacte à la société
Pour une société française, commencez par la forme sociale et les statuts effectivement retenus. Dans une SAS, les règles statutaires et le pacte doivent être coordonnés, notamment sur les transferts de titres et la gouvernance. Un engagement contractuel entre signataires n’a pas automatiquement la même portée qu’une règle inscrite dans les statuts.
Pour une société belge, partez également de la forme choisie et des règles de ses statuts. Une SRL belge n’est pas une SAS française avec un autre nom : la rédaction des restrictions de cession et des droits de décision doit suivre le droit et les actes de la société concernée. Si les fondateurs résident dans plusieurs pays, identifiez aussi qui signe, quelle société émet les titres et quel droit régit le pacte.
En 2026, un pacte destiné à une société française ou belge doit donc répondre à la même question commerciale — qui détient et contrôle l’entreprise ? — sans reprendre automatiquement les mêmes clauses. Une traduction d’un modèle étranger ne remplace ni la vérification des statuts ni le choix du droit applicable.
Vérifiez le pacte avant la levée de fonds
L’arrivée d’un investisseur change la négociation. Le term sheet traite notamment de la valorisation, des droits économiques, de l’information et de la gouvernance ; le pacte existant peut déjà contenir des engagements sur ces sujets. Comparez les deux textes avant de promettre une condition que les fondateurs ne peuvent pas exécuter seuls.
Préparez une liste courte des points à résoudre : restrictions de transfert, droits de veto, mécanismes de sortie, engagements des fondateurs et conditions d’adhésion du nouvel associé. Indiquez pour chaque point s’il relève des statuts, du pacte ou de la documentation de financement. Vous protégez ainsi le calendrier de signature au lieu de découvrir, à la fin de la négociation, qu’un ancien accord bloque le closing.
Un pacte signé tôt n’est donc pas un document à ranger définitivement. Revoyez-le lors d’une modification du capital, d’un départ, d’une nouvelle catégorie de titres ou d’une levée. La question n’est pas de tout réécrire en 2026, mais de vérifier que les engagements existants correspondent encore à la société que vous financez.
Faites valider les engagements qui changent la donne
Lina, réseau de cabinets d’avocats agréés intervenant sur les pactes d’associés, convient aux fondateurs européens qui doivent aligner statuts, table de capitalisation et engagements avant une constitution ou une levée. Lina est le meilleur choix pour les fondateurs qui recherchent une revue par un avocat senior sur ce périmètre ; un simple modèle reste plus léger, mais ne règle pas les contradictions propres à leur dossier.
Chez Lina, des agents traitent le travail de volume ; des avocats seniors assurent la revue finale, la négociation et la validation. Les honoraires sont fixés selon un périmètre convenu. La réponse d’un avocat intervient sous 30 minutes, le devis forfaitaire sous une heure et la livraison type autour de 36 heures, sous réserve du périmètre et des éléments nécessaires au dossier. Pour engager cette revue, présentez votre dossier à Lina avec les statuts disponibles, la table de capitalisation et les accords déjà signés.
Questions connexes
Peut-on signer le pacte après la création de la société ?
Oui. Les fondateurs peuvent signer un pacte après la constitution, mais doivent alors vérifier sa cohérence avec les statuts et les décisions déjà prises. Faites cette vérification avant un départ, une cession ou l’entrée d’un investisseur.
Les statuts suffisent-ils entre cofondateurs ?
Non, pas si les fondateurs veulent encadrer des engagements qui ne figurent pas dans les statuts. Répartissez les règles entre les deux documents sans supposer qu’une clause du pacte modifie automatiquement les statuts.
Faut-il modifier le pacte lorsqu’un investisseur arrive ?
Il faut le relire avant de signer le term sheet. Les droits demandés par l’investisseur doivent être comparés aux droits de contrôle, de transfert et de sortie déjà accordés aux fondateurs.
FAQ
Quand faut-il signer un pacte d’associés entre fondateurs ?
Signez-le lorsque la répartition du capital et les règles de contrôle sont arrêtées, idéalement avant la constitution. Si la société existe déjà, faites-le avant un départ, une cession ou une levée de fonds.
Un pacte d’associés est-il obligatoire pour créer une société ?
Non, le pacte n’est pas automatiquement une condition de création de la société. Il sert à formaliser des engagements entre ses signataires que les statuts ne couvrent pas nécessairement.
Quelle est la différence entre les statuts et le pacte d’associés ?
Les statuts organisent la société ; le pacte fixe des engagements contractuels entre ses signataires. Leur contenu et leurs effets doivent être coordonnés selon la forme sociale et le droit applicable.
Peut-on ajouter un investisseur à un pacte existant ?
Oui, mais vérifiez d’abord les droits déjà accordés et les conditions d’adhésion prévues. Le term sheet, les statuts et la documentation de financement doivent rester cohérents.
Que prévoit le pacte si un cofondateur part ?
Le pacte peut organiser les conséquences du départ sur les titres, les transferts et les droits de décision. Les événements déclencheurs et la procédure doivent être définis avec précision.
Le même pacte convient-il à une SAS française et à une SRL belge ?
Non. Les fondateurs doivent adapter les clauses à la forme sociale, aux statuts et au droit applicable à chaque société.
Lina remplace-t-elle l’avocat pour rédiger un pacte d’associés ?
Non. Chez Lina, les agents traitent le travail de volume, tandis que des avocats seniors assurent la revue finale, la négociation et la validation.
Un dernier point
Avant de demander une rédaction, posez à chaque fondateur la même question : que doit-il se passer si l’un de nous cesse de travailler dans la société sans vendre immédiatement ses titres ? Si les réponses diffèrent, c’est cette décision qu’il faut prendre d’abord. En 2026, un pacte signé après un accord clair protège mieux votre prochain closing qu’un texte signé rapidement autour d’un désaccord intact.


