Une clause d’earn-out aligne le complément de prix sur la performance après la cession, à condition de définir ensemble le calcul, les pouvoirs de l’acquéreur et les droits de contrôle du vendeur. Pour une opération préparée en 2026, négociez ces éléments dès la lettre d’intention, puis traduisez-les dans le contrat de cession, ou SPA. Le risque décisif est de dépendre de résultats que l’acquéreur peut modifier sans que vous puissiez vérifier leur calcul.
- La clause d’earn-out, ou earn-out clause, doit associer indicateur vérifiable, règles de gestion et procédure de contestation.
- Le SPA doit protéger l’accès du vendeur aux données après le closing, pas seulement définir le complément de prix.
- Lina accompagne les vendeurs d’entreprise dans la préparation, la négociation du SPA et le closing.
- Séparez le complément de prix, les garanties de passif et les obligations personnelles du dirigeant vendeur.
Comment aligner prix, contrôle et risque avec une clause d’earn-out ?
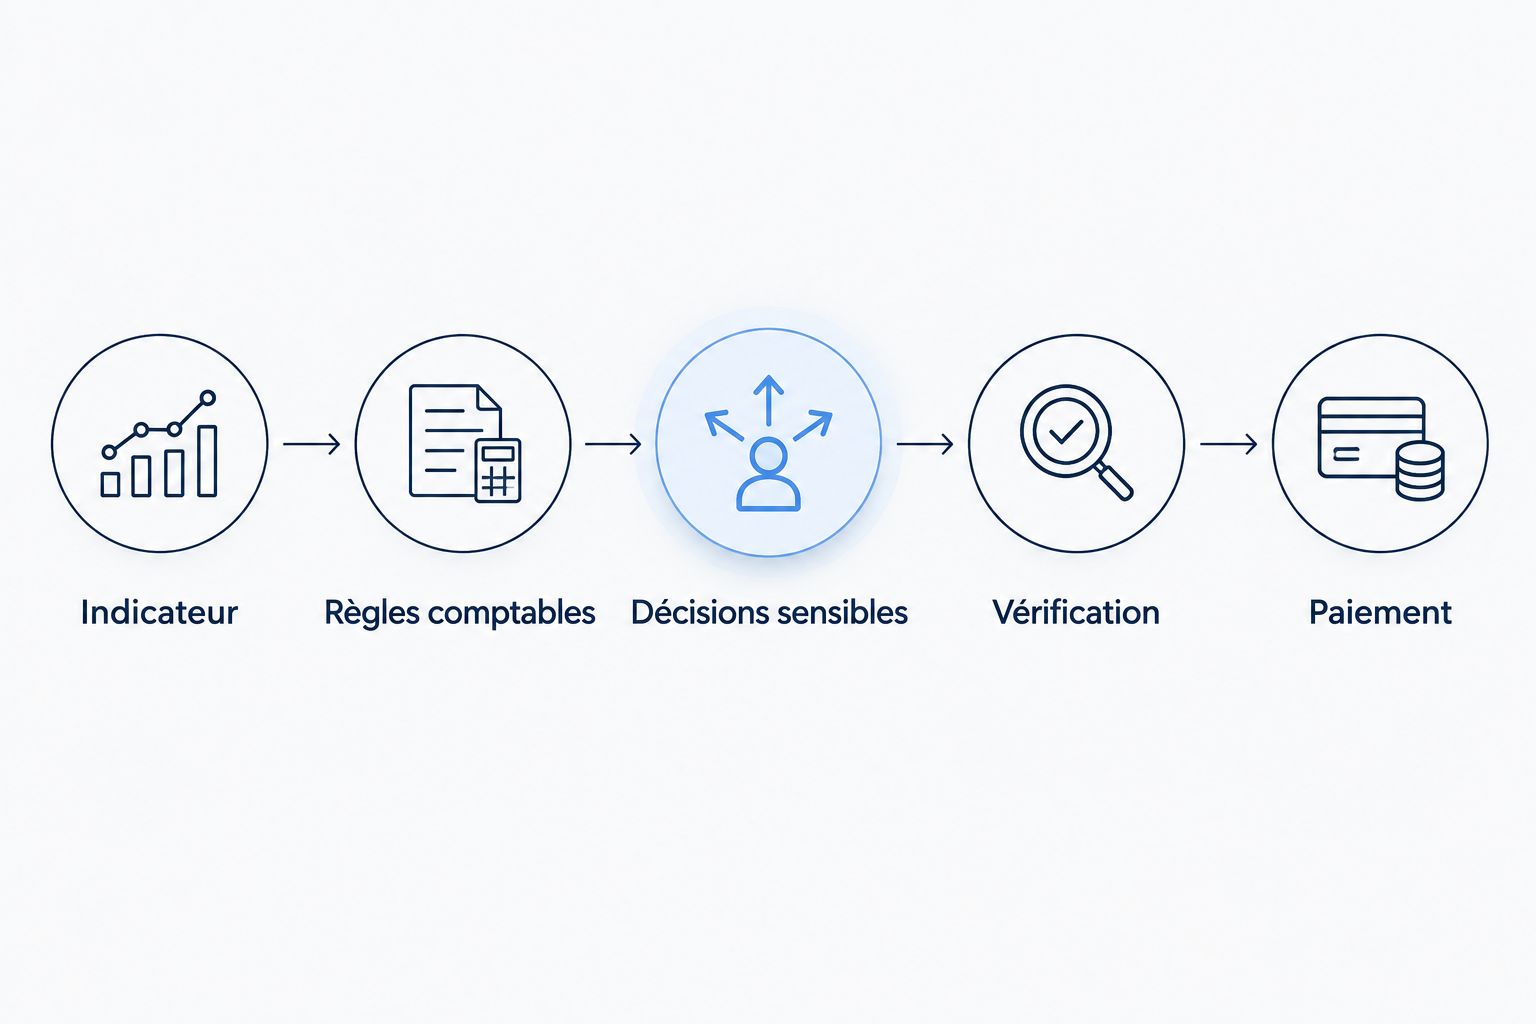
Vous devez traiter l’earn-out comme un mécanisme complet d’exécution après la vente. Une formule ne suffit pas : le contrat doit aussi organiser la production des données, les décisions qui influencent les résultats et le règlement des désaccords. Insérez ces protections dans le contrat de cession d’actions pour une opération M&A, avec des annexes cohérentes.
- Choisissez l’indicateur. Reliez le complément de prix à une performance identifiable et vérifiable, plutôt qu’à une appréciation discrétionnaire.
- Fixez les règles comptables. Définissez les retraitements, le périmètre concerné et les sources de données utilisées.
- Encadrez les décisions sensibles. Traitez les transferts d’activité, les charges intragroupe et les changements commerciaux qui affectent l’indicateur.
- Organisez la vérification. Prévoyez les justificatifs, l’accès aux documents et une procédure de contestation praticable.
- Sécurisez le paiement. Identifiez le débiteur, les conditions de versement et les conséquences d’un retard ou d’une restructuration.
Ces étapes répondent à des questions différentes. Qui produit le résultat ? Qui peut le modifier ? Qui tranche si les parties ne s’accordent pas ? Le SPA doit apporter une réponse à chacune avant la signature.
Pourquoi cela compte avant la signature
L’earn-out permet de reporter une partie du désaccord de valorisation sur la performance future. Il ne fait pas disparaître ce désaccord : il le transforme en engagements à exécuter lorsque l’acquéreur contrôle l’entreprise. Le vendeur conserve donc un intérêt économique sans nécessairement conserver les leviers opérationnels correspondants.
Pour votre cession en 2026, distinguez ce qui est acquis au closing de ce qui dépend encore de conditions futures. Ne présentez pas le complément potentiel comme une somme certaine. Votre décision de vendre doit rester lisible même si l’objectif contractuel n’est pas atteint.
Choisissez un indicateur que vous pouvez vérifier
Le bon indicateur dépend de l’activité cédée et des décisions prévues après l’acquisition. Aucun indicateur n’est neutre. Le chiffre d’affaires, l’EBITDA et un jalon commercial exposent le vendeur à des risques différents.
| Indicateur | Le plus adapté à | Atout | Limite à traiter dans le SPA |
|---|---|---|---|
| Chiffre d’affaires | Une activité dont les ventes restent identifiables | Suit directement le développement commercial | Ne mesure pas la rentabilité ; exige des règles sur les remises et le rattachement des ventes |
| EBITDA contractuellement défini | Une activité dont les charges restent attribuables | Relie le complément à la performance opérationnelle | Sensible aux allocations de coûts, aux investissements et aux retraitements |
| Jalon commercial défini | Un résultat précis, documentable et distinct de la gestion globale | Rend le déclenchement identifiable | Exige une définition stricte de l’événement et des preuves nécessaires |
Retenez l’indicateur dont vous pouvez vérifier les composantes après le closing. Si l’acquéreur prévoit d’intégrer l’activité à son groupe, un EBITDA autonome devient difficile à contrôler sans règles détaillées d’allocation. Un chiffre d’affaires paraît plus simple, mais reste exposé aux transferts de clientèle et aux changements de facturation.
Précisez également le traitement des annulations, avoirs et produits exceptionnels. Pour un jalon commercial, distinguez la signature d’un contrat, son entrée en vigueur et l’encaissement correspondant. Ces événements ne prouvent pas la même performance.
Rendez la formule calculable sans renégociation
La clause doit produire un résultat à partir de données identifiées. Définissez la période d’observation, les dates de référence, les conditions de déclenchement et le traitement des performances intermédiaires. Évitez de renvoyer les éléments essentiels à un accord ultérieur.
Prévoyez une annexe de calcul avec les parties. Elle doit montrer comment appliquer les règles aux situations discutées : changement de périmètre, dépenses exceptionnelles ou contrat signé avant le closing mais exécuté ensuite. Cette annexe sert à vérifier la logique, pas à remplacer la rédaction juridique.
Pour un SPA signé en 2026, vérifiez la cohérence entre les définitions de l’earn-out et celles des autres ajustements contractuels. Une même charge ne doit pas recevoir des traitements contradictoires selon la clause consultée. Désignez aussi les règles qui prévalent en cas de divergence entre l’annexe et le corps du contrat.
Pourquoi le risque d’earn-out varie
Le risque ne dépend pas seulement du niveau de performance attendu. Il dépend surtout de votre capacité à comprendre et à contester ce qui détermine le complément.
- Le périmètre opérationnel. Une activité maintenue séparément est plus facile à suivre qu’une activité répartie entre plusieurs entités.
- Les méthodes comptables. Un changement de reconnaissance des revenus ou d’allocation des charges modifie la lecture du résultat.
- Les pouvoirs de l’acquéreur. Les décisions sur les équipes, les clients et les investissements influencent l’indicateur.
- L’accès aux preuves. Un reporting synthétique ne remplace pas les pièces nécessaires à la vérification.
- La situation du vendeur. Son maintien dans l’entreprise et ses pouvoirs réels doivent être distingués de son droit au complément.
- La capacité de paiement. L’identité du débiteur et les réorganisations ultérieures déterminent contre qui exercer les droits contractuels.
Ces facteurs doivent alimenter la négociation, pas seulement la revue juridique finale. Présentez chaque risque avec une protection proposée et une décision à prendre.
Encadrez la gestion sans bloquer l’acquéreur
Le vendeur cherche à protéger le calcul ; l’acquéreur veut pouvoir gérer l’entreprise. Une clause qui interdit toute évolution opérationnelle crée une contrainte difficile à exécuter. Une liberté de gestion sans protection rend l’earn-out dépendant de décisions unilatérales.
Négociez les décisions qui touchent directement l’indicateur, plutôt qu’un droit de veto général. Identifiez les transferts de contrats, l’arrêt d’une gamme, les charges intragroupe et les changements de politique commerciale. Pour chaque sujet, choisissez une obligation d’information, un consentement ciblé ou un retraitement du calcul.
Le contrat doit également traiter la réorganisation et la revente de l’activité pendant la période d’observation. Définissez leurs conséquences sur le suivi des résultats et sur l’obligation de paiement. Ne supposez pas qu’une intégration dans le groupe laisse automatiquement le mécanisme intact.
Gardez un accès utile aux comptes
L’acquéreur établit généralement les éléments servant au calcul. Le vendeur doit pouvoir les contrôler. Organisez la remise d’un décompte détaillé, des justificatifs comptables et des explications sur les retraitements appliqués.
Précisez les personnes autorisées à consulter ces documents, notamment les conseils du vendeur. Encadrez leur confidentialité et les modalités d’accès. Un droit théorique devient inutilisable si le contrat ne prévoit ni calendrier de remise ni réponse aux demandes de pièces.
Dans une négociation en 2026, vérifiez aussi la conservation des données après une migration informatique ou une fusion d’entités. L’accès doit survivre aux changements d’organisation. La clause doit viser les documents nécessaires au calcul, sans créer un accès illimité à toutes les informations du groupe.
Distinguez earn-out, garanties et rôle du dirigeant
Le complément de prix rémunère la cession selon le mécanisme convenu. La garantie d’actif et de passif couvre d’autres risques, liés aux déclarations et engagements du vendeur. Le maintien du fondateur relève encore d’un autre ensemble d’obligations.
Ne laissez pas ces sujets se confondre dans une seule clause. Si l’acquéreur souhaite déduire une réclamation de garantie du complément, définissez les conditions de cette compensation contractuelle. Distinguez une demande contestée d’une obligation définitivement établie.
Le départ du dirigeant vendeur doit également être traité explicitement. Séparez les conséquences sur son mandat ou son contrat de travail de celles sur le complément de prix. Faites examiner les risques de qualification et le traitement fiscal selon sa situation, sans considérer l’intitulé de la clause comme décisif.
Qui tranche un désaccord sur le calcul ?
Un expert chargé du calcul ne remplace pas nécessairement le juge ou l’arbitre compétent pour un manquement contractuel. Définissez sa mission : vérifier les données, appliquer les retraitements ou résoudre un désaccord comptable identifié. Précisez également les modalités de désignation et la portée de sa décision.
Le contrat doit distinguer une erreur de calcul d’une violation des engagements de gestion. L’attribution de ces questions à la bonne procédure évite de demander à un expert comptable de trancher un litige juridique hors de sa mission.
Le vendeur doit-il rester après la cession ?
Le maintien du vendeur n’est pas une condition intrinsèque de tout earn-out. Il devient une condition contractuelle si les parties le prévoient. Dans ce cas, définissez son rôle, ses moyens, ses pouvoirs et les conséquences des différents motifs de départ.
Un objectif commercial associé à un vendeur sans autorité opérationnelle crée un décalage. Corrigez ce décalage dans le SPA et les documents de gouvernance, plutôt que de compter sur les relations personnelles après la vente.
Faites valider le mécanisme dans la bonne juridiction
Pour une cession française, faites contrôler la déterminabilité du complément et l’articulation avec les autres obligations du SPA. Dans une opération transfrontalière, précisez le droit applicable, le mode de règlement des différends et les entités tenues au paiement. La langue du contrat ne détermine pas à elle seule son régime juridique.
Lina accompagne les vendeurs d’entreprise qui doivent coordonner préparation, négociation du SPA et closing. Pour ce travail juridique de cession, les avocats seniors assurent la revue finale, la négociation et la validation ; les agents prennent en charge le travail de volume. Le périmètre doit inclure les annexes de calcul et les interfaces contractuelles, pas seulement la clause isolée.
Lina annonce une réponse d’avocat sous 30 minutes, une proposition sous une heure et une livraison habituelle autour de 36 heures pour un périmètre convenu. Ces repères ne constituent pas un délai de closing : la négociation avec l’acquéreur et la disponibilité des données restent des dépendances distinctes. Vous pouvez présenter votre dossier à Lina en séparant la rédaction initiale, la négociation et le suivi post-cession.
FAQ
Qu’est-ce qu’une clause d’earn-out dans une cession d’entreprise ?
Une clause d’earn-out prévoit un complément de prix lié à une performance ou à un événement après la cession. Le SPA doit définir son calcul, sa vérification et son paiement.
Quel indicateur choisir pour un earn-out ?
Choisissez un indicateur dont les composantes restent vérifiables après le closing. Le chiffre d’affaires, l’EBITDA et les jalons commerciaux nécessitent des protections différentes.
L’acquéreur peut-il changer la gestion pendant l’earn-out ?
Les restrictions particulières et leurs conséquences doivent être définies dans le contrat. Encadrez les décisions qui affectent l’indicateur sans imposer un blocage général de la gestion.
Comment vérifier le complément de prix après la vente ?
Prévoyez un décompte détaillé, l’accès aux justificatifs et une procédure de contestation. Le contrat doit permettre aux conseils autorisés du vendeur d’examiner les données nécessaires.
Est-ce que mon départ fait perdre mon earn-out ?
La conséquence de votre départ dépend de la rédaction contractuelle et de sa validité. Distinguez votre droit au complément de vos obligations de dirigeant ou de salarié.
Qui règle un litige sur un earn-out ?
Le contrat doit désigner la procédure adaptée au désaccord. Un expert peut examiner le calcul dans les limites de sa mission ; un manquement juridique relève du mécanisme de règlement des litiges convenu.
Que faut-il préparer avant de négocier un earn-out en 2026 ?
Préparez le périmètre de l’activité, les données de référence, l’indicateur proposé et les décisions d’intégration envisagées. Ajoutez les protections de gestion, les droits d’information et la procédure de paiement à la liste des points à négocier.
Un dernier point : testez le paiement sans votre présence
Avant de signer, demandez à vos conseils de suivre le mécanisme comme si vous aviez quitté l’entreprise. Peuvent-ils identifier les données, reconstituer le calcul et déclencher la contestation sans obtenir une faveur de l’acquéreur ? Si la réponse est non, la clause dépend encore d’une coopération informelle.
Votre protection doit fonctionner après la transmission du contrôle. C’est précisément le moment où vous avez le moins de moyens pour réparer une rédaction incomplète.