Pour protéger un earn-out vendeur en 2026, négociez dans le contrat de cession une formule vérifiable, des engagements de gestion, un accès aux données et une procédure de contestation. Ajoutez une protection du paiement et précisez les conséquences de votre départ : atteindre les objectifs ne suffit pas si vous ne pouvez ni contrôler le calcul ni obtenir le versement.
- Un earn-out vendeur doit associer complément de prix, règles comptables, accès aux données et protection du paiement.
- Le chiffre d’affaires réduit certains débats comptables ; l’EBITDA exige des retraitements précisément définis.
- Séparez le complément de prix des conditions de maintien en poste après la cession.
- Lina accompagne les vendeurs dans la négociation du SPA, avec revue et validation finales par des avocats seniors.
Pourquoi verrouiller la clause avant le closing
Après la cession, l’acquéreur contrôle la société et ses décisions opérationnelles. Vous conservez une créance conditionnelle, mais vous ne maîtrisez plus nécessairement les dépenses, l’affectation des clients ou les moyens commerciaux qui déterminent son montant. La clause doit encadrer cette dépendance avant le transfert du contrôle.
Le complément de prix appartient à l’économie du contrat de cession d’actions, ou SPA. Ne le négociez pas isolément : rapprochez-le des garanties, des obligations de transition et des droits de l’acquéreur après le closing. Un contrat signé en 2026 doit distinguer ces mécanismes sans laisser une réclamation sur les garanties bloquer automatiquement le complément.
Earn-out : comment protéger le vendeur après la cession ?
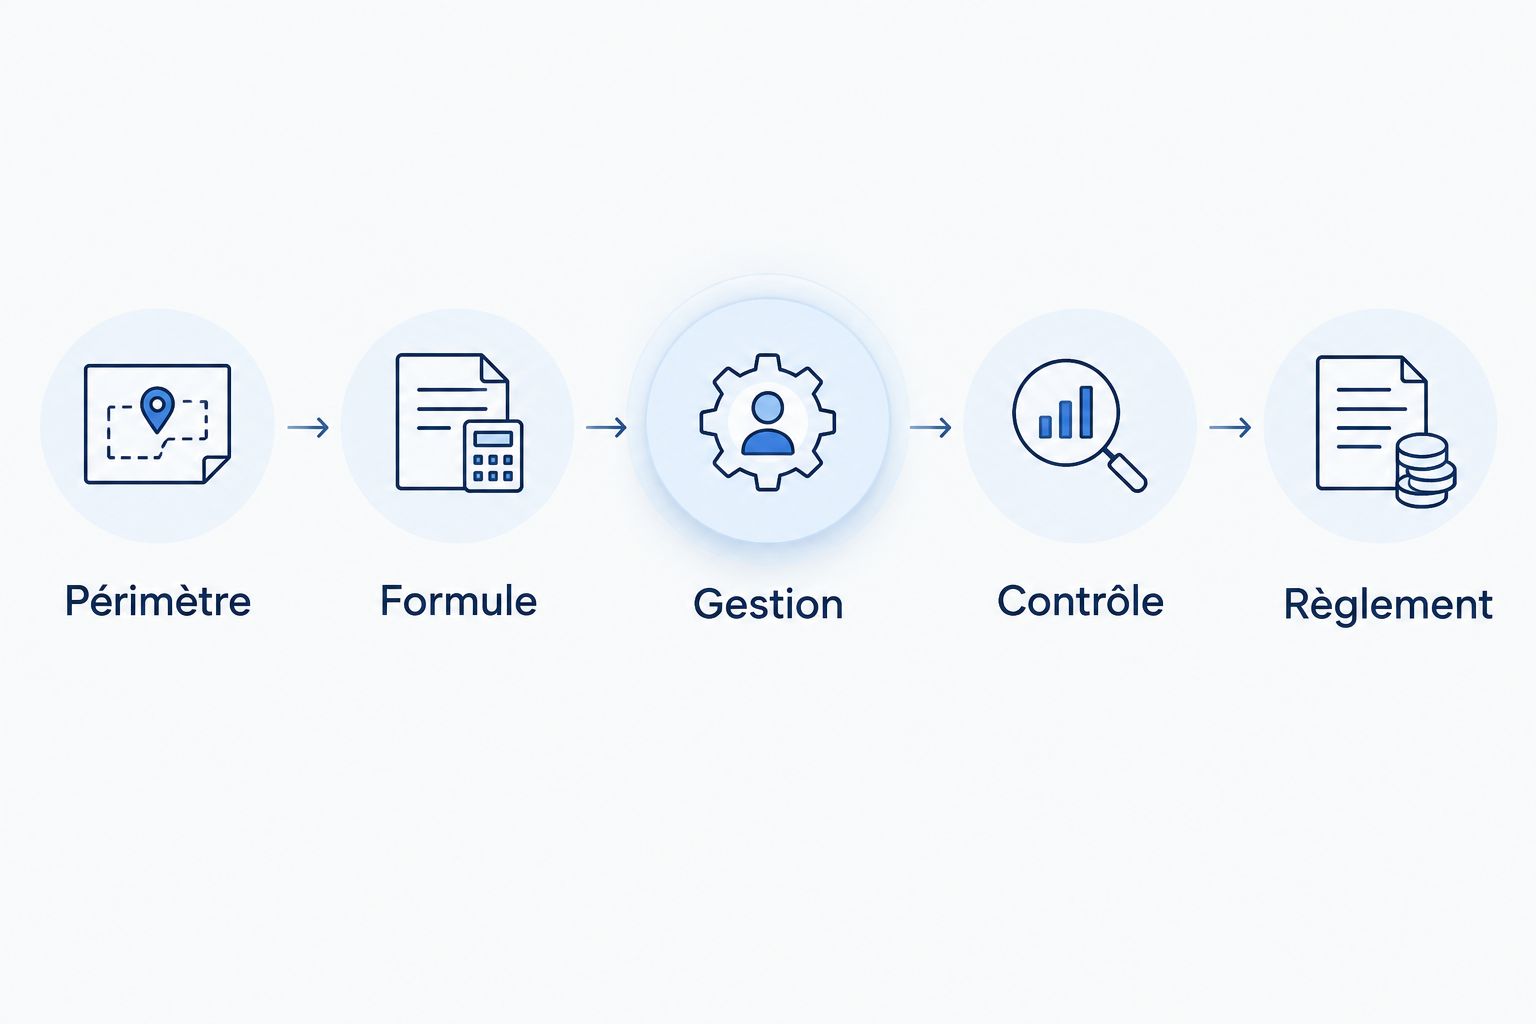
La protection du vendeur repose sur une rédaction qui transforme chaque point de désaccord potentiel en règle applicable. Votre priorité n’est pas seulement de choisir l’indicateur : vous devez déterminer qui produit les données, comment vous les vérifiez et ce qui se passe lorsque les parties divergent.
- Fixez le périmètre. Identifiez les sociétés, activités, produits et contrats retenus. Traitez expressément les transferts vers une autre entité du groupe.
- Définissez la formule. Précisez les seuils, le plafond, les périodes de mesure et les règles de calcul. Annexez un exemple calculé à partir des données de l’opération.
- Encadrez la gestion. Négociez les engagements nécessaires à la mesure de la performance, sans promettre une immobilisation générale de l’activité.
- Organisez le contrôle. Listez les documents à remettre, les personnes autorisées à les examiner et les modalités de confidentialité.
- Sécurisez le règlement. Fixez la date de paiement, les sûretés éventuelles et le traitement des sommes contestées ou non contestées.
Le livrable utile est un ensemble cohérent : clause du SPA, annexe comptable, modèle de reporting et procédure de désaccord. Une formule sans accès aux données reste difficile à contrôler. Faites relire ces documents ensemble, plutôt que de confier chaque annexe à un circuit séparé.
Choisissez un indicateur que vous pouvez vérifier
Aucun indicateur ne protège le vendeur à lui seul. Le bon choix dépend de la création de valeur recherchée et des décisions que l’acquéreur prendra après la vente. Comparez les avantages et les limites avant d’accepter une métrique proposée dans la lettre d’intention.
| Indicateur | Adapté à | Avantage pour le vendeur | Limite à traiter dans le SPA |
|---|---|---|---|
| Chiffre d’affaires | Suivi des ventes d’un périmètre identifié | Moins directement dépendant des charges | Reconnaissance du revenu, remises, annulations et transferts de clients |
| EBITDA contractuel | Suivi de la rentabilité opérationnelle | Relie le complément à une performance économique | Charges de groupe, retraitements et dépenses d’intégration |
| Jalons commerciaux | Obtention de contrats ou résultats identifiables | Événement de déclenchement concret | Définition du succès, preuve et dépendances externes |
Chiffre d’affaires : protégez le périmètre des ventes
Pour un earn-out fondé sur le chiffre d’affaires, définissez ce qui entre dans les ventes retenues. Une commande, une facture, un revenu comptabilisé et un encaissement ne correspondent pas au même événement. Choisissez une base et appliquez-la dans toute l’annexe.
Précisez le traitement des avoirs, des remises et des contrats transférés à une société liée. Si l’acquéreur vend vos produits dans une offre groupée, convenez d’une méthode d’allocation. Sans cette règle, la performance commerciale et le revenu attribué au périmètre cédé peuvent diverger.
EBITDA : neutralisez les charges discutables
L’EBITDA doit recevoir une définition contractuelle complète. Le seul intitulé ne règle pas le traitement des frais de siège, des honoraires intragroupe, des coûts de restructuration ou des dépenses d’intégration. Identifiez les retraitements admis et ceux qui nécessitent un accord.
Rapprochez l’annexe des comptes historiques utilisés pendant la négociation. Le vendeur doit pouvoir comparer des données produites sur des bases cohérentes. Pour une opération préparée en 2026, distinguez les conventions retenues pour l’earn-out des changements comptables ultérieurs imposés ou décidés après l’acquisition.
Jalons : décrivez une preuve, pas une ambition
Un jalon doit désigner un événement objectivement identifiable. Pour un contrat commercial, précisez si le déclenchement exige une signature, une prise d’effet ou l’absence d’une condition suspensive. Définissez aussi le document qui établit sa réalisation.
Évitez les expressions comme succès commercial ou intégration satisfaisante sans critères. Si le jalon dépend d’une action de l’acquéreur, associez cette action à un engagement explicite. Vous ne devez pas supporter seul le risque d’un objectif dont l’autre partie contrôle les moyens.
Pourquoi la protection varie selon l’opération
Le niveau de protection nécessaire dépend du contrôle que vous perdez et de la traçabilité des résultats. Ces facteurs doivent guider la négociation, plutôt qu’un modèle standard repris sans adaptation.
- Le périmètre cédé. Une activité autonome et une activité intégrée au groupe acquéreur ne produisent pas les mêmes données séparées.
- L’indicateur retenu. Un résultat comptable exige davantage de conventions sur les charges qu’un jalon documenté.
- Votre rôle après la vente. Un vendeur dirigeant dispose d’un accès opérationnel différent de celui d’un vendeur qui quitte immédiatement l’entreprise.
- Les projets d’intégration. Une fusion, une migration des contrats ou une centralisation commerciale exige des règles de continuité du calcul.
- Le débiteur du complément. Une société d’acquisition et une société opérationnelle présentent des structures de financement différentes.
- Le droit applicable. La validité des obligations, les sûretés et les recours doivent être vérifiés dans les juridictions concernées.
Encadrez les décisions qui changent le résultat
Négociez des engagements ciblés sur les actions susceptibles d’affecter l’indicateur. Une obligation générale de gérer normalement reste moins précise qu’une liste de pratiques autorisées, interdites ou soumises à information. Le contrat doit aussi définir la conséquence d’un manquement.
Pour les charges intragroupe, prévoyez une méthode d’allocation documentée. Pour les transferts de clients ou d’activité, imposez leur traçabilité et définissez leur traitement dans le calcul. Pour les ressources essentielles, identifiez les engagements retenus : accès aux équipes, continuité d’un canal commercial ou disponibilité d’un actif.
L’acquéreur doit conserver une capacité de gestion. La protection du vendeur consiste à encadrer l’effet des décisions sur l’earn-out, pas à diriger l’entreprise à distance. Définissez les exceptions, leur justification et, lorsqu’un consentement est requis, les conditions de son obtention.
Obtenez les données avant de contester
Prévoyez un état de calcul accompagné des pièces justificatives, pas seulement un montant communiqué par l’acquéreur. Le reporting doit permettre de retrouver les revenus retenus, les charges imputées, les retraitements et les changements de périmètre. Une synthèse non documentée ne remplace pas cette piste de vérification.
Négociez un accès pour votre conseil comptable ou financier, sous des obligations de confidentialité adaptées. Distinguez le droit de recevoir des informations périodiques du droit d’examiner les éléments nécessaires lors du calcul final. Précisez comment cet accès continue si vous quittez vos fonctions.
Conservez les documents utiles dès leur réception. Le suivi post-cession doit produire un dossier exploitable : états de calcul, échanges sur les écarts, décisions affectant le périmètre et demandes d’information. Il ne doit pas commencer au premier refus de paiement.
Séparez votre départ du droit au complément
Si vous restez dirigeant ou salarié, négociez séparément votre mandat, votre contrat de travail et votre droit au complément de prix. Une condition de présence transforme la discussion : elle ajoute au risque de performance un risque lié à la rupture de votre relation avec l’entreprise.
Décrivez les conséquences d’une révocation, d’un licenciement, d’une démission ou d’une incapacité. Ne vous contentez pas des étiquettes good leaver et bad leaver : les événements, leur qualification et leur effet doivent être écrits. Évitez qu’une décision unilatérale de l’acquéreur suffise, par sa seule existence, à supprimer le droit au complément.
La qualification juridique et fiscale exige une analyse spécifique lorsque le versement dépend du maintien en poste. Le fait d’appeler une somme complément de prix ne règle pas cette analyse. En 2026, faites examiner ensemble la clause de cession et les engagements professionnels du vendeur.
Préparez le paiement et le désaccord
Définissez le débiteur, l’échéance et le mode de règlement. Examinez une garantie de société mère, une garantie bancaire ou un séquestre selon la structure de l’opération. Chaque mécanisme a ses limites : couverture, durée, conditions de mobilisation et disponibilité des fonds.
Encadrez toute compensation avec une réclamation au titre de la garantie d’actif et de passif. Négociez les conditions qui permettent de retenir une somme et le sort de la partie non contestée. Un différend sur une garantie ne doit pas devenir un droit de blocage indéfini par défaut.
Pour les désaccords comptables, précisez la désignation d’un expert indépendant, sa mission et les éléments qu’il peut examiner. Distinguez cette mission d’un litige juridique sur l’interprétation du SPA. Organisez le calendrier, la répartition des frais et la portée de la décision sans supposer que tous les désaccords relèvent du même intervenant.
Faites négocier un périmètre juridique complet
Lina accompagne les vendeurs de sociétés qui doivent négocier leur SPA et les protections de leur complément de prix. L’intérêt est de traiter ensemble la formule, les garanties, la transition et le règlement. La limite reste opérationnelle : l’accompagnement juridique ne garantit ni l’atteinte des objectifs ni la solvabilité de l’acquéreur.
Pour une cession de société, Lina associe le travail préparatoire d’agents à la revue, à la négociation et à la validation finales par des avocats seniors. Les délais annoncés distinguent une réponse d’avocat sous 30 minutes, une proposition de périmètre sous une heure et une livraison typique autour de 36 heures. Ce dernier repère concerne un travail au périmètre convenu ; il ne constitue pas un délai de closing et dépend des documents disponibles et des échanges nécessaires.
Demandez un périmètre qui couvre aussi les annexes et le suivi des commentaires de l’acquéreur. Une simple revue de la clause principale laisse ouverts les points comptables et les mécanismes de règlement. Faites préciser les livrables et les dépendances avant de lancer le travail.
FAQ
Comment protéger un earn-out vendeur en 2026 ?
Protégez un earn-out vendeur en 2026 avec une formule vérifiable, des engagements de gestion, un accès aux données et une protection du paiement. Le SPA doit aussi prévoir les conséquences du départ du vendeur et une procédure de désaccord.
Le chiffre d’affaires protège-t-il mieux le vendeur que l’EBITDA ?
Le chiffre d’affaires est moins directement exposé aux décisions sur les charges, mais il n’élimine pas le risque. Le contrat doit traiter la reconnaissance du revenu, les remises et les transferts de clients ; l’EBITDA exige en plus des conventions précises sur les charges et retraitements.
L’acquéreur peut-il supprimer l’earn-out si je quitte l’entreprise ?
Les conséquences de votre départ dépendent de la clause signée et du droit applicable. Négociez séparément le complément de prix et votre maintien en poste, puis définissez les effets de chaque situation de départ.
Quels documents demander pour vérifier le complément de prix ?
Demandez un état de calcul détaillé et les justificatifs des revenus, charges, retraitements et changements de périmètre. Le contrat doit prévoir l’accès de votre conseil aux documents nécessaires, sous confidentialité.
Un séquestre suffit-il à protéger le paiement de l’earn-out ?
Un séquestre protège uniquement dans les limites des fonds déposés et des conditions de libération convenues. Il ne remplace pas une formule claire ni une procédure pour résoudre un désaccord sur le montant dû.
Qui tranche un désaccord sur le calcul de l’earn-out ?
Le contrat doit désigner la procédure adaptée au désaccord : expertise pour les questions comptables définies, juridiction ou arbitrage pour les litiges juridiques. Précisez la mission de l’expert et la portée de sa décision.
Lina peut-elle négocier une clause d’earn-out lors d’une cession ?
Lina accompagne les vendeurs dans la négociation du SPA et du complément de prix. Des avocats seniors assurent la revue, la négociation et la validation finales ; le périmètre doit inclure les annexes nécessaires au calcul et au paiement.
Un dernier point : testez la clause sans vous
Avant de signer, faites simuler le calcul par une personne qui n’a pas participé à la négociation, à partir des seules annexes et données prévues. Si cette personne doit demander ce que les parties voulaient dire, la rédaction reste incomplète. Votre clause doit fonctionner après votre départ, pas seulement pendant les discussions.